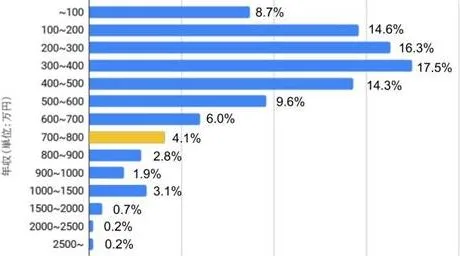
国税庁の「民間給与実態統計調査」などを紐解くと、年収700万円は日本の給与所得者全体の上位約15%前後に位置する高水準な収入層です。一見すると経済的なゆとりを感じさせるポジションですが、近年の物価高や社会保険料の負担増に直面する現場では、「思ったほど手元にお金が残らない」「どこまで家賃にお金をかけてよいのか判断に迷う」という切実な声が数多く聞かれます。
住宅費は一度契約すると簡単に引き下げられない最大の固定費です。本稿では、最新の税制・社会保障環境を踏まえた手取り月収の算出から、一人暮らし・二人暮らし・子育て世帯別の生活水準シミュレーション、さらには賃貸審査のボーダーラインまで、客観的データに基づいて徹底検証します。
【2026年最新】年収700万円の手取り月収と適正家賃のリアル
賃貸物件を選ぶ際、古くから「家賃は月収(額面)の3分の1」という目安が語られてきました。額面700万円を12分割した月額約58.3万円の3分の1を計算すると、家賃の上限は約19.4万円となります。しかし、この数値をそのまま鵜呑みにするのは極めて危険です。
実際には、給与から所得税、住民税、健康保険料、厚生年金保険料、雇用保険料が天引きされます。独身・扶養なしの場合、年収700万円の手取り年収は約520万〜540万円にとどまります。ボーナスが年間4か月分(約175万円相当・手取り約130万円)支給される給与体系の場合、毎月の手取り月収は約33万〜36万円前後、ボーナスなしの年俸制でも約43万〜45万円です。
毎月の生活を確実に黒字化し、計画的な貯蓄を継続するための「手取り月収の3分の1ルール」を適用すると、実際の安全な家賃の適正割合は以下のようになります。
| 家賃設定 | 手取り月収(約35万円想定)に占める割合 | 毎月の想定手残り額 | 編集部の見解・家計評価 |
|---|---|---|---|
| 12万円 | 約34.2% | 約23.0万円 | 【超安全圏】単身・夫婦問わず余裕があり、年間150万円以上の資産形成が可能。 |
| 15万円 | 約42.8% | 約20.0万円 | 【標準・適正ライン】単身なら都心好立地を満喫可能。DINKS世帯でも堅実な運用枠。 |
| 18万円 | 約51.4% | 約17.0万円 | 【注意圏】手取りの半分を突破。他の固定費や交際費の厳格な節約管理が必須。 |
| 20万円 | 約57.1% | 約15.0万円 | 【危険・圧迫水準】審査上限ライン。家族世帯では赤字化や突発的な出費への耐久力欠如を招く。 |
このように、額面ベースではなく年収700万 手取り月収を基準に置くと、無理のない年収700万 家賃相場は12万〜15万円のレンジに収まります。
家賃20万円は高すぎる?15万円との生活レベル決定的な違い
物件探しにおいて、家賃15万円と20万円の間には大きな心理的・実質的な壁が存在します。特に都心部のデザイナーズマンションやタワーマンションを検討する際、「年収700万円あれば20万円の部屋に住めるのではないか」と考える方は少なくありません。
不動産仲介の現場で用いられる賃貸入居審査 年収基準の目安は「家賃の36倍以上の年収」です。家賃20万円の物件の場合、必要とされる年収は「20万円×36=720万円」となり、年収700万円はまさに審査通過の当落線上に位置します。保証会社の審査基準によっては、勤続年数や勤務先企業の信用力次第で通過することは可能ですが、問題は「審査に通ること」と「快適に暮らし続けられること」は別問題である点です。
年収700万 家賃20万円を選択した場合、手取り月収35万円のうち残る生活費はわずか15万円です。ここから水道光熱費(約1.5万〜2万円)、通信費(約1万円)、食費(約5万〜6万円)を差し引くと、自由に使えるお金や貯金に回せる原資は数万円程度に激減します。外食や旅行、趣味にお金を使えば、ボーナスをすべて生活補填に充てなければ家計が回らなくなります。
対して年収700万 家賃15万円に抑えた場合、手元に20万円が残ります。日々の生活にゆとりを持ちながら、毎月5万〜8万円を着実に積み立て投資や普通預金に回すことが可能です。住居のグレードを少し調整するだけで、日々の精神的余裕と将来への安心感には決定的な格差が生まれます。
【世帯別シミュレーション】一人暮らし・二人暮らし・子育て家族の固定費内訳
年収700万円という同一の収入であっても、世帯構成によって生活水準は劇的に変化します。各ライフステージにおける固定費シミュレーションを具体的に見ていきます。
1. 一人暮らし(単身世帯)の生活レベル年収700万 一人暮らし 生活レベルは、非常に自由度が高く優雅な部類に入ります。都心部の好立地にある1LDKや広めの1K(家賃13万〜15万円)を選んでも、毎月10万円近くを貯蓄や自己投資に回せます。自炊を適度に行いながら高級レストランでの外食を楽しんだり、趣味や旅行に資金を投じたりしても家計が圧迫される心配はほとんどありません。
2. 二人暮らし(DINKS・専業主婦世帯)の家賃目安年収700万 二人暮らし 家賃目安は、パートナーの就労状況によって戦略が分かれます。片働きで年収700万円を支えている場合、家賃は14万〜16万円(2LDK程度)が上限の目安です。食費や日用品費が単身時の約1.8倍に跳ね上がるため、家賃を17万円以上に設定すると貯金ペースが著しく鈍化します。一方、共働きで世帯年収がさらに上乗せされるDINKSであれば、家賃18万〜20万円でも十分に健全性を維持できます。
3. 子育て世帯(夫婦+子ども1〜2人)の防衛ライン最も慎重な家賃設定が求められるのが年収700万 子育て 家族世帯です。児童手当の支給があるとはいえ、オムツ代や食費の増加、将来の大学進学に向けた学資保険や習い事の費用が重くのしかかります。都心部を少し離れた郊外やファミリー向け物件(家賃12万〜14万円台)を選び、住居費をできる限り圧縮することが、将来の教育資金ショートを防ぐ防衛策となります。
一般に知られていない盲点とネットの誤解
ネット上の情報やSNSでは「年収700万円ならタワマンに住める」「余裕で家賃20万円を払える」といった言説が散見されますが、そこには見落とされがちな3つの構造的盲点が存在します。
盲点1:社会保険料率と物価の上昇による可処分所得の目減り名目年収が700万円であっても、過去10年間の社会保険料率の引き上げや基礎生活費の高騰により、実質的な購買力は低下傾向にあります。税金や保険料が引かれた後の「手取りベース」で家計を俯瞰しないと、毎月の資金繰りに追われる「高収入貧乏」に陥るリスクを抱えることになります。
盲点2:将来の住宅ローン借入可能額への影響将来的にマイホーム購入を検討している場合、賃貸住まいの段階での支出コントロールが命運を分けます。年収700万 住宅ローン借入可能額は、金融機関の審査基準(返済負担率35%以内)上は約5,000万〜5,600万円程度まで融資枠が広がるケースがあります。しかし、賃貸時代に高額な家賃を支払い続けて頭金を作れなかった場合、借入上限いっぱいのフルローンを組むことになり、金利上昇局面で破綻しかねません。
盲点3:固定費がもたらす「生活水準の非可逆性」行動経済学や心理学で指摘される「ラチェット効果(一度上げた生活水準を下げることは極めて困難である心理現象)」は、住居費に最も強く現れます。一度グレードの高い物件に慣れてしまうと、狭い部屋や築古物件へのランクダウンに強いストレスを感じるようになります。生活水準を不用意に上げない規律が大切です。
【実態検証】利用者の生の声と現場目線で見えたリアル
首都圏の不動産仲介業者へのヒアリングや、実際に年収700万円前後で賃貸契約を結んだ入居者の声を調査すると、家賃設定の違いがライフスタイルの充実に直結している実態が浮かび上がります。
都内のIT企業に勤務する30代単身男性(年収720万円)は、新築マンションの家賃19.5万円を契約した当時の心境をこう振り返ります。「審査に通ったときは誇らしい気持ちでしたが、いざ住み始めると毎月の引き落とし額の大きさに戦慄しました。外食を控え、友人の結婚式が重なった月には貯金を取り崩す羽目になり、1年足らずで家賃14万円の部屋へ引っ越しました」。
一方で、あえて家賃を13万円台に抑えた大手メーカー勤務の30代夫婦(子ども1人)は、「固定費を低く抑えているおかげで、毎月8万円の年収700万円 貯金割合(手取りの約22%)を維持できています。年に1度の家族旅行を楽しみつつ、新NISAでの積立投資も無理なく継続できており、精神的なストレスが一切ありません」と語ります。現場の証言が示す通り、見栄や背伸びを捨てて固定費を最適化した世帯ほど、長期的な幸福度と家計防衛力が高くなっています。
【プロの結論】高額家賃を選んでいい人・慎重になるべき人の判断基準年収700万円において、家賃16万円以上の高額帯物件を選んでよい人と、15万円以下に抑えるべき人の境界線は明確です。
▼家賃16万円以上を選んでも問題ない人
- 単身かつ当面の間、結婚や家族構成の変化を予定していない方
- 職住近接によって通勤時間を大幅に削減し、本業の昇給や副業で収入増を生み出せる方
- 年間150万円以上の手取りボーナスが業績に左右されず確実に支給される安定企業に所属している方
▼家賃15万円以下に慎重に抑えるべき人
- 今後3〜5年以内に結婚、出産、住宅購入などの大型ライフイベントを控えている方
- 片働きで配偶者や子どもを養っており、教育費の積立を最優先にすべき世帯
- 年俸制などで毎月の手取りのみで生活を完結させる必要があり、突発的な支出への備えを厚くしたい方
【年収 700 万 家賃】に関するよくある質問(FAQ)
Q1:年収700万円で家賃20万円の賃貸審査は通りますか?
A1:審査に通る可能性はありますが、ボーダーライン上の数値です。家賃の36倍以上の年収(720万円)を基準とする保証会社が多いため、勤務先の上場有無や勤続年数、過去の信用情報に傷がないかが厳しく精査されます。通過した場合でも、手取り月収の約半分が家賃に消えるため実生活の資金繰りには細心の注意が必要です。
Q2:年収700万円の一人暮らしで家賃15万円は贅沢ですか?
A2:決して贅沢ではなく、バランスの取れた適正水準です。手取り月収(約35万円想定)に対する比率は約42%ですが、単身世帯であれば他の生活費を12万〜13万円前後に抑えることで、毎月6万〜8万円程度の貯蓄や投資を両立できます。
Q3:手取りから逆算した最も理想的な固定費の配分割合は?
A3:手取り月収を100%とした場合、「住居費(家賃・管理費):30%前後(10万〜12万円台)」「生活費(食費・光熱費・通信費・小遣い等):45〜50%」「貯金・投資:20〜25%(7万〜9万円)」の配分が黄金比率とされています。
年収700万円は、日本の労働市場において上位に位置する確かな購買力を備えた収入層です。しかし、額面金額の印象だけで背伸びをした家賃設定を行ってしまうと、手元資金が蓄積せず、将来の資産形成や不測の事態への対応力が著しく損なわれます。
住居選びで後悔しないための絶対的な鉄則は、「額面ではなく手取り月収を基準にすること」、そして「家族構成や将来のライフイベントに応じた固定費の防衛ラインを守ること」です。日々の生活の充実感と将来への安全性を両立させるためにも、手取りの25〜30%程度(11万〜14万円台)を基本軸に据えた賢明な物件選びをおすすめします。