給与明細や源泉徴収票に記された「年収460万円」という数字を見て、実際に自分の手元に残る金額がいくらになるのか疑問を抱く人は少なくありません。額面上は一定の収入があるように見えても、毎月の給与や賞与からは所得税・住民税に加え、年々負担感が増す社会保険料が確実に差し引かれます。
インフレや社会保障費の改定が家計に影響を与える最近、手取りの実額を正確に把握することは、無理のない生活設計や住宅購入、将来への資産形成を進めるうえで不可欠な出発点です。本記事では、年収460万円における手取り年収・月収の内訳から税金シミュレーション、独身・既婚別のリアルな生活水準まで、徹底的なデータ分析をもとに解説します。
【2026年最新】年収460万の手取り額はいくら?年間・月収のリアルを算出
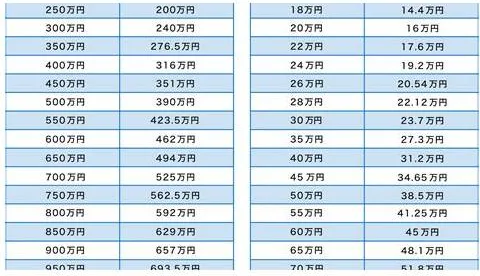
年収460万円の給与所得者の場合、年間の手取り支給額はおおむね約358万円〜362万円となります。額面年収に対する手取りの割合(手取り率)は約78%です。毎月の手取り額は、年俸制やボーナスの支給月数によって大きく変動します。
賞与体系ごとの具体的な手取り内訳は以下の通りです。
- ボーナスなし(12分割):月の手取り額は約29.8万〜30.1万円。毎月のキャッシュフローが安定し、固定費や生活費の管理がしやすい構造です。
- ボーナス年2ヶ月分(14分割):月の手取り額は約25.5万〜25.8万円、夏冬のボーナス手取りがそれぞれ約25.5万円。
- ボーナス年4ヶ月分(16分割):月の手取り額は約22.3万〜22.6万円、夏冬のボーナス手取りがそれぞれ約44.5万〜45.0万円。
ボーナス比率が高い給与体系では、月々の手取りが22万円台まで落ち込むため、日々の生活費をボーナス補填に頼らない家計設計が大切です。
給与から引かれる税金と社会保険料の真相|徹底控除シミュレーション
年収460万円から差し引かれる金額は年間でおよそ100万〜102万円に上ります。多くの人が「税金(所得税・住民税)が高い」と感じがちですが、実態を細かく分析すると、最大の負担となっているのは社会保険料(健康保険・厚生年金・雇用保険)です。
給与所得控除後の課税所得をもとに計算した控除の内訳は以下のシミュレーションの通りです。
| 項目 | 年間の控除額(概算) | 月額換算(目安) | 編集部の解説・ポイント |
|---|---|---|---|
| 厚生年金保険料 | 約421,000円 | 約35,000円 | 控除項目の中で最大。将来の受給額に反映される積立要素。 |
| 健康保険料(介護保険なし) | 約228,000円 | 約19,000円 | 標準報酬月額ベース。40歳以上は介護保険料が加算。 |
| 雇用保険料 | 約27,600円 | 約2,300円 | 一般事業主負担率(0.6%)で算出。 |
| 所得税 | 約110,000円 | 約9,100円 | 基礎控除・社会保険料控除適用後、復興特別所得税を含む。 |
| 住民税 | 約215,000円 | 約17,900円 | 前年所得に対して課税。均等割・所得割の合算値。 |
| 控除合計額 | 約1,001,600円 | 約83,300円 | 年収の約21.7%が自動的に天引きされる。 |
所得税と住民税を合わせると年間約32.5万円ですが、社会保険料の合計は約67.6万円に達します。手取りを圧迫する最大の要因が社会保険料である構造を理解しておくことが重要です。
【実態検証】独身・既婚でのリアルな生活レベルと家計の内訳
年収460万円の手取り水準でどのような生活が送れるのかは、世帯構成や扶養家族の有無によって劇的に異なります。SNSや家計調査の現場データから、独身世帯と子持ち既婚世帯の実態を検証します。
独身・一人暮らしの場合(月分手取り:約26万〜30万円)独身であれば、経済的に十分なゆとりを持って生活できます。適正な家賃目安は手取り月収の25〜30%(約7.5万〜8.5万円)です。都内近郊でも1K〜1DKの標準的な賃貸物件に居住可能です。
- 家賃:80,000円
- 食費:45,000円(自炊と適度な外食)
- 水道光熱費・通信費:22,000円
- 日用品・雑費:10,000円
- 趣味・交際費:35,000円
- 毎月の貯蓄・投資額:約58,000円〜70,000円
無駄遣いを抑えれば、年間で70万〜100万円規模の貯蓄や新NISAへの資産形成を安定して継続できます。
既婚・配偶者+子ども1人の場合(片働き世帯)一方、同等の年収で配偶者を扶養し、子どもがいる片働き世帯の場合、家計の引き締めが必須となります。配偶者控除が適用されるため税金負担は年間数万円軽減されますが、固定費と教育費の負担が重くのしかかります。
- 住居費(家賃または住宅ローン):90,000円
- 食費(3人分):65,000円
- 水道光熱費・通信費:32,000円
- 子ども関連費・教育費:25,000円
- 日用品・保険料・雑費:25,000円
- 小遣い・交際費:20,000円
- 毎月の貯蓄額:約15,000円〜25,000円
片働き世帯では、突発的な医療費や冠婚葬祭、将来の大学進学費用を考慮すると余力は少なく、ボーナスを全額貯蓄に回すか、配偶者のパート就業(世帯年収の引き上げ)を検討するケースが多く見られます。
住宅ローン借入限度額とふるさと納税の適正ライン
年収460万円の枠組みにおいて、住宅購入や節税策をどのように活用すべきでしょうか。金融機関の審査基準と家計の安全性を比較します。
住宅ローンの適正借入額は「2,300万〜2,760万円」金融機関の融資審査上の借入上限額は、年収の7〜8倍にあたる約3,200万〜3,600万円まで届くケースがあります。しかし、審査上の上限まで借り入れると、毎月の返済額が10万〜11万円を超え、固定資産税や修繕積立金を合わせると手取り収入を大きく圧迫します。
家計の安全性を維持するための適正倍率は年収の5〜6倍(約2,300万〜2,760万円)です。この借入規模であれば、35年固定金利や変動金利の返済額を月々6.5万〜7.5万円程度に抑えられ、教育費や老後資金とのバランスが保てます。
ふるさと納税の控除上限額目安年収460万円の給与所得者が自己負担2,000円で利用できる、ふるさと納税の年間寄付上限額の目安は以下の通りです。
- 独身または共働き(配偶者控除なし):約52,000円〜55,000円
- 夫婦(配偶者控除あり・子どもなし):約44,000円〜46,000円
- 夫婦+子ども1人(高校生):約37,000円〜39,000円
上限額を超えて寄付すると純粋な自己負担が増えるため、住宅ローン控除や医療費控除との併用状況をポータルサイトのシミュレーターで確認したうえで寄付を行うのが賢明です。
一般に知られていない盲点とネットの誤解|「平均年収」という言葉の罠
国税庁の「民間給与実態統計調査」などによると、日本の給与所得者の平均年収は約450万〜460万円前後で推移しています。このため「年収460万円は日本人のちょうど平均レベル」と解釈されがちですが、これには重大な統計的盲点が存在します。
実際の給与分布は、一部の高所得者が平均値を引き上げているため、実態をより正確に示す中央値は380万〜400万円前後に位置します。つまり、年収460万円は全体の中で「上位40%前後」に位置する堅実なポジションです。
年代別に見ると、20代後半では明確な高収入層に分類され、30代前半〜中盤では中央値近辺、40代以降では平均よりやや控えめな水準となります。置かれているライフステージによって、手取り460万円の持つ経済的重みはまったく異なります。
【プロの結論】年収460万で生活を豊かにできる人・破綻リスクを抱える人の境界線家計相談やFPの現場で確認される「年収460万円で着実に資産を築く人」と「常に金銭的不安に追われる人」の決定的な違いは、固定費の初期設定と世帯戦略にあります。
【資産を形成できる人の特徴】
- 住居費を手取りの25%前後に抑え、見栄による新築・過大ローンを避けている。
- 車を所有する場合も中古車や軽自動車を活用し、維持費(保険・駐車場・税金)を最小化している。
- 固定電話・大手キャリアの無駄な通信費を格安SIMに切り替え、浮いた月2万〜3万円を自動積立投資に配分している。
【破綻リスクを抱えやすい人の特徴】
- 「平均年収があるから大丈夫」と錯覚し、手取り額ではなく額面年収をベースに生活水準(外食や趣味)を設定している。
- ボーナス払いを前提とした高額な住宅ローンや自動車ローンを組んでいる。
- 世帯全体の収入を増やす取り組みを行わず、片働き・1馬力のまま教育費負担のピーク期に突入してしまう。
【年収 460 万 手取り】に関するよくある質問(FAQ)
Q1:年収460万円の手取り月収は、ボーナスなしだといくらですか?
A1:ボーナスがない完全年俸制(12分割)の場合、月々の手取り額は約29.8万〜30.1万円です。額面月収は約38.3万円ですが、社会保険料(約5.6万円)や住民税・所得税(約2.7万円)が天引きされます。
Q2:年収460万円で家賃10万円の賃貸に住むのは厳しいですか?
A2:独身でボーナスなし(手取り月収約30万円)であれば支払いは可能ですが、手取りに対する家賃比率が約33%となり、貯蓄ペースは鈍化します。ボーナス年4ヶ月型(手取り月収約22.5万円)の場合は手取りの44%以上を家賃が占めるため、家計破綻のリスクが非常に高くなります。家賃は7.5万〜8.5万円以内に抑えるのが安全です。
Q3:年収460万円で年間100万円の貯金は可能ですか?
A3:独身であれば十分に達成可能です。年間手取り額は約360万円のため、年間の生活費を260万円(月平均約21.6万円)に抑えれば、年間100万円の貯蓄または投資資金を確保できます。既婚片働き世帯の場合は、徹底した家計の見直しや配偶者の就労が現実的な選択肢となります。
年収460万円の手取り額は年間約360万円、月額約22.5万〜30万円です。税金や社会保険料として年間約100万円が控除される現実を直視し、額面ではなく「手取りの実額」を基準に生活設計を組み立てることが大切です。
独身であれば着実な資産形成が狙える一方、家族がいる世帯では固定費の最適化や共働きによる世帯年収の底上げが将来の安心を左右します。適正な家賃・住宅ローン基準を守り、ふるさと納税や新NISAなどの制度をフル活用しながら、ブレのない家計管理を進めていきましょう。