国税庁の「民間給与実態統計調査」を紐解くと、日本の給与所得者の平均給与は460万円前後の水準で推移しており、年収450万円はまさに日本で働くビジネスパーソンの「ど真ん中」に位置するボリュームゾーンです。しかし、会社から提示される額面年収と、実際に銀行口座へ振り込まれる金額との間には小さくない乖離が存在します。
給与明細を見るたびに「なぜこんなに引かれているのか」とため息をつく人は少なくありません。額面450万円から税金や社会保険料が差し引かれた後の手元に残る可処分所得はいくらになるのか。単身世帯と扶養家族を抱える子育て世帯における月収差、ボーナスの有無による家計構造、そして2026年現在の物価高環境下で送ることができるリアルな生活レベルまで、徹底的に検証していきます。
【2026年最新】年収450万の手取り額・月収・ボーナスのリアルな内訳
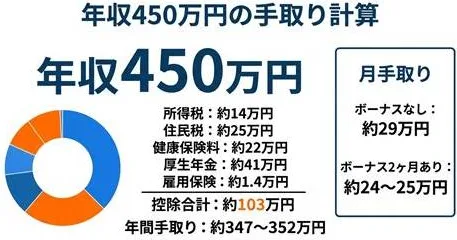
年収450万円を受け取っている給与所得者の手元に残る年間手取り額は、独身(扶養家族なし)の場合でおよそ350万〜353万円となります。支給額全体の約78%が可処分所得となり、残りの約22%にあたる約97万〜100万円は税金や公的保険料として給与天引きされています。
天引きの内訳を具体的に検証すると、最も大きな負担となっているのが社会保険料控除です。健康保険、厚生年金保険、雇用保険を合算した金額は年間で約67万円に達します。これに対し、国税である所得税は約10.5万円、地方税である住民税は約21万円(年収450万住民税所得税の合計で約31.5万円)です。多くの人が「税金が高い」と口にしますが、家計を最も圧迫している実態は社会保険料の負担増にあります。
毎月の生活を設計する上で決定的な要素となるのが賞与の支給形態です。年俸制や基本給重視で「年収450万ボーナスなし手取り」の場合、年間手取り約351万円を12分割するため、年収450万手取り月収は約29.2万円となります。毎月のキャッシュフローが大きく安定するため、家計管理が非常に組み立てやすい特徴があります。
一方で、年間賞与が基本給の3ヶ月分(夏冬合わせて額面90万円)支給される企業に勤務している場合、月々の給料は額面30万円、賞与は年90万円という配分になります。このケースにおける月々の手取り額は約23.5万円、ボーナス1回あたりの手取り額は約35万円(年間約70万円)です。毎月の手取りが約23万円台にとどまるため、毎月の収支だけで生活を完結させるか、あるいは賞与を前提とした生活設計にするかで家計の健全性が大きく分かれます。
【独身vs既婚】家族構成で変わる手取り推移と家計シミュレーション
手取り額は、扶養する家族の有無や配偶者の就労形態によって適用される控除が変わるため、同じ年収450万円であっても手取り金額には年15万〜20万円程度の差が生じます。
独身者の場合、扶養控除が一切適用されないため税負担は最も重くなりますが、自分のためだけに所得を使えるため心理的な自由度は極めて高いと言えます。これに対し、配偶者を扶養に入れる(専業主婦・夫)世帯や、16歳以上の子どもを育てる世帯では配偶者控除や扶養控除が適用され、課税所得が圧縮されて年収450万手取り既婚子持ちの年間手取りは約365万〜370万円まで増加します。
| 世帯区分 | 年間手取り目安 | 手取り月収(賞与年2回時) | 編集部の見解・家計難易度 |
|---|---|---|---|
| 独身(単身者) | 約350万〜353万円 | 約23.5万円(賞与約35万×2) | 【余裕あり】固定費を抑えれば年間80万円以上の資産形成が可能 |
| 既婚(配偶者専業・子なし) | 約360万〜363万円 | 約24.2万円(賞与約36万×2) | 【適正管理】2人分の生活費を賄うため無駄な固定費削減が必須 |
| 既婚(配偶者扶養・小学生1人) | 約365万〜370万円 | 約24.6万円(賞与約37万×2) | 【ややシビア】児童手当込みでも教育費の積立に計画性が求められる |
| 共働き(夫婦合算年収700万〜) | 約560万〜600万円(世帯計) | 約38.0万〜42.0万円(合算) | 【非常に安定】片方の収入を全額貯蓄に回すなど盤石な防衛策が取れる |
家族構成による控除の恩恵で手取り額自体は子持ち世帯の方が多くなりますが、1人あたりの可処分所得で計算すると状況は一変します。独身者が毎月23万円の手取りを1人で使えるのに対し、3人世帯では同じ金額を3人で分け合わなければなりません。手取りの表面的な数字が増えているからといって、家計にゆとりが生まれるわけではない点に注意が必要です。
【生活実態を解剖】適正家賃・住宅ローン借入額・貯金額のリアル
年収450万円で堅実な生活を維持するための最大の分岐点は「住居費のコントロール」にあります。ファイナンシャルプランニングにおける健全な住居費比率は「手取り月収の25%以内(最大でも30%)」です。
賞与型で月々の手取りが約23.5万円の場合、年収450万適正家賃は約5.8万〜7.0万円が安全域となります。ボーナスなしで月手取り約29万円であれば約7.2万〜8.5万円まで許容範囲が広がります。東京都心や近郊のターミナル駅周辺では1K・ワンルームでも家賃8万円を超える物件が多いため、立地を重視しすぎると家賃負担率が35%を超え、日々の生活を圧迫する主要因となります。
マイホーム購入を検討する際の年収450万住宅ローン借入額はどう考えるべきでしょうか。金融機関の審査基準では、返済負担率(年収に対する年間返済額の割合)35%程度まで融資可能とされるため、計算上は3,500万〜3,800万円程度の融資枠が下りるケースもあります。しかし、この限度額いっぱいまで借り入れるのは極めて危険です。
返済負担率を安全圏である20〜25%以内に抑えた場合の借入適正額は2,400万〜2,800万円です。金利水準や管理費、固定資産税の負担を考慮すると、借入額を3,000万円未満に抑えなければ、将来的な金利上昇局面や教育費のピーク時に家計が破綻するリスクを抱えることになります。
金融広報中央委員会が実施している「家計の金融行動に関する世論調査」をベースに資産状況を検証すると、単身世帯における年収450万貯金額平均は約450万〜600万円程度と報告されています。ただし、この数値には一部の資産家データが含まれており、実態をより正確に反映する中央値で見ると約200万〜300万円程度にとどまります。年間を通じた貯蓄ペースとしては、独身世帯で手取りの20〜25%にあたる年間70万〜90万円、子育て世帯で手取りの10%前後にあたる年間30万〜40万円の蓄えを作れているかどうかが、健全な家計のメルクマールとなります。
【実態検証】利用者の生の声と現場目線で見えた生活レベルの明暗
SNSやコミュニティ掲示板、各種家計調査のオープンデータに寄せられる年収450万円層のリアルな声を集約すると、独身者と既婚子持ち世帯の間で「生活レベルの体感差」が完全に二極化している実態が浮き彫りになります。
独身層からの投稿では、「家賃6万5,000円のアパートで自炊を織り交ぜて生活しているが、週末に友人と飲みに行ったり推し活に月2万〜3万円使ったりしても年間80万円は無理なく貯金できている」「ボーナスはそのままNISAの積立投資に回している」といった、精神的・経済的な落ち着きを語る声が目立ちます。無理な浪費をしなければ、適度な贅沢と将来への備えを両立できる年収450万生活レベルの安定感がうかがえます。
一方で、同一の年収帯で子どもを育てる世帯主の告白は切実です。「毎月の手取り24万円から家賃8万5,000円、光熱費2万円、食費6万円、通信・日用品で消えていき、毎月ほぼカツカツ。ボーナスが出ないと子どもの季節講習費や車検代が払えない」「スーパーでは割引シールが貼られた肉しか買えない。物価上昇のスピードに賃金が追いついていない」といった悲鳴に近い声が散見されます。
特に2024年以降続いている食料品やエネルギー価格の高騰は、エンゲル係数の高い子育て世帯の可処分所得を容赦なく削り取っています。年収450万円という同一の年収であっても、「単身」であれば小金持ちに近いゆとりを享受できるのに対し、「家族持ちの単独生計」では事実上の節約生活を強いられるという構造的な落差が現場のデータから明確に証明されています。
一般に知られていない盲点とネットの誤解|手取り推移と増税リスク
インターネット上の経済言説では「年収450万円なら平均以上だから普通に暮らせる」という楽観論が散見されますが、これは過去の固定観念に囚われた誤解と言わざるを得ません。注目すべきは、過去20年間における年収450万手取り推移のデータです。
2000年代初頭、年収450万円の給与所得者の手取り額は約380万円前後ありました。しかし、厚生年金保険料率の段階的な引き上げ(2017年に18.3%で固定)、健康保険料率の上昇、給与所得控除の上限引き下げ、さらには復興特別所得税の付加などにより、手取り額は緩やかに、しかし確実に目減りを続けてきました。現在の手取り約351万円と比較すると、年間で約30万円、月額にして2万5,000円近く手取りが減少している計算になります。
額面年収が変わっていなくても、実質的な購買力は著しく低下しています。さらに2026年以降は、子ども・子育て支援金の公的医療保険への上乗せ徴収など、社会保険料を通じた「ステルス増税」が家計にじわりと浸透してきます。税制改正によって額面の数字だけを見て安心している層ほど、知らず知らずのうちに家計が痩せ細っていくリスクに直面しています。
【手取りを最大化する攻めの節税術】ふるさと納税からiDeCoまで
給与天引きされる金額を自力で減らし、手取り額を実質的に引き上げるための手段は限られていますが、合法的に活用できる制度をフル活用するかどうかで年間数十万円の格差が生まれます。
第一に着手すべきはふるさと納税です。年収450万円における控除上限額の目安は、独身または共働き世帯で約52,000円〜54,000円、配偶者控除が適用されている夫婦世帯で約43,000円〜45,000円となります。自己負担額2,000円を除いた全額が翌年の住民税や所得税から控除されるため、米や肉、日用品などの返礼品を生活必需品に充てることで、実質的に数万円規模の家計支援効果を生み出します。
次に強力なのがiDeCo(個人型確定拠出年金)による所得控除の活用です。企業型確定拠出年金のない会社員が上限である月額2万3,000円(年間27万6,000円)を拠出した場合、拠出額の全額が所得控除の対象となります。年収450万円(所得税率10%・住民税率10%)の人が利用すると、年間で約5万5,000円の税金が直接軽減されます。手取りを増やしながら老後資金を非課税で運用できるため、生活防衛策として極めて有効です。
また、民間の生命保険や医療保険に加入している場合は生命保険料控除の申告漏れを防ぎ、医療費が年間10万円を超えた年(または総所得金額の5%を超えた場合)はセルフメディケーション税制を含めた医療費控除を確実に確定申告することが、手元資金を守る鉄則となります。
【プロの結論】年収450万円から豊かさを築く人と困窮する人の分岐点
行動経済学や家計心理学の視点から年収450万円層を分析すると、将来的に資産を築いて経済的自立を果たす人と、自転車操業に陥る人との間には、明確な行動パターンの分岐が存在します。
最も陥りやすい心理的罠が、収入の増加に伴って生活水準を無意識に引き上げてしまう「生活水準のラチェット効果」と、支出の額が収入の額に達するまで膨張する「パーキンソンの法則」です。年収が300万円台から450万円に到達した際、手に入った手取りの増加分(月数万円)を家賃のグレードアップや新車のマイカーローン、頻繁な外食に充ててしまった人は、年収が上がったにもかかわらず貯蓄体質を作ることができません。
年収450万円という水準を「資産形成のジャンプ台」として活かせる人と、避けるべき人の条件は以下の通りです。
【この年収水準で資産を伸ばせる人】
・固定費(家賃・車・通信費・保険)を徹底的に抑え、生活コストを月15万〜18万円前後に維持できる人
・新NISAやiDeCoを活用し、毎月3万〜5万円を先取り貯蓄・投資に回す仕組みを構築している人
・既婚世帯の場合、共働きによって世帯年収を600万〜700万円以上に引き上げる協力体制が取れている人
【危険信号が点灯しやすい人】
・「平均年収はある」という安心感から、本体価格3,500万円以上の新築マンションや注文住宅を単独ローンで購入しようとしている人
・ボーナスを生活費の補填やローンのボーナス払いに組み込んでいる人
・パートナーが専業主婦(夫)でありながら、家計管理を相手任せにして固定費の削減に着手していない世帯
年収450万円は、日本の平均値であるがゆえに「中流の幻想」を抱きやすい水準です。しかし現代の経済環境においては、無計画な消費を続ければ容易に下流へと転落する一方、固定費を絞り込んで制度を活用すれば1,000万円以上の純資産を十分に形成できる絶妙な分岐点にあります。
【年収 450 万 手取り】に関するよくある質問(FAQ)
Q1:年収450万円で一人暮らしをする場合、貯金は毎月いくらできますか?
A1:家賃を6万〜7万円前後に抑え、食費や通信費を計画的に管理すれば、毎月4万〜6万円の貯蓄が可能です。さらにボーナス(年間手取り約70万円想定)の大半を貯蓄や投資に回すことで、年間で80万〜100万円前後の資産形成を無理なく達成できます。
Q2:年収450万円で車を所有・維持することは可能ですか?
A2:独身であれば軽自動車やコンパクトカーの中古車を中心に十分維持可能です。ただし、自動車税、任意保険、車検、駐車場代、ガソリン代で年間30万〜40万円前後の維持費がかかるため、都市部で公共交通機関が発達している場合はカーシェアを活用した方が手取りに対する蓄財スピードは圧倒的に高くなります。既婚子持ち世帯の場合は、車両購入時のローンをできる限り避け、現金一括で維持費の安い軽自動車などを選ぶのが安全です。
Q3:年収450万円から手取りを増やす最も手っ取り早い方法は何ですか?
A3:短期的には「ふるさと納税」の限度額(約5万円)までの活用と、「格安SIMへの乗り換え」による通信費削減(月5,000円以上の浮動資金確保)が即効性を持っています。中長期的には、iDeCoによる所得控除で年間約5万5,000円の節税を行いつつ、現職での昇給や業務に関連する資格取得を通じた転職によって「額面年収そのものを500万〜550万円へ引き上げる」キャリア戦略が最も根本的な解決策となります。
年収450万円の手取り額は年間約350万円、ボーナスありの給与形態なら月々の手取りは約23.5万円という数字が、私たちが直面している偽らざる現実です。額面から約100万円もの大金が社会保険料や税金として引かれている現実に驚く人も多いでしょう。
この額面と手取りのギャップを嘆くだけでは家計は改善しません。重要なのは、手取り約23.5万円という手元資金を基準にして生活のダウンサイジングを完了させ、家賃や住宅ローンといった固定費を安全域に抑え込むことです。その上で、ふるさと納税やiDeCo、新NISAといった公的優遇税制を徹底的に使い倒すことで、同じ年収であっても数年後には数百万円規模の資産格差となって跳ね返ってきます。自らの手取りの実態を正確に把握することこそが、不安定な時代を生き抜く確かな資産防衛の第一歩です。