工場の自動化を牽引するメカトロニクス大手・安川電機は、株式市場において「製造業の景気先行指標(炭鉱のカナリア)」と呼ばれ、機関投資家から個人投資家まで常に熱い視線を集めています。3月決算企業に先駆けて行われる四半期ごとの決算発表では、同社の開示データや受注動向が日本株全体のムードを左右することも珍しくありません。
しかし、好決算に見える数字を発表した直後に株価が急落したり、逆に市場の悲観ムードの中で急反発したりと、その値動きの激しさに戸惑う投資家も少なくありません。市場関係者の間では、中国経済の減速懸念や設備投資サイクルの変化、競合企業とのパワーバランスなど、さまざまな憶測が飛び交っています。本稿では、2026年の最新市場環境を踏まえ、同社の株価形成メカニズムと今後の見通しを多角的な視点から深掘りします。
【核心解剖】安川電機の株価が激しく変動する決定的な理由と背景
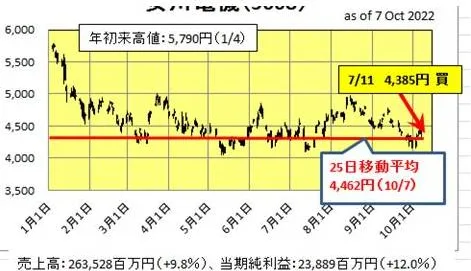
安川電機の株価が市場の想定を超えて大きく動く最大の理由は、同社が「グローバル製造業のサプライチェーン最上流」に位置している点にあります。サーボモーターやインバータ、産業用ロボットなどのモーションコントロール機器は、あらゆる製造現場の設備投資において最初に発注されるコンポーネントです。そのため、安川電機の決算発表で示される受注高の推移は、世界中の製造業が今後設備投資を増やすのか減らすのかを占う最重要データとして扱われます。
市場でしばしば話題となる安川電機の株価下落理由を紐解くと、売上高や営業利益が過去最高水準を記録していても、「受注の伸び率が鈍化している」「地域別の受注残高で中国向けが前年同期比で落ち込んでいる」といった先行シグナルが引き金になるケースが目立ちます。投資ファンドや機関投資家は、実績値ではなく「次のサイクルのピークがいつ来るか」を織り込みにいくため、決算短信の表面的な増収増益の数字と株価の反応が真逆になる現象が生じるわけです。
とりわけ影響が大きいのが安川電機の中国市場動向です。同社は早い段階から中国現地での生産・販売ネットワークを構築し、同国の自動化需要を貪欲に取り込んできました。しかし、それゆえに中国の不動産不況に伴う設備投資の手控えや、現地のローカルロボットメーカーによる低価格攻勢、EV(電気自動車)生産設備の過剰感といった現地リスクをダイレクトに受ける体質となっています。中国工場の稼働率や受注データにわずかでも翳りが見えると、グローバルヘッジファンドによる空売りが集中しやすい構造を持っています。
【徹底比較】ファナックとの競合優位性と業績指標の客観データ
産業用ロボットや自動化機器セグメントへの投資を検討する際、避けて通れないのが「ファナック競合比較」です。黄色いロボットとCNC(数値制御装置)で圧倒的な営業利益率を誇るファナックと、ACサーボモーターのパイオニアであり協働ロボットやリチウムイオン電池製造向けに強みを持つ安川電機は、業界の双璧として常に比較対照されます。
| 項目 | 安川電機(6506) | ファナック(6954) | 編集部の見解・評価 |
|---|---|---|---|
| 主力領域・強み | サーボモーター、インバータ、協働ロボット「MOTOMAN」 | 工作機械用CNC、産業用大型ロボット、ロボマシン | 安川はコンポーネント連携とデータ統合力、ファナックはNC制御のシェアで勝負。 |
| 予想配当金利回り | 約1.5% 〜 2.2%(DOE方針併用) | 約2.0% 〜 2.8%(配当性向目標高め) | インカム重視ならファナック優位だが、安川は研究開発と成長投資への配分が厚い。 |
| 海外売上高比率 | 約70%超(アジア・米欧に分散) | 約80%超(グローバル展開強力) | 両社ともに為替感応度が高く、円高局面では業績予想の下方修正圧力に直面する。 |
| 中期業績推移の特徴 | 半導体製造装置・電池分野の波に敏感に反応 | 自動車産業およびスマホ製造の設備投資に連動 | 安川電機の業績推移はサイクルの初動を捉えるスピード感が速い。 |
上表が示す通り、安川電機の配当金利回りは極端な高配当株という位置づけではありません。同社は株主還元を重視しつつも、ロボットの自律化やソフトウェア領域「i³-Mechatronics(アイキューブ メカトロニクス)」への研究開発投資を優先するグロース〜シクリカルの中間に位置します。そのため、インカムゲイン狙いよりも、景気サイクルの底値圏で拾いキャピタルゲインを狙う投資家層から選ばれやすい特徴があります。
噂の真偽を徹底検証|「中国市場の減速」と「ロボット特需終了」の誤解
ネット上の掲示板やSNSでは、決算期を迎えるたびに「中国の景気悪化で安川電機の成長神話は終わった」「ロボット需要は飽和した」といった極端な言説が散見されます。しかし、業界取材や公表データを丹念に追っていくと、実態はより構造的かつ複雑です。
まず「中国市場の減速」に関する誤解です。確かに旧来型の汎用モーターや標準的な搬送ロボットでは、中国現地メーカーとの激しい価格競争が発生しており、利益率を圧迫する要因となっています。しかし、高度な制御が要求される半導体クリーンルーム用ロボットや、次世代車載電池の組み立てライン、医療・バイオ分野向けの超精密ロボットにおいては、依然として日本企業の技術的優位性が保たれています。安川電機も単純な台数競争から、ソフトウェアと制御技術をセットにした高付加価値ソリューションへと舵を切っており、単なる「中国依存の衰退」という言説は現場のリアルを反映していません。
次に「産業用ロボット需要の頭打ち論」ですが、これも長期的なメガトレンドを見誤っています。日米欧はもちろんのこと、東南アジアや中国本土においても生産年齢人口の急減と人件費の高騰は不可逆的な社会課題です。現場のオートメーション化は「あれば便利な設備」から「なければ工場が稼働しない必須インフラ」へと変貌を遂げています。短期的な設備投資の手控え期(サイクルの谷)を「需要の消滅」と混同しない視点が不可欠です。
【チャート分析とPTS】夜間取引で急変する理由と機関の思惑
安川電機株を語る上で欠かせないのが、本決算や四半期決算の当日に見られる激しいプライスアクションです。同社は伝統的に決算発表を15時の大引け後に行いますが、その直後から安川電機のPTS夜間取引では株価が上下数パーセントから時に10パーセント近く乱高下します。
この夜間取引における急激な変動には明確なメカニズムが存在します。第1に、国内外のアナリストが事前に設定していたコンセンサス予想と、会社側が発表したガイダンス(通期見通し)のギャップです。第2に、アルゴリズム取引によるキーワードや数値データの即時スクリーニングです。特にPTSは日中の東証立会時間に比べて市場の流動性が薄いため、大口の成行注文や過剰反応した個人投資家の売り買いによって値が飛びやすい性質があります。
日足・週足の安川電機のチャート分析を行うと、同社の株価は過去10年以上にわたり、ほぼ3〜4年周期の「設備投資循環(キチン・ジュグラーサイクルの複合)」に沿って大型のボックス圏や波動を描いていることが分かります。主要な移動平均線(75日線や200日線)から大きく乖離した局面では、証券各社から出される安川電機の目標株価の引き上げ・引き下げが相次ぎ、それが個人投資家の心理を揺さぶる材料となります。機関投資家は、まさにこの「個人のパニック売り」や「過熱した飛びつき買い」の逆サイドを突く戦略を常套手段としています。
【実態検証】投資家コミュニティの生の声と製造現場の温度感
ネット上の投資フォーラムやSNS、現場のFA(ファクトリーオートメーション)担当者の証言を検証すると、市場の評価がいかに二極化しているかが浮き彫りになります。
個人投資家コミュニティでは、「決算跨ぎでいつも痛い目を見る」「数字は悪くないのにPTSで暴落して損切りさせられた」という悲鳴が定期的に投稿されます。これは、決算発表時の瞬間風速に過剰反応してしまい、中期的な設備投資の回復サイクルまで持ちこたえられない投資行動が原因です。一方で、長期保有を前提とするベテラン投資家からは「四半期決算で悲観論が極大化した時こそ、サーボやインバータの受注底打ちを確認して仕込む絶好のチャンス」という冷静な書き込みも見られます。
また、工作機械や電子部品の製造現場で働くエンジニアの声を拾うと、現場での安川製品に対する信頼感は依然として強固です。「制御盤の省スペース化やモーターの応答性において、安川のドライブ技術は他社に変えがたい信頼性がある」「工場のIoT化を進める際、コントローラーとロボットをシームレスに繋げるソフトウェア環境が充実している」といった評価が寄せられています。株価のボラティリティ(変動率)の激しさとは裏腹に、産業現場における製品力と顧客基盤の実態は極めて堅実であることが窺えます。
【プロの結論】安川電機株の「買い時タイミング」と向いている人の条件
これらすべてのファクトとデータ構造を踏まえた上で、安川電機の株価今後の展開と投資判断の基準を整理します。同社株は、単に保有して配当を受け取り続けるだけのディフェンシブ株とは全く異なるアセットクラスです。
行動経済学や投資心理の観点から見ると、製造業シクリカル株で失敗する最大のパターンは「業績が絶好調で誰もが強気になっている天井圏で買い、悪材料が出尽くして株価が低迷している大底で投げる」というプロスペクト理論通りの行動です。安川電機の買い時タイミングを捉えるためには、真逆のアプローチが大切です。
【投資判断】向いている人・慎重になるべき人の明確な基準- 安川電機株に向いている人:
- 世界的な半導体サイクルや工作機械受注統計(日工会データなど)を定期的にチェックできる人
- 四半期決算後の急落やPTSの乱高下に動じず、中長期(2〜3年)の波動を待てる資金的・精神的余裕がある人
- 配当だけでなく、景気循環の底値から回復局面における大きな値幅取り(キャピタルゲイン)を狙いたい人
- 購入を慎重に検討・回避すべき人:
- 毎年の安定した高配当収入のみを目的としている人(高配当銘柄や通信・インフラ株の方が適任)
- 日々の株価変動や一時的な含み損に耐えられず、感情的に狼狽売りをしてしまいがちな人
- 中国情勢や為替動向といったマクロ経済ニュースのチェックに時間を割けない人
具体的なエントリーの目安としては、業績下方修正が発表され、アナリストの目標株価が軒並み引き下げられた後、チャート上で下値支持線を固めて出来高を伴った反発を見せ始めたタイミングが、最もリスクリワード比の優れた局面となります。
【安川 電機 の 株価】に関するよくある質問(FAQ)
Q1:安川電機の株価はなぜ決算発表のたびに乱高下するのですか?
A1:同社は製造業の先行指標として市場から注目されており、発表された過去の利益よりも「地域別・セグメント別の先行受注高」が評価されるためです。コンセンサス予想とのわずかな乖離や先行きの受注鈍化シグナルに対し、機関投資家やアルゴリズム取引の売買が瞬時に集中することが大きな要因です。
Q2:中国市場の景気悪化は安川電機の業績にどれくらい影響しますか?
A2:安川電機の売上高において中国を含むアジア市場の比率は大きく、現地の設備投資意欲の減退は短期的な業績押し下げ要因となります。ただし、半導体製造装置向けや超精密自動化ラインなどのハイエンド領域では高い競争力を維持しており、単なる汎用機の価格競争とは一線を画しています。
Q3:個人投資家が安川電機株を買うベストなタイミングはいつですか?
A3:業績の好調さがピークに達している時ではなく、むしろ悪材料が出尽くし、工作機械受注統計や主要半導体指標に底打ちの兆しが見え始めた局面です。感情に流されず、景気サイクルの谷間を見極めて分割エントリーすることがリスクを抑えるポイントです。
安川電機の株価は、世界経済の体温計とも言える極めて敏感な指標です。中国市場の構造変化やグローバルな設備投資サイクルの波を受け、今後も短期的な急騰・急落を繰り返すシナリオが想定されます。しかし、その根底にある「工場の完全自動化」「人手不足への根本対策」という産業用ロボット需要の潮流が失われることはありません。
目先のPTS取引の数字やネット上の極端な悲観論に惑わされることなく、受注残高の推移、半導体サイクルの転換点、そしてファナックをはじめとする競合との差別化ポイントを冷静に見つめること。これこそが、安川電機という日本を代表するメカトロニクス企業と向き合い、株式市場で堅実な成果を上げるための決定的なアプローチとなります。