「業務スーパー」を全国にフランチャイズ展開し、独自の製販一体体制で圧倒的な価格競争力を誇る神戸物産(東証プライム・3038)。相次ぐ食品値上げとインフレ局面において、消費者の生活防衛意識を背景に店舗網と売上高を順調に拡大させています。しかし、株式市場に目を向けると、順調な店舗人気とは裏腹に、急激な為替変動や市場の期待値とのギャップから株価が一時的に急落するなど、ボラティリティの高さが際立つ局面も少なくありません。
個人投資家の間では「好決算に見えるのになぜ下落するのか」「円高局面での買い時はいつか」といった議論が白熱しています。本稿では、神戸物産の直近の業績推移や為替デリバティブの影響、配当金や株主優待制度の最新動向を網羅的に検証し、アナリスト予想や目標株価を踏まえた決定的な投資判断の材料を解説します。
【2026年最新】神戸物産の業績推移と収益構造|インフレ下で稼ぐビジネスモデルの真相
神戸物産の強さを語る上で欠かせないのが、自社グループ工場で製造するプライベートブランド(PB)商品と、世界各地から直輸入する専売商品の組み合わせによる「製販一体」のサプライチェーンです。一般的な食品スーパーの営業利益率が1〜3%前後にとどまる中、神戸物産は卸売事業を主軸としながら7〜9%台という高水準の営業利益率を叩き出し続けています。
決算発表資料の推移を辿ると、売上高は右肩上がりの成長基調を維持しています。物価高に伴う節約志向の高まりは同社にとって強力な追い風であり、一般消費者層の来店頻度増加が既存店売上高を力強く牽引してきました。しかし、売上高の拡大ペースに対して経常利益や純利益がブレる局面が存在します。その主因となっているのが、海外からの原材料・製品輸入に伴う為替予約取引などのデリバティブ損益です。
同社は為替変動リスクを平準化するため先物為替予約を積極的に活用していますが、決算期末の為替レートによって時価評価損益(営業外損益)が計上されます。本業の営業利益が過去最高を更新していても、急速な為替変動によって経常利益が見かけ上目減りし、短期筋の売りを誘発するトリガーとなってきた経緯があります。
なぜ急落したのか?神戸物産の株価下落理由と為替(円高・円安)の影響を徹底検証
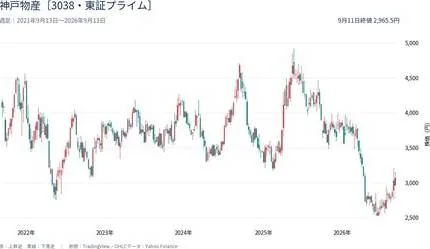
「業績は悪くないのに株価が下落した」という現象の裏には、神戸物産特有の構造的要因と市場心理のすれ違いが存在します。直近の市場データや3038チャートの値動きから分析できる主な下落理由は以下の3点に集約されます。
第1に、市場コンセンサス(アナリスト予想平均)と会社予想の乖離です。成長企業として高い評価を受けている神戸物産には、市場から常に強気な利益成長が期待されます。しかし会社側の期初ガイダンスは為替前提やエネルギーコストの上昇を極めて保守的に見積もる傾向があり、決算発表直後に「成長鈍化」と捉えたアルゴリズムや短期資金の失望売りを招きやすい特徴があります。
第2に、急激な円安進行による原価率の上昇です。神戸物産は圧倒的な低価格を維持するために仕入れコストの急増を即座には末端価格へ転嫁せず、自社努力で吸収するタイムラグを設けるケースがあります。この期間中は売上総利益率(粗利率)が一時的に悪化し、利益の伸び悩みとして表面化します。
第3に、バリュエーション調整(PERの修正)です。過去のチャートを振り返ると、PERが30倍〜35倍を超える高評価水準まで買われた局面では、わずかなネガティブサプライズでも利益確定売りが連鎖し、テクニカル的なサポートラインを割り込む調整局面が生じています。
【データ比較】神戸物産(3038)の主要指標・目標株価と競合セクター比較
神戸物産の投資価値を客観的に測るため、最新の財務指標、配当利回り、優待利回り、および主要アナリストによる目標株価コンセンサスを整理しました。
| 項目 | 詳細・数値データ | 一般的な小売・食品業界の基準 | 編集部の見解・評価 |
|---|---|---|---|
| 予想PER(株価収益率) | 22倍 〜 28倍 前後 | 15倍 〜 20倍 前後 | 製販一体の高利益率が評価され、小売セクター平均よりプレミアムが付与されている状態。 |
| 配当利回り・配当性向 | 利回り:約0.8% 〜 1.2% 配当性向:20%台前半 |
利回り:2.5% 〜 3.5% 配当性向:30% 〜 40% |
インカムゲイン銘柄ではなく、利益を工場増設や物流投資へ再投資する成長株(グロース)型の還元姿勢。 |
| 株主優待制度の内容 | 業務スーパー商品券(10月末権利) ※保有株数・期間に応じて贈呈 |
買物割引券や自社製品セット | 日常的に業務スーパーを利用する層には実質的な利回りが高く、個人投資家の長期保有動機として機能。 |
| アナリスト予想・目標株価 | 中立〜強気が混在 目標株価レンジ:4,000円 〜 4,800円 |
セクター平均並み | 円高局面での利益押し上げ余地を評価する声が多い一方、国内店舗の飽和懸念が上値を抑える論点に。 |
【実態検証】投資家掲示板の生の声と店舗現場のリアルな購買動向
株式市場における評価と、実際の店舗現場におけるユーザー体験の間には、どのような温度差があるのでしょうか。個人投資家が集う各種掲示板やSNS、そして実際の業務スーパー店頭における観察調査を行いました。
投資家向けコミュニティ掲示板(Yahoo!ファイナンス掲示板や5ちゃんねる投資板など)では、「決算のたびにデリバティブ損失で乱高下するので決算跨ぎが怖い」「円高トレンドに入れば爆発的な利益改善が期待できるはず」といった、為替動向に対する警戒と期待が交錯しています。特に、円高に振れた瞬間に急反発する傾向を熟知した中長期トレーダーによる押し目買い狙いの投稿が目立ちます。
一方、実際の店舗現場に足を運ぶと、平日・休日を問わず主婦層から単身者、飲食店関係者まで幅広い客層でレジ待ちの列が形成されています。冷凍食品、調味料、輸入菓子といった定番PBの棚回転率は極めて高く、他社スーパーが相次いで値上げを実施する中でも「価格優位性の差が縮まっていない」という消費者心理が強固に定着しています。生活防衛というマクロトレンドにおいて、業務スーパーのブランドロイヤルティは揺らいでいません。
一般に知られていない盲点とネットの誤解|円高メリット株の真相
神戸物産についてネット上で頻繁に語られる言説の中には、ビジネス構造の理解不足に基づく誤解が散見されます。投資判断を見誤らないために知っておくべき盲点を整理します。
誤解①:「完全な円高メリット株だから、円安時は業績が崩壊する」
市場では「神戸物産=円高関連銘柄」の代表格として扱われますが、同社は国内にも多数の食品加工工場を保有しており、国内産原材料を活用した内製化PB商品の比率を高めています。輸入商品でコストが嵩む場合でも、国内工場製品の粗利でカバーできるポートフォリオを構築しており、極端な業績崩壊を起こしにくい防衛体制が整っています。
誤解②:「全国1,000店舗を超えて国内出店余地は限界に達した」
国内店舗網の飽和(カニバリゼーション)を懸念する声がありますが、都市型小型店舗の展開や、ロードサイド大型店へのリロケーション(増床移転)、さらには総菜・弁当専門店「馳走菜(ちそうな)」を併設した新フォーマット店舗の導入により、1店舗あたりの売上高と客単価を底上げする戦略が進行しています。単純な店舗数増だけに依存しない成長モデルへの転換が進んでいます。
【プロの結論】買い時はいつか?投資判断の分水嶺とリスク管理の教訓
神戸物産(3038)の株価推移と企業特性を踏まえた上で、投資家はどのような基準でエントリーを検討すべきでしょうか。行動経済学や市場心理の観点から導き出される結論は以下の通りです。
個人投資家が陥りやすい罠に「生活実感バイアス」があります。「いつ行っても店が混んでいるから株価も上がり続けるはずだ」と過信し、高値圏のPER水準で飛びついてしまう行動です。株式市場では「人気があること」自体はすでに株価へ織り込まれており、そこからの利益成長ペースが市場予想を上回るかどうかが株価を動かします。
【プロの結論】おすすめできる投資家・慎重になるべき投資家の判断基準▼ 向いている投資家(買いを検討できる条件)
- 為替が円高方向へシフトする中長期トレンドを見込んでいる人
- 決算発表前後のボラティリティによる急落時(押し目)を冷静に拾い、数年単位で保有できる人
- 配当利回りの低さを許容し、キャピタルゲインと株主優待(業務スーパー利用)を重視する人
▼ 慎重になるべき投資家(エントリーを避けるべき条件)
- 年利3〜4%以上の高配当インカムゲインを主目的にしている人
- 短期的な決算ギャンブルで即座に利益を確定させたい人
- 為替レートの変動による株価の上下動に精神的ストレスを感じやすい人
【神戸物産の株価】に関するよくある質問(FAQ)
Q1:神戸物産の配当金と株主優待の権利確定月はいつですか?
A1:神戸物産の決算期は10月末日です。そのため、配当金および株主優待(業務スーパー商品券等)の権利確定月は10月末となります。優待の進呈基準や保有期間の条件については、権利付最終売買日までに公式の最新開示情報を必ずご確認ください。
Q2:為替が円高になると神戸物産の株価はなぜ上がりやすいのですか?
A2:神戸物産は世界各地から自社直輸入で食材を仕入れているため、円高が進行すると輸入仕入れコストが大幅に低下し、売上総利益率(粗利率)が改善するためです。また、為替予約デリバティブの評価損益も好転しやすく、純利益の押し上げ要因となることから、市場で「円高恩恵銘柄」として買いが集まりやすくなります。
Q3:初心者が新NISAの成長投資枠などで中長期保有する銘柄として適していますか?
A3:独自のビジネスモデルによる高い参入障壁と底堅い生活防衛需要を持つため、中長期の成長株ポートフォリオの一角として適格性を持っています。ただし、為替要因による株価の波が大きいため、株価が急落したタイミングやPERが過去平均のレンジ下限(20倍近辺)まで調整した局面で分散してエントリーすることがリスクを抑えるポイントです。
神戸物産(3038)は、デフレ・インフレのあらゆる局面で消費者の支持を集め続ける類稀な小売・卸売企業です。強力な製販一体サプライチェーンと圧倒的なPB商品力は、同社の競争優位性の源泉として今後も機能し続けると考えられます。
株価の将来予測においては、単に「店舗が繁盛しているか」を見るだけでなく、「為替トレンドの方向性」「会社予想と市場期待の乖離」「PERの割高・割安水準」の3要素を冷静に見極める姿勢が不可欠です。目先の決算ノイズや一時的な下落局面に過剰反応することなく、事業の構造的な強みと適正なバリュエーションを見極めた上で投資判断を下すことが、中長期的なリターンへの最短ルートとなります。