世界的な人工知能(AI)の実用化加速と先端半導体への設備投資ラッシュを背景に、半導体微細加工の心臓部を握る化学メーカー・東京応化工業(4186)への市場の関心がかつてない高まりを見せています。フォトレジスト(感光材)分野で世界トップクラスのシェアを誇る同社ですが、株式市場ではシリコンサイクルの波や為替変動、さらには次世代半導体技術の覇権争いによって、株価が急変動する局面も少なくありません。
日本経済新聞やYahoo!ファイナンス、みんかぶ等の主要金融メディアでも連日売買動向が報じられる中、「現在の株価水準は割安なのか」「配当利回りや将来性を踏まえた適正な買い時はいつか」と頭を悩ませる投資家は多いはずです。本稿では、同社の最新決算データ、フォトレジストにおける圧倒的な競争力、アナリスト予想、そして市場心理の深層までを多角的に徹底検証します。
【2026年最新】東京応化工業の株価推移と急変動をもたらした決定的要因
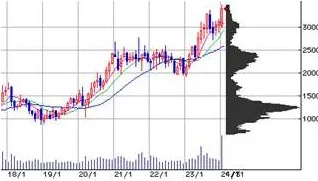
東京応化工業の株価推移を振り返ると、先端半導体の技術革新サイクルと完全に連動しながら大きな波動を描いてきたことが分かります。近年の急変動における最大のトリガーとなったのは、生成AIの急速な普及に伴う広帯域メモリ(HBM)や最先端ロジック半導体の爆発的な需要拡大です。これに伴い、微細化に不可欠なEUV(極端紫外線)向けレジストや、パッケージング工程で用いられる厚膜レジストの出荷が急伸しました。
一方で、東京応化工業決算速報や四半期開示のタイミングでは、市場コンセンサスとのわずかなギャップから株価が一時的に乱高下する場面も見られます。シリコンウエハの投入量やファウンドリ各社の稼働率調整が先行指標として意識されやすく、決算発表直後には短期筋の利益確定売りが先行することも珍しくありません。
加えて、過去に実施された東京応化工業株式分割によって個人投資家の売買参加ハードルが大幅に下がったことも、日々の売買高増加とボラティリティの上昇に寄与しています。単元あたりの投資金額が抑えられたことで幅広い層に資金が裾野を広げた一方、市場センチメントの変化に即座に反応しやすい相場環境が形成されています。
世界シェア首位の強みと将来性|フォトレジスト市場における圧倒的防壁
投資家が最も注目すべき本質的な価値は、同社が築き上げた参入障壁の高さにあります。東京応化工業フォトレジストシェアは、レガシー領域から最先端領域に至るまでグローバルで常にトップクラスを維持しており、とりわけ最先端のArF液浸やEUV向けにおいてJSRや信越化学工業など限られた競合と世界市場を寡占しています。
フォトレジストは単なる化学薬品ではなく、半導体メーカー各社の露光装置やウエハ基板の特性に合わせてナノメートル単位でカスタマイズされる極めて高度な「すり合わせ技術」の結晶です。一度ラインに採用されると、歩留まりリスクの観点から他社製品への切り替え(スイッチング)が極めて困難になります。この強固なロックイン効果こそが、同社の高い営業利益率と安定したキャッシュフローの源泉です。
今後の東京応化工業将来性を占う上では、前工程の微細化だけでなく、3D積層やチップレット技術と呼ばれる「後工程(アドバンスト・パッケージング)」への展開が鍵を握ります。同社は感光性絶縁材料や接合材料など後工程向けソリューションでも世界をリードしており、微細化の物理的限界が叫ばれる半導体業界において、二重の成長ドライバーを確保している点が極めて大きな強みです。
【データ比較】主要指標・配当金推移とアナリストの目標株価コンセンサス
投資判断を下す上で欠かせない財務指標、配当方針、市場予想を客観的データに基づいて整理しました。半導体材料関連銘柄の標準値と比較検証します。
| 項目 | 東京応化工業(4186)の実績・指標 | 化学・半導体材料セクター平均 | 編集部の見解・評価 |
|---|---|---|---|
| 営業利益率 | 約15%〜18%前後(高水準推移) | 8%〜11%程度 | 高付加価値な最先端材料の比率が高く、セクター内でも突出した収益性。 |
| 東京応化工業配当金推移 | 累進的な増配基調、配当性向30%超・DOE重視 | 配当性向25%〜30% | 業績変動があっても減配しにくい安定配当姿勢が明確で、長期保有に適する。 |
| 東京応化工業目標株価 | 主要証券コンセンサス:強気〜中立(上値余地あり) | - | アナリストの東京応化工業株価見通しは先端分野の需要回復を織り込み強気傾向。 |
| 自己資本比率 | 70%以上(実質無借金経営水準) | 50%〜55%程度 | 不況耐性が極めて高く、先行研究開発への巨額投資を自己資金で賄える盤石さ。 |
公式発表資料および決算データからも明らかな通り、強固な財務体質を背景とした研究開発投資と積極的な株主還元が両立されています。発表された東京応化工業業績予想においても、先端半導体向けの高純度化学薬品の売上構成比率が年々高まっており、収益構造の質的転換が進んでいることが確認できます。
【実態検証】投資家のリアルな声|PTS株価・株探掲示板から見える需給の真実
日々の市場取引において、投資家コミュニティは同社の値動きをどのように捉えているのでしょうか。4186株価チャートをテクニカル分析するトレーダーと、中長期のファンダメンタルズを重視する投資家との間で、見解の相違が鮮明に現れています。
決算発表日の夜間取引において、東京応化工業PTS株価はガイダンスの保守的な数値に対して過敏に売られる傾向が時折見られます。しかし、翌営業日の本市場が開くと、機関投資家の冷静な買い付けによって下げ幅を急速に縮小するケースが幾度となく観測されてきました。これは、短期筋主導のパニック売りを中長期筋が好機と捉えて吸収している構図を示唆しています。
また、東京応化工業掲示板株探やSNS上のコミュニティを精査すると、「シリコンサイクルの谷で仕込み、ピークで一部利確する」というサイクル投資の王道を実践する古参投資家の声が目立ちます。一方で、AIバブルの加熱による短期急騰時に飛びつき、その後の調整局面で含み損を抱えた個人投資家による悲観的な投稿が交錯するなど、市場心理の振れ幅が依然として大きい銘柄である実態が浮き彫りになっています。
一般に知られていない盲点とネットの誤解|シクリカルリスクと次世代技術の影
ネット上の情報では「半導体需要が伸び続ける限り、株価は右肩上がりで安心」といった過度な楽観論が散見されますが、そこには見落としてはならない構造的な盲点が存在します。
第1の盲点は、「シリコンサイクルのタイムラグ」です。半導体デバイス自体の需要が回復しても、ファウンドリやメモリメーカーが抱える材料在庫が適正水準に戻るまでは、レジストメーカーへの発注回復に数ヶ月のタイムラグが生じます。このズレを理解していないと、業界ニュースと株価の逆行現象に動揺することになります。
第2の盲点は、「地政学リスクとサプライチェーンの再編」です。先端半導体の製造拠点が日米台欧へと分散する中、東京応化工業も現地生産体制の強化を進めています。しかし、これに伴う先行設備投資費用の増加や現地立ち上げに伴う一時的な固定費負担は、短中期の利益率を圧迫する要因となり得ます。
加えて、次世代露光技術であるHigh-NA EUVへの移行や、ナノインプリントなどの代替技術の台頭に対する過度な懸念も一部で囁かれますが、現時点でフォトレジストが不要になる技術的兆候はありません。むしろ微細化が進むほど材料に求められる純度と配合難易度が跳ね上がるため、参入障壁は一層強固になっているのが現実です。
【プロの結論】東京応化工業の買い時と向いている人・慎重になるべき人の判断基準
行動ファイナンスや市場心理の観点から見ると、半導体関連株への投資で失敗する最大の要因は「高揚感に包まれた最高値圏での追随買い」と「業績悪化報道に耐えかねた底値圏での狼狽売り」です。感情を排した客観的な投資判断が大切です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準▼ 東京応化工業への投資が向いている人
- 中長期(3〜5年以上)の保有を前提とできる人:AI半導体市場の持続的拡大とシリコンサイクルの恩恵をフルに享受できます。
- 配当とキャピタルゲインのバランスを重視する人:財務基盤が鉄壁であり、安定したインカムゲインを得ながら株価成長を待てます。
- 押し目買いを淡々と実行できる人:市場全体の地合い悪化や短期的な下方修正局面を冷静にチャンスと捉えられるメンタルを持つ人に最適です。
▼ 投資に慎重になるべき人
- 数日から数週間の短期トレードで確実に勝ちたい人:ボラティリティが高く、機関投資家のアルゴリズム取引に巻き込まれやすいリスクがあります。
- 株価の評価損(ドローダウン)に精神的ストレスを感じやすい人:半導体サイクルに応じた20%〜30%の価格調整は日常茶飯事であるため、過度な集中投資は避けるべきです。
結論として、東京応化工業買い時のシグナルは「業績の下方修正や半導体不況の報道が出尽くし、PERや株価チャートが移動平均線から大きく下方乖離した調整局面」にあります。相場が総悲観に傾いたタイミングこそ、同社の圧倒的な競争力と将来性を信じて時間分散でエントリーすべき絶好のタイミングと言えます。
【東京 応化 工業 株価】に関するよくある質問(FAQ)
Q1:東京応化工業の株価が急落する主な理由は何ですか?
A1:主に半導体サイクル(シリコンサイクル)の調整局面における需要減速懸念や、四半期決算発表時の保守的な業績予想発表、外国為替相場(円高進行)による採算悪化懸念などが挙げられます。ただし、構造的な競争力低下による急落は極めて稀です。
Q2:東京応化工業の配当金は減配されるリスクがありますか?
A2:同社は極めて健全な自己資本比率(70%以上)と潤沢な手元資金を保有しており、DOE(株主資本配当率)を意識した安定的な配当政策を掲げています。業績連動による一時的な増減の可能性はゼロではありませんが、大幅な減配リスクは他社に比べて極めて低い水準に抑えられています。
Q3:JSRや信越化学工業など他の半導体材料株との違いは何ですか?
A3:信越化学工業がシリコンウエハから塩ビまで手掛ける巨大コングロマリットであるのに対し、東京応化工業はフォトレジストや高純度化学薬品に特化した「高機能スペシャリティケミカル企業」です。半導体微細化の進展による業績レバレッジがダイレクトに効きやすい点が大きな特徴です。
東京応化工業は、最先端半導体製造において世界中から代替が利かない「チョークポイント(要衝)」を押さえた稀有な日本企業です。AIインフラの拡張、自動運転の進展、先端パッケージングの進化といった構造的成長トレンドは今後も揺るぎません。
株価の短期的なアップダウンに一喜一憂することなく、業界動向や財務データを冷静に見極め、シクリカルな調整局面を味方につけた投資アプローチを取ることが、長期的な果実を手にするための王道と言えます。