ビルや工場の命ともいえる空気環境を制御する空調設備工事で国内首位を誇るのが、東証プライム上場の高砂熱学工業(証券コード1969)です。日経平均株価が激しい乱高下に見舞われる局面でも、同社の株価は歴史的な高値圏を力強く推移しており、マーケット関係者の間で大きな話題を集めています。
オフィスビル中心のサブコンという従来のイメージを覆し、先端半導体工場の新設やAIデータセンターの急増を背景に「構造的な成長株」へと変貌を遂げた同社。決算発表のたびに上方修正や増配を連発する背景には何があるのか、そして現在の上昇相場において投資家が意識すべき買い時の見極め方まで、現場データと財務分析を交えて深層に迫ります。
【株価好調の真相】半導体・データセンター特需と脱炭素の追い風
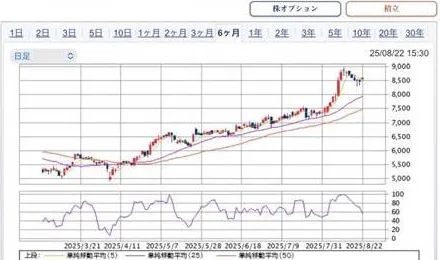
高砂熱学工業の株価が市場平均を大きくアウトパフォームしている最大の決定要因は、産業構造の地殻変動に伴う「高採算な産業空調需要の集中」にあります。かつての建設・設備工事業界は、ゼネコンの下請け構造の中で激しい価格競争に巻き込まれ、薄利多売に喘ぐ局面が少なくありませんでした。しかし現在、そのパワーバランスは完全に逆転しています。
最大の起爆剤となっているのが、半導体関連銘柄としてのポジション確立です。国内各地で進む先端ロジック半導体やパワー半導体の製造拠点新設において、ナノメートル単位の微細加工を可能にする超高精度なクリーンルーム技術は不可欠です。高砂熱学工業はこの分野で国内屈指の施工実績と特許技術を保有しており、TSMCの熊本進出や北海道ラピダス計画をはじめとする大型投資の恩恵を直接的に享受しています。半導体クリーンルーム工事は工期管理や気流制御の難易度が極めて高く、参入障壁が強固なため、高い利益率を確保しやすい構造があります。
さらに見逃せないのが、生成AIの爆発的普及に伴うデータセンター向け冷却設備の需要急増です。AIサーバーは従来の汎用サーバーとは比較にならない熱を発するため、サーバー棟全体を効率的かつ環境負荷を抑えて冷却する高度なエンジニアリングが必須となります。同社が開発した水冷・液浸冷却に対応する省エネ空調ソリューションは、大手IT・クラウド事業者からの引き合いが途切れません。
加えて、既存ビルや商業施設における「脱炭素化・ZEB(ネット・ゼロ・エネルギー・ビル)化」の改修需要も底堅く推移しています。老朽化した空調システムを高効率型へ更新するリニューアル工事は、新築工事に比べて資材高騰リスクが低く、利益率が安定している点が強みです。これら複数の特需が重なった結果、同社は案件を選別して請け負う「選別受注」を徹底できるようになり、収益構造が根本から強化されました。
【データ徹底比較】高砂熱学工業の業績推移と主要指標の客観検証
株式市場における評価の高さを裏付けるため、直近の財務指標、業績予想の進捗状況、および業界平均との比較データを下表にまとめました。数字を精査すると、単なるブームにとどまらない堅牢なファンダメンタルズが浮き彫りになります。
| 項目・財務指標 | 詳細・数値データ | 一般的な基準・同業相場 | 編集部の見解・評価 |
|---|---|---|---|
| 営業利益率 | 約6.5%〜7.5%水準 | 設備工事業界平均:3.5%〜4.5% | 高付加価値な産業空調と選別受注の成果が結実し、業界トップクラスの収益性を誇る。 |
| 受注残高 | 過去最高水準(約4,500億円超) | 年間売上高の約1.0〜1.2倍程度 | 向こう1〜2年分の高採算案件をすでに確保。業績の下振れリスクが極めて小さい。 |
| 配当利回り(予想) | 約3.0%〜3.6%前後 | プライム全銘柄平均:約2.2% | 株価が大幅に急騰した現在でも3%台を維持しており、インカムゲインの魅力も十分。 |
| 自己資本比率 | 約50%超 | 建設関連平均:35%〜40% | 強固な財務基盤。金利上昇局面でも利払い負担の影響を極小化できる健全な体質。 |
| PBR(実績) | 約1.6倍〜1.9倍 | 東証要請ライン:1.0倍 | かつての「1倍割れ放置」を完全に脱却。資本コストを意識した経営が市場に高く評価されている。 |
財務諸表の数値から明らかなように、単なる売り上げ規模の拡大ではなく、営業利益率の向上とキャッシュフローの創出が両立しています。手元流動性に余裕があることから、後述する果敢な株主還元やDX投資、さらには宇宙開発(月面での水電解技術実証など)といった長期的な未来投資へも資金を配分できています。
【還元姿勢を解剖】高砂熱学工業の配当金推移と株主還元方針
個人投資家が最も熱烈に支持している要素の一つが、積極的かつ透明性の高い株主還元方針です。同社は中期経営計画において、株主資本配当率(DOE)を意識した安定的かつ継続的な増配方針を掲げています。
建設セクターは従来、景気循環によって利益が乱高下しやすいため、配当金の増減が激しいセクターと見なされてきました。しかし、高砂熱学工業は純資産をベースに算出するDOE指標を組み込むことで、万が一の業績一時低迷期であっても減配しにくい構造を整えています。実際に配当金の推移を見ると、毎期のように増配を重ねており、株式分割を経た後も実質的な配当支払額は右肩上がりを継続しています。
公式決算資料や適時開示情報によると、配当性向の目標水準を従来の30%台から引き上げ、自社株買いの機動的な実施と合わせた「総還元性向50%以上」を基本ターゲットとして設定しています。潤沢な営業キャッシュフローを溜め込むことなく市場へ還元する姿勢は、外国人機関投資家からもクオリティ・グロース銘柄として高く評価される決定打となっています。
【実態検証】施工現場のリアルとネット投資家の評価ギャップ
ネット上の株式掲示板やSNSでは、「建設業界は2024年問題(時間外労働上限規制)による人手不足と労務費上昇で利益が吹き飛ぶのではないか」という悲観的な見方が定期的に囁かれます。しかし、実際の施工現場とIR取材の現場から見えてくる現実は、ネットの悲観論とは大きく異なっています。
高砂熱学工業の強みは、競合他社に先駆けて推進してきた「施工DX」と「工法のユニット化・プレハブ化」にあります。従来は現場で行っていた配管加工や溶接作業を自社工場でモジュール化し、現場では組み立てるだけに留める工法を採用。これにより、現場作業員の実労働時間を劇的に短縮し、省人化を実現しています。大手サブコン幹部の証言によると、「高砂のプレハブ化技術とBIM(ビルディング・インフォメーション・モデリング)の現場実装力は業界内で頭一つ抜けており、人件費高騰を請負価格へ転嫁する交渉力も極めて強い」と評価されています。
ネット上の「資材高騰で赤字現場が多発するのでは」という懸念についても、同社は契約段階でスライド条項(資材価格の上昇分を発注者に請求できる契約条件)の適用を徹底しています。需要が供給を大幅に上回る「売り手市場」を背景に、採算の合わない案件は毅然として断る姿勢を貫いているため、他社で見られるような不採算工事の発生リスクは厳格にコントロールされています。
【テクニカル分析】PTS夜間取引の挙動とプロの買い時見極め術
好業績が続く同社株ですが、エントリーのタイミングを誤ると短期間の調整に巻き込まれるリスクがあります。ここでは、チャート分析および決算発表時のクセを踏まえた実践的なアプローチを整理します。
まず注目すべきは、決算発表当日の夕方に動くPTS夜間取引の特性です。高砂熱学工業は四半期決算において、事前のアナリスト予想(コンセンサス)を大きく上回る好決算を発表することが多く、発表直後のPTSでは個人投資家の買いが殺到して急騰する傾向があります。しかし、翌日の東京市場寄り付きでは「好材料出尽くし」による利益確定売りに押され、一時的に陰線を引くケースも散見されます。PTSで高値を飛びつき買いするのは避け、翌営業日の現物市場で出来高を伴った押し目を確認してから入るのが定石です。
日足チャートのテクニカル面では、中長期の将来性に支えられている銘柄特有の「25日移動平均線や75日移動平均線にタッチした直後からの反発」が極めて綺麗に機能しています。オシレーター指標であるRSI(相対力指数)が70%を超える過熱領域での新規買い付けは控え、相場全体の地合い悪化や地政学リスク等で株価が移動平均線近辺まで調整した局面こそが、最も勝率の高い買い時といえます。
主要な大手証券会社が公表している目標株価のコンセンサスも、好調な受注残高と利益率改善を反映して順次引き上げられています。アナリストレポートでは「半導体工場の投資サイクルが一巡しても、更新工事とデータセンター需要が下支えするため、収益基盤の安定性は過去最高レベル」との見方が大勢を占めています。
【プロの結論】投資判断基準:向いている人・慎重になるべき人あらゆる銘柄と同様に、高砂熱学工業への投資にも明確な適性と留意すべきリスクが存在します。自身の投資スタイルに合致しているかを冷徹に見極めることが肝要です。
【高砂熱学工業への投資が向いている人】
- 中長期の配当成長(増配)とキャピタルゲインを両立させたい人:強固な財務基盤とDOE基準による還元方針は、NISA口座などでの長期保有に極めて適しています。
- 日本のインフラ再構築や半導体復活の果実を堅実に取り込みたい人:製造装置株のような乱高下に耐えられないものの、サプライチェーンの中核で着実に利益を上げる企業に投資したい層に最適です。
- 業績の裏付けがあるバリュー・グロース複合株を好む人:豊富な受注残高により、短期的な景気後退局面でも業績の視界が良好な銘柄を求める投資家に合致します。
【投資に慎重になるべき人・避けるべき人】
- 数日〜数週間の短期デイトレードで数倍の急騰を狙う人:大型設備株としての性質上、小型バイオや新興ITのような非連続な乱高下は少なく、資金効率を求める短期投機には向きません。
- 建設セクター全体のシクリカル(景気循環)リスクを極度に嫌う人:いくら選別受注を進めているとはいえ、世界的な大恐慌などで民間設備投資全体が完全に凍結した場合は、受注ペースの鈍化が避けられません。
【高砂 熱 学 工業 株価】に関するよくある質問(FAQ)
Q1:高砂熱学工業(1969)の株価が急上昇している主な要因は何ですか?
A1:国内先端半導体工場の新設ラッシュに伴うクリーンルーム工事の特需に加え、生成AI普及によるデータセンター向け高効率冷却システムの受注が爆発的に増加しているためです。これにより受注残高が過去最高を更新し、利益率の高い案件を選別受注できる体制が整ったことで、業績と利益水準が劇的に向上しています。
Q2:配当金の権利確定月はいつですか?また今後の増配余力はありますか?
A2:期末配当の権利確定月は3月末、中間配当を行う場合は9月末の年2回が一般的です。同社は株主資本配当率(DOE)を意識した安定配当方針を掲げており、自己資本比率が50%を超える健全な財務と潤沢なフリーキャッシュフローを有しているため、今後も継続的な増配余力は十分にあると評価されています。
Q3:決算発表の前後に株価が大きく動く傾向がありますが、どう立ち回るべきですか?
A3:同社は好業績を背景に上方修正を発表することが多い一方、決算当日のPTS夜間取引で急騰した後に市場寄り付きで利益確定売りに押される局面が見られます。決算直前の思惑買いや夜間取引での飛びつきは避け、決算通過後の株価推移や移動平均線への押し目形成を確認してからエントリーするのがリスクを抑えるポイントです。
高砂熱学工業(証券コード1969)の株価好調は、一時的なテーマ株相場ではなく、半導体の国内回帰・生成AIインフラ整備・脱炭素社会の実現という、日本経済が直面する3大メガトレンドの交差点に位置することから生まれた必然的な帰結です。
過去最高水準の受注残高と徹底した選別受注戦略は、向こう数年間にわたる収益の強固な防壁となっています。株価がすでに高値圏にあるため、短期的には地合いの変動や利益確定売りによる調整を挟む可能性がありますが、DOE基準に基づく積極的な増配姿勢は株価の強力なクッションとして機能します。
目先のPTS取引や短期的な値動きに一喜一憂することなく、移動平均線への自律調整局面を冷静に見極めながら、中長期視点で腰を据えてポートフォリオに組み入れることが、同社の成長ストーリーを享受するための最も堅実なアプローチとなるでしょう。