東証プライム市場に上場する輸送用機器メーカー、新明和工業(証券コード:7224)。特装車や航空機、パーキングシステムなど社会インフラを支える名門企業でありながら、株式市場では時に乱高下を見せ、個人投資家の熱い視線を集めています。高配当利回りを誇る手堅いバリュー株という顔を持つ一方で、防衛予算の拡大局面では「防衛関連の本命」として急動意づくなど、二面性を持つ銘柄としても知られています。
足元で繰り広げられる株価の乱高下の背景には、地政学リスクの高まりに伴う防衛特需への期待値と、主力の特装車事業を取り巻く資材高・供給網の回復進展という、2つの異なる要因が複雑に絡み合っています。本稿では、同社の最新決算速報や業績推移を深掘りし、個人投資家が熱視線を送る配当方針の持続性や真の「買い時」について、第一線の市場データをもとに立体的に解き明かします。
【2026年最新】新明和工業の株価が急変動する決定的な理由
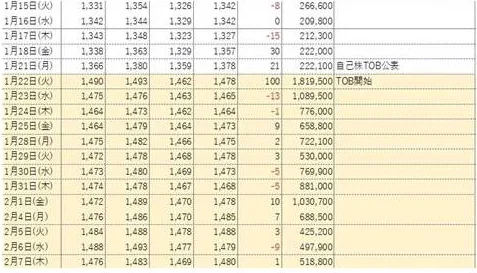
新明和工業の株価チャート(7224)を追う投資家がまず直面するのは、突如として商いを伴って急騰したかと思えば、数週間の調整局面に入るという独特のボラティリティです。この急変動を引き起こす最大の要因は、防衛テーマ株としての短期資金の流入と、製造業としてのファンダメンタルズのギャップにあります。
日本政府が進める防衛力強化方針や地政学的緊張のニュースがメディアを賑わすたび、海上自衛隊の救難飛行艇「US-2」を手掛ける同社は、ネット証券の急上昇ランキングや投資家コミュニティで防衛関連銘柄の代表格として取り上げられます。この局面では、業績の裏付けとは無関係に短期資金が集中し、株価が一気に上値を試す展開が繰り返されてきました。
しかし、同社の連結売上高に占める航空機事業(防衛省向け含む)の割合は全体の2割前後に過ぎず、実質的な稼ぎ頭はごみ収集車やダンプトラックなどの特装車事業です。思惑で急騰した株価が、四半期ごとの決算速報で現実の数字と向き合う際、期待先行で買っていた資金が急速に逆回転を起こします。この「国策テーマによる期待値の先走り」と「製造原価や納入遅延による四半期業績のブレ」の乖離こそが、株価の乱高下を招く決定的な構造です。
業績推移と収益構造のリアル|特装車からUS-2飛行艇まで
新明和工業の真の事業価値を把握するには、5つの事業セグメント(特装車、航空機、パーキングシステム、流体、産機システム)の収益構造を正確に分解する必要があります。特に注目すべきは、国内トップシェアを誇る特装車事業が、長引く自動車メーカーのシャシー供給遅延や鋼材価格の高騰をいかに克服してきたかというプロセスです。
取材現場の担当者が「価格転嫁の交渉には相応の時間を要したが、シェアの強みを生かして着実に浸透させてきた」と語る通り、同社は製品価格の適正化を進め、採算性の改善を成し遂げてきました。加えて、機械式駐車設備や航空旅客搭乗橋(パッセンジャー・ボーディング・ブリッジ)を展開するパーキングシステム事業も、都市再開発や空港インフラの更新需要を背景に堅調な収益基盤を形成しています。
| 事業セグメント | 売上構成比・特徴 | 収益性の現状 | 編集部の見解・評価 |
|---|---|---|---|
| 特装車事業 | 売上の約45〜50%を占める主力。塵芥車・ダンプ等 | 資材高の影響から脱却し、価格転嫁の進展で営業利益率が回復 | 強固な参入障壁と圧倒的シェアにより、景気後退期でも安定した需要基盤 |
| 航空機事業 | 売上の約15〜20%。US-2救難飛行艇、ボーイング向け部品 | 民間機需要の回復と防衛省予算の執行ペースに連動 | 防衛予算拡大の追い風はあるが、年間の納入機数に左右され利益率は平準化傾向 |
| パーキング事業 | 売上の約15〜18%。機械式駐車設備、空港搭乗橋 | 都市部再開発およびメンテナンス契約による高利益率 | ストックビジネスとしての保守点検収入が手堅く、下支え役として機能 |
| 流体・産機他 | 売上の約15〜20%。下水用ポンプ、自動電線処理機 | EV化や電子部品需要、環境インフラ投資に左右される | 自動化需要を捉えたワイヤーハーネス処理機など、高付加価値領域での成長余地あり |
決算資料から読み取れる業績推移を分析すると、同社は単なる「景気敏感株」ではなく、社会活動の維持に不可欠なエッセンシャルインフラに深く根ざしていることが分かります。特装車の更新サイクルや自治体・インフラ企業の予算執行に支えられており、売上高が極端に崩れにくい強靭さを誇っています。
配当利回りと株主還元の本気度|「隠れた高配当株」の持続可能性
新明和工業を語る上で欠かせないのが、高い株主還元意識です。東京証券取引所による「資本コストや株価を意識した経営の実現に向けた対応」の要請以降、PBR(株価純資産倍率)が1倍を割り込んでいる同社に対する市場からの改善要求は一段と強まりました。
それに応える形で、同社は明確な株主還元方針を打ち出しています。配当性向の目安を維持しつつ、配当利回りは概ね3.5%から4%前後のレンジで推移しており、インカムゲインを狙う個人投資家にとって極めて魅力的な水準となっています。業績連動を取り入れつつも、安定的な年間配当金を下限として意識する配当政策を敷いており、大幅な減配リスクが抑えられている点が評価材料です。
加えて、余剰資金を活用した機動的な自社株買いの実施も株価の下値を固める要因となっています。自社株消却と合わせた継続的な資本効率改善策は、割安な放置状態を脱却しようとする経営陣の意思の表れであり、長期保有を前提とする投資家にとって大きな安全余裕(マージン・オブ・セーフティ)をもたらしています。
一般に知られていない盲点とネットの誤解
株式情報サイトの掲示板やSNSでは、同社に関していくつかの決定的な「誤認」が散見されます。投資判断を誤らないために、以下の2つの盲点を明確にしておく必要があります。
第1の誤解は、「日本の防衛費が倍増すれば新明和工業の利益も激変する」という極端な見方です。確かにUS-2救難飛行艇は世界有数の卓越した性能を誇り、防衛省向け装備品として唯一無二の存在ですが、年間数十機単位で量産される戦闘機やミサイルとは異なり、配備数そのものが極めて限られています。防衛予算の増額がダイレクトに爆発的な純利益増へ直結するわけではなく、定期的な機体オーバーホールや修理支援業務を通じた「手堅い収益の下支え」として機能するのが実態です。
第2の誤解は、「トラックメーカーの不正問題や生産停止は新明和工業に致命傷となる」という過度の悲観論です。一時的なシャシー供給の滞留は納入遅延を招くものの、ごみ収集車やダンプに対する社会的な更新需要そのものが消滅するわけではありません。供給網が正常化すれば先送りされた受注残が順次売上に計上されるため、市場の過剰反応による株価下落は、往々にして絶好の押し目買いの機会となってきた経緯があります。
チャート分析と目標株価|テクニカル面から探る最新の買い時
新明和工業の「7224 株価 チャート」をテクニカル視点から俯瞰すると、明確な周期性を見出すことができます。株価が中長期の移動平均線を大きく下回り、予想配当利回りが4%に接近する局面では、強固な買い支えが入る傾向があります。
証券アナリストや市場コンセンサスが提示する目標株価は、同社の堅調な特装車事業の回復ペースと株主還元姿勢を織り込む形で設定されています。しかし、個人の投資家が実践的に買い時を判断する基準は、アナリストの目標株価そのものよりも「バリュエーションの歪み」に着目することです。
過去のチャート推移からも明らかなように、地政学ニュースを契機とする思惑買いでRSIなどの過熱感指標が警戒域に達している局面での飛びつき買いは、高値掴みの典型的なパターンです。狙うべきは、決算発表直後の短期的な失望売りや、相場全体の調整によって高配当利回りが際立つタイミングです。下値の目安となるサポートライン近辺でじっくりと待ち受ける戦略こそが、勝率を高める定石となります。
【実態検証】投資家掲示板の生の声とプロが見る市場心理
投資家が集うネット掲示板やSNSの投稿を丹念にトレースすると、個人投資家が抱く「期待と苛立ち」が浮き彫りになります。掲示板の書き込みでは、以下のような声が典型例として見受けられます。
「防衛ニュースで上がったと思って喜んでいたら、翌週には元の位置に戻っている。本当に値動きがもどかしい」
「利回りが良いから配当目的で何年も放置している。株価の上下には一喜一憂せず、配当金をもらい続けるのが一番ストレスがない銘柄」
「US-2の海外輸出のニュースが出るたびに期待してしまうが、毎回立ち消えになるのが惜しい」
行動経済学の観点から言えば、新明和工業をめぐる個人投資家の心理は「宝くじ効果(防衛銘柄としての急騰期待)」と「現状維持バイアス(高配当による満足感)」の間で揺れ動いています。華やかなテーマ性に惹かれて短期トレード目的で参入した投資家ほど、日々の値動きの重さに疲弊して損切りを余儀なくされ、地味なインフラ企業としての実態を理解して保有している投資家ほど、安定したリターンを享受しているという対比が鮮明です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
新明和工業は、投資家自身の投資スタイルやリスク許容度によって、評価が180度分かれる銘柄です。自身の目的と照らし合わせ、以下の基準で投資判断を下すことを推奨します。
【新明和工業への投資が向いている人】
- インカムゲインを重視する中長期投資家:3%台後半から4%の配当利回りを安定的に得ながら、PBR1倍割れ是正のプロセスを腰を据えて見守れる人。
- 社会インフラに根ざした「負けない企業」を好む人:環境・物流に不可欠な特装車のトップシェアという、景気変動耐性の高いビジネスモデルを評価できる人。
- 短期の値動きに動じない人:防衛関連のテーマで急騰しても慌てて売買せず、ボックス圏の下限で拾って配当を取り続ける規律を持てる人。
【投資に慎重になるべき人】
- 短期間での値幅取りやテンバガー(10倍株)を狙う人:重厚長大産業であり、時価総額や発行済株式数の観点からも急激な連続ストップ高などは期待しにくい銘柄です。
- 防衛産業のピュアプレーヤーを探している人:前述の通り売上の大部分は民間向けの商用車両や設備であり、防衛一本足の成長を期待すると期待外れに終わるリスクがあります。
- 含み損の期間に耐えられない人:特装車需要の波や自動車メーカー側の減産など、外部要因による業績の足踏み期間が一定程度生じるため、短期の業績変動に過敏な人には不向きです。
【新明和工業 株価】に関するよくある質問(FAQ)
Q1:新明和工業の配当金はいつもらえる?権利確定日はいつですか?
A1:権利確定日は中間配当が9月末、期末配当が3月末の年2回です。配当金が実際に支払われる時期は、中間配当が12月上旬頃、期末配当が定時株主総会終了後の6月下旬頃となります。
Q2:防衛関連銘柄としての将来性は本当に高いと言えるのでしょうか?
A2:将来性は十分にあります。特にUS-2救難飛行艇の維持・改修業務や後継機の検討、民間航空機サプライチェーンの復権は中長期のプラス要因です。ただし、収益の柱はあくまで特装車事業であるため、「防衛専業」ではなく「防衛プレミアムが付加されたインフラ企業」と捉えるのが正確です。
Q3:最新の買い時はどのように見極めるべきですか?
A3:テクニカル指標で過熱感がない平時において、予想配当利回りが4%に迫る水準や、過去の支持線となっている株価水準まで売り込まれた局面が最も安全なエントリーポイントです。防衛関連のニュースで急騰している最中は追わず、市場の関心が薄れた押し目を待つのが賢明なアプローチです。
新明和工業(7224)は、塵芥車やダンプといった国民生活に不可欠な社会インフラを牛耳るトップシェア企業でありながら、US-2飛行艇を筆頭とする高度な航空宇宙技術を併せ持った、日本屈指の骨太なものづくり企業です。
株価が急変動する局面では、常に「テーマ性の過熱」と「実態価値の落ち着き」がせめぎ合っています。感情に流される短期筋の売買に巻き込まれることなく、強固な財務体質、堅調な業績推移、そしてPBR改善に向けた高水準の株主還元という揺るぎない土台に着目すること。それこそが、同社の株価変動の本質を見抜き、長期的な投資成果へと結びつけるための唯一確実な羅針盤となります。