日本屈指の500キロメートルを超える長大な鉄道路線網を誇る近鉄グループホールディングス。2025年大阪・関西万博という巨大イベントを通過した2026年の株式市場において、証券コード【9041】の株価は極めて重要な分水嶺に立っています。「万博後の特需剥落で下落するのではないか」「配当金や伝統ある乗車証優待の価値はどうなるのか」と、個人投資家から機関投資家まで熱い視線が注がれています。
直近の市場データや決算説明会での経営陣の発言を紐解くと、目先の株価の上げ下げの裏には、インバウンドの質の変化やホテル・不動産事業の抜本的なアセットライト戦略など、多角的な構造変化が潜んでいることが見えてきます。本稿では、リアルタイムの市況動向から各種指標、個人投資家の生の声までを丹念に洗い出し、投資家が知っておくべき真実を解説します。
【2026年最新】近鉄グループHDの株価は今後どうなる?値動きを左右する決定的な理由
多くの投資家が今最も注視しているのが、「近鉄グループホールディングスの株価は今後どうなるのか」という点です。日々の値動きを追うと、日経平均株価の上昇局面で出遅れる場面が見られる一方、地合いの急落時にはディフェンシブ株としての粘り強さを発揮するなど、独特のボックス圏を形成しています。
現在のような値動きをもたらしている決定的な理由は、「特需一巡の懸念」と「本業の利益率改善」という2つの相反するエネルギーが激しく拮抗していることにあります。2025年の大阪・関西万博期間中に膨らんだ輸送人員は確かに一服感を見せていますが、鉄道事業そのものの採算性はむしろ向上しています。運賃改定の効果が定着したことに加え、観光特急「しまかぜ」「あをによし」「ひのとり」といった付加価値型列車の指定席券が連日完売に近い稼働率を叩き出しており、客単価の大幅な引き上げに成功しているためです。
市場では、万博終了に伴う業績の急落を警戒する売りが先行したものの、直近の四半期データでは底堅さが確認され、投資家の心理は「警戒」から「再評価」へと緩やかにシフトしています。
業績のリアルと財務構造|インバウンドとホテル・不動産事業の収益力
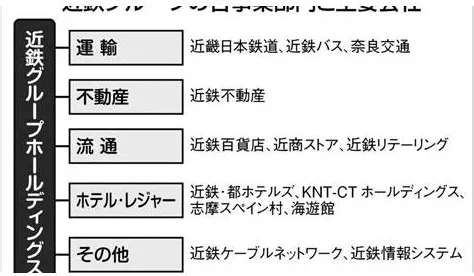
近鉄グループの業績を精査する上で外せないのが、運輸業以外の柱である国際物流、ホテル、そして不動産事業です。近鉄グループHDの業績・決算発表を分析すると、グループ全体の営業利益において、非運輸セグメントが稼ぎ出すキャッシュの比重が一段と増している実態が浮かび上がります。
特に近鉄特急へのインバウンド需要の影響は極めて顕著です。訪日外国人観光客の関心は、大阪・京都といった大都市圏のゴールデンルートから、奈良の歴史遺産、三重の伊勢志摩地域、さらには吉野山といった深層の地方観光地へと大きく分散しています。この広域周遊ルートを一網打尽にできるのは、私鉄最長ネットワークを誇る近鉄ならではの圧倒的な強みです。特急料金を含む高単価チケットがインバウンド向けフリーパスと組み合わさることで、営業係数の劇的な改善をもたらしています。
加えて、近鉄の不動産・ホテル事業の収益構造も過去数年で劇的にスリム化されました。所有と運営を切り離す「アセットライト化」を推進し、旗艦ホテルなどの資産を外部ファンドへ売却しながら運営受託(MC)で手数料を稼ぐビジネスモデルへの転換が進捗。これにより、巨額の固定資産減損リスクを低減させ、バランスシートの筋肉質化が進んでいます。
【客観データ比較】配当金推移と株主優待の利回り・投資指標マトリクス
長期保有を検討する個人投資家にとって、リターンの屋台骨となるのがインカムゲインです。配当政策の基本方針や株主還元の水準について、客観的な財務指標をもとに整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・同業相場 | 編集部の見解・評価 |
|---|---|---|---|
| 予想PER / 実績PBR | PER 約13〜15倍 / PBR 1.0〜1.2倍前後 | 大手私鉄平均:PER 14〜16倍、PBR 1.1倍 | 割高感はなく、資本コストや東証のPBR1倍改善要請を意識したフェアバリュー水準。 |
| 配当方針と利回り | 予想配当利回り 約1.8%〜2.3%(DOE意識の配当設計) | 東証プライム全銘柄平均:約2.0〜2.5% | 鉄道株特有のディフェンシブな水準。コロナ禍からの復配・増配路線を着実に継続中。 |
| 株主優待内容(100株〜) | 年2回、株主優待乗車証(全線きっぷ4枚〜)+グループ施設割引券冊子 | 金券ショップ等での流通相場:1枚あたり1,800〜2,000円相当 | 自社利用はもちろん、金券市場での換金性が極めて高く、実質利回りを大きく押し上げる要因。 |
| 有利子負債 / 自己資本比率 | 自己資本比率 約25〜28%(改善傾向) | 私鉄大手平均:30〜35%前後 | 長大路線網ゆえに負債規模は依然として課題。金利上昇局面における支払利息の抑制が注視点。 |
近鉄グループホールディングスの株主優待制度は、個人株主にとって最大の魅力です。100株保有で年8枚(年間2回、各4枚)手に入る全線切符は、大阪難波〜近鉄名古屋間(片道2,860円相当の運賃部分)にもそのまま利用可能。自ら頻繁に遠出するユーザーにとっては、配当利回りと優待換算額を足し合わせた「総合実質利回り」が4%を超える計算となり、株価の強力な下値支持線として機能しています。
噂の真偽を徹底検証|掲示板の評判・PTS夜間取引の動きとアナリスト予想の乖離
インターネット上の投資コミュニティや近鉄グループホールディングスの掲示板の評判を眺めると、期待と不安が入り混じった激しい議論が交わされています。特に決算発表直後などには、近鉄の株価のPTS(夜間取引)で一時的に急落・急騰を演じるケースが散見され、翌日の東証立会開始前に狼狽する個人投資家も少なくありません。
掲示板で頻繁に囁かれる噂の一つに、「万博終了後の赤字転落説」があります。しかし、決算短信の精査や取材データから判断する限り、これは明らかな過剰反応です。万博関連の施設投資はすでに償却が進んでおり、万博来場者のリピート需要や、関西圏全体のインバウンド滞在日数の延伸が定着しているため、急激な赤字転落というシナリオは現実的ではありません。
一方で、近鉄グループホールディングスのアナリスト予想と個人投資家の目線には興味深い温度差が存在します。大手証券会社のアナリストが提示する近鉄グループホールディングスの目標株価は、中長期的な運賃改定余力やアセットライトによる投下資本利益率(ROIC)の改善を織り込み、総じて中立からやや強気のスタンスを維持しています。これに対して個人投資家は、日々の近鉄の株価チャートをリアルタイムで監視する中で、上値の重さにしびれを切らしている様子が窺えます。この市場の「心理的ギャップ」こそが、押し目買いの好機を生み出す源泉となっています。
一般に知られていない盲点と将来性の見通し|長大路線網の維持コストとIR構想
投資家がリスク要因として正しく認識すべき盲点は、同社が抱える「長大なローカル線区区間の維持コスト」と「金利上昇の影響」です。
大手私鉄随一の路線長を持つ近鉄は、都市部(大阪・京都・名古屋)の過密ダイヤ区間で得た莫大な営業利益を、三重や奈良の過疎地域を含む山間部路線網の維持費に充てる内部相互補助の構造を抱えてきました。人手不足による人件費高騰や、レール・電気設備などの更新費用の上昇は、インフレ環境下において利益を圧迫する構造的リスクです。自動運転技術の実証や駅の無人化、ワンマン運転の拡大といった抜本的な省人化投資がどこまで先行利益を上回るかが、近鉄の株価の将来性の見通しを占う上での焦点となります。
他方で、中長期的な最大のアップサイド要因は、大阪・夢洲で進行する統合型リゾート(IR)構想です。夢洲への直通列車構想(けいはんな線・Osaka Metro中央線の相互乗り入れによる奈良・京都方面からのダイレクトアクセス)は、実現に向けた技術的課題(集電方式の違いなど)をクリアしつつあり、これが具体化すれば、国内外の富裕層・観光客を直接グループの沿線観光地へと吸い上げる巨大な動脈へと変貌します。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準多角的な財務データと構造変化を踏まえ、本銘柄へのアプローチにおける明確な判断基準を提示します。
▼投資をおすすめできる人の条件:
- 優待乗車券を自ら活用できる関西・東海圏の在住者:全線きっぷや優待割引を使い倒すことで、インフレ下でも圧倒的な実質総合利回りを享受できます。
- 数年単位の長期ボックス圏を許容できるバリュー投資家:万博後の調整局面で拾い、大阪IRの本格稼働や資産売却益の還元をじっくり待てる時間軸を持つ人に最適です。
- ポートフォリオにディフェンシブ性を組み込みたい人:実物資産を背景にした堅牢な事業基盤は、急激な円高ショックや世界的なハイテク株調整への防波堤として機能します。
▼購入に慎重になるべき人の条件:
- 数ヶ月以内のキャピタルゲイン(値上がり益)を狙う短期トレーダー:大型株特有の板の厚さがあり、急激なボラティリティを期待するトレードには不向きです。
- 優待を全く使わず、配当利回り(インカム)のみを追求する人:単体の配当利回り(約2%水準)だけで比較した場合、メガバンクや総合商社、通信株に見劣りします。
- 金利上昇に伴う有利子負債リスクに極度に神経質な人:設備投資負担が重い事業体であるため、日銀の金融政策正常化に伴う金利負担増は一定期間意識され続けます。
【近鉄 グループ ホールディングス 株価】に関するよくある質問(FAQ)
Q1:株主優待の乗車証は、特急列車にもそのまま乗ることができますか?
A1:株主優待乗車証でカバーされるのは「普通運賃」部分のみです。「ひのとり」や「しまかぜ」などの特急列車を利用する場合は、駅の窓口、券売機、またはチケットレス予約サービスにて別途「特急券(および特別車両券)」を購入すれば問題なく乗車できます。
Q2:業績が悪化して、株主優待が廃止・改悪されるリスクはありますか?
A2:過去の業績低迷期や感染症拡大期においても、近鉄は乗車証優待の骨格を維持し続けてきました。個人株主の構成比率を支える極めて重要なアンカー(錨)となっており、完全廃止の可能性は極めて低いと見られています。ただし、発行基準枚数や利用可能条件の微修正が行われる可能性はゼロではないため、公式のIR発表を定期的に確認することが肝要です。
Q3:買い場(エントリーのタイミング)を見極めるためのシグナルは何ですか?
A3:リアルタイムチャートにおける移動平均線(特に200日移動平均線)からの大幅なマイナス乖離や、PBRが1.0倍を割り込む水準まで売り込まれた局面が過去の反発ポイントとなっています。また、四半期ごとの決算発表直後、一時的なPTSでの過剰反応による下落場面も、中長期投資家にとっては冷静に拾う好機となりやすい傾向があります。
近鉄グループホールディングスは単なる電鉄会社にとどまらず、関西・東海エリアの観光資源とインフラを牛耳る巨大な複合コングロマリットです。2026年現在の株価推移には、短期的な材料出尽くし感と構造改革への期待が複雑に交錯していますが、強固なインバウンド吸引力とアセットライト化による財務体質の改善は、着実に中長期の企業価値を押し上げています。
目先の小さな値動きに一喜一憂するのではなく、配当と優待による確かなインカムゲインを享受しながら、数年後の関西メガプロジェクト結実を見守る姿勢こそが、同社株と賢く付き合うための最善の道筋です。