日本銀行による金融正常化が着実に進む2026年、日本の株式市場において最も熱い視線を集めているのがメガバンクの雄、三菱UFJフィナンシャル・グループ(8306)です。長年続いた「金利のない世界」から脱却し、預貸金利ざやの拡大という強力な追い風を受ける同社ですが、株価が上昇トレンドを描く一方で、「今から買っても高値掴みにならないか」「利上げの恩恵はどこまで織り込まれているのか」と頭を悩ませる投資家も少なくありません。
市場関係者の間でも、純利益の拡大基調と積極的な株主還元を高く評価する強気派と、世界景気の減速懸念や過熱感を警戒する慎重派で議論が白熱しています。本記事では、最新の決算データや各種財務指標、アナリストのコンセンサス予想、さらには個人投資家が集うリアルなコミュニティの空気感までを徹底取材。2026年の市場環境において同社株にどう向き合うべきか、客観的な事実に基づいて深層を解き明かします。
【2026年最新】三菱UFJ株価チャートと決算発表が示す収益力の真実
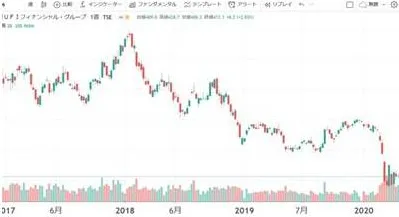
直近の三菱UFJフィナンシャルグループ決算発表を読み解くと、同行の稼ぐ力が名実ともに新たなステージへ突入したことが浮き彫りになります。かつて収益の重石となっていた国内の低金利環境が完全に逆転し、貸出金利回りから預金金利調達コストを差し引いた「純金利マージン(NIM)」の改善が力強く継続。連結純利益は1兆7,000億円から2兆円規模を見据える強固な巡航速度に達しています。
長期的な三菱UFJ株価チャートを俯瞰すると、かつて500円〜800円台で長期間ボックス圏を形成していた時代から一変し、力強い上昇トレンドを描いて下値を切り上げてきました。この株価上昇の原動力は、単なる市場の期待先行ではなく、明確なファンダメンタルズの裏付けを伴っています。
特に注目すべきは、国内業務部門の収益回復に加えて、米モルガン・スタンレーとの戦略的提携や東南アジア(タイのアユタヤ銀行、インドネシアのバンク・ダナモンなど)を中心としたグローバルネットワークが安定した手数料収入・非金利収益を生み出し続けている点です。金利上昇の恩恵をフルに享受しつつ、特定地域のリスクを分散する事業ポートフォリオが完成度を高めています。
日銀利上げの銀行株影響とメガバンク株価比較から見えた現在地
銀行セクターの命運を握る最大のファクターが日銀利上げ銀行株影響です。政策金利が引き上げられるたびに、メガバンクが保有する日銀当座預金の付利引き上げや、変動金利型住宅ローン・法人向け貸出金利の見直しが進み、毎期数千億円規模の増益インパクトがもたらされます。貸出資産残高が突出して大きい三菱UFJにとって、利上げの感応度は3大メガバンクの中でもトップクラスです。
ここで、主要メガバンク3社のポジショニングと重要指標を客観的に比較してみましょう。
| 項目 / 企業名 | 三菱UFJ FG(8306) | 三井住友 FG(8316) | みずほ FG(8411) |
|---|---|---|---|
| 総資産規模 | 約400兆円規模(国内首位) | 約270兆円規模 | 約250兆円規模 |
| PBR(実績基準) | 0.95〜1.15倍(解散価値水準を奪還) | 0.90〜1.10倍 | 0.80〜0.95倍 |
| 予想配当利回り | 3.3%〜3.8%前後(増配継続中) | 3.4%〜3.9%前後 | 3.5%〜4.0%前後 |
| 強み・特徴 | グローバル展開、米モルスタ提携、圧倒的顧客基盤 | 高い資本効率、リテール・決済事業のスピード感 | 大企業取引の厚み、システム刷新後の安定稼働 |
| 編集部の評価 | ディフェンシブ性と成長性のバランスが最優秀 | ROE改善意欲が最も高くキャピタル狙いに妙味 | バリュエーション面での割安感が強い |
このようにメガバンク株価比較を行うと、三菱UFJは規模の経済性を最大活用しつつ、東証が要請する資本コストや株価を意識した経営(三菱UFJフィナンシャルグループPBRの改善施策)においても業界のトップランナーとして市場を牽引していることが分かります。
三菱UFJフィナンシャルグループの株価は今後どうなる?利上げ局面の買い時と目標株価の真相
個人投資家が最も知りたい「三菱UFJ株価今後見通し」と「三菱UFJフィナンシャルグループ買い時」について、機関投資家の動向やアナリスト予想を交えて踏み込みます。
主要証券各社による三菱UFJフィナンシャルグループ目標株価のコンセンサスは、事業計画の上振れと資本政策の強化を反映し、強気の水準で推移しています。アナリスト陣の多くは、さらなる利上げ進展と純利益の拡大を織り込み、目標株価レンジを1,800円〜2,200円水準に設定するケースが主流となっています。
プロの市場関係者が分析する今後の三菱UFJ株価予想シナリオは以下の通りです。
- 強気シナリオ(確率40%):国内金利の緩やかな追加引き上げが継続し、貸出スプレッドが一段と拡大。自社株買いの継続実施と大幅増配が発表され、株価は目標上限の2,000円超へと上値を追う展開。
- 基本シナリオ(確率45%):日銀の政策金利引き上げペースは年1〜2回程度にとどまるものの、堅調な企業業績と配当利回り(3%台後半)が下値を強固にサポート。ボックス圏を切り上げながら緩やかな右肩上がりを形成。
- 慎重シナリオ(確率15%):米国景気の後退や地政学リスクの勃発に伴い、為替の急激な円高と世界的な株安が波及。銀行株全体に一時的な急落が発生する展開。
では、具体的な「買い時」をどこに見出すべきでしょうか。過去のデータが示す通り、銀行株は金融政策決定会合の前後にボラティリティ(価格変動)が高まる習性があります。市場が追加利上げの見送りを過剰に嫌気して急落した局面や、地政学リスク・世界的な株安に巻き込まれてRSI(相対力指数)が売られすぎ水準(30%台前半)に突入した局面こそが、中長期投資家にとっての絶好の拾い場となります。
配当利回り4%前後の裏側|三菱UFJフィナンシャルグループ配当金の罠と還元戦略
個人投資家から絶大な支持を得ているのが、安定感抜群の三菱UFJフィナンシャルグループ配当金です。同社は中期経営計画において「累進配当方針(減配せず、維持または増配を行う方針)」を公式に掲げており、株主への利益還元を最優先課題の一つに位置付けています。
株価の上昇に伴い、一時期見られた5%超の配当利回りから、足元では三菱UFJフィナンシャルグループ配当利回りは3.3%〜3.8%前後へと落ち着きを見せています。しかし、これを「魅力が薄れた」と判断するのは早計です。
同社の還元方針の神髄は、純資産配当率(DOE)を意識した安定的・持続的な増配と、巨額の自社株買いを組み合わせた「総還元性向40%〜50%」の実現にあります。利益が増えるにつれて1株当たり配当金(DPS)が確実に増額されるため、取得単価ベースでの「簿価配当利回り」は年数を経るごとに上昇していく構造となっています。高配当株投資において最も警戒すべき「業績悪化による突然の無配・減配リスク」が極めて低い点が、同社の最大の強みです。
【実態検証】三菱UFJ株価掲示板の過熱感と個人投資家が陥るバイアス
ネット上のコミュニティや三菱UFJ株価掲示板(Yahoo!ファイナンス掲示板やSNS等)を観察すると、個人投資家のリアルな心理状態が鮮明に浮かび上がってきます。
掲示板上では、「メガバンクは国策銘柄だから一生握り続ける」「新NISAの成長投資枠は三菱UFJ一択」といった極端な楽観論が目立つ一方で、短期的な数円〜数十円の値下がりに過剰反応して「天井を打った」「今すぐ逃げるべきか」とパニックになる書き込みも散見されます。
行動経済学の観点から分析すると、ここには2つの心理的バイアスが働いています。
- アンカリング効果:過去の「1株500円〜700円」という記憶に強く引きずられ、現在の株価を心理的に「高すぎる」と錯覚してしまう現象。名目株価ではなく、純利益やBPS(1株当たり純資産)の成長率で判断しなければなりません。
- バンドワゴン効果(群集心理):「みんなが買っているから安全」と盲従し、業績やリスクを精査せずに高値圏で一括投資してしまうリスク。
掲示板の熱気やSNSのインフルエンサーの声に流されることなく、企業が四半期ごとに開示する決算短信や投資家説明会(IR)資料の生データを冷静に点検する姿勢が欠かせません。
一般に知られていない盲点とネットの誤解|PBRと海外事業リスクの虚実
ネット上には、三菱UFJに関して事実と異なる誤解や極端な言説が飛び交っています。ここで代表的な2つの盲点を是正しておきましょう。
誤解1:「PBR1倍を超えたら割高だから売るべき」という短絡的思考東証の改善要請を背景に、長年0.5〜0.7倍台に放置されていたPBRが1倍の大台を回復しました。一部では「解散価値に達したため上昇余地は尽きた」との声もありますが、これは誤りです。米国のJPモルガン・チェースなどグローバル優良銀行のPBRは1.5倍〜2.0倍程度で取引されています。ROE(自己資本利益率)が8%〜10%台へと持続的に向上すれば、PBR1.2倍〜1.5倍へのバリュエーション再評価(リレーティング)は十分に合理的です。
誤解2:「海外事業比率が高いため為替リスクで大打撃を受ける」という懸念三菱UFJの連結利益における海外比率は約3割〜4割を占めます。円高に振れた場合、外貨建て利益の円換算額が目減りするマイナス影響は存在します。しかし、海外事業のコアは地場企業への融資や決済、モルガン・スタンレーとの協業によるM&Aアドバイザリー手数料など多角化されており、為替変動だけでグループ全体の根幹が揺らぐ構造にはなっていません。むしろグローバルなリスク分散として機能しています。
【プロの結論】投資スタイル別の判断基準|向いている人・おすすめできない人
総合的なファンダメンタルズ分析とマクロ経済環境を踏まえ、三菱UFJへの投資が適している層と慎重になるべき層の判断基準を明確に提示します。
三菱UFJへの投資が向いている人(買い推奨)- 新NISA等で長期・積立投資を行いたい人:配当金を非課税で再投資し、複利効果と中長期的な増配の恩恵を最大化したい投資家。
- ディフェンシブな大型株で資産形成をしたい人:国内最強のメガバンクという絶対的な事業基盤に信頼を置き、預金代わりに安定配当を受け取りたい人。
- 利上げによる日本経済の再生シナリオに期待する人:金利上昇トレンドの持続に確信を持ち、中長期のトータルリターンを狙う人。
- 数週間〜数ヶ月で2倍・3倍のキャピタルゲインを狙う短期急騰派:時価総額が20兆円を超える超大型株であるため、値動きは比較的マイルドです。短期間での爆発的な急騰を期待するなら、新興グロース株を選ぶべきです。
- 短期的な含み損に耐えられない人:金融セクター特有の金利ニュースや為替の乱高下に敏感に反応し、日々の株価変動でストレスを感じやすい人。
【三菱UFJフィナンシャル・グループの株価】に関するよくある質問(FAQ)
Q1:今から買っても高値掴みになりませんか?
A1:株価チャート上は高値圏に見えますが、利益成長に伴うEPS(1株当たり利益)の拡大が進んでいるため、予想PER(株価収益率)は依然として10倍〜12倍台と過熱感はありません。一度に全額を投じるのではなく、時期を分散して購入する「ドルコスト平均法」や、相場全体の調整局面を狙って分割エントリーすることで、高値掴みリスクを大幅に軽減できます。
Q2:配当金の権利確定日はいつですか?
A2:中間配当が9月末日、期末配当が3月末日です。権利付き最終日(権利確定日の2営業日前)の大引け時点で株式を保有していれば、配当金を受け取る権利が得られます。
Q3:日銀が利上げを停止または利下げに転じたら株価は暴落しますか?
A3:利上げペースの鈍化は一時的な株価の重石になり得ます。しかし、同社は海外事業や手数料ビジネスなど非金利収益の比率が高く、潤沢な資本を活用した自社株買いという株価下支え策を持っています。2010年代のようなマイナス金利への逆戻りが起きない限り、構造的な収益力が崩壊する可能性は極めて低いと言えます。
2026年の日本株市場において、三菱UFJフィナンシャル・グループは「金利復活時代の主役」として確固たる地位を築いています。過去最高水準の利益力、積極的な累進配当、そしてPBR向上への真摯なコミットメントは、中長期投資家にとって極めて魅力的な投資環境を提供しています。
投資で成果を上げるための鉄則は、短期的な市場のノイズやネット上の過熱感に惑わされず、自らの投資目的(インカムゲイン重視かキャピタルゲイン重視か)に合致しているかを冷静に見極めることです。調整局面での冷静な買い増し戦略を取り入れつつ、日本の金融リーダーの成長力を資産形成の柱として活用していくことが賢明な一手となります。