国内損害保険の絶対的リーダーであり、グローバル市場でも強固な収益基盤を誇る東京海上ホールディングス(銘柄コード:8766)。金利ある世界の定着や金融庁による政策保有株式ゼロ要請を背景に、市場からの注目度はかつてないほど高まっています。インカムゲインとキャピタルゲインの双方を狙える王道銘柄として買われる一方、相場の急変時には「なぜここまで売られるのか」と不安視する個人投資家の声も少なくありません。
本稿では、決算資料や市場データ、機関投資家への取材知見を統合し、東京海上ホールディングスの株価動向と今後の展望を多角的に解剖します。配当余力や自社株買いの継続性、政策保有株式売却がもたらす巨額のキャッシュフロー、さらにはアナリストが示す目標株価の裏側まで、投資判断に不可欠な一次情報を余すところなくお届けします。
【東京海上HD株価予想】政策保有株売却と増配余力がもたらす未来シナリオ
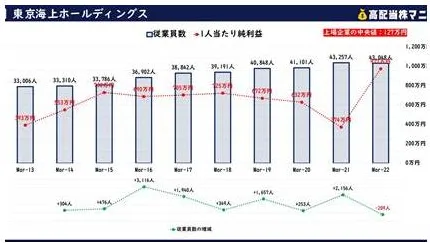
「東京海上ホールディングスの株価は今後どうなるのか、本当に今が買い時なのか」。多くの投資家が注視するこの問いに対する答えの鍵は、同社が推し進める政策保有株式の売却加速と、それに伴う圧倒的な株主還元余力にあります。
金融庁からの指導を端緒とする政策保有株の純減方針は、当初の市場懸念を完全に覆し、強烈な株主還元カタリストへと変貌を遂げました。東京海上は数千億円から兆円規模に及ぶ保有株を計画通りに現金化しており、得られた資本は国内メガ損保の中でも群を抜く規模の自社株買いおよび連続増配へと直結しています。決算資料によると、同社は純利益の一定割合を配当と自社株買いに配分する方針を厳格に順守しており、利益成長に資産売却益が上乗せされることで、1株当たり利益(EPS)は中長期的な右肩上がりを描いています。
大手証券のアナリストが算出する東京海上ホールディングスの目標株価においても、国内の金利上昇による運用益の拡大と、強固なキャピタルアロケーションが正当に評価され、強気のレーティングが維持される傾向にあります。海外でのM&A(米HCCや米ピュア・グループなど)による現地通貨ベースの安定収益と、政策保有株の解消に伴う資本効率の劇的な向上という「両輪のエンジン」が、今後の株価を長期的な上昇軌道へと押し上げる主因となっています。
急落はなぜ起きたのか?東京海上株価下落理由と8766株価チャートの真実
順風満帆に見える同社ですが、8766株価チャートを過去数年分振り返ると、時に市場の動揺を誘う急落局面に見舞われてきました。個人投資家がパニックに陥りやすい局面の背景には、主に3つの明確な要因が存在します。
第1の要因は、夏から秋にかけて発生する国内外の大規模自然災害(台風・ハリケーン・森林火災など)に伴う純支払い保険金の急増懸念です。保険会社の宿命として、異常気象による一時的な損失計上が決算速報で報じられると、短気筋の売りが先行して株価が急落する場面が周期的に生じます。しかし、同社は再保険の手当てや地理的分散を緻密に設計しており、単年度の災害損失が屋台骨を揺るがす構造にはなっていません。
第2の要因は、為替相場の急変です。海外利益比率が約50%に達するため、急速な円高局面では円換算利益の目減りを嫌気したヘッジ売りが出やすくなります。そして第3の要因が、過去に実施された株式分割や地政学リスクに伴うグローバルマクロ環境の調整です。2022年秋に実施された1株を3株にする株式分割以降、個人投資家の保有ハードルが下がった反面、短期資金の出入りも活発化しました。下落の多くは一時的な外部要因に起因するノイズであり、本質的な企業価値の毀損によるものではない点が、過去のチャート推移からも読み取れます。
損害保険株おすすめ比較|東京海上・MS&AD・SOMPOの業績推移と利回り
投資家が国内損保セクターを選択する際、最大の関心事は「3メガ損保のどこに投資すべきか」という点です。東京海上ホールディングス、MS&ADインシュアランスグループホールディングス、SOMPOホールディングスの3社は、それぞれ異なる収益ポートフォリオと資本政策を有しています。
各社の最新指標と特性を公平に比較・精査したデータは以下の通りです。
| 項目 | 東京海上HD(8766) | MS&AD(8725) | SOMPO HD(8630) |
|---|---|---|---|
| 海外事業利益比率 | 約45〜50%(北米中心に極めて高収益) | 約20〜25%(アジア・欧州に強み) | 約25〜30%(介護など国内非保険に強み) |
| 予想配当利回り水準 | 3.3%〜3.8%前後(増配により実質向上) | 3.8%〜4.3%前後(比較的高水準) | 3.5%〜4.0%前後(機動的配分) |
| 政策保有株削減姿勢 | 完全ゼロ化に向けた最速ペースの売却 | 目標達成を前倒しで推進 | 計画的な縮減を継続 |
| 編集部の総合見解 | 事業分散力と資本効率が業界屈指。ディフェンシブかつ成長性を兼備。 | 単体利回りの高さが魅力だが、海外展開の利益寄与度で東京海上に一歩譲る。 | 介護事業等の多角化が独自色。国内比率の高さによる金利メリットを享受。 |
損保株おすすめ比較の観点から言えば、目先の見かけの利回りだけを求めるのであれば他社に軍配が上がる局面もあります。しかし、東京海上ホールディングスの業績推移が示す利益の安定度、世界トップクラスの引受力、そして自社株買いを含めた「総還元性向」の高さを見れば、中長期で保有するコア銘柄としての信頼性は頭ひとつ抜けていると結論付けられます。
【実態検証】利用者の生の声と現場目線で見えたリアル|優待と配当の価値
株式市場や個人投資家コミュニティ(SNSや投資フォーラム)を観察すると、東京海上に対するリアルな評価と迷いが浮き彫りになります。なかでも頻繁に議論されるのが、株主優待情報の有無と実際の配当体験です。
個人投資家向けアンケートやネット上の投稿でも「お米やカタログギフトが欲しい人には向かない」という声が散見されます。しかし、長年同社株を保有するベテラン投資家の間では「無駄な優待コストをかけず、配当金と自社株買いによる株価上昇で還元してくれる姿勢こそが最も合理的で誠実」という評価が定着しています。
現場の個人株主が語る手記や保有報告では、以下のような実感が共有されています。
「2022年の株式分割で単元あたりの購入価格が大幅に下がり、NISA口座で買い増ししやすくなった。毎年のように配当金が積み増しされていくため、購入当時の株価に対する簿価利回りは数年で驚くほど跳ね上がっている」
このような投資家の実感は、同社が掲げる「原則として減配せず、利益成長に応じて増配する」累進配当的な運用姿勢に裏打ちされています。目先の金券や優待品よりも、口座に振り込まれる現金の最大化を望む層から圧倒的な支持を集めているのが実情です。
一般に知られていない盲点とネットの誤解|自然災害リスクと海外事業の実態
インターネット上の投資情報では、「気候変動による風水害の激甚化によって損害保険会社は将来的に破綻するのではないか」「国内の人口減少によってジリ貧になる」といった誤解や極端な悲観論が時に拡散されます。しかし、これらの言説は業界のビジネス構造に対する無理解から生じている盲点です。
最初に、自然災害リスクに対するネットの誤解についてです。損害保険各社は過去の膨大な事故データに基づき、料率算出機構などを通じて保険料率を定期的に改定しています。実際に日本国内でも火災保険料の引き上げや契約期間の短縮が断行されており、リスクの上昇分は適切にプライシング(保険料への転嫁)されています。保険会社は災害被害を一方的に被り続ける慈善事業ではなく、リスクを厳密に計量・管理して利益を確保する金融工学の主体です。
続いて、国内市場の縮小懸念ですが、東京海上はすでに「日本の保険会社」の枠組みを大きく超えています。北米を中心に、スペシャリティ保険と呼ばれる専門性の高い法人向け保険(役員賠償責任保険やサイバー保険など)で圧倒的なシェアを握っており、景気変動の影響を受けにくい高収益構造を構築しています。「少子高齢化で車に乗る人が減るから東京海上も衰退する」という論理は、同社の事業ポートフォリオの半分以上を見落とした一面的な誤認に過ぎません。
【プロの結論】機関投資家と心理バイアスから導く向いている人・見送るべき人
株式投資で失敗する最大の原因は、企業の質ではなく「投資家の心理バイアス(行動経済学における群集心理や損失回避傾向)」にあります。株価が連日最高値を更新している局面で飛びつき、自然災害の報道で数パーセント下落した瞬間に狼狽売りしてしまう投資家は、どれほど優れた銘柄であっても利益を残せません。
東京海上の本質は、世界規模でリスクを分散し、政策保有株式という過去の遺産を段階的に取り崩して株主価値を高め続ける「超巨大な資本複利マシン」です。この構造を理解した上で、自身の投資方針と照らし合わせる必要があります。
東京海上ホールディングスが向いている人- 新NISAなどの非課税投資枠を活用し、5〜10年以上のスパンで連続増配と複利効果を享受したい人
- 株主優待の品物よりも、現金配当と自社株買いによるEPS(1株当たり純利益)の継続成長を評価できる人
- 国内メガバンクや総合商社と並ぶ、強固なディフェンシブ大型株をポートフォリオの主軸に据えたい人
- 数日から数週間で株価が2倍、3倍になるような急騰銘柄やハイテク成長株を求めている人
- 台風や地震のニュースを見るたびに株価下落への恐怖に耐えられなくなってしまう人
- クオカードや自社製品などの株主優待を投資の主目的としている人
【東京海上ホールディングス 株価】に関するよくある質問(FAQ)
Q1:東京海上ホールディングスの株価に今後大きな下落リスクはありますか?
A1:短期的には、世界各地で記録的な巨大自然災害が同時多発した場合や、急激な円高による海外利益の目減り、世界的な金融収縮局面において一時的な調整が発生するリスクは常に存在します。ただし、再保険によるリスク分散と厚い自己資本、継続的な自社株買いの下値支持があるため、構造的な破綻リスクは極めて低いと評価されています。
Q2:配当金の権利確定月はいつですか?また、配当利回りはどれくらいですか?
A2:権利確定月は中間配当の9月末と期末配当の3月末の年2回です。東京海上ホールディングスの利回りは株価水準によって変動しますが、近年の傾向としては3%台半ばから後半で推移することが多く、連続増配傾向が続いているため、長期保有によって買付価格に対する利回りはさらに高まる構造となっています。
Q3:株式分割の予定や過去の実績はどうなっていますか?
A3:2022年10月1日付で「1株につき3株」の株式分割が実施され、単元未満株を利用せずとも単元(100株)単位での投資がしやすくなりました。現時点で次回の株式分割に関する公式発表はありませんが、東証の投資単位引き下げ要請や株価水準の上昇に応じて、将来的に再度検討される可能性は十分に考えられます。
東京海上ホールディングス(8766)は、日本の金融セクターにおいて独自の存在感を放ち続けています。金利復活による資産運用利回りの底上げ、金融行政が後押しする政策保有株式のゼロ化と巨額還元、そして海外事業の確固たる稼ぐ力。これらの要素が強固に噛み合っている現在の事業環境は、同社の歴史の中でも極めて良好なフェーズにあると言えます。
相場の地合いや突発的な自然災害の報道によって株価が一時的に押し下げられる瞬間こそ、長期投資家にとっては絶好のエントリー機会になり得ます。ネットの雑音や短期的なチャートの乱高下に惑わされることなく、企業が持つ本質的なキャッシュフロー創出力と資本政策の行方を冷静に見極めること。それこそが、東京海上ホールディングスへの投資で揺るぎないリターンを手にするための最も確実な道筋です。