1年間に支払った医療費がかさんだ際、納めすぎた税金を取り戻すための代表的な手段が「医療費控除」です。生計を一にする家族の医療費を合算できるため、世帯全体の手取りを守る強力な家計防衛策として知られています。しかし、「10万円を超えていないから関係ない」「手続きが面倒で放置している」と思い込み、本来戻るはずの還付金を逃しているケースが後を絶ちません。
2026年現在の確定申告では、マイナンバーカードとスマートフォンを活用したe-Taxの利便性が飛躍的に向上し、領収書の1枚ずつの手入力や税務署への郵送を行わずに自宅から数分で申告を完了できる環境が整っています。制度の正しい境界線と申請手順を把握し、正当な還付を確実に受け取るための実践的な知識を整理しました。
【2026年最新】医療費控除はいくらから?対象条件と還付金計算の基本
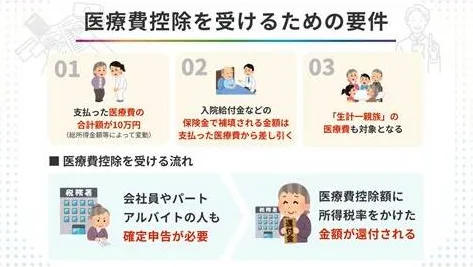
医療費控除の基本ルールは、「その年の1月1日から12月31日までに支払った医療費の合計」から「保険金などで補填された金額」を引き、さらに「10万円」を差し引いた額が控除対象となります。ここで多くの人が見落としがちなのが、総所得金額等が200万円未満の場合の特例です。年収が比較的低いパート・アルバイトや若手社員、年金生活者の場合、基準額は一律10万円ではなく「総所得金額等の5%」へと引き下げられます。例えば総所得金額が160万円であれば、医療費が8万円を超えた段階で控除が適用されます。
実際に戻ってくるお金(還付金)は、支払った医療費全額が返金されるわけではありません。「控除額 × 所得税率」が所得税から還付され、さらに翌年度の「住民税(一律10%)」が軽減される仕組みです。
課税所得ごとの具体的な試算例を見てみましょう。家族全体の年間医療費が実質30万円(補填金なし)かかった場合、控除対象額は「30万円 - 10万円 = 20万円」です。
| 課税所得区分 | 所得税率(復興税除く) | 所得税の還付額目安 | 翌年住民税の軽減額 |
|---|---|---|---|
| 195万円以下 | 5% | 約10,000円 | 約20,000円 |
| 195万円超〜330万円以下 | 10% | 約20,000円 | 約20,000円 |
| 330万円超〜695万円以下 | 20% | 約40,000円 | 約20,000円 |
| 695万円超〜900万円以下 | 23% | 約46,000円 | 約20,000円 |
このように、所得税だけでなく翌年の住民税も安くなるため、トータルでの節税メリットは家計にとって極めて大きなインパクトを持ちます。
対象・対象外の境界線|見落としがちな通院交通費と対象外リスト
国税庁のガイドラインにおいて、医療費控除の対象となるか否かの判断基準は「医師等による診療・治療の対価であるか」「治療に直接必要な支出であるか」という点に尽きます。病気の予防や健康増進、美容目的の支出は一切認められません。
判断に迷いやすい項目を整理した一覧がこちらです。
| 項目ジャンル | 控除の対象となるもの(〇) | 控除の対象外となるもの(×) | 実務上の注意点 |
|---|---|---|---|
| 通院・移動費 | 電車・バスの交通費、緊急時や歩行困難な際のタクシー代 | 自家用車のガソリン代・駐車場代、里帰り出産の帰省交通費 | 公共交通機関の領収書が出ない場合は、日時・経路・運賃を家計簿等にメモして保存する |
| 歯科治療 | インプラント、子どもの成長阻害を防ぐ歯列矯正、保険診療の虫歯治療 | 審美目的のホワイトニング、見た目改善のみを目的とした成人の歯列矯正 | 歯科ローンやクレジット分割払いも契約成立年の対象(金利手数料は対象外) |
| 妊娠・出産 | 妊婦健診、不妊治療費、分べん費用、流産・中絶の手術費 | 妊娠検査薬、入院時の差額ベッド代(自己都合による希望個室) | 出産育児一時金などの給付金は医療費総額から差し引いて計算する |
| 医薬品・検査 | 処方薬、風邪の治療用市販薬、重大な疾患が見つかった場合の人間ドック費用 | ビタミン剤・サプリメント、疲労回復ドリンク、異常なしの人間ドック・健康診断 | 人間ドックで病気が見つかり治療へ進んだ場合は全額が対象となる |
特に見落としが多いのが「通院交通費」です。通院に付き添った保護者の交通費(本人が小児等で単独通院が困難な場合)も合算可能です。公共交通機関は領収書が出ないため、申告時に困らないよう乗車履歴や通院メモを正確に残しておく習慣が重要となります。
【実態検証】世帯合算で手取り最大化|誰が申告すべきかの判断基準
医療費控除の最大の強みは、「生計を一にしている配偶者やその他の親族」の医療費を1人にまとめて申告できる点です。ここでいう「生計を一にする」とは、同居はもちろん、仕送りをしている別居の大学生や田舎の両親も含みます。
SNSやコミュニティ掲示板で毎年見られる典型的な失敗例が、「妻の医療費は妻の確定申告で、夫の医療費は夫で個別に申告してしまった」というケースです。日本の所得税は「累進課税」を採用しているため、所得が高い人ほど税率が高くなります。同じ20万円の控除を受ける場合でも、世帯の中で最も課税所得が高い人が全員分の医療費を合算して申告するのが鉄則です。
実務の現場では、税務署の窓口で「どちらが払ったか」を厳密に問われることはありません。実際に妻のクレジットカードで決済した領収書であっても、家計全体から支出されたものであれば、夫の確定申告に合算して差し支えないとされています。
共働き夫婦における例外的な判断パターンただし、夫婦の双方が総所得金額等200万円未満の場合は計算が異なります。例えば夫の所得が150万円、妻の所得が100万円で、世帯医療費が12万円の場合、夫が申告すると「12万円 - 7.5万円 = 4.5万円」の控除ですが、妻が申告すれば「12万円 - 5万円 = 7万円」の控除となり、妻側で申告した方が控除枠を広く使えるケースが存在します。両者の所得税率と控除可能額を比較検討することが大切です。
スマホとマイナンバーカードで完結!e-Tax確定申告手順と明細書の書き方
確定申告会場に足を運んで何時間も待つ時代は完全に過去のものとなりました。現在主流の「スマホ × マイナンバーカード」によるe-Tax申請手順を解説します。
国税庁の「確定申告書等作成コーナー」はスマホ画面に完全最適化されており、専用アプリ「マイナポータル」と連携させることで、健康保険証利用登録された1年間の医療費通知データ(支払額や病院名)を自動で一括取得・自動入力できます。
スマホ申請の具体的な5ステップ- 事前準備:スマートフォン、マイナンバーカード(暗証番号2種)、源泉徴収票を手元に用意する。
- 確定申告書等作成コーナーへアクセス:ブラウザから国税庁公式サイトに入り、「作成開始」をタップ。「スマートフォン」および「マイナンバーカードを使って提出」を選択。
- マイナポータル連携でデータ自動取得:画面の案内に従いマイナンバーカードをスマホにかざして読み取り、医療費通知情報(前年分)を連携・自動取得する。
- 対象外・未反映データの修正・追記:マイナポータル連携で反映されない「通院交通費」「自由診療(保険適用外)」「11月〜12月受診分の未反映分」「ドラッグストアで購入した治療用市販薬」を画面上で手動追加する。
- 還付金受取口座の入力と送信:本人名義の金融機関口座を指定し、再度マイナンバーカードを読み取って送信。即座に「受付完了」の通知が届き完了。
手動で入力する場合や、紙で提出する際に作成する「医療費控除の明細書」には、病院名ごとにまとめた支払金額と、補填された保険金額を記入します。領収書1枚ごとの記入は不要で、「医療を受けた人」「病院・薬局の名称」「医療費の区分」「支払った金額」を合算して記入すれば足ります。
確定申告時の「領収書の提出」は法改正により不要となりましたが、税務署から提示・提出を求められる可能性があるため「法定申告期限の翌日から5年間」は自宅での領収書保管が義務付けられています。クリアファイルや封筒に年度ごとにまとめて厳重に保管しておきましょう。
一般に知られていない盲点とネットの誤解|セルフメディケーション税制の選択
ネット上の情報で混乱しやすいのが、「医療費控除」と「セルフメディケーション税制(医療費控除の特例)」の違いです。この2つは完全な選択適用であり、同一年度に両方を併用して申告することはできません。
| 比較項目 | 従来の医療費控除 | セルフメディケーション税制 | 選択の判断ポイント |
|---|---|---|---|
| 対象となる費用 | 医師の診療費、処方薬、治療用市販薬、通院交通費など全般 | スイッチOTC医薬品(レシートに等のマークが付いている特定市販薬) | 通院が少なくドラッグストア購入が多い世帯は特例が有利 |
| 控除適用の下限額 | 10万円(総所得200万未満は5%) | 対象医薬品の購入額が年間1万2,000円超 | 総額が10万円未満でも1.2万円を超えていれば特例が使える |
| 控除限度額 | 最高200万円 | 最高8万8,000円 | 大きな手術や自由診療があった年は迷わず通常の医療費控除 |
| 適用要件 | 特になし(誰でも申告可能) | 申告者が健康診断や予防接種など一定の取り組みを行っていること | 会社の定期健康診断結果票やワクチンの領収書等の保管が必要 |
「病院にはあまり通わなかったが、風邪薬や花粉症治療薬、鎮痛剤などをドラッグストアで頻繁に購入した」という年は、セルフメディケーション税制を選択した方が手取りが増えるケースが多々あります。国税庁の作成画面では両方の数字を入力してどちらが有利か試算できるため、購入レシートを確認してみる価値があります。
【プロの結論】家計防衛と行動経済学から導く「申請すべき人・不要な人」
行動経済学における「現状維持バイアス」や「手続きの認知的負荷」によって、「戻ってくるお金が数千円なら面倒だからやらない」と申請を放棄してしまう人は少なくありません。しかし、医療費控除の本質は単なる所得税の小額還付にとどまりません。
課税所得が引き下げられることで、「翌年度の住民税の減額」はもちろんのこと、自治体によっては「認可保育園の保育料算定額の引き下げ」や「公営住宅の家賃算定」「国民健康保険料の軽減」など、所得基準に連動する多様な行政サービスで副次的な恩恵が連鎖します。実質的な家計改善効果は、見かけの還付金以上に大きくなる構造を持っています。
【判断基準】申請すべき人と見送って良い人- 迷わず申請すべき人:
- 年間医療費が家族合計で10万円を大きく超えている世帯
- 歯科矯正・インプラント・不妊治療・レーシックなど高額な自由診療を受けた人
- 年収300万円以下で、年間医療費が5万〜9万円程度かかった単身者
- 市販薬の購入が多くセルフメディケーション税制で1.2万円を超えている人
- 申請不要(見送って良い)人:
- 世帯医療費が10万円未満かつ総所得200万円以上で、対象市販薬も1.2万円未満の人
- 住宅ローン控除やふるさと納税等ですでに所得税が全額ゼロ(非課税)になっており、住民税控除の恩恵も極めて限定的な人
【医療費控除の確定申告やり方】に関するよくある質問(FAQ)
Q1:会社員ですが、年末調整で医療費控除を申請することはできますか?
A1:年末調整では医療費控除の申請はできません。医療費控除を受けるには、会社員や公務員であっても必ず翌年2月〜3月の確定申告(または1月以降の還付申告)を個人で行う必要があります。
Q2:確定申告の期限を過ぎてしまった場合はもう受け取れませんか?
A2:税金が戻ってくる「還付申告」の場合、通常の確定申告期限(3月15日前後)に関わらず、対象年の翌年1月1日から5年以内であればいつでも提出可能です。過去5年間に支払った医療費で申告漏れがある場合も、遡って申告すれば還付金を受け取れます。
Q3:クレジットカードの分割払いやデンタルローンで支払った医療費は対象になりますか?
A3:対象になります。信販会社が立替払いを行った「契約成立の年」の医療費として全額を一括計上できます。ただし、分割払いに伴う利息や手数料は医療費控除の対象外となるため除外して計算してください。
Q4:マイナポータル連携をすれば領収書は捨ててしまっても大丈夫ですか?
A4:絶対に捨ててはいけません。マイナポータル連携を利用した場合でも、税法上、確定申告期限の翌日から5年間は自宅での領収書保管義務が課されています。税務署からの求めがあった際に提示できないと控除が取り消されるリスクがあります。
2025年分の所得に対する確定申告期間は、2026年2月16日(月)から3月16日(月)までとなっています。ただし、税金が戻る還付申告のみを行う場合は、2026年1月上旬からすでに手続きを受け付けています。
医療費控除は、スマートフォンとマイナンバーカードの連携により、かつてのような膨大な書類整理の苦労が劇的に解消されました。「対象となる支出の正しい把握」「家族合算による高所得者への集約」「5年間の領収書保管」という3原則を押さえ、正当な権利を活用して世帯の資産を守りましょう。