日本銀行が金融政策の正常化を進め、「金利のある世界」が完全に定着した2026年、個人投資家や預金者のマネーシフトが加速しています。かつてゼロ近傍に沈んでいた国債の利回りは顕著な上昇を見せ、資産防衛の有力な選択肢として「5年国債」に熱い視線が注がれるようになりました。
長らくメガバンクの超低金利に慣らされてきた預金者の間では、「メガバンクの定期預金とどちらが得なのか」「日銀の追加利上げで利率はどう変わるのか」といった疑問が噴出しています。財務省が毎月打ち出す発行条件や最新の市場推移を検証しながら、いま5年国債を選択すべき明確な基準を客観的なデータとともに解き明かします。
【2026年最新】日銀利上げで国債5年金利はどう変わった?利回り水準を徹底解剖
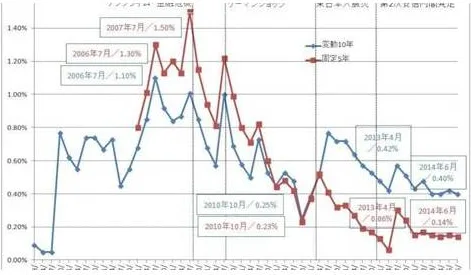
長短金利操作(YCC)の撤廃以降、金融政策決定会合を経るごとに政策金利が見直され、国内債券市場の利回り体系は一変しました。債券市場の指標となる5年物国債チャートを確認すると、かつてのマイナス金利水準から力強く反転し、新発債の流通市場利回りは中長期的な節目を突破しています。
国債の金利動向を把握する上で欠かせないのが、市場で取引される利回りと個人向け商品の連動性です。日本銀行の利上げ影響が直接波及する市場実勢は、毎月実施される新発5年国債入札結果に色濃く反映されます。市場での応札倍率や平均落札価格から算出される利回りは、そのまま個人の資産運用環境を左右する土台となります。
これに伴い、個人投資家が購入できる「個人向け国債(固定・5年)」の発行条件も劇的な見直しが進みました。過去10年近く下限金利である0.05%に張り付いていた時期が嘘のように、着実な利払いが受け取れる水準へと回帰しています。政策金利の引き上げ観測が強まるたびに基準金利推移が上向き、安全資産で確実なインカムゲインを狙う個人層の需要を力強く喚起しています。
定期預金国債比較で見えた決定的な違い|利回りと資金拘束の落とし穴
多くの個人が直面するのが、「銀行の定期預金と国債のどちらを選ぶべきか」という現実的な悩みです。市場金利の上昇を受けてネット銀行やメガバンクも預金金利を引き上げているものの、両者の間には見落としがちな制度的差異が存在します。
以下の比較表は、現在の金融環境における「個人向け国債(固定5年)」と「一般的な銀行の5年定期預金」の条件を客観的に対比したものです。
| 項目 | 個人向け国債(固定5年) | 都市銀行 5年定期預金 | 編集部の見解・評価 |
|---|---|---|---|
| 適用金利の決定要因 | 基準金利-0.05%(下限0.05%) | 各金融機関の裁量金利 | 国債は市場金利がダイレクトに反映されやすい |
| 信用リスクと保全 | 日本国政府(全額保証) | 預金保険機構(元本1,000万円+利息) | 1,000万円を超える大口資金の安全性は国債が圧勝 |
| 中途換金ルール | 発行後1年経過で換金可(直前2回分利息控除) | 原則いつでも解約可(中途解約利率が適用) | 国債は元本を削らずペナルティが定式化されている |
| 最低投資単位 | 1万円から1万円単位 | 1円または1,000円から | 双方とも少額から手軽にアプローチ可能 |
この定期預金国債比較から浮き彫りになるのは、特に退職金などのまとまった資金を運用する際の安全性の差です。預金保険制度の枠組みを超えた資金を保有する場合、銀行の経営体力に左右されない国債の優位性は圧倒的です。加えて、キャンペーン金利で一時的に高利回りを提示する預金商品とは異なり、国債は制度設計そのものが市場の金利上昇を捉える構造になっています。
【シミュレーション】100万円・500万円投資で手取りはどうなる?国債買い時シミュレーション
固定金利型の国債を購入するにあたり、実質的な手取り利息を把握することは資産形成の基本です。個人向け国債固定5年は発行時に決められた利率が満期まで変わらない「固定利率型」であり、将来のキャッシュフローを正確に逆算できる強みがあります。
財務省が公表する個人向け国債利率計算のルールに基づき、仮に適用利率が「年0.80%」および「年1.00%」となった場合の利息受取額をシミュレーションします(※税率は復興特別所得税を含む20.315%で試算)。
- 100万円投資(年0.80%想定):
- 年間利息(税引前):8,000円 / 手取り年間利息:約6,375円
- 5年間の受取利息合計(税引後):約31,875円
- 500万円投資(年0.80%想定):
- 年間利息(税引前):40,000円 / 手取り年間利息:約31,874円
- 5年間の受取利息合計(税引後):約159,370円
- 500万円投資(年1.00%想定):
- 年間利息(税引前):50,000円 / 手取り年間利息:約39,842円
- 5年間の受取利息合計(税引後):約199,210円
この国債買い時シミュレーションが示す通り、普通預金に放置していた資金をシフトするだけで、数年後には確実な金銭的リターンが手元に残ります。半年ごとに利息が振り込まれるため、元本を保全しながら再投資や生活の余剰資金に回す計画が極めて立てやすい仕様です。
一般に知られていない盲点とネットの誤解|元本割れリスクと中途換金の真実
インターネット上の投資コミュニティや知恵袋などで頻繁に見かけるのが、「国債は金利が上がると元本割れするから危険だ」という言説です。しかし、この主張には金融商品の仕組みを取り違えた致命的な混同が含まれています。
注意すべきは、「新発債の固定利付債(流通市場で取引される一般の5年国債)」と「個人向け国債(固定5年)」の性質が明確に異なる点です。市場で売買される通常の国債は、金利が上昇した際に債券価格が下落するため、満期前に市場で売却すると損失を被る元本割れリスクが存在します。
一方、個人向け国債は財務省国債発行条件によって、中途換金時であっても「国が額面金額で買い取る」ことが法律で保証されています。差し引かれるのは「直前2回分の各利子(税引前)相当額×0.79685」のみです。つまり、もらった利息の一部を返上するだけであり、投じた元本そのものが毀損するリスクは原理的にゼロです。この保護設計を正しく認識することが、根拠のない不安を退ける決定的な知識となります。
【実態検証】投資家の生の声と現場目線で見えたメリット・デメリット
大手証券会社や地方銀行の窓口、オンライン証券の口座開設データを見ると、近年の国債購入層には明らかな地殻変動が起きています。かつては資産防衛を第一とする高齢層が中心でしたが、最近の利回り回復を受けて、現役世代の購入者が急速に増加しています。
SNSや投資家コミュニティに寄せられた生の声からは、次のような実態が浮かび上がります。
「新NISAの成長投資枠は株式インデックスに回しているが、子供の大学進学費用など5年以内に使うお金の置き場に困っていた。元本が保証された上でこの金利が付くなら、メガバンクに寝かせておく理由は一切ない」(30代会社員・男性)
「5年固定を買った後にさらに金利が上がったら悔しいという声を聞く。でも1年経てば直近利息を引かれるだけで解約できるのだから、乗り換えのハードルは意外と低い。流動性を過剰に恐れる必要はないと感じた」(50代自営業・女性)
一方で、手放しで絶賛する声ばかりではありません。「将来のインフレ進行率が年2%を超えて推移した場合、実質的な購買力が目減りする」「日銀が追加利上げを連続で行う局面では、金利が半年ごとに改定される『変動10年』を選んだほうが機会損失を防げるのではないか」という極めて合理的な警戒感も根強く存在します。これらは、まさに固定5年債を選ぶ上での本質的な留意点です。
【プロの結論】資産防衛の視点から下す決断|おすすめできる人・慎重になるべき人の条件
行動経済学やポートフォリオ理論の観点から検証すると、人は「不確実な高いリターン」よりも「確定した安心感」を過小評価しやすい傾向があります。しかし、インフレと金利上昇が併存する現代において、無リスク資産の置き場を最適化することは、積極的なリスク投資と同じかそれ以上に重要です。
最新の市場環境を踏まえ、個人向け国債固定5年の購入に向いている人と、見合わせるべき人のプロファイルは以下のように峻別されます。
個人向け国債固定5年を積極的に選ぶべき人- 明確な使途が決まっている資金を保有する人:住宅購入の頭金、子どもの教育費、定年退職後の生活資金など、5年後に1円の損失も許されない用途のプール金。
- 預金残高が1,000万円を超えている人:ペイオフの限度額を意識し、複数の金融機関に分散預金する管理コストを削減したい人。
- 日々の相場変動にストレスを感じたくない人:株式市場の乱高下に感情を揺さぶられることなく、年利回りを事前に確定させて平穏に過ごしたい層。
- 日銀の大幅な連続利上げシナリオを強く信じる人:金利が右肩上がりに急上昇すると見込む場合、半年ごとに適用利率が市場連動で見直される「個人向け国債 変動10年」を選択する方が経済的合理性に叶います。
- 1年以内に資金を取り崩す可能性がある人:発行後1年間は中途換金が法律で原則禁止されているため、当座の生活防衛資金は普通預金に残すのが鉄則です。
- インフレ率を大幅に上回る資産増を狙う人:国債は資産の「防衛」に特化した守りの金融商品であり、インフレヘッジやキャピタルゲインを狙う投資枠は株式や不動産に配分すべきです。
【国債 5 年 金利】に関するよくある質問(FAQ)
Q1:日銀の利上げが行われた場合、すでに購入した「固定5年」の金利も上がりますか?
A1:上がりません。「固定5年」は購入時の利率が満期まで5年間適用され続ける商品です。金利上昇の恩恵をリアルタイムで受け続けたい場合は、半年ごとに利率が見直される「変動10年」の購入を検討してください。
Q2:個人向け国債はどこで購入できますか?手数料はかかりますか?
A2:大手都市銀行、地方銀行、信用金庫、証券会社、ゆうちょ銀行など、ほとんどの主要金融機関で購入可能です。購入時の手数料は一切かかりません。ネット証券などを利用すればオンラインで数分で手続きが完了します。
Q3:購入後、満期(5年)を迎えたらどのような手続きが必要ですか?
A3:特別な手続きは不要です。満期日を迎えると、元本と最後の半年分の利息が、国債を購入した口座(証券口座や銀行の預金口座)へ自動的に全額払い戻されます。
日銀の金融政策正常化に伴い、国債5年金利は資産運用における強力なアンカーとしての地位を取り戻しました。超低金利時代のように「とりあえずメガバンクに全額放置する」という消極的選択は、インフレ下においては資産を実質的に目減りさせるリスクと表裏一体です。
元本割れリスクを一切負わずに国の信用力で資産を守りつつ、5年後のキャッシュフローを確定させる手段として、固定5年国債の有用性は群を抜いています。日銀の追加利上げペースや変動10年国債との利回り差を冷静に見極め、自身の資金ニーズに合わせた最適なポートフォリオを構築してください。