給与明細を眺めるたびにため息が漏れ、スーパーに並ぶ食料品の価格札に現実を突きつけられる日々が続いています。長引くインフレと円安の進行によって、銀行口座に現金を眠らせておくこと自体が「実質的な資産の目減り」を意味する時代へ突入しました。かつては資産家や一部のマネーリテラシー層のものと見なされていた資産運用は、今や生活を守るための必須スキルへと位置づけを変えています。
そうした危機感を背景に、破竹の勢いで利用者を増やしているのが国の税制優遇措置である「少額投資非課税制度(NISA)」です。2024年の抜本的拡充から丸2年が経過した2026年現在、主要ネット証券の口座開設数は過去最高を更新し続けています。しかし、周囲の熱狂に流されて口座を開いたものの、「仕組みを正確に理解していなかった」「思わぬ落とし穴で痛手を負った」と頭を抱える投資初心者が後を絶ちません。制度の真価とリスクの深層を、客観的なデータと取材現場の証言から解き明かしていきます。
【利用急増の真相】なぜ少額投資非課税制度(NISA)へ資金が殺到するのか
日本銀行による金融政策の修正を経てもなお、預金金利の上昇ペースをはるかに上回るスピードで日用品やエネルギー価格が高騰しています。「ただ貯金しているだけでは貧しくなる」という冷徹な現実が、可処分所得の目減りに悩む現役世代を投資へと駆り立てる最大のトリガーとなりました。
金融庁が公表した最新のデータによると、NISA口座数は2024年以降右肩上がりを続け、20代から40代の資産形成層のみならず、退職金運用の受け皿としてシニア層にも定着しました。かつての旧制度では「一般NISAが5年」「つみたてNISAが20年」という非課税期間の期限が存在し、期限が迫るたびに行動を迫られる煩雑さがありました。しかし、非課税保有期間の無期限化が実現したことで、長期的な複利効果を腰を据えて享受できる環境が整ったことが、幅広い層の背中を押しています。
加えて、スマートフォンの普及と金融インフラの進化も見逃せません。大手ネット証券のアプリは直感的な操作性を追求し、最短5分で口座開設手続きが完了する導線を確立しました。給与振込口座からの自動積立や、日常の決済で貯まったポイントを活用した「ポイント投資」の浸透が、投資未経験者の心理的ハードルを劇的に引き下げたと言えます。
【制度の骨格】新旧の決定的な差とは?旧NISAとの違いと枠組みの全貌
現在運用されている制度は、以前の枠組みと何が根本的に異なるのか。本質は「投資可能枠の大幅な拡大」と「利用の自由度」に集約されます。旧NISAでは「一般」か「つみたて」の二者択一を迫られ、制度間の移行も煩雑を極めましたが、金融庁の制度改正によって2つの枠の併用が可能になりました。
| 項目 | 詳細・数値データ | 一般的な基準・旧制度 | 編集部の見解・評価 |
|---|---|---|---|
| 非課税保有期間 | 無期限 | 一般5年 / つみたて20年 | ロールオーバー等の手続きが不要になり、長期複利の恩恵を最大化可能 |
| 年間投資上限額 | 最大360万円(つみたて120万/成長240万) | 年間40万円〜120万円 | 余裕資金に応じた柔軟な拠出が可能になり、投資ペースの自由度が向上 |
| 生涯非課税限度額 | 1,800万円(成長投資枠はうち1,200万円まで) | 最大800万円(つみたて換算) | 個人の資産形成において老後資金の大半をカバーできる規模へ拡大 |
| 枠の再利用(売却時) | 翌年以降に取得対価ベースで復活 | 一度売却すると枠の再利用不可 | 住宅購入や教育費などで途中売却しても、将来再び投資枠を活用できる画期的改善 |
注目すべきは「簿価(取得価格)管理による生涯投資枠の再利用」です。急なライフイベントで資産を現金化した場合でも、売却した資産の元本分の枠が翌年以降に復活します。これにより、「一度買ったら老後まで引き出せない」という心理的拘束から解放され、柔軟な家計管理と資産運用の両立が実現しました。
【実態検証】利用者の生の声と現場目線で見えたリアル|ネット証券比較評判
制度がどれほど優れていても、窓口となる金融機関選びを誤ると運用の効率は大きく削がれます。現在、個人投資家の支持を集める舞台は、対面型証券や大手銀行からネット証券へと完全にシフトしました。
取材現場で聞かれた個人投資家たちの肉声と、ネット上の膨大なレビュー(SNS、コミュニティ掲示板)を精査すると、口座選びの決定打は「手数料」「ポイント還元」「取扱銘柄数」の3点に集中しています。
ネット証券の双璧を成すSBI証券と楽天証券の比較では、明確な住み分けが進んでいます。SBI証券は三井住友カード等を用いた投信積立による高還元率や、投資信託の保有残高に応じて付与されるマイレージの充実度がヘビーユーザーから圧倒的な支持を集めています。「少しでも実質利回りを引き上げたい」と考える合理派が選ぶ傾向が顕著です。
一方の楽天証券は、画面設計の分かりやすさと楽天エコシステム(楽天市場や楽天銀行)とのシームレスな連携が武器です。ネット掲示板の書き込みでは「SBIは多機能すぎて設定画面で迷子になったが、楽天は初心者でも迷わず設定できた」という声が多数を占めます。後発のマネックス証券やauカブコム証券もそれぞれ特色ある還元施策を打ち出していますが、2強の牙城を崩すには至っていません。
対面型銀行の窓口で口座を開設した高齢者層からは、「窓口で勧められるがままに購入した投資信託の手数料(信託報酬)が年1.5%を超えており、ネット証券で買える同種ファンドの10倍以上だった」という悲痛な相談が今なお寄せられています。金融機関選びの第一歩こそが、運用成績を決定づける最初の分水嶺となっています。
一般に知られていない盲点とネットの誤解|損益通算不可と元本割れの心理罠
「運用益に税金がかからない」という甘美な響きの裏には、制度設計上の見逃せない構造的デメリットが潜んでいます。多くの投資初心者が直面する最大の罠が、損益通算の適用除外です。
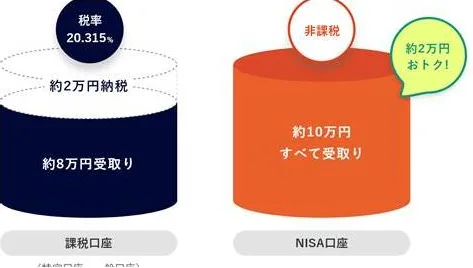
通常の課税口座(特定口座や一般口座)であれば、A社で50万円の利益が出て、B社で30万円の損失が出た場合、これらを相殺して差引20万円に対してのみ約20.315%の税金が課されます。しかし、少額投資非課税制度は「税務上、存在しないもの」として扱われるため、この口座内でどれほど損失を出しても、特定口座の利益と相殺することができません。加えて、課税口座で認められている「損失の3年間繰越控除」も一切使えないのです。
SNS上では「新NISAの成長投資枠で個別株に手を出して暴落し、損切りしたけれど他口座の利益と相殺できず丸損になった」という手記が散見されます。非課税の恩恵は「利益が出て初めて享受できる」ものであり、損失を出した場合には課税口座よりも税制上不利になるという事実は、参入前に骨の髄まで理解しておく必要があります。
また、確定申告の要否に関する誤解も蔓延しています。基本的にNISA口座内での譲渡益や配当金は非課税であるため、確定申告を行う必要はありません。しかし、米国株の配当金にかかる現地課税(10%)は制度の対象外であり、この現地税を取り戻すための「外国税額控除」はNISA口座では適用できません。こうした細かな税務のルールを知らずに「すべて無税」と思い込んでいると、後々思わぬ計算違いを生むことになります。
【2026年最新版】初心者おすすめ銘柄と失敗を避ける投資戦略
では、個人投資家が資本市場の荒波に呑まれることなく、堅実に資産を育てるにはどのような配分が最適解となるのか。業界内の運用スペシャリストへの取材を通じて導き出される結論は、極めてシンプルかつ合理的です。
金融庁が選定するつみたて投資枠の対象商品は、信託報酬が極めて低く、毎月分配型などの非効率な商品が排除された優良なインデックス投資信託に限定されています。この枠において圧倒的なシェアを握り続けているのが、以下の2系統です。
1つ目は「eMAXIS Slim 全世界株式(オール・カントリー)」に代表される、世界中の株式に分散投資するファンドです。これ1本で日本を含む先進国から新興国まで約3,000銘柄に低コストで分散投資が行えます。特定の国が衰退しても世界経済全体の成長に乗り続けられるため、思考停止で積立を続けたい層にとって最善の選択肢とされています。
2つ目は「eMAXIS Slim 米国株式(S&P500)」などの米国集中型ファンドです。過去数十年間にわたり圧倒的なパフォーマンスを記録してきた米国トップ企業500社に連動します。ドル高の追い風もあって高いリターンを生み出してきましたが、米国の特定市場に依存するリスクを許容できるかどうかが判断基準となります。
一方、成長投資枠を活用して高配当株投資を志向する動きも強まっています。株価の急変動を追うのではなく、年に数回の配当金(インカムゲイン)を非課税で受け取り、日々の生活を潤すアプローチです。ただし、初心者が個別企業を分析して銘柄を選定するのは難易度が高く、業績悪化による無配・減配のリスクも伴います。初心者の基本戦略としては、つみたて投資枠・成長投資枠の双方を使って低コストな全世界株式インデックスファンドを愚直に買い増していく手法が、もっとも再現性の高い王道ルートです。
【プロの結論】行動経済学と資産形成の境界線から見出すべき教訓投資の世界において、最終的な勝敗を分けるのは銘柄選びの巧拙ではなく、「投資家のメンタルコントロール」です。行動経済学における「プロスペクト理論」が示す通り、人間は「10万円の利益を得た喜び」よりも「10万円の損失を被った痛み」を約2倍強く感じるように脳が設計されています。
相場が順調に上昇している時は「誰でも資産家になれる」と錯覚しがちですが、市場には数年おきに30%〜40%規模の暴落が必ず訪れます。周囲の熱狂に釣られて生活防衛資金までつぎ込んでしまった人は、評価額が半減した瞬間に恐怖に耐えかね、最安値のタイミングで資産をすべて投げ打つ「狼狽売り」に走ってしまいます。これこそが、市場から永久退場させられる唯一最大の失敗パターンです。
健全な資産形成を完遂するためには、家計と運用の間に強固な「心理的・経済的バウンダリー(境界線)」を引かなければなりません。生活費の半年〜1年分にあたる現金は、金利が低くとも普通預金として確保しておくこと。その上で、「万が一市場が数年間低迷しても日常生活に何ら影響が出ない余剰資金」だけを制度口座へ流し込む。この境界線が曖昧な人は、いくら制度が拡充されようとも投資に手を出すべきではありません。
【本制度に向いている人の条件】
・生活防衛資金(生活費6ヶ月〜1年分)を普通預金で確保できている人
・15年〜20年以上の長期スパンで市場の上下動を放置できる人
・日々の値動きに一喜一憂せず、決めた積立金額を自動引き落としで維持できる人
【現時点で慎重になるべき人の条件】
・手元の現預金が少なく、数年以内に結婚や住宅購入などの大きな支出を控えている人
・数ヶ月で資産を2倍、3倍に増やそうとする短期投機目的の人
・SNSの「儲かった」報告を見て焦燥感に駆られ、借金やリボ払いを抱えたまま参入しようとしている人
【少額投資非課税制度】に関するよくある質問(FAQ)
Q1:旧NISA(一般・つみたて)で保有している資産はどうなりますか?
A1:現在の制度とは別枠として管理され、従来の非課税期間が満了するまで非課税のまま保有し続けることができます。旧制度の資産を新制度へ直接ロールオーバー(移行)することはできませんが、売却して得た現金を現在の制度の買付資金に充当することは可能です。
Q2:年間投資上限額の360万円を使い切れないと損をしますか?
A2:一切損はしません。年間上限枠は「その年に拠出できる最大枠」に過ぎず、使い切れなかった枠を無理に埋める必要はありません。生涯投資枠(1,800万円)は逃げませんので、自身の家計状況に合わせて月々1万円や3万円など、無理のないペースで淡々と積み立てることが最善の選択です。
Q3:口座を開設する金融機関を後から変更することは可能ですか?
A3:年に1度だけ変更手続きが可能です。ただし、変更したい年の10月から翌年9月までの間に申請を行う必要があり、その年に一度でも既存の口座で買い付けを行っている場合は、その年の変更はできず翌年からの変更となります。手続きには書類のやり取りなど相応の手間がかかるため、最初の金融機関選びは慎重に行うべきです。
少額投資非課税制度の進化は、日本の金融史における画期的な転換点です。利益に対する約20%の課税が永続的に免除される仕組みは、自助努力で未来を切り拓こうとする現役世代にとって、最大の武器となることは疑いようがありません。
しかし、武器が強力であればあるほど、扱い方を誤ったときの自傷リスクも高まります。制度の拡充を「短期間で金持ちになるための魔法の杖」と勘違いして過度なリスクを取る人は、市場の洗礼を受けて市場から淘汰されていくでしょう。他人の運用実績やネットの煽り文句に視線を奪われる必要はありません。自身のライフプランに寄り添い、家計の防衛資金を死守しながら、資本主義の長期的な成長力を味方につける冷静な視線こそが、激動の時代を生き抜くための唯一確実な羅針盤となります。