地域密着の信用金庫窓口で長年親しまれ、シニア層を中心に安定した人気を誇る国内株式アクティブファンドが「しんきん好配当利回り株ファンド」です。定期的なインカムゲインを狙える高配当投資への関心が一段と高まる中、資産形成の選択肢として相談窓口で提案される機会も少なくありません。
しかし、ネット上の掲示板やSNSでは「利回りが魅力的に見えても買ってはいけない」「コストが高すぎる」といった厳しい声が散見されます。信用金庫が推奨するこの投資信託は本当に購入に値する商品なのか、それとも別の選択肢を探すべきなのか。公開されている運用報告書や最新データ、利用者のリアルな口コミをもとに、その実態を徹底検証します。
【2026年最新】しんきん好配当利回り株ファンドの基準価額と分配金実績の全貌
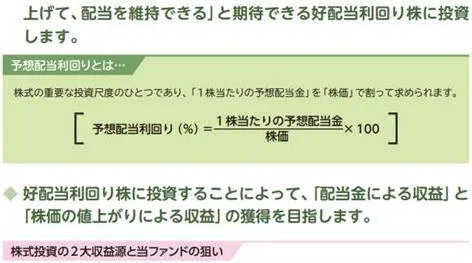
投資信託を評価する上で最も基本となるのが、ファンドの純資産総額と基準価額の推移、そして受け取れる分配金実績の安定性です。日本企業の株主還元姿勢が構造的に強化され、配当金総額が過去最高水準を更新し続ける環境下において、本ファンドも底堅い動きを見せています。
運用報告書のデータを確認すると、基準価額はTOPIX(東証株価指数)など国内市場全体の大型株相場に連動しつつも、バリュー株(割安株)比率が高いことから、金利上昇局面や景気循環の恩恵を受けやすい特徴を持っています。過去の決算における分配金実績についても、収益分配方針に則って年数回の分配を行っており、安定した現金収入を目的とする保有者から支持を集めてきました。
ただし、分配金が支払われると、その分だけ基準価額が下落するという投資信託の基本構造には注意が必要です。表面上の分配金利回りの高さだけに目を奪われ、トータルリターン(基準価額の変動+受け取り分配金)の推移を見落とすと、元本を取り崩して支払われる特別分配金(元本払戻金)によって実質的な資産が目減りするリスクを抱えることになります。
なぜ「買ってはいけない」と囁かれるのか?手数料と実質利回りの落とし穴
検索エンジンや投資コミュニティで「しんきん好配当利回り株ファンド 買ってはいけない理由」というワードが浮上する背景には、明確な構造的要因が存在します。最大の要因は、信託報酬をはじめとするコスト構造と、それによる実質利回りの低下です。
近年、ネット証券を中心に購入時手数料無料(ノーロード)かつ信託報酬年率0.1%未満のインデックスファンドや、0.2%前後で運用できる高配当ETFが主流となりました。これに対し、信用金庫の対面窓口で販売されるアクティブファンドは、運用管理費用として年率1%前後の信託報酬が発生するだけでなく、購入時に最大2.20%〜3.30%(税込)程度の手数料が設定されているケースが一般的です。
例えば、仮にファンドが組み入れている株式の平均配当利回りが3.5%であったとしても、そこから年率1%以上の信託報酬が差し引かれれば、投資家に残る手取り利回りは2%台前半まで縮小します。さらに初年度は購入時手数料が引かれるため、スタート時点で大きなマイナスを背負う計算です。「プロが銘柄を厳選してくれる」という付加価値が、この高いコスト差を上回る運用成績(アルファ)を生み出し続けているかどうかが、購入可否を分ける決定的な争点となっています。
【データ徹底比較】ネット高配当投信・ETFと何が違う?コストと利回り比較表
信用金庫の窓口で購入できる本ファンドと、ネット証券で人気の高い代表的な国内高配当株投資商品(高配当ETFや低コスト投信)の違いを客観的データで比較しました。
| 項目 | しんきん好配当利回り株ファンド | ネット系国内高配当投信 / ETF | 編集部の見解・評価 |
|---|---|---|---|
| 主な販売窓口 | 全国の信用金庫窓口(対面) | 主要ネット証券(オンライン完結) | 対面の手厚い相談料が商品コストに含まれる構造 |
| 購入時手数料 | 最大2.20%〜3.30%(税込)※金融機関による | 0円(完全無料・ノーロード) | 100万円投資時に2〜3万円超の初期差が発生 |
| 信託報酬(年率) | 約1.0%〜1.2%前後 | 約0.15%〜0.35%程度 | 長期保有するほど保有コストの差が複利で拡大 |
| 新NISA対応 | 成長投資枠の対象 | 成長投資枠の対象(一部つみたて枠も) | 非課税保有限度額1,800万円の中で利用可能 |
| 運用スタイル | 調査・厳選によるアクティブ運用 | 高配当指数連動インデックスまたはアクティブ | 市場平均を上回る実績を残せているかが鍵 |
組入銘柄の詳細としんきんアセットマネジメント投信の運用戦略
ファンドの運用を担当するしんきんアセットマネジメント投信は、全国の信用金庫ネットワークを基盤とする資産運用会社です。地域金融機関の顧客ニーズを熟知しており、過度なリスクを避けつつ着実なリターンを目指す運用方針を掲げています。
組入銘柄の詳細を確認すると、ポートフォリオの上位には日本の産業を代表する時価総額上位の大型優良株がずらりと並びます。具体的には、以下のようなセクターの銘柄が中心です。
- 金融セクター:大手メガバンクや大手保険グループ(金利上昇による利ざや拡大と増配余力)
- 総合商社:伊藤忠商事や三菱商事などの資源・非資源多角化企業(高い配当性向と自社株買い実績)
- 通信・インフラ:NTT、KDDI、ソフトバンクなどのディフェンシブ高配当株
- 高収益製造業:トヨタ自動車などの強固な財務体質とキャッシュフローを誇る輸出・製造企業
単に過去の利回りが高いだけの「見かけの高配当株(業績悪化で株価が暴落して利回りが跳ね上がっている罠銘柄)」を徹底的にスクリーニングし、財務の健全性と今後の増配可能性をファンダメンタルズ分析で評価して組み入れる点は、アクティブファンドならではの強みと言えます。
【実態検証】掲示板やSNSの口コミ・評判から見えた窓口相談のリアル
金融系掲示板(5ちゃんねる等)や知恵袋、SNS(X)に投稿されている口コミ・評判を検証すると、利用者の属性によって評価が極端に二分されている実態が浮き彫りになります。
ネガティブな口コミの多くは、デジタルリテラシーの高い個人投資家や20代〜40代の若年層からの投稿です。「親が信金窓口で勧められて買っていたが、信託報酬が高すぎてネット証券に移管させた」「手数料を考慮すると日経平均高配当50ETFなどを自分で買った方が合理的」といった、コスト効率を冷静に突く意見が多数を占めます。
一方、ポジティブな評判や擁護する声は、シニア層やスマホ操作・オンライン取引に不安を抱える層から寄せられています。「近所の信金担当者が自宅まで来て丁寧に制度を説明してくれた」「パソコンが使えない自分にとって、窓口で担当者と顔を合わせて購入できる安心感は代えがたい」「定期預金の利息がつかない中、毎年の分配金を楽しみにしている」という声です。金融商品そのもののスペックだけでなく、「対面サービスへの対価」として手数料を納得して支払っている層が確実に存在しています。
一般に知られていない盲点とネットの誤解
本ファンドをめぐる議論の中には、一部で誤解や過度な悲観論も見受けられます。客観的な投資判断を下すために知っておくべき2つの盲点を整理します。
1. 「窓口ファンド=すべて詐欺的」という極論の誤りネット上では窓口販売の投信を一括りに批判する風潮がありますが、本ファンドは毎月分配型のタコ足ファンドとは異なり、国内の正統な好配当企業を投資対象とした標準的なアクティブ投信です。著しく悪質な商品設計ではなく、運用方針自体は極めて堅実です。批判の核心はあくまで「コスト競争力」の1点にあります。
2. 信用金庫独自のキャンペーンや優遇措置の有無一部の信用金庫では、定期預金と投資信託をセットで申し込むことで金利が優遇されるプランや、手数料のキャッシュバックキャンペーンを実施している場合があります。こうした地域独自の特典をフル活用できる場合、実質的な初期負担が軽減されるケースもあります。
【プロの結論】NISA成長投資枠で選ぶべき人・避けるべき人の明確な境界線信用金庫で投資信託を選ぶべきか、それともネット証券を利用すべきか迷っている読者に向けて、明確な選定基準を提示します。
▼ 本ファンドの利用を避けるべき人:
- PCやスマートフォンでネット証券(SBI証券、楽天証券等)の口座開設や操作を自力で行える人
- 保有コストを0.1%単位で削り、30年以上の長期投資で資産最大化を目指したい人
- 分配金を受け取らず、元本に自動再投資して複利効果を最大限に活かしたい人
▼ 本ファンドの窓口購入を検討してもよい人:
- ネット取引のパスワード管理や詐欺・フィッシング被害に強い不安があり、店頭窓口で対面サポートを受けたい人
- すでに該当の信用金庫と事業融資や住宅ローン、相続対策などで深い取引関係があり、担当者との信頼関係を重視する人
- 自分で数十銘柄の株式を個別にリサーチして管理する手間をかけず、プロに国内配当株の選定を一任したい人
【しんきん好配当利回り株ファンド】に関するよくある質問(FAQ)
Q1:新NISAの「つみたて投資枠」で購入することはできますか?
A1:いいえ、つみたて投資枠の対象外です。本ファンドは国内株式アクティブファンドであるため、新NISA制度を利用する場合は「成長投資枠」での買い付けとなります。年間240万円、最大1,200万円の枠内で非課税運用が可能です。
Q2:信託報酬以外に隠れたコスト(隠れコスト)はありますか?
A2:信託報酬(年率約1%前後)のほかに、ファンド内で株式を売買する際の手数料や有価証券取引税、保管費用などの「その他費用」が実費として信託財産から差し引かれます。これらは運用報告書(全体版)に記載される「総経費率」で確認できます。
Q3:解約(売却)したい時はいつでも窓口で手続きできますか?
A3:原則として、国内市場の営業日であればいつでも解約請求が可能です。解約代金は約定日から起算して数営業日後に指定の預金口座へ入金されます。なお、解約時に信託財産留保額(ペナルティ料)が設定されているかどうかは、事前に目論見書で確認してください。
日本株市場において企業の自社株買いや増配が常態化する中、好配当株をパッケージ化したファンドの需要は今後も堅調に推移すると見込まれます。しんきん好配当利回り株ファンドは、厳選された優良企業への分散投資を手軽に実現できる完成度の高い商品です。
ただし、対面窓口ならではの購入時手数料やアクティブ運用に伴う信託報酬は、長期リターンに確実に影響を及ぼします。「手厚い対面相談というサービスに対価を支払うか」「自力で低コストなネット商品を選ぶか」という投資家自身のスタンスを明確にし、納得感を持った上で資産形成の一歩を踏み出してください。