世界の金融市場において「資産価格の重力」とも称される米国10年国債利回り。2026年に入り、米連邦準備制度理事会(FRB)の金融政策が新たな局面に差し掛かるなか、米国の長期金利は激しい上下動を繰り返しています。市場では「FRBの利下げペースが鈍化するのではないか」「景気後退のシグナルは消えたのか」といった思惑が渦巻き、日々の指標発表ごとに乱高下するチャートに投資家の視線が釘付けとなっています。
長期金利の急激な変動は、海を越えた日本のマーケットにも直撃しています。歴史的な水準で推移してきたドル円相場や、新NISAを通じて多くの日本人が保有するS&P500をはじめとする米国株式は、この利回りの一挙手一投足に振り回されているのが現実です。本稿では、第一線の取材現場から得られた生の情報と市場データを統合し、利回り変動の深層、為替・株価への波及経路、そして個人投資家が採るべき具体的な防衛・投資シナリオを余すところなく解き明かします。
【2026年最新】米国10年債利回りの急変動はなぜ起きたのか?FRB利下げシナリオの真相
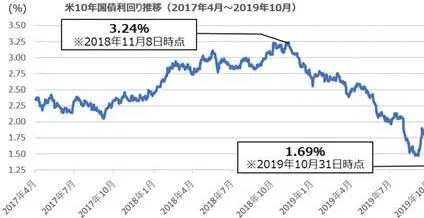
世界中のトレーダーが固唾をのんで見守る中、なぜ米国10年債利回りは急上昇と急落を繰り返しているのでしょうか。その主因は、市場の前のめりな利下げ期待とFRBの慎重姿勢との間に生じた「致命的なギャップ」にあります。
2025年後半から2026年にかけて、市場参加者はインフレ鎮静化とFRBの連続利下げを先回りして織り込もうとしました。しかし、米国の労働市場は予想以上の粘り腰を見せ、住宅やサービス分野を中心とするインフレ圧力も容易には下がりません。連邦公開市場委員会(FOMC)後の定例会見において、パウエル議長の発言は一貫して「データ次第(Data-dependent)であり、インフレが持続的に2%へ向かう十分な確信が必要だ」という姿勢を崩しておらず、市場の早期・大幅利下げの青写真を何度も打ち砕いてきました。
さらに見逃せないのが、金融政策以外の「構造的な需給圧力」です。ワシントンで膨らみ続ける連邦債務を賄うため、米財務省は巨額の国債入札を継続しています。国債の供給が溢れる一方で、主要な海外投資家や機関投資家の需要が追いつかない局面が生じると、入札不調をきっかけに利回りが急跳ねする現象が頻発しています。「利下げ局面なのになぜ長期金利が上昇するのか」という疑問の答えは、まさにこの政策期待の巻き戻しと需給悪化の複合作用にあります。
米国長期金利の推移とチャートから読み解く「逆イールド」解消の真実
過去数年間の米国長期金利の推移を振り返ると、金融市場はかつてない異常事態に直面していました。それが、2年債利回りなどの短期金利が10年債利回りの長期金利を上回る「逆イールド(長短金利逆転)」です。2022年半ばから歴史的な長期にわたって継続したこの現象は、教科書的には「ほぼ100%の確率で景気後退を予兆するシグナル」とされてきました。
しかし、2026年現在の米国10年債利回りチャートを検証すると、長短スプレッドは徐々にマイナス圏を脱し、順イールド(長短金利の正常化)へと回帰する動きを見せています。ここで多くの初心者が「逆イールドが解消されたのだから、景気後退のリスクは去った」と誤認しがちですが、市場の歴史が証明する現実は真逆です。
過去半世紀の金融史において、景気後退や株価の急激な調整が実際に発生したのは「逆イールドが点灯している最中」ではなく、「逆イールドが急速に解消されて順イールドに戻る瞬間」でした。FRBが本格的な景気減速を察知して政策金利を急ピッチで引き下げ始め、短期金利が急落することでスプレッドが元に戻るプロセスこそが、過去のリセッション突入の合図だったのです。足元のスティープ化(長短金利差の拡大)が、健全な経済成長期待によるものなのか、それとも景気減速の足音を受けた緊急的な利下げ観測によるものなのかを精査することは、投資戦略を立てる上で決定的な意味を持ちます。
ドル円・S&P500への決定的影響|日米金利差の理由と資産価格の連動メカニズム
米国10年債利回りの挙動は、日本の個人投資家のポートフォリオに二重の経路で打撃または恩恵を与えます。その筆頭が為替のドル円相場です。
日米の為替レートを動かす最大のファンダメンタルズは、依然として「日米の実質金利差」です。日本銀行がマイナス金利解除から段階的な利上げ姿勢を強めているとはいえ、日本の長期金利は1%台前半にとどまり、4%前後に位置する米国10年債利回りとの間には依然として2.5〜3%ポイントもの巨大な隔たりが存在します。この「日米金利差の理由」により、ドルを保有して高利回りを得ようとする円キャリー取引のインセンティブが根本的に消滅したわけではありません。しかし、米10年債利回りが急落すれば金利差縮小から急速な円高・ドル安が進み、逆に利回りが再上昇すれば150円台を伺う円安圧力が再燃するという、極めてボラティリティの高いシーソーゲームが続いています。
一方、株式市場の代表指標であるS&P500への影響はより複雑です。長期金利の上昇は、理論的に将来キャッシュフローの「割引現在価値」を引き下げるため、高バリュエーションを誇る大型ハイテク株(マグニフィセント・セブンなど)の重石となります。実際に利回りが4.5%を超えて急騰する局面では、決算内容に関わらず株価全体に利益確定売りが浴びせられる展開が目立っています。しかし、利回りの低下が無条件に株高を招くわけでもありません。金利低下の理由が「深刻な景気後退懸念」である場合、企業業績の悪化懸念が先行し、株安と債券高(金利低下)が同時に進行するリスクを孕んでいます。
【徹底比較】米国債券への投資アプローチ|生債券 vs 債券ETFの損益分岐
利回りが依然として歴史的高水準にある2026年、機関投資家だけでなく個人投資家の間でも「米国債」を資産形成に組み込む動きが定着しました。しかし、直接「生債券(新発債・既発債)」を買い付けるのか、それとも手軽な「米国債券ETF」を選ぶのかによって、投資結果には雲泥の差が生じます。それぞれの特徴とリスクを客観的データに基づき整理しました。
| 投資対象 | 主要銘柄・取引形態 | 期待利回り・コスト水準 | 満期保有の可否と元本保証 | 編集部の見解・おすすめ度 |
|---|---|---|---|---|
| 米ドル建て生債券 (既発利付国債) |
大手ネット証券経由 (残存5〜10年債など) |
利回り:年3.8%〜4.3% 為替手数料:往復20〜50銭 |
満期あり 米ドル建てでは満期時に額面100%返還 |
【評価:高】為替リスクはあるが、ドルベースでの確定利回りを長期間ロックしたい保守層に最適。 |
| 総合債券ETF (中短期〜総合) |
AGG(iシェアーズ) BND(バンガード) |
分配金利回り:年3.6%〜4.0% 経費率:0.03%〜0.04%程度 |
満期なし 常時ポートフォリオが入れ替わるため価格変動あり |
【評価:極めて高】少額分散が可能で流動性抜群。新NISA成長投資枠でも使いやすい王道ツール。 |
| 超長期国債ETF (残存20年超) |
TLT(米ドル建て) 2621(東証上場・為替ヘッジ有) |
分配金利回り:年4.2%〜4.6% 経費率:0.15%前後 |
満期なし 金利1%の変動で基準価格が15〜20%上下 |
【評価:注意】金利低下時のキャピタルゲインは莫大だが、金利高止まり時のボラティリティは株並み。 |
一般に知られていない盲点とネットの誤解
ネット上の投資系インフルエンサーやSNSの言説には、債券市場に関する危険な誤解が蔓延しています。最も典型的なものが「利回りが上がれば、必ず円安・株安になる」という単純化された図式です。
実際の為替市場では、すでに金利差の拡大が「完全に織り込まれている」場合、10年債利回りが0.1%上昇した程度ではドルが買われないどころか、材料出尽くしで急落することすらあります。また、金利上昇の背景が「企業の旺盛な設備投資意欲や力強い経済成長」である場合、利回り上昇と株高が同時進行する「適温相場(ゴルディロックス)」のパターンも過去に幾度となく観測されています。
さらに深刻な誤解が、超長期債ETF(TLTなど)を「安全資産の債券だから損はしない」と思い込んで退職金などの大金を投入してしまうケースです。デュレーション(金利変動に対する価格感応度)が15〜17年におよぶ超長期債は、金利が1%上昇するだけで元本が15%以上吹き飛ぶハイリスク商品です。利回りという言葉の響きだけで飛びつき、数年単位の含み損に苦しむ投資家が後を絶ちません。「国債=元本保証」というのは、あくまで満期まで保有した生債券を額面通貨ベースで見た場合の話に過ぎない点に、最大の注意を払う必要があります。
【実態検証】投資コミュニティの生の声と現場目線で見えたリアル
実際に2024年から2026年にかけて米国債券市場に向き合ってきた個人投資家たちの実体験を調査すると、明暗を分けた決定的な分水嶺が見えてきます。
大手ネット証券のコミュニティや知恵袋、X(旧Twitter)などで多く見られるのは、「生債券で4%台前半の確定利回りを10年固定した投資家の安堵感」です。「将来の学費や老後資金の一部として、満期まで放置すれば年4%以上のドル利息が確実に手に入る。為替が多少円高に振れても、長年の利息の積み上げでカバーできるため、毎日の値動きに胃を痛めずに済む」という声が多数を占めます。
対照的に、手痛い洗礼を受けたのが「金利引き下げによるキャピタルゲイン狙いで超長期債ETFに全力投球した層」です。「パウエル議長のタカ派発言のたびに基準価格が叩き売られ、含み損がマイナス20%を超えた」「円高への警戒から為替ヘッジ付きの東証ETFを買ったものの、日米金利差による強烈な『ヘッジコスト』を日々支払わされ、分配金が削られていく現実を知らなかった」という悲痛な証言が散見されます。市場の波を読もうとした投機的なアプローチほど傷口を広げ、資産運用の原点に立ち返ったシンプルな保有戦略ほど成功しているという皮肉な実態が浮き彫りになっています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準行動経済学や金融工学の知見に照らすと、現在の米国債投資に向いている投資家と、今すぐ手を引くべき投資家の輪郭は明瞭です。
【今すぐ米国債・債券ETFを組み入れるべき人】
- 資産の大部分が日本円の現金・預金に偏っている人:インフレと円安リスクをヘッジするため、年3.5〜4%超の確定利回りを生むドル資産をポートフォリオの15〜30%確保する価値は極めて高い。
- 値動きに一喜一憂したくないインカム重視の層:満期保有前提の生債券や、AGGなどの総合債券ETFを定期買い付けすることで、株式の暴落時にも安定したキャッシュフローを手に入れられる。
【米国債への投資を避けるべき・慎重になるべき人】
- 1〜2年以内の短期的な値上がり益(キャピタルゲイン)を狙っている人:米国の財政リスクやインフレ再燃の火種が残る中、金利低下を見込んだ短期トレードは機関投資家のアルゴリズムに翻弄されやすい。
- 1ドル=150円台後半などの極端な円安局面で、為替リスクを理解せずに一括投資しようとしている人:金利低下局面では同時に円高が進みやすいため、ドルベースの利益を上回る為替差損を被るリスクがある。時間分散(ドルコスト平均法)ができない人には推奨できない。
【米国 10 年 債 利回り】に関するよくある質問(FAQ)
Q1:米国10年債利回りが上昇すると、なぜ住宅ローンや日本の金利まで上がるのですか?
A1:米国10年債利回りは世界中の長期金利のグローバル・ベンチマーク(基準)として機能しているためです。米国の金利が上昇すると、世界的な資本がより高いリターンを求めて米国債に集まります。日本の国債を保有するメリットが薄れるため日本国債も売られて利回りが上昇し、その結果、日本の民間銀行が設定する10年固定住宅ローンなどの金利引き上げへと波及します。
Q2:初心者が新NISAで米国債券に投資することは可能ですか?
A2:可能です。ただし、新NISAの成長投資枠で生債券を直接買い付けることは制度上できません。そのため、新NISAを活用する場合は東証に上場している債券ETF(為替ヘッジあり/なし)や、米国株市場に上場するAGG・BNDなどの総合債券ETFを購入するのが現実的かつ有力なルートとなります。
Q3:パウエル議長の任期満了やFRB首脳人事による金利への影響はありますか?
A3:極めて重大な影響を及ぼします。FRBの正副議長や理事の交代時期には、新体制の金融引き締め・緩和に対するスタンスを巡って市場の不確実性が跳ね上がります。特に政権交代や議会からの利下げ要求といった政治的圧力が強まった場合、FRBの「独立性」が試されることになり、市場が将来のインフレ制御不能を警戒して長期金利を急騰させる「タームプレミアムの拡大」が起きるリスクがあります。
米国10年債利回りは、単なる一国の経済指標にとどまらず、世界のマネーフローを差配する羅針盤です。2026年の市場環境は、一方的な利下げによる金利急低下の時代ではなく、高めの金利水準が長引く「Higher for Longer」の現実と、潜在的な景気後退シグナルがせめぎ合う極めて繊細な局面を迎えています。
個人投資家が生き残るための鉄則は、日々の利回り急変動に過剰反応して短期売買を繰り返すのではなく、「自分は利息(インカム)を取りにいくのか、金利低下時の値上がりを取りにいくのか」という投資目的を明確に切り分けることです。満期保有を前提とした生国債で手堅く外貨利息を確保するのか、あるいはAGG等の低コストETFで株価暴落時のクッションとして機能させるのか。自らのリスク許容度と時間軸を見極め、為替の波に飲まれない冷静な資産配分を維持することこそが、荒波のマーケットを乗りこなす最短の道筋となります。