街中の買い物やキャンペーンでザクザク貯まるPayPayポイントですが、アプリの出金画面を開いて「ポイント残高が出金対象外になっている」と愕然とした経験を持つ方は少なくありません。急な出費や口座振替の補填など、手元にどうしても現金が必要な場面では、貯まったポイントをそのまま銀行口座へ振り込みたいと考えるのが自然な心理です。
PayPayの公式仕様において、要点は直接銀行口座へ払い出すことができません。しかし、金融サービスを組み合わせた適法なアプローチや保有残高の性質を正しく見極めることで、実質的に現金化を果たす明確なルートが存在します。規約違反によるアカウント凍結リスクを徹底的に回避しつつ、最も損失を出さずに現金を手に入れる実践的な手順を解き明かします。
【2026年最新】PayPay残高4種類の決定的な違いと出金可否のルール
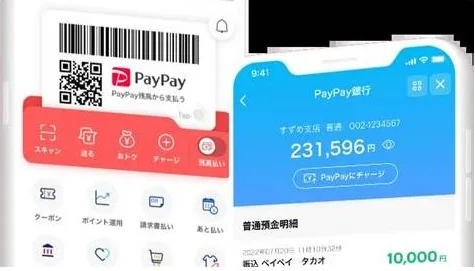
PayPayポイントの現金化を語るうえで、避けて通れないのがPayPay残高種類違いの正確な把握です。PayPay残高は画面上ではひとまとめに表示されがちですが、資金決済法およびPayPay利用規約上、明確に4つの区分に隔離されています。この構造を理解していないと、出金ボタンが押せない理由すら把握できません。
残高ごとの法的位置づけと出金可否の境界線は以下の通りです。
- PayPayマネー:本人確認(eKYC)完了後に、銀行口座、セブン銀行・ローソン銀行ATM、ヤフオクの売上金などからチャージした残高。法的に「電磁的記録の移転による資金移動」と認められており、唯一銀行口座への出金(払い戻し)が可能です。
- PayPayマネーライト:本人確認前に入金した残高や、PayPayカード、ソフトバンク・ワイモバイルまとめて支払いからチャージした残高。出金は一切不可、送金・譲渡のみ可能です。
- PayPayポイント:決済特典やキャンペーンで付与される無償の特典。出金不可、送金・譲渡も不可。決済や運用にのみ使えます。
- PayPay商品券:ふるさと納税や特定自治体の返礼品などで付与される有効期限付きの金券。出金・送金不可、指定加盟店のみ利用可能です。
公式発表資料および資金決済法に基づく開示情報でも明記されている通り、PayPay要点は「前払式支払手段」や「資金移動業」の預託金ではなく、企業が利用者に付与したインセンティブポイントです。法的に発行体へ買い取りを義務付ける根拠が存在しないため、PayPayアプリ単体にはポイントを日本円として出金するボタンが構造上用意されていません。
噂の真偽を徹底検証|PayPayポイント出金裏ワザと「疑似運用」の落とし穴
ネット上やSNSでは「PayPayポイント出金裏ワザ」と銘打った情報が溢れています。しかし、その多くが利用者の勘違いやミスリードを誘う内容です。特に注意すべきは、アプリ内にある2つの異なる「運用機能」の混同です。
ネット検索で頻繁に目にするのが「ポイント運用を活用すれば現金で引き出せる」という俗説です。これは明確な誤りです。アプリ内メニューにある「ポイント運用」は、PPSCインベストメントサービスが提供する「疑似投資体験(ポイントのまま増減させるサービス)」に過ぎません。PayPayポイント運用引き出しを実行しても、戻ってくるのは増減したPayPayポイントそのものであり、1円たりとも現金には変わりません。
では、適法かつ安全に現金を口座へ着金させる現実的なルートは何でしょうか。その答えが、PayPay証券が提供する「PayPay資産運用」を利用した有価証券の売買スキームです。
この手法は、PayPay証券の正規口座を通じてPayPayポイントを投資資金として充当し、売却代金を現金として回収する手順を踏みます。具体的には以下のプロセスで進行します。
- PayPayアプリ内の「資産運用」アイコンからPayPay証券の口座を開設(要本人確認)。
- 保有しているPayPayポイントを使い、価格変動リスクの極めて低い投資信託(国内債券インデックスファンドなど)を購入する。
- 買付注文が約定し、保有残高に反映された直後に全額解約(売却)注文を出す。
- 売却益金は「PayPayマネー」またはPayPay証券の証券口座残高(現金)として精算される。
- 証券口座から登録銀行口座へ出金、もしくはPayPayマネー残高からPayPay銀行出金方法を利用して手数料0円で現金化を完了させる。
このPayPay資産運用現金化ルートこそが、現時点で金融当局のルールおよびサービス規約に完全準拠した唯一の正攻法です。価格変動の極めて少ない銘柄を選定すれば、PayPayポイント換金率は理論上99%以上を維持できます。ただし、投資信託の買付から解約・受渡完了まで最低でも2〜4営業日を要するため、PayPayポイント換金即日を求めるユーザーのニーズとはタイムラグが生じます。
【2026年最新】換金ルート比較|即日性・換金率・安全性の決定打
現金化を急ぐ事情がある場合、利用者はどのような選択肢を持ち、それぞれにどれほどのコストとリスクが潜んでいるのでしょうか。主要な手法を客観データで比較・整理しました。
| 換金ルート | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| PayPay資産運用 (国内債券型投資信託) |
換金率:約99.5%〜100% 所要時間:2〜4営業日 手数料:信託財産留保額等のみ |
一般的な証券取引受渡日数 (T+2〜T+3日) |
推奨度◎:完全合法かつ最高換金率。規約違反リスク皆無で安全。 |
| 家電・ゲーム機購入 買取専門店売却 |
換金率:約82%〜90% 所要時間:最短即日 手数料:店舗買取差益分減額 |
新品未開封品のリセール市場相場 (85%前後) |
推奨度△:即日現金化は可能だが10%以上の目減りが発生。購入・持ち込みの手間が大きい。 |
| 金券・ギフト券購入 転売ルート |
換金率:約75%〜88% 所要時間:即日〜翌日 手数料:郵送料、買取手数料 |
商品券・ギフトカード換金相場 (90%前後) |
推奨度×:PayPay決済でPayPayポイント金券購入は規約上厳格にブロックされており実行困難。 |
| ネット現金化業者 (買受代行・買取) |
換金率:約65%〜75% 所要時間:即日(数十分) 手数料:法外な買取手数料・振込料 |
悪質金融類似業者の手数料相場 (25〜35%搾取) |
推奨度絶対不可:規約違反、詐欺被害、個人情報流出、口座凍結の重大リスクあり。 |
現金化を達成した後の出口である出金コストにも留意が必要です。PayPayマネー出金手数料は、振込先をPayPay銀行に指定した場合は回数・金額を問わず「0円」ですが、三菱UFJ銀行や三井住友銀行、ゆうちょ銀行など他行宛てに出金する場合は1回につき「100円(税込)」の手数料が差し引かれます。数百円単位の端数を換金する際、この固定手数料が実質換金率を大きく押し下げる要因となります。
【実態検証】利用者の生の声と現場目線で見えたリアルな損得勘定
編集部がSNS、オンライン掲示板、知恵袋に集まる実践者の実体験データを検証したところ、無理な換金を試みたユーザーの多くが深い後悔を口にしています。
某大手掲示板の金融・ポイ活スレッドでは、次のような生々しい書き込みが目立ちます。
「急ぎで1万円欲しくて、PayPayポイント全額使って街の家電量販店で人気のゲームソフトを買って隣の買取屋に持ち込んだ。定価8,500円のソフトを売ったら買取上限で6,800円。結局2割近く損して、何のためにポイ活でコツコツ貯めたのか分からなくなった」
また、ヤフオクやフリマアプリでの金券購入を画策したユーザーからは、「図書カードやJCBギフトカードを落札しようとしたら、決済選択画面でPayPayポイントの利用にロックがかかって使えなかった」という報告が相次いでいます。ヤフオクを含む主要プラットフォームでは、マネーロンダリング防止の観点から、金券類・プリペイドカード類の購入に対するPayPay決済の適用をシステム側で排除しているのが実態です。
さらに厄介なのがPayPayマネーライト現金化を巡るトラブルです。「PayPay残高を換金します」と謳う悪質なSNSアカウントに送金した結果、ブロックされて残高を持ち逃げされた被害相談は後を絶ちません。PayPay側も不正検知AIを常時稼働させており、見知らぬ第三者宛てに不可解な連続送金を行ったアカウントは、即座に送金機能制限や利用停止処分が下されています。
一般に知られていない盲点と法的リスク|規約違反の重い代償
「ポイントを自分の意思で何に替えようが個人の自由ではないか」という主張が散見されますが、法と利用規約の現実は極めて厳格です。
PayPayポイント現金化違法性という観点で言えば、個人が保有するポイントで購入した物品を古物商に売却する行為自体は、直ちに刑法や出資法などの刑事罰に該当するものではありません。しかし、重大なペナルティが課されるのはPayPay利用規約第16条(禁止事項)への抵触です。
規約では「現金を目的として本サービスを利用する行為、または換金を目的とした商品・権利等の売買行為」が明確に禁止されています。悪質な現金化業者のスキームに関与したり、クレジットカードやまとめて支払いからチャージしたマネーライトを組織的に換金する行為が発覚した場合、以下のような制裁措置が執行されます。
- PayPayアカウントの無期限利用停止・強制退会処分
- 保有している全PayPay残高(マネー、マネーライト、ポイント)の失効および没収
- PayPayカードの強制解約および信用情報機関(CIC・JICC)への金融事故記録登録
- 同一電話番号・同一名義でのPayPay再登録の永久ブラックリスト化
2026年現在、金融機関やフィンテック各社は金融庁の指導のもと、不正資金移動や換金目的利用に対する監視網を極限まで強化しています。わずか数千円〜数万円の現金を手に入れる代償として、現代社会における極めて強力なインフラ決済手段と個人の信用情報を失うリスクは、あまりにも不釣り合いと言わざるを得ません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準取材とデータ分析を経て導き出された、現役ジャーナリストとしての冷徹な判断基準を提示します。
【資産運用ルートで現金化しても良い人】
- PayPay証券の口座をすでに開設している、または身分証提出の手間を苦にしない人
- 着金まで3〜4日間の猶予があり、即座の現金を求めていない人
- 投資信託の解約代金をPayPay銀行へ集約し、手数料0円で出金できる環境がある人
- 銀行口座引き落としのクレジットカード代金など、どうしても現金でなければ決済できない支払いを控えている人
【現金化を絶対に思いとどまるべき人】
- 今日・明日の即日現金を求めて、換金業者や転売を検討している人(損失とリスクが過大)
- 本人確認書類の提出を避けたい人
- コンビニ、スーパー、ドラッグストア、外食チェーンなど、日常生活でPayPayを日常的に使う機会がある人
経済合理性の観点から断言すれば、PayPayポイントを最も効率よく「1ポイント=1円」の価値のまま使い切る唯一無二の最適解は、「毎日の食費や日用品の買い物で、ポイント払いを選択して生活費を浮かすこと」です。手元の現金1万円を銀行に残し、買い物をポイントで済ませれば、実質的に手元に1万円の現金が残ったことと完全に同義です。手数料もリスクもゼロの状態で100%の価値を享受できる道がある以上、無理な換金スキームに走る理由はどこにもありません。
【paypay ポイント 現金 化】に関するよくある質問(FAQ)
Q1:PayPayポイントをPayPay銀行へ直接振り込むことはできますか?
A1:できません。PayPay要点は資金移動の対象外であるため、アプリから直接銀行口座を指定して出金することは不可能です。どうしても銀行へ移したい場合は、PayPay証券を利用して有価証券を購入・売却し、現金(PayPayマネー)化してからPayPay銀行へ出金する迂回ステップが必要です。
Q2:街の金券ショップやチケット売り場でPayPay要点は使えますか?
A2:原則として使えません。金券類、商品券、プリペイドカード、切手・印紙などの換金性の高い商品は、加盟店規約によりPayPay決済の対象外商品に指定されています。店頭でQRコードを提示しても決済エラーとなるか、店員から断られます。
Q3:PayPayマネーライトを現金化する裏ワザはありますか?
A3:正規の裏ワザは存在しません。マネーライトは本人確認前の残高やクレジットチャージに由来するため、出金機能が恒久的に封印されています。業者を介した換金は規約違反による即時アカウント停止のリスクがあります。友人や家族との外食時に自分がPayPayマネーライトで全額支払い、相手から現金で割り勘分を回収するなどの自然な精算方法が唯一の安全策です。
Q4:PayPayポイント運用で残高を増やしてから現金で引き出すことはできますか?
A4:できません。アプリ内の「ポイント運用」から残高を引き出しても、戻ってくるのは「PayPayポイント」です。現金化が可能なのは、正式な証券口座を用いる「PayPay資産運用」のみとなります。名称が酷似しているため混同しないよう十分注意してください。
PayPayポイントの現金化は、ネット上に流通する「即日換金」「出金裏ワザ」といった安直な言葉に飛びつくと、法外な手数料や規約違反ペナルティに直面し、大きな代償を支払う結果になりかねません。
安全かつ合法的に現金化を達成するルートは、現状「PayPay資産運用」による低リスク投信の買付・解約スキームに絞られます。そして何より、無理に換金手続きを踏むよりも、日頃のスーパーやドラッグストアの支払いでポイントを充当し、手元に残る現金を増やすことこそが、最も賢く、1円の無駄も出さない現代の生活防衛術です。自身の可処分時間とリスクを天秤にかけ、最も合理的な選択肢を見極めてください。