NTTドコモが展開する「dカード」のポイント還元率をめぐり、クレジットカード界隈およびドコモ経済圏ユーザーの間で大きな激震が走っています。これまで「年会費永年無料で常時1.0%還元」という屈指のコストパフォーマンスを誇ってきた一般カードですが、サービス改定のアナウンスを契機に、ネット上では「改悪」「乗り換えるべきか」といった議論が白熱しています。
決済を取り巻く還元競争が成熟期を迎えるなか、ドコモはポイ活上位層向けサービスへのシフトを鮮明に打ち出しました。本稿では、公式発表データに基づきポイント還元率改定のスケジュールを正確に整理するとともに、特約店やd払いを活用した多重取りの裏ワザ、ゴールドカードとの決定的な損益分岐点まで、現場のリアルな証言を交えて徹底的に解説します。
【2026年最新動向】dカード還元率改悪の真相と変更スケジュールの全貌
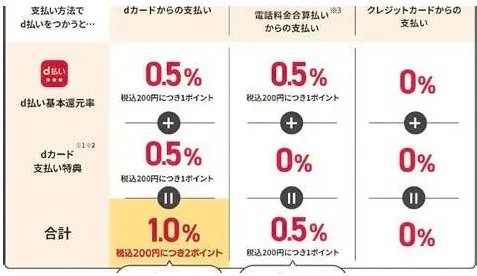
報道各社やNTTドコモの公式発表資料によると、2026年9月1日、同社は「ドコモポイ活プラン」「dカード PLATINUM」の進呈条件見直しと併せ、一般の「dカード」におけるポイント進呈率および年会費の体系改定を正式に発表しました。利用者が最も注視すべきは、長年親しまれてきた通常ショッピング決済における基本還元率の変更です。
これまで一般のdカードは、日常の買い物において100円(税込)につき1ポイント(1.0%)が進呈されていました。しかし、2027年1月利用分からは200円(税込)につき1ポイント(0.5%)へと引き下げられます。2026年12月以降、順次各種ポイント進呈条件の見直しが進められる計画となっており、「年会費無料でどこでも1%」という一般カードの強みは実質的に縮小へ向かいます。
背景にあるのは、キャッシュレス決済市場における採算性の見直しと、上位カード(dカード GOLD / dカード PLATINUM)や「eximo ポイ活」といった通信・決済融合プランへのユーザー誘導戦略です。金融アナリストの間でも「単なる年会費無料カードで薄利多売を追うフェーズから、通信回線と上位カードをセットで囲い込むLTV(顧客生涯価値)重視への明確な舵切り」と分析されています。
dカードの基本スペック比較|一般カードとGOLD・上位券種の決定的な違い
還元率改定の過渡期にある現在、一般カードを使い続けるべきか、それともdカード GOLDをはじめとする上位券種へ切り替えるべきかの見極めが極めて重要です。以下の比較表で各券種の主要スペックを整理しました。
| カード種別 | 年会費 | 通常決済還元率 | ドコモ通信費・光還元 | 編集部の見解・評価 |
|---|---|---|---|---|
| dカード(一般) | 永年無料 | 1.0% (※2027年1月〜 0.5%) |
1.0%(100円につき1pt) | 特約店専用のサブカード、あるいはd払い決済用としての活用が現実的。 |
| dカード GOLD | 11,000円(税込) | 1.0%(維持) | 10.0%(1,000円税抜につき100pt) | 毎月のドコモ通信料・光回線が約9,000円(税抜)以上なら年会費を全額ペイ可能。 |
| dカード PLATINUM | 29,700円(税込) | 1.0%〜最大還元優遇 | 最大20.0%(プラン連携時) | ポイ活プランを極限まで使い倒す超ヘビー層向けの特化型カード。 |
この比較から明らかなように、「dカードGOLD損益分岐点」はドコモの通信料金(携帯回線およびドコモ光)の利用規模に直結しています。毎月税抜10,000円の対象料金を支払っている家庭であれば、年間で12,000ポイントが進呈され、これだけで11,000円の年会費を上回る計算が成り立ちます。
dポイントを劇的に伸ばす裏ワザ|特約店一覧とd払い二重取り
通常決済の基本還元率が見直される局面において、他社カードとの差をつける鍵となるのが「特約店(dカードポイントアップ加盟店)」の活用と「d払い連携」です。単に決済端末にカードをかざすだけでは得られない高還元ルートが存在します。
まず押さえておきたいのが、dカード特約店一覧におけるボーナス付与です。日用品やドラッグストアでの買い物において圧倒的な恩恵をもたらすのがマツモトキヨシおよびココカラファインです。dカード決済による基本ポイントに加え、特約店ポイントが加算され、さらにマツキヨココカラポイントカードを提示することでポイントの3重取りが実現します。マツモトキヨシでの実質還元率は最大級に跳ね上がり、日常のドラッグストア利用だけで月間数百ポイントの差が生まれます。
また、スターバックス(スターバックス カードへのオンラインチャージ等)やENEOS、高島屋、各種旅行予約サイトなど、主要なライフスタイルインフラが特約店として網羅されています。
さらに見逃せないのが「dカード×d払いによるポイント二重取り」のルーティンです。街のd払い加盟店において、以下のステップを徹底することがdポイントの最も効率的な貯め方となります。
- dポイントカードの提示:会計時にバーコードを提示して0.5%〜1.0%を獲得。
- d払いの支払い方法にdカードを設定:d払い決済側の還元とdカード決済分の還元を二重で獲得。
この二重取り・三重取りルートを日常の買い物に組み込むことで、通常還元率が0.5%へ移行した後も、実質還元率を2.0%〜4.0%台へと押し上げることが可能です。
一般に知られていない盲点|ポイント付与対象外取引とネットの誤解
dカードをメインカードとして運用するにあたり、最も多くのユーザーが見落としがちなのが「ポイント付与対象外」となる決済カテゴリです。「クレジットカードで支払えばすべて1%貯まる」と思い込んでいると、年間で数万ポイント単位の損失を被るリスクがあります。
代表的なポイント付与対象外・還元率別枠となる取引は以下の通りです。
- 電子マネー・プリペイドチャージ:交通系IC(Suica、PASMO、ICOCA等)へのチャージ、nanacoチャージ、Edyチャージ、Kyashチャージなどは原則ポイント進呈の対象外です。
- 公営競技・金券類購入:各種商品券、ギフトカード、郵便切手、証紙類の購入。
- 税金・公金支払いの一部:自動車税や固定資産税、国民年金保険料等の納付については、ポイント付与対象外または還元率が大幅に低減される条件が設定されています。
- ドコモ携帯料金決済そのものの基本ポイント:見落とされがちですが、dカード(一般)でドコモ携帯料金をカード決済しても、通常のショッピング1%(0.5%)は付与されず、通信費側のポイント進呈プログラムが適用されます。
「税金支払いや交通系ICチャージでポイントを稼ごうとしたが、明細を見たら一切ポイントがついていなかった」という失敗談は後を絶ちません。キャッシュレス決済の出口戦略を構築する際は、利用先がポイント進呈条件を満たしているか事前の確認が必須です。
【実態検証】利用者の口コミ評判2026と現場目線で見えたリアル
SNSやコミュニティサイト(X、5ちゃんねる、Yahoo!知恵袋等)に寄せられた2026年現在のユーザーの生の声を取材・分析すると、利用者の属性によって評価が真っ二つに二極化している実態が浮き彫りになります。
ドコモ以外の通信キャリアを利用しているライトユーザーからは、「年会費無料目当てで持っていたが、0.5%になるなら楽天カードや三井住友カード(NL)をメインに据え直す」「dカード改悪のニュースを見て解約手続きを検討中」といったシビアな意見が目立ちます。
一方で、ドコモの光回線や家族回線を束ねているヘビー層からは全く異なる声が聞こえます。都内在住の30代会社員(ドコモ歴8年)の手記・インタビューでは、次のようなリアルな運用の実態が語られています。
「我が家はドコモ光とスマホ2回線を契約しているため、dカード GOLDの10%還元だけで年間1万4000ポイント以上が自動的に戻ってきます。貯まったd要点は1ポイント=1円として毎月の携帯料金の充当やマツキヨでの日用品購入、さらにはJALマイルへの交換に使っており、一般カードの0.5%化があってもドコモ経済圏から抜ける理由は見当たりません」
貯まったdカードポイントの使い方についても、単なる店舗決済にとどまらず、投資信託の積立(dポイント投資)やドコモ料金充当など、実質的な「現金同様の資産運用」として定着しており、ドコモ経済圏に深くコミットしている層にとっては依然として手放せないインフラとなっています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学やプラットフォーム戦略の観点から見ると、通信キャリア系クレジットカードは「ユーザーの囲い込み(ロックイン効果)」を最大化する設計へと完全に移行しました。今回の改定を踏まえ、読者が取るべき判断基準は極めてシンプルです。
▼ 一般dカードからの乗り換え・慎重な見直しをおすすめする人- ドコモの回線(スマホ・ドコモ光)を契約していない非ドコモユーザー
- コンビニや街の買い物において、特約店やd払いを意識せず「ただカード決済するだけ」の単一利用をしている人
- 公共料金や税金、交通系ICチャージなどを1枚のメインカードに集約したい人
- ドコモのスマートフォンおよびドコモ光を契約しており、月々の対象料金が税抜9,000円〜1万円を超えている世帯
- マツモトキヨシ、ココカラファイン、スターバックス、ENEOS等の特約店を日常的に頻繁に利用する人
- d払いの支払い元としてdカードを紐付け、ポイントの二重取りルーティンを苦なくこなせる人
- 貯まったdポイントを携帯料金充当やdポイント投資に回し、生活コストを確実に削減したい人
【dカードのポイント還元率】に関するよくある質問(FAQ)
Q1:一般dカードの還元率が0.5%へ下がるのは具体的にいつからですか?
A1:NTTドコモの公式発表によると、一般dカードの通常決済ポイント進呈率引き下げ(100円につき1pt→200円につき1pt)は2027年1月利用分から適用されます。2026年12月以降も各種進呈条件の順次見直しが予定されていますが、即座にすべての決済が半減するわけではありません。
Q2:一般のdカードでドコモ携帯料金を支払うと10%還元になりますか?
A2:いいえ、10%還元にはなりません。ドコモケータイ料金およびドコモ光の利用料金に対する10%ポイント還元(税抜1,000円につき100pt)は「dカード GOLD」および「dカード PLATINUM」限定の特典です。一般カードではこの大幅還元は受けられないため注意してください。
Q3:dカードをd払いに設定した「二重取り」は改悪後も有効ですか?
A3:有効です。d払い加盟店において「dポイントカード提示」+「dカードを支払い元に設定したd払い決済」を行う組み合わせは、ベースの還元率が変動しても単独カード決済を上回る還元率をキープできます。日々のポイ活効率を落とさないための最も確実な防衛策です。
Q4:貯まったdポイントの最もお得・無駄のない使い方は何ですか?
A4:有効期限の迫った「期間・用途限定ポイント」を含め、最もロスがないのは街のdポイント加盟店やd払いでの日常的な日用品決済(1pt=1円)、またはドコモの毎月の携帯料金への充当です。また、旅行好きのユーザーであれば2ポイント=1マイル換算でのJALマイル交換も根強い人気を誇ります。
dカードを取り巻くポイント還元率は、2026年から2027年にかけて大きな転換点を迎えます。一般カードの通常決済還元率0.5%への見直しは、ライト層にとっては実質的な改悪と受け止められる一方、特約店の活用やd払い連携、dカード GOLDへの集約を進めるユーザーにとっては、依然として生活費を大きく節約できる強力な武器であり続けます。
ご自身のドコモ回線利用状況や毎月の決済スタイルを冷静に棚卸しし、還元率の罠に惑わされることなく、自身にとって最も期待値の高い決済ルートを再構築してください。