かつてコロナ禍の物流特需で歴史的な暴騰と異次元の高配当を記録し、個人投資家から絶大な支持を集めた海運セクター。その中核を担う日本郵船の株価チャートは、特需のピークアウトや世界情勢の激変を経て、2026年現在もなおダイナミックな値動きを続けています。投資家の関心は「過去のような高配当利回りは維持できるのか」「現在の株価水準は買い時なのか」という一点に集中しています。
海運株は、世界景気や地政学リスク、為替レートの変動を鋭敏に織り込むシクリカル(景気循環)銘柄の代表格です。目先の配当利回りだけにとらわれてエントリーすると、思わぬ株価急落で手痛い損失を被るリスクを孕んでいます。本稿では、最新の株価チャート分析を手がかりに、業績の牽引役であるコンテナ船事業の環境変化、配当金推移、そして市場関係者のリアルな評価を掘り下げ、2026年における客観的な投資判断の基準を提示します。
日本郵船の株価急変動はなぜ起きたのか?チャートから読み解く決定打
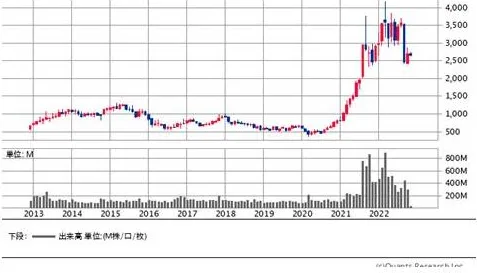
日本郵船の長期チャートを振り返ると、ボラティリティの激しさが如実に表れています。2020年春のコロナショック直後、数年来の低迷期にあった株価は、世界的な巣ごもり需要の爆発と港湾混雑によるコンテナ船運賃の記録的高騰を受け、わずか2年余りで数倍へと跳ね上がりました。この急激な上昇相場を主導したのが、国内大手海運3社が出資するコンテナ船事業会社オーシャンネットワークエクスプレス(ONE)の莫大な持分法投資利益です。
しかし、2022年秋に実施された1株につき3株の株式分割を経た後、市況の正常化とともに株価は一旦の大幅調整を余儀なくされました。さらに2024年から2025年にかけては、中東・紅海情勢の緊迫化に伴いスエズ運河を避けて喜望峰経由へと航路が迂回され、運航日数の増加から実質的な船腹供給が絞られる事態が発生。これにより運賃市況が再び急騰し、チャートは急反発を見せました。
そして2026年現在のチャートが示しているのは、「地政学リスクによる運賃高止まり」と「数年前に大量発注された新造コンテナ船の竣工ラッシュによる需給軟化懸念」が真っ向から衝突している現実です。チャートのローソク足が節目で激しく上下するのは、まさに市場参加者の強気と弱気が極限まで拮抗している証拠といえます。
【2026年最新】日本郵船の業績予想と今後の見通し|コンテナ船市況の行方
投資家が最も注視すべきファンダメンタルズは、主力のコンテナ船運賃市況を示す上海輸出コンテナ運賃指数(SCFI)の推移です。コンテナ船事業を手掛けるONEの採算ラインと運賃指数の連動性は極めて高く、四半期決算ごとの業績数値を大きく左右します。
日本郵船が発表している中期経営計画「Sail Green, Drive Transformations 2026」の進捗状況を見ると、同社はコンテナ船一本足打法からの脱却を強力に推進しています。エネルギー輸送部門におけるLNG(液化天然ガス)運搬船の長期契約比率引き上げや、高収益を誇る自動車船事業の運賃改定、さらには脱炭素アンモニア燃料船への先行投資など、非コンテナ事業のキャッシュ創出力は数年前とは比較にならないほど強固になりました。
大手証券各社のアナリストが提示する最新の目標株価コンセンサスは、概ね現行水準から小幅な上振れを見込むレンジにとどまっています。市場関係者の見立てでは、世界的な景気減速リスクが燻るなかでも、強固なバランスシートと安定したエネルギー輸送収益が下支えとなり、通期の純利益は極端な赤字転落を回避する公算が高いと分析されています。
日本郵船の配当金推移と配当利回り|「高配当トラップ」を見破る基準
高配当株投資において最も警戒すべきは、業績悪化に伴う大幅減配で株価が急落する「高配当トラップ」です。日本郵船の配当実績を検証すると、コロナ特需の絶頂期には年間配当が株式分割前換算で1,000円を超え、配当利回りが一時15%を上回る異次元の数値を記録しました。その後、市況の平準化に伴い配当額は落ち着きを見せています。
ここで見落としてはならないのが、日本郵船が採用したDOE(株主資本配当率)を意識した配当方針です。かつての海運株は純利益の多寡に配当が直結する「配当性向」のみを基準としていたため、海運不況に陥ると無配に転落し、株価が数十円台まで叩き売られる歴史を繰り返してきました。しかし、蓄積された巨額の内部留保を元手に下限配当基準を設けたことで、以前のような「業績激減=無配転落」という最悪のシナリオは構造的に防がれる設計となっています。
2026年現在の予想配当利回りは4%台後半から5%台前半のレンジで推移しており、東証プライム市場の平均配当利回りを依然として大きく上回っています。しかし、市況の波によって配当が上下するリスク自体が消滅したわけではないため、利回りだけで銘柄選択を完結させるのは危険です。
大手海運3社を徹底比較|日本郵船・商船三井・川崎汽船の強みと指標差
海運セクターに投資する際、日本郵船だけでなく商船三井や川崎汽船との立ち位置の違いを把握することが不可欠です。各社の強み、財務指標、株主還元スタンスを比較整理しました。
| 項目 | 日本郵船(9101) | 商船三井(9104) | 川崎汽船(9107) |
|---|---|---|---|
| 事業ポートフォリオの特色 | 総合力首位。航空貨物・物流(郵船ロジ)と不定期船のバランス型 | LNG船・海洋事業・洋上風力などエネルギー輸送分野に強み | 自動車船に強み。ONEへの利益依存度が3社中最も高い |
| ONE出資比率 | 38%(筆頭株主) | 31% | 31% |
| 予想配当利回り水準 | 4.5% 〜 5.2%前後 | 4.8% 〜 5.5%前後 | 4.0% 〜 4.8%前後 |
| 株主還元・資本政策 | DOE下限設定と継続的な自社株買いによるPBR1倍超え維持 | 高配当性向を維持しつつ洋上事業への大型再投資を優先 | 大規模な自社株買い・消却を連発し発行済株式数を圧縮 |
| 編集部の投資視点 | 物流・エネルギーの多角化が進み、最もディフェンシブ性に優れる | 脱炭素・LNGの成長余力が高く、インカムとキャピタルの両立型 | 機動的な自社株買いが強烈だが市況感応度が最も高いハイリスク型 |
【実態検証】投資家掲示板の評判と現場目線で見えたリアル
ネット上の株式掲示板やSNSを精査すると、個人投資家の間では意見が二極化しています。肯定的な声としては「年4〜5%の利回りは依然としてメガバンク預金の数千倍」「数兆円規模の利益剰余金を抱えているため倒産リスクは皆無であり、下落局面は買い増し一択」という長期インカムゲイン派の支持が目立ちます。
一方で、手厳しい批判や警戒感も少なくありません。「海運株の配当落ち後の急落スピードは尋常ではない」「中東の停戦合意ニュースひとつで運賃先物が暴落するため、夜も安心して眠れない」という短期トレーダーの悲鳴も散見されます。海運株特有の「窓を開けての急落」に巻き込まれ、利回り以上の含み損を抱えて塩漬けを余儀なくされた投資家が少なくないことが背景にあります。
国内外の海運アナリストや海運ブローカーの見解を取材すると、ネット上の楽観論に対して冷静な指摘が返ってきます。「紅海問題による航路迂回は人為的な船腹供給不足を生み出しているに過ぎず、新造コンテナ船の竣工ラッシュが本格化すれば、需給バランスは構造的に供給過剰へと傾く。実力ベースの純利益を慎重に見積もる必要がある」という意見は、投資家が心に留めておくべき客観的事実です。
一般に知られていない盲点とネットの誤解
海運株を巡る最大の誤解は、「海運大手=コンテナ船の会社」という思い込みです。日本郵船の連結売上高および営業利益において、コンテナ船部門は持分法適用会社であるONEを通じて計上されるため、営業外収益に反映されます。つまり、本業の営業利益を支えているのは自動車専用船、LNG船、大型原油タンカー(VLCC)、ドライバルク船といった不定期船グループです。
特に自動車船事業は、日本の自動車メーカーの輸出堅調やEV(電気自動車)輸送のスペース需要に支えられ、長期契約ベースで極めて高い利益率を維持しています。ネット掲示板などで「コンテナ運賃指数が下落したから日本郵船は終わりだ」といった極端な言説が流布されることがありますが、これは事業多角化の現実を無視した短絡的な見方に過ぎません。
また、「PBR(株価純資産倍率)が1倍を割り込んでいるから無条件に割安」という言説にも注意が必要です。海運業のような資本集約的かつボラティリティの激しい業種では、市況低迷期に保有船舶の減損損失が発生し、純資産が急速に目減りするリスクが常に織り込まれます。解散価値としてのPBR1倍を過信せず、解体・売却相場や保有船隊の簿価評価を見極める視点が不可欠です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準行動経済学の観点から見ると、海運株投資で失敗する個人投資家の多くは「アンカリング効果」に囚われています。過去の超高配当や最高値チャートを絶対的な基準として思い込み、「あの時より安いから」「利回りが高いから」と安易にナンピン買いを重ね、結果としてポートフォリオが海運株一本に偏ってしまう現象です。
激しい価格変動に翻弄されず、日本郵船への投資で着実な成果を狙うための明確な判断基準は以下の通りです。
【日本郵船への投資をおすすめできる人】
- 資産全体の5〜10%以内のサテライト枠として高配当株を組み入れられる人
- 株価の20%前後の下落に動じず、配当金を再投資に回す中長期の複利運用ができる人
- SCFI(コンテナ運賃指数)や為替動向を定期的にチェックする情報収集意欲がある人
【エントリーに慎重になるべき人】
- 元本割れのストレスに耐えられず、日々のチャート値動きに一喜一憂してしまう人
- 短期トレードでキャピタルゲインを狙おうとしている投資初心者
- 「高配当=完全な不労所得」と誤認し、減配リスクを許容できない人
【日本郵船 株価チャート】に関するよくある質問(FAQ)
Q1:日本郵船の過去の株式分割履歴を教えてください。
A1:日本郵船は2022年10月1日付で「1株につき3株」の株式分割を実施しました。それ以前は1株あたりの投資金額が100万円近くに達していましたが、分割により30万円台から投資可能となり、個人投資家層の裾野が大幅に広がりました。過去のチャートを参照する際は、分割調整後の株価で比較されているか確認が必要です。
Q2:ONE(オーシャンネットワークエクスプレス)とはどのような会社ですか?
A2:2017年に日本の海運大手3社(日本郵船、商船三井、川崎汽船)がコンテナ船事業を統合して設立した合弁会社です。本社はシンガポールにあり、出資比率は日本郵船が38%、商船三井が31%、川崎汽船が31%となっています。世界トップクラスの船隊規模を誇り、3社の業績を大きく左右する収益源となっています。
Q3:日本郵船の買い時をチャートから判断する目安は?
A3:テクニカル面では、週足の200日移動平均線付近まで調整した局面や、過去の主要なレジスタンスラインがサポートラインに転換した節目が有力なエントリー候補となります。また、ファンダメンタルズ面では運賃市況の悲観論が出尽くし、配当利回りがレンジ上限に達したタイミングでの「逆張り」が歴史的に高い勝率を記録しています。
Q4:配当金を受け取るための権利確定日はいつですか?
A4:中間配当が9月末日、期末配当が3月末日です。権利付き最終日までに株式を保有している必要があります。海運株は権利落ち日に配当額以上の株価下落を見せるケースが多いため、権利取り直前の高値掴みには十分な警戒が必要です。
日本郵船の株価チャートは、世界経済の縮図そのものです。かつての特需バブルが終息した2026年現在、同社は従来の「市況連動型の博打銘柄」から、強固なバランスシートと多角化された事業ポートフォリオを武器にした「高還元型バリュー株」へと確実に変貌を遂げつつあります。
今が買い時かどうかを判断する決定的な鍵は、市況の天井圏での高値追いを厳に慎み、需給懸念による売りのクライマックスを冷静に待てるかどうかにかかっています。中東情勢の動向や新造船の就航状況、そして四半期決算ごとの進捗を複眼的にモニタリングしながら、資金管理を徹底した押し目買い戦略を貫くことが、海運株投資で資産を築くための王道です。