日本経済の体温計とも呼ばれる日経平均株価。2024年にバブル期の最高値を34年ぶりに更新し、史上初の4万円台を突破して以降、東京株式市場は歴史的なボラティリティの時代へと突入しました。急激な円高局面での急落や海外発のショック、そしてそこからの力強いリバウンドなど、乱高下を繰り返す値動きに戸惑いを感じている投資家も少なくありません。
日経平均株価チャートを正しく読み解くには、単に日々の上げ下げを眺めるだけでなく、指数の構造的な歪み、海外投資家の売買動向、そして為替相場や米国市場との連動メカニズムを多角的に把握する必要があります。本稿では、第一線の市場データとテクニカル分析を駆使し、チャートの背後で今何が起きているのか、その真相と実践的な視点を分かりやすく解説します。
【2026年最新動向】日経平均リアルタイムチャートの急変動と市場構造の激変
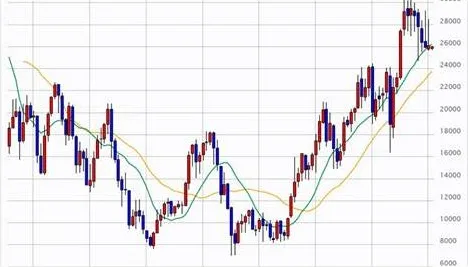
リアルタイムで日経平均リアルタイムチャートを監視していると、数分間で数百円規模の乱高下が発生する場面にしばしば遭遇します。なぜこれほどまでに値動きが荒くなっているのか。その核心には、東京証券取引所における取引主体の偏りと、デリバティブ取引の存在があります。
東京証券取引所が公表する投資部門別売買状況によると、東証プライム売買代金の約65〜70%を海外投資家売買動向が占めています。彼らの多くは、人間の裁量ではなく、AIやクオンツモデルを用いた高頻度取引(HFT)やトレンド追随型のCTA(商品投資顧問業者)ファンドです。これらのファンドは、為替の急変動やマクロ経済指標の発表をトリガーにして、日経225先物動向へ瞬時に巨額の注文を浴びせます。
現物市場が始まる前や夜間取引(ナイトセッション)において、先物市場で大口の売り買いが先行し、それが翌朝の現物株チャートに大きなギャップ(窓)を作って反映される構造が常態化しています。リアルタイムチャートの急激なスパイクや急落は、個別企業のファンダメンタルズの変化というよりも、機械的なポジション調整や流動性の偏りによって引き起こされているのが実情です。
歴史的節目を読み解く|日経平均株価10年チャート推移と長期データの教訓
相場の現在地を正確に測るためには、長期的な時間軸でチャートを俯瞰する視点が欠かせません。日経平均株価10年チャート推移および日経平均長期チャート過去データを紐解くと、日本株が歩んできたダイナミックな構造変化が浮き彫りになります。
2010年代前半のアベノミクス相場による1万円台からの回復、2020年のコロナショックとその後の世界的な金融緩和バブル、そして東証による「PBR1倍割れ是正要請」を契機とした企業統治改革の進展。2024年に記録した日経平均最高値更新の理由は、単なる投機熱ではなく、企業の収益力向上(EPSの拡大)と株主還元姿勢の抜本的な転換が背景にありました。
| 相場局面・時期 | 主な株価水準(円) | 主な上昇・下落ドライバー | 編集部の構造分析・評価 |
|---|---|---|---|
| バブル崩壊〜長期低迷期 (1989〜2012年) |
38,915円(1989年高値) → 7,054円(2009年底値) |
不良債権問題、デフレの長期化、超円高、リーマンショック | 資産デフレとリスクオフによる構造的停滞。企業の投資意欲が極度に減退した暗黒期。 |
| アベノミクス〜改革期 (2013〜2023年) |
10,000円台前半 → 33,000円台 |
大規模金融緩和、円安是正、インバウンド回復、東証PBR改革 | 日銀のETF買い入れと円安進行による企業業績回復が下支えし、株価のベースが切り上がった。 |
| 史上最高値更新期 (2024年〜) |
42,000円超〜 一時31,000円台の波乱 |
名目賃金・物価の好循環、半導体ブーム、円キャリー巻き戻し | デフレ脱却を評価した海外マネーの本格流入と、急激なポジション調整による歴史的乱高下の共存。 |
| 現在相場 (2026年局面) |
38,000円〜44,000円 (レンジ推移と選別) |
日米金利差縮小、AI設備投資の実需化、資本効率(ROE)重視 | 指数全体の一律上昇から、稼ぐ力を持つ優良銘柄への選別が進む「クオリティ重視相場」。 |
過去データを振り返ると、日経平均が大きなトレンドを形成する局面では、常に「マクロ金融政策」と「日本企業の利益率の変化」が一致していました。目先のチャートの小幅な動きに一喜一憂するのではなく、5年、10年の大きなメガトレンドの中で現在がどのサイクルに位置しているかを意識が必要です。
株価を動かす3大ドライバー|NYダウ連動チャートとドル円為替相場影響の本質
日経平均株価のチャートを形成する外部要因として、絶対に無視できないのが「米国株式市場」「外国為替相場」そして「指数特有の構成銘柄バランス」です。
第一に、NYダウ連動チャートやナスダック市場との相関です。米国は世界最大の金融市場であり、グローバルな投資マネーのリスクオン・リスクオフの基調を決定づけます。特にナスダック総合指数やフィラデルフィア半導体株指数(SOX指数)が大きく変動すると、日本の半導体製造装置関連株や電子部品株にダイレクトに波及し、日経平均全体を大きく押し上げたり引き下げたりします。
第二に、ドル円為替相場影響です。長年、市場には「1円の円安で日経平均が〇〇円押し上げられる」という定説が存在しました。しかし、輸入コスト増による国内消費の冷え込みや、日銀の金融正常化に伴う金利上昇局面においては、この単純な構図が崩れつつあります。急激な円高は輸出関連企業の想定為替レートを脅かし株安要因となりますが、緩やかな円高であれば内需企業や金融株にとって追い風となるケースもあり、為替の影響力はより複雑化しています。
そして第三の盲点が、日経平均寄与度ランキングの存在です。日経平均株価は「みなし額面」に基づく株価平均型指数であるため、株価が高い「値がさ株」の影響を過度に受けます。ファーストリテイリング、東京エレクトロン、アドバンテスト、ソフトバンクグループといった上位数銘柄だけで、日経平均全体の構成比の25〜30%以上を占めることがあります。つまり、東証プライムの大多数の銘柄が値上がりしていても、寄与度上位のわずか数社が売られるだけで日経平均チャートが陰線を引くという「指数の歪み」を常に認識しておく必要があります。
チャートの罠を暴く|日経平均株価急落の真相とテクニカル分析移動平均線の見方
投資家が最も恐怖を感じ、また大きな損失を被りやすいのが突発的な暴落局面です。記憶に新しい2024年8月の大暴落をはじめとする日経平均株価急落の真相を分析すると、そこには「急激なボラティリティ急拡大による強制ロスカットの連鎖」が存在していました。
市場参加者が低金利の円を借りて高金利通貨や世界中のリスク資産に投資していた「円キャリートレード」が、日銀のサプライズ利上げと急速な円高進行をきっかけに一斉に巻き戻されました。証拠金維持率が低下した投資家やレバレッジファンドが、損失補填のために日経平均先物を機械的に投げ売った結果、過去最大の下落幅を記録するパニック相場が形成されたのです。
こうした急変動の兆候を捉え、冷静に対処するために用いられるのがテクニカル分析移動平均線です。具体的には以下の3本の移動平均線(SMA)の配置と傾きを確認することが基本となります。
- 25日移動平均線(短期):直近1カ月の売買コストの平均値。株価がこの線を上回っていれば短期的な買い優勢、下回っていれば調整局面と判断します。移動平均線からの乖離率がプラスマイナス5%を超えると過熱・売られ過ぎのシグナルとなります。
- 75日移動平均線(中期):四半期決算のサイクルを反映する中期トレンドライン。相場の上昇局面では強力な下値支持線(サポート)として機能し、ここを明確に割り込むと中期の調整トレンド入りが警戒されます。
- 200日移動平均線(長期):機関投資家が最も重視する大局のトレンド判断基準。200日線が上向きの状態で株価が上にあれば「長期上昇トレンド(強気相場)」、下にあれば「長期下降トレンド(弱気相場)」と定義されます。
短期線が長期線を下から上に抜ける「ゴールデンクロス」や、その逆の「デッドクロス」は有名ですが、日経平均のような指数ではダマシ(一時的な反転に見せかけた罠)も頻発します。チャート上のサイン単体で判断するのではなく、売買代金の伴っているか、移動平均線の傾き自体がどちらを向いているかを確認する複眼的な視点が不可欠です。
一般に知られていない盲点とネットの誤解
SNSやネット掲示板では、日経平均株価チャートに関して多くの誤解や根拠のない言説が飛び交っています。市場の真実を見誤らないために、代表的な2つの誤解を是正しておきましょう。
誤解1:「日経平均が上がれば、日本経済全体が好景気である」という錯覚日経平均株価の上昇は、必ずしも日本国内の実体経済や中小企業の景況感をそのまま表しているわけではありません。前述のとおり、日経平均はグローバルに展開する大企業225社の集合体であり、海外売上比率の高い企業が多数を占めます。海外市場で稼ぐ多国籍企業の業績が絶好調で株価が上昇していても、国内の個人消費や中小企業の賃上げが追いついていない「K字型」の二極化が起きているケースは珍しくありません。チャートの上昇をそのまま生活実感としての好景気と混同してはなりません。
誤解2:「TOPIX(東証株価指数)と日経平均はほぼ同じ動きをする」という思い込み日経平均株価が「株価の高い銘柄の影響を受けやすい株価平均型」であるのに対し、TOPIXは東証全銘柄を対象とした「時価総額加重平均型」です。銀行や自動車、商社といった時価総額の大きい内需・バリュー株が買われている局面では、日経平均が横ばいでもTOPIXが力強く上昇することがあります。プロの市場関係者は、日経平均をTOPIXで割った「NT倍率」のチャートを監視し、現在がグロース・値がさ株優位なのか、それともバリュー・大型株優位なのかを緻密に見極めています。
【プロの結論】2026年日経平均株価見通しと相場に向き合うべき投資家の判断基準
今後の2026年日経平均株価見通しを展望すると、日本市場は「インフレ定着に伴う企業の価格転嫁力」と「資本効率の改善度合い」によって企業間の明暗がより鮮明に分かれるフェーズへ移行します。名目GDPの拡大に伴い、企業業績全体としては底堅い推移が期待されるものの、日銀の追加利上げペースや米国経済のソフトランディングの成否によって、年間を通じて数千円規模の調整を挟むレンジ相場が想定されます。
こうしたボラティリティの高い相場環境において、日経平均株価チャートとどう向き合うべきか。投資家の属性に応じた判断基準を明確に提示します。
チャート分析を積極的に活用すべき投資家の条件- 個別株のスイングトレードや先物・オプション取引を行う人:指数の節目(サポート・レジスタンスライン)や移動平均線の攻防を把握し、エントリーと損切りのルールを厳格に設定できる規律を持つ必要があります。
- 余剰資金で機動的なリバランスを行う中上級者:乖離率が極端にマイナスに振れた暴落局面(パニック売り)を冷静に見極め、逆張りで優良銘柄を拾う判断材料としてチャートを活用できます。
- 新NISAなどを活用した長期インデックス積立投資家:日々のリアルタイムチャートの上下やSNSの悲観論に惑わされ、積立をストップしてしまうことが最大の失敗要因となります。長期投資家にとっては、日々の値動きは単なるノイズに過ぎません。
- 値動きに感情が揺さぶられやすい初心者:FOMO(自分だけ取り残される恐怖)から天井で飛びつき買いをし、急落に耐えかねて底値で投げ売りをしてしまうリスクが高いため、チャートから一定の心理的距離を置くことが賢明です。
【日経 平均 株価 チャート】に関するよくある質問(FAQ)
Q1:日経平均株価のチャートで、初心者がまず最初に確認すべきテクニカル指標は何ですか?
A1:まずは「25日移動平均線」と「200日移動平均線」の2本を確認することをお勧めします。株価が200日線より上にあり、25日線が上向いていれば全体として強い相場環境です。逆に200日線を下回っている時期は、無理に買い向かわず慎重な姿勢を保つのがセオリーです。
Q2:NYダウが前夜に大きく上昇したのに、日経平均が寄り付き後に下落する「逆行」が起きるのはなぜですか?
A2:主に2つの要因が考えられます。1つは為替が急激に円高に振れ、輸出企業の業績懸念が米国株高の好材料を打ち消してしまった場合。もう1つは、前夜の先物市場ですでに米国株高が織り込まれ、現物市場のオープン時には「好材料出尽くし」として利益確定売りが先行する場合です。
Q3:日経225先物は、日中の現物株チャートにどのような影響を与えますか?
A3:先物市場で大口の買いや売りが入ると、現物株と先物の価格差を解消しようとする「裁定取引(アービトラージ)」が作動します。これにより、先物の急激な値動きがそのまま現物の構成銘柄(特に寄与度上位の値がさ株)に波及し、現物チャートを引っ張り上げる、あるいは押し下げる原動力となります。
Q4:チャート上で「窓開け(ギャップ)」が発生した際、必ず「窓埋め」は起きるのでしょうか?
A4:相場の格言に「開いた窓は埋まる」とありますが、必ず埋まるとは限りません。特に強力な好材料や悪材料を伴ってトレンドが転換する「ブレイクアウェイ・ギャップ(放れ窓)」の場合、窓を埋めることなく長期間にわたって一方向に相場が走り続けるケースがあるため、盲信は禁物です。
日経平均株価チャートは、世界中の投資家の期待、恐怖、そして巨額の資本が交錯するリアルタイムの戦場を映し出す鏡です。その値動きには、一部の値がさ株による指数の歪みや、外国人投資家のアルゴリズム取引といった構造的な特性が色濃く反映されています。
短期的な急騰や急落の背後にある力学を冷静に理解していれば、不条理に見える相場の荒波にパニックを起こすことはありません。チャートを「未来を完璧に当てる魔法の水晶玉」として捉えるのではなく、現在の市場心理とリスクリワードを客観的に測る羅針盤として活用することこそが、激動の時代を生き抜く確かな投資リテラシーとなります。