東京株式市場が歴史的な転換点を迎えています。1989年12月29日に記録したバブル期の最高値3万8915円を塗り替え、相場は一時的な節目と見られていた4万円突破をも実現しました。かつて「失われた30年」の象徴と揶揄された日本株が、世界のマネーを引き寄せる主役へと返り咲いた背景には、単なる投機熱にとどまらない日本企業の構造変化が存在します。
本稿では、日経平均株価推移の軌跡を丹念に追いながら、市場を押し上げた決定的な上昇理由、熱狂の裏に潜む実体経済とのギャップ、そして今後の見通しまで、専門記者の視座から多角的に分析・解説します。
【歴史的転換】バブル最高値3万8915円を突破した決定的背景
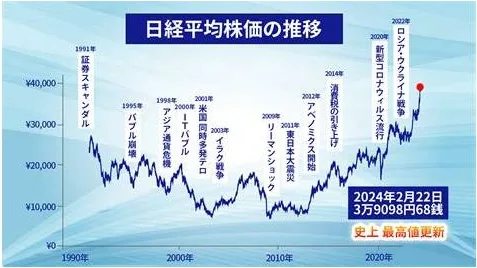
日経平均株価の最高値更新は、単なる巡り合わせではなく、日本市場に長年蓄積された構造改革が結実した結果です。1989年のバブル崩壊以降、日本企業は過剰債務・過剰設備・過剰雇用の「3つの過剰」に苦しみ、株価は2008年秋のリーマン・ショック後に7000円割れまで売り込まれました。そこからの道のりは、日本経済がデフレマインドを克服するための長い格闘の歴史でもありました。
決定打となったのは、企業業績の劇的な質的転換です。バブル期の株価は実体経済から著しく乖離した土地神話や過剰な期待先行で膨らんでいましたが、現在の高値圏を支えるのは過去最高水準を更新し続ける企業の純利益です。コストカットのみに頼る縮小均衡を脱し、適切な価格転嫁やグローバル展開を進めた企業が、確かな利益成長を提示できるようになりました。
加えて、コーポレートガバナンス改革の浸透により、株主還元への意識が劇的に向上した点も見逃せません。配当の増額や自社株買いの積極化など、株主資本コストを強く意識した経営へのシフトが、世界の機関投資家に「日本企業は本気で変わった」という強い確信を与えたのです。
市場を牽引した4大要因|東証改革から半導体・円安まで
今回の記録的相場を形成したエンジンは、大きく分けて4つの要因が複雑に絡み合っています。
第1に、東京証券取引所によるPBR(株価純資産倍率)1倍割れ改善要請です。2023年春に東証が打ち出した「資本コストや株価を意識した経営の実現に向けた対応」は、上場企業経営陣に強烈なインパクトを与えました。万年割安に放置されていた伝統的企業が相次いで自社株買いや事業ポートフォリオの見直しを発表し、バリュー株(割安株)の劇的な見直し買いを呼び込みました。
第2に、生成AIブームを背景とした半導体関連株の記録的な高騰です。東京エレクトロン、アドバンテスト、信越化学工業、ディスコといった世界トップシェアを握る半導体製造装置・素材メーカー群が日経平均の寄与度上位を独占し、指数を猛烈な勢いで牽引しました。
第3に、歴史的な円安の影響です。日本銀行の大規模金融緩和と米連邦準備制度理事会(FRB)の利上げによって生じた日米金利差は、為替市場を大きく円安方向に振りました。これにより、自動車や機械など輸出型主力企業の円建て換算業績が大幅に押し上げられ、海外投資家から見た日本株の割安感が一層際立つ構図が完成しました。
第4に、海外投資家による継続的な買い越しです。著名投資家ウォーレン・バフェット氏による大手総合商社株の買い増しを皮切りに、地政学的リスクの高まる中国市場から資金を引き揚げたグローバルマネーが、法制度が安定し割安感の残る東京株式市場へ一斉に流入しました。
【徹底比較】1989年バブル相場と現代の高値相場は何が違うのか
「現在の株高は再びバブル崩壊を招くのではないか」という懸念に対しては、財務指標の客観データを見比べることで本質的な違いが浮き彫りになります。
| 比較指標 | 1989年12月末(バブル期) | 現代の高値相場水準 | 編集部の見解・評価 |
|---|---|---|---|
| 日経平均株価 | 3万8915円(ピーク時) | 4万円台で推移 | 株価水準は同等以上だが中身は一変 |
| 予想PER(株価収益率) | 約60倍〜70倍 | 約15倍〜16倍前後 | 現代は過熱感のない妥当水準(利益の裏付けあり) |
| PBR(株価純資産倍率) | 約5.0倍以上 | 約1.4倍〜1.5倍前後 | 欧米市場(米国約4倍)と比較しても割高感なし |
| 配当利回り | 0.5%未満 | 2.0%〜2.5%前後 | 株主還元意識の高さが下値を堅固に支持 |
| 主導した投資主体 | 国内金融機関・事業法人(財テク) | 海外機関投資家・新NISA個人 | 国際的な投資マネーの評価が相場の主軸 |
データが示す通り、1989年の予想PER約60倍という数字は、利益の裏付けがない極度のバブルであったことを物語っています。対照的に足元の相場はPER15倍〜16倍前後と、過去の平均的なレンジ内に収まっており、企業の実力に見合った堅実な上昇であることが明確です。
【実態検証】個人投資家の熱狂と冷ややかな生活実感のギャップ
兜町や投資コミュニティが史上最高値更新に沸き立つ一方で、一般家庭の生活実感には依然として温度差が存在します。SNS上では「新NISAの含み益が増えた」「配当金生活が現実味を帯びてきた」という歓喜の声が上がる一方、知恵袋や街頭インタビューでは「株高でも物価高で家計は苦しい」「恩恵を受けているのは一部の富裕層と外国人だけではないか」という冷ややかな指摘も根強く聞かれます。
この乖離が生じる理由は明確です。日本の家計金融資産約2200兆円のうち、依然として半分以上が現金・預金に偏っており、株式や投資信託を通じた資産効果を享受できている層が限定的だからです。企業が稼ぎ出した利益が賃上げや設備投資へ本格的に波及し、実質賃金が持続的なプラス基調に乗るまでには一定のタイムラグが存在します。
しかしながら、新NISAの拡充を契機に20代から40代の資産形成意識は劇的に変化しました。「貯蓄から投資へ」という標語が30年の時を経てようやく生活者の行動に定着しつつあり、個人マネーの継続的な株式流入が下値を支える新たな力学を生み出しています。
一般に知られていない盲点とネットの誤解
相場の過熱に伴い、インターネット上では様々な言説が飛び交っていますが、客観的なファクトに基づかない誤解も散見されます。
誤解①:「日経平均が上がればすべての日本株が儲かる」
これは典型的な誤認です。日経平均株価は値がさ株(株価の高い銘柄)の影響を強く受ける指数算出方式を採用しています。指数が最高値を更新していても、恩恵を受けているのは指数寄与度の高い半導体や輸出大手、商社などの大型株が中心であり、内需型中小型株の中には年初来安値圏に放置されている銘柄も多数存在します。「指数の上昇=全銘柄の上昇」ではない点に留意が必要です。
誤解②:「円安が終われば株高は即座に崩壊する」
為替が急激に円高へ振れた場合、一時的な業績調整や株価の急変動(ボラティリティの上昇)は避けられません。しかし、日本企業の海外現地生産比率はバブル期と比べて格段に高まっており、為替感応度はかつてほど高くありません。むしろ過度な円安の修正は、原材料高に苦しむ内需産業の利益率改善につながる側面を持ち合わせています。
【プロの結論】2026年以降の今後の見通しと失敗しない資産防衛策
今後の東京株式市場を展望する上で、日本は「デフレ脱却と金利ある世界への適応」という新たなステージに入っています。日銀の金融政策正常化に伴い、ゼロ金利環境下で生き延びてきたゾンビ企業が淘汰され、価格決定力と資本効率に優れた企業へのマネー集中がさらに加速する見通しです。
行動経済学の観点からも、最高値圏での投資には特有の心理的トラップが潜んでいます。「乗り遅れたくない」という焦り(FOMO:取り残される恐怖)から、高値圏で一括投資を行ってしまう過ちは避けなければなりません。相場局面ごとの明確な判断基準を持つことが不可欠です。
【投資判断】今すぐ積極的に投資すべき人・慎重になるべき人の条件- 積極的に活用すべき人:
- 5年〜10年以上の長期保有を前提とし、毎月の積立(ドルコスト平均法)を徹底できる人
- 値下がり局面を「安く買える好機」と冷静に捉えられるリスク許容度がある人
- 東証のガバナンス改革に沿って増配・自社株買いを継続する優良配当株を選別できる人
- 慎重に立ち止まるべき人:
- 直近1〜2年以内に使う予定の教育資金や生活防衛資金を投じようとしている人
- SNSの急騰銘柄情報に飛びつき、短期間で大きなリターンを狙おうとする人
- 相場急落時の含み損に耐えられず、狼狽売りをしてしまう心理的傾向がある人
【日経 平均 最高 値】に関するよくある質問(FAQ)
Q1:日経平均が史上最高値を更新した最大の理由は何ですか?
A1:日本企業の収益構造が改善し過去最高益を更新したこと、東証のPBR改革により株主還元意識が高まったこと、そして円安と半導体需要を背景に海外機関投資家が巨額の買い越しを行ったことが最大の要因です。
Q2:1989年のバブル崩壊のような暴落が再び起こる可能性はありますか?
A2:現在の相場は予想PER15倍〜16倍前後と、利益の裏付けがある水準です。PER60倍を超えていた1989年のような異常な資産バブルとは構造が異なり、同質の暴落リスクは極めて低いと分析されています。ただし、世界景気の後退や為替の急変動による中期的な調整リスクには常に警戒が必要です。
Q3:最高値圏にある今から新NISAなどで投資を始めるのは遅いですか?
A3:決して遅くありません。一括で全資金を投じるのではなく、毎月定額を買い付ける積立投資を活用すれば、高値掴みのリスクを分散できます。重要なのは相場の上下に一喜一憂せず、長期的な日本企業の成長力に投資する姿勢です。
30有余年の歳月を経て実現した日経平均株価の史上最高値更新は、日本経済が縮小均衡のデフレトンネルを抜け出し、持続的な価値創造フェーズへ移行したことを示す象徴的な出来事です。
企業の稼ぐ力、株主還元への姿勢、資本効率の改善は確かな前進を見せています。メディアの見出しや目先の乱高下に惑わされることなく、企業の基礎的収益力(ファンダメンタルズ)を冷静に見極め、規律ある長期資産形成を継続することが、これからの時代を生き抜く最も確実な投資戦略となります。