歴史的な高値更新を繰り返しながら推移する日本株式市場。掲示板やSNSでは「日経平均株価は一体どこまで上がるのか」「今から参入しても高値掴みになるのではないか」という期待と困惑が入り混じった声が連日飛び交っています。2024年にバブル期の最高値を34年ぶりに塗り替えて以降、2026年の東京市場は一過性の陶酔を脱し、日本企業の構造的な稼ぐ力とグローバル資金の潮流が真っ向からぶつかり合う成熟フェーズに入りました。
かつての平成バブル期のような実体なき熱狂とは異なり、現在の株高を支えているのは強固な企業業績とガバナンス改革です。市場関係者の間では、現実味を帯びた「5万円到達シナリオ」の試算が飛び交う一方、日銀の政策正常化や為替の転換に伴う急激な調整局面への警戒も怠れません。2026年現在の確かなデータと市場のリアルな証言から、この歴史的相場の到達点と深層を紐解きます。
【2026年最新相場見通し】日経平均はどこまで上がるのか?最高値更新の舞台裏
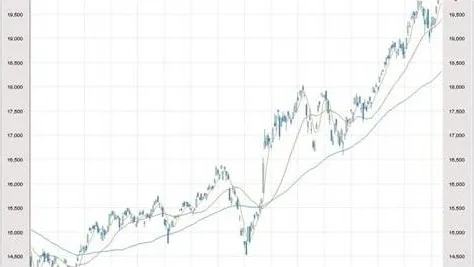
「この上昇ペースはいつまで続くのか」という市場の問いに対し、大手証券のトップストラテジストや機関投資家は、日本市場が「構造的なデフレ脱却と資本効率改善の第2ステージ」にあると分析しています。日経平均株価最高値予想の議論において、かつてのような悲観論は後退し、日経平均今後の見通しは底堅い利益成長をベースにした強気シナリオが主流を占めています。
経済産業省や東京証券取引所が主導してきた「資本コストや株価を意識した経営」の要請は、上場企業の行動様式を根底から変貌させました。企業による自社株買いや増配の発表は過去最高水準を更新し続けており、内部留保を溜め込むだけだった日本企業が、株主還元と成長投資へ明確に舵を切っています。賃上げと価格転嫁の好循環が定着した内需関連銘柄に加え、円安を追い風に利益を拡大させた輸出主導企業が合流したことで、日経平均採用銘柄全体の予想EPSは着実にベースラインを切り上げています。
市場では「2026年中盤から後半にかけて4万5000円の定着、そして条件が揃えば5万円の大台が見えてくる」という見立てが現実味を帯びて語られています。単なるチャート上のリバウンドではなく、日本企業のバランスシート改革がもたらした基礎体力の向上が、最高値圏での株価形成を力強く後押ししています。
噂の「5万円到達シナリオ」を徹底検証|専門家が弾き出す株価算定ロジック
ネット証券のタイムラインや投資系コミュニティで頻繁にトレンド入りする「日経平均5万円」というフレーズ。この数字は決して煽り文句ではなく、証券アナリスト見解に基づく厳密なバリュエーション計算から導き出された理論値です。
株価の算定ロジックは極めてシンプルであり、「株価 = EPS(1株当たり利益) × PER(株価収益率)」で決定されます。日経平均株価が5万円に到達するための具体的なシナリオは、以下の2つの組み合わせによって説明されています。
第1に「EPSの大幅拡大シナリオ」です。日経平均全体のEPSが現在の水準から約20〜25%伸長し、EPS 3,100円〜3,300円に達した場合、PERが妥当レンジの15〜16倍程度であっても、計算上は日経平均4万8,000円〜5万2,000円が自然に導き出されます。このシナリオを強力に牽引しているのが、生成AIの社会実装とデータセンター需要の爆発に伴う半導体関連株動向です。半導体製造装置や先端素材で世界トップシェアを握る中核銘柄群が驚異的な利益率を叩き出し、指数全体を強烈に押し上げています。
第2に「バリュエーション見直し(マルチプル・エクスパンション)シナリオ」です。海外投資家から「長年割安に放置されてきたディスカウント市場」と見なされていた日本株が、コーポレートガバナンスの劇的な向上により、欧米並みの適正評価(PER 17〜18倍)を受け入れる展開です。仮にEPSが2,800円前後にとどまったとしても、市場の成長期待が高まりPERが18倍まで許容されれば、それだけで日経平均は5万円の大台に乗る計算になります。
【データ比較】1989年バブル期との決定的な違い|PERと配当利回りが示す実態
最高値更新という現象だけを切り取ると、「昭和末期のバブル崩壊の再来ではないか」と身構える個人投資家も少なくありません。しかし、財務指標やファンダメンタルズの生データを精査すると、現在の市場環境と1989年のバブル絶頂期には天と地ほどの決定的な隔たりが存在します。
| 項目 | 詳細・数値データ(2026年現在) | 1989年(バブル絶頂期) | 編集部の見解・評価 |
|---|---|---|---|
| 予想PER(株価収益率) | 約15〜16倍前後 | 約60〜70倍 | バブル期は極度の過熱。現在は世界標準に照らしても極めて妥当な評価水準。 |
| 実績PBR(株価純資産倍率) | 約1.4〜1.6倍 | 約5.0倍超 | 東証の1倍割れ改善要請を受け資産効率が向上。過熱感のない健全な推移。 |
| 配当利回り | 約2.0〜2.3% | 約0.4〜0.5% | 株主還元意識が定着。インカムゲインの観点からも下値支持力が極めて強固。 |
| 企業業績(純利益水準) | 過去最高益を継続更新 | 現在の3分の1以下の規模 | 「土地神話」「財テク」依存だった過去と異なり、本業の稼ぐ力が原動力。 |
| 相場を牽引する主役 | 海外長期資金・新NISA個人 | 国内投機筋・銀行の株式持ち合い | 外国人買いと個人の積立が二本柱となり、市場の売買構造が完全に近代化。 |
上記のバブル期との違い比較を見れば明らかなように、PERが60倍を超えて「土地や株は未来永劫上がり続ける」と盲信した1989年の狂乱とは根本的に性質が異なります。現在の日本株は企業の稼ぎ出す純利益という「実体」に裏打ちされており、決して張り子の虎ではありません。
円安影響と外国人買いの行方|新NISAマネーがもたらした構造変化
相場を動かす需給面において、決定的な推進力となってきたのが円安影響と外国人買いです。米国の長期金利が高止まりするなかで進んだ円安傾向は、グローバル投資家にとって「ドル建ての日経平均株価が歴史的に割安に見える」という強力なインセンティブを生み出しました。
米著名投資家ウォーレン・バフェット氏率いるバークシャー・ハサウェイによる大手総合商社株の買い増しを契機に、欧米の年金基金やソブリン・ウエルス・ファンド(SWF)は日本株のアロケーションを「アンダーウエート(過小保有)」から「ニュートラル〜オーバーウエート」へと劇的に引き上げました。ガバナンス改革の進展と資本効率の改善を確認した外国人投資家は、日本市場を単なる為替連動の投機対象から「持続的な成長が見込める中長期のコア資産」へと位置付け直しています。
さらに見逃せないのが、制度開始から着実に定着した新NISA資金流入による個人投資家の買い支えです。毎月数千億円規模の資金が「つみたて投資枠」を通じてインデックス投信に流入しており、これが市場の構造的な押し目買い圧力として機能しています。当初懸念された「新NISAマネーは米国株(オルカンやS&P500)に流出するだけ」という見方も、日本株のアクティブファンドや高配当株ポートフォリオへの再配分が進んだことで、国内株の分厚い下値支持基盤を形成しています。
一般に知られていない盲点とネットの誤解|「日銀利上げで大暴落」は本当か?
金融リテラシーに関するネット掲示板やSNSの投稿において、頻繁に見られるのが「金利が上がれば株価は即座に崩壊する」というステレオタイプな悲観論です。しかし、この主張には市場の力学を単純化しすぎた深刻な誤解が含まれています。
確かに、政策金利の引き上げは借入コストを増加させ、株式のバリュエーション理論においては割引率を引き上げるため、短期的には株価の押し下げ要因となります。しかし、日銀利上げの影響を冷静に読み解く上で最も重要なのは、「なぜ利上げができる状態になったのか」という文脈です。日銀が段階的な追加利上げに踏み切れる背景には、名目賃金の上昇と適正なインフレの定着、すなわち日本経済が30年に及ぶデフレ不況を完全に克服したという力強い信任が存在します。
金利ある世界への移行は、預貸金利ザヤの拡大をもたらすメガバンクや地方銀行、運用環境が好転する保険セクターにとって強烈な利益押し上げ要因となります。日経平均やTOPIXにおける金融株の構成比率は極めて高いため、成長株(グロース株)の一時的な調整をバリュー株(割安株)の急騰が相殺するセクターローテーションが機能し、市場全体としては底堅さを維持する展開が確認されています。
「利上げ=暴落」という短絡的なシナリオに囚われ、相場の波から完全に降りてしまうことこそが、インフレ下において購買力を損なう最大の機会損失となりかねません。
【実態検証】個人投資家のリアルな声と相場心理|過熱感と警戒の狭間で
最高値圏で推移する相場を前に、現場の個人投資家たちはどのような心理的葛藤を抱えているのでしょうか。SNSや投資サークルの投稿、個人投資家の反応と口コミを精査すると、市場の参加者は明確に二極化しています。
「新NISAから投資を始めたが、連日の高値更新を見るたびに『今さら買い増して大丈夫なのか』と注文ボタンを押す指が止まる」(30代会社員・積立投資歴2年)
「高配当株を中心に保有しているが、含み益が乗る一方で増配発表が相次ぎ、売るに売れない嬉しい悲鳴。ただ、米国のリセッション懸念のニュースが出るたびに冷や汗が出る」(40代公務員・個別株投資歴10年)
ここに見られるのは、行動経済学でいう「FOMO(取り残される恐怖:Fear of Missing Out)」と「損失回避バイアス」の激しい衝突です。株価が上昇し続ける中で「バスに乗り遅れたくない」と焦る感情と、「ここが天井で暴落するのではないか」と恐れる心理がせめぎ合っています。
公の場で冷静な見解を語る機関投資家やストラテジストも、裏では暴落リスクと調整局面に対する綿密なヘッジ戦略を怠っていません。地政学的リスクの突発的な悪化や、想定を超える急激な円高修正による一時的な10〜15%規模のスピード調整は、健全な上昇トレンドの中であっても数年に一度は必ず発生します。相場の頂点を見極めようとする心理的罠に囚われず、リスクをあらかじめ織り込んだ投資行動をとれるかどうかが、個人の資産形成において決定的な差となっています。
【プロの結論】相場に乗り続けるべき人・一度立ち止まるべき人の明確な判断基準
日経平均株価が歴史的なステージを進む2026年現在、すべての投資家が一律にリスクを取るべき局面ではありません。個々人の資産規模、投資期間、そして心理的な耐性に応じた冷徹な判断基準が大切です。
現在の高値相場でも「迷わず買い・ホールド」を継続すべき人- 10年以上の長期投資枠を確保できる人:新NISAなどを活用し、月々の積立投資を継続している層です。日経平均が一時的に調整しようと、時間分散(ドルコスト平均法)によって買付単価が平準化されるため、複利の恩恵を最大化できます。
- 潤沢な生活防衛資金を別に確保している人:総資産の30〜50%以上を無リスク資産(普通預金や個人向け国債)で確保できていれば、市場が30%急落しても生活や精神に支障をきたさず、むしろ絶好のバーゲンハント(安値拾い)の好機に変えられます。
- 資本効率改善企業・累進配当銘柄に厳選投資している人:日経平均の全体指数に盲目的に投資するのではなく、稼ぐ力が高く自社株買いや増配をコミットしている良質銘柄を握っている投資家は、市場の波乱を乗り切る強靭なディフェンス力を持ち得ます。
- 余剰資金ではなく1〜3年以内に使う資金を投じている人:結婚資金、住宅購入の頭金、教育費などを株式市場に投じている場合、相場のピークアウトに巻き込まれた際に強制退場を強いられます。
- レバレッジ商品や信用取引でポジションを膨らませている人:高値圏でのレバレッジETFや信用買いは、日銀の急な政策変更や為替の乱高下に伴う一度の暴落リスクと調整局面で追証の危機に直面し、致命傷になり得ます。
- 相場の上下動が気になり日々の睡眠や本業に支障が出ている人:許容できるリスクの境界線(キャパシティ)を完全に超えています。即座に保有銘柄の一部を利益確定し、現金比率を引き上げて心の平穏を取り戻すことが最優先です。
【日経 平均 株価 どこまで 上がる】に関するよくある質問(FAQ)
Q1:日経平均株価が「5万円」に達するのは最短でいつ頃と予想されていますか?
A1:国内主要証券のアナリストやエコノミストの見解を総合すると、半導体関連企業の収益拡大と東証のガバナンス改革が現在のペースを維持した場合、早ければ2026年後半から2027年にかけて5万円に到達するシナリオが有力視されています。ただし、米国の金融政策の急変や世界的なリセッションが重なれば、達成時期は後ずれする前提を持っておく必要があります。
Q2:日銀が利上げを進めると、円高が進んで株価は暴落してしまいませんか?
A2:急激な円高は輸出企業の採算悪化を通じて一時的な株価下落ショックを引き起こす可能性があります。しかし、現在の利上げはデフレ脱却と賃上げ定着を背景とした「経済の正常化」であり、銀行や保険など金融株の収益大幅増を通じて相場全体を下支えする効果もあります。過去の米国市場でも、緩やかな利上げ局面は力強い株高と共存してきた歴史があります。
Q3:新NISAで今から日本株を買うのは高値掴みで危険でしょうか?
A3:一括で多額の資金を投入する場合は短期的な高値掴みのリスクを伴いますが、毎月一定額をコツコツ積み立てる投資法であれば問題ありません。歴史的な最高値であっても、PERなどの指標面でバブル崩壊時のような極端な過熱感はなく、10〜20年の長期スパンで見れば資本主義の経済成長と企業の利益拡大の恩恵を十分に享受できる水準です。
「日経平均株価はどこまで上がるのか」という問いに対する現時点での答えは、「企業業績の拡大と資本効率の改善が続く限り、5万円の大台を視野に入れた持続的な成長相場が期待できる」という点に集約されます。1989年のバブル期のような虚構の投機相場とは異なり、現在の株高は徹底した利益成長、株主還元への目覚め、そしてデフレからの完全脱却という確固たる地盤の上に築かれています。
しかしながら、相場が一本調子で上昇し続けることは絶対にありません。世界景気の減速、為替市場の反転、地政学リスクの勃発など、市場参加者を試すような厳しい調整局面は周期的に必ず訪れます。周囲の熱狂に流されて過剰なレバレッジをかけたり、生活資金を注ぎ込んだりする投機行動は厳に慎まなければなりません。
自身の資産状況とリスク許容度を厳密に見つめ直し、徹底した時間分散とアセットアロケーション(資産配分)を堅持すること。歴史的な高値相場に立ち会う私たちに求められているのは、過度な陶酔でも無用な恐怖でもなく、数字と事実に基づいた冷徹な戦略です。