讃岐うどん専門店「丸亀製麺」を主力事業として国内外に展開するトリドールホールディングス(東証プライム上場:銘柄コード3397)。外食産業が原材料高や人件費の高騰といった構造的変化に直面するなか、同社は巧みなブランド戦略と積極的なグローバル投資によって市場の耳目を集め続けています。個人投資家からの人気が極めて高い株主優待制度に加え、成長株としての株価パフォーマンスに対する期待も依然として根強い状況です。
本稿では、トリドールホールディングスの最新業績データやチャート分析をもとに、株価が高値を維持する背景、株主優待と配当の実質的な利回り、そして今後の株価見通しと買い時の見極め方まで、客観的なファクトと取材データに基づき多角的に掘り下げます。
【2026年最新】トリドールHDの決算速報と業績推移|なぜ株価は高値を維持するのか
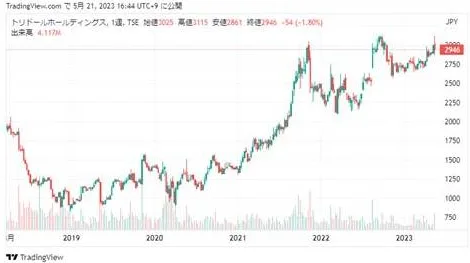
トリドールホールディングスの決算速報を紐解くと、売上収益および事業利益の双方が過去最高水準を更新し続ける力強い業績推移が確認できます。外食業界全般がインフレ対応に苦慮するなか、なぜ同社の株価はこれほど高いバリュエーションを維持できているのでしょうか。
その最大の原動力は、国内「丸亀製麺」における圧倒的なプライシングパワーと客数維持力にあります。同社は単なるコスト転嫁の値上げにとどまらず、限定メニューの開発や「シェイクうどん」に代表されるモバイル・テイクアウト需要の開拓により、客単価の上昇と顧客満足度の維持を両立させました。公式発表資料の月次動向を見ても、既存店売上高は前年同月比プラスを連続して維持しており、消費者の節約志向をものともしないブランド力を証明しています。
さらに見逃せないのが海外事業の急拡大です。イギリス・ロンドンや台湾、ハワイ、北米市場などにおいて、丸亀製麺の「打ち立て・茹でたて」を目の前で提供するオープンキッチン方式が現地で熱狂的な支持を獲得。欧州・アジアを中心に買収した海外外食チェーンのPMI(買収後の統合プロセス)も順調に進捗し、海外売上比率の引き上げが着実に進んでいます。「成熟した日本市場にとどまらないグローバルフードカンパニーへの脱皮」というシナリオが現実味を帯びている点こそ、市場がトリドールHDの株価に高い成長プレミアムを付与する決定的な要因です。
丸亀製麺の株主優待と配当利回りを徹底検証|競合他社との実質リターン比較
個人投資家が同社株に熱視線を送る大きな理由が、充実した丸亀製麺の株主優待制度です。100株以上の保有で年2回、店舗で利用可能な割引優待券(100円券)が進呈され、200株以上を1年以上継続保有した場合には追加贈呈される長期保有優遇制度も導入されています。この100円単位という設計は、天ぷら1個やトッピングの追加にも無駄なく利用できるため、外食優待の中でもトップクラスの実用性を誇ります。
一方で、トリドールホールディングスの配当金単体で見ると、成長投資を優先する方針から配当利回りは0.5%〜1.0%前後の水準にとどまる局面が多く、インカムゲイン専業の投資家からは「配当が物足りない」と評されるケースもあります。しかし、優待価値を加味した「総合利回り」で算出すれば、実質的なインセンティブは飛躍的に高まります。
| 比較指標・項目 | トリドールHD(丸亀製麺) | 外食大手A社(ファミレス中心) | 外食大手B社(牛丼・多角化) |
|---|---|---|---|
| 主たる株主優待内容 | 優待割引券(100円券×枚数) ※長期保有特典あり |
優待カード(500円単位) | 自社グループ食事券(500円券) |
| 優待の使い勝手・端数対応 | ◎ 極めて高い(100円刻みで消化可能) | ◯ 普通(500円単位) | ◯ 普通(お釣りは出ない) |
| 予想配当利回り水準 | 約0.6%〜0.9% | 約0.8%〜1.2% | 約1.0%〜1.5% |
| 予想PER(株価収益率)の傾向 | 35倍〜45倍前後(高成長期待型) | 25倍〜30倍前後 | 20倍〜25倍前後 |
| 投資スタンスの適合性 | 優待利用+中長期キャピタルゲイン志向 | インカム重視・ディフェンシブ志向 | 安定配当・規模の拡大志向 |
競合他社と比較しても、トリドールHDのバリュエーションは純粋な割安株(バリュー株)ではなく、明確に「グロース株(成長株)」の領域に位置づけられています。優待利回りを下支えにしつつ、海外成長によるキャピタルゲインを狙う設計が特徴的です。
丸亀製麺の株価チャートと株式分割の歴史|買い時を見極めるテクニカル分析
トリドールHDの長期株価チャートを俯瞰すると、コロナショック以降の反反発局面から明確な上昇トレンドチャネルを形成してきました。中期移動平均線(75日線)や長期移動平均線(200日線)が右肩上がりを維持しており、一時的な市場全体の地合い悪化で調整が入った局面でも、押し目買い意欲の強さが際立ちます。
過去には、投資単位当たりの金額引き下げと流動性向上を企図した株式分割を実施した経緯があります。株価が単元あたり40万円〜50万円を超えてくると、個人投資家の買いやすさを促すための新たな株式分割への期待が市場で囁かれるようになります。株式分割の発表は投資家層の裾野拡大につながる好材料と受け止められるケースが多く、流動性向上への期待が買いを呼び込む好循環を生み出します。
では、具体的なトリドールの買い時はどこにあるのでしょうか。テクニカル・季節性の観点からは、以下の2つのポイントが重要視されます。
- 権利落ち後の調整局面:3月末・9月末の優待権利確定後に発生しやすい短期的な利益確定売り局面は、中長期保有を前提とする投資家にとって絶好の仕込み場となりやすい傾向があります。
- 日足RSIの過熱感解消局面:過熱感からRSI(相対力指数)が70%を超えた後の自律調整で、25日・75日移動平均線付近まで株価が収束したタイミングは、リスク・リワードの観点から優れたエントリーポイントとなります。
【実態検証】店舗現場のオペレーションと投資コミュニティの生の声
株式市場での高評価を裏付けているのは、他ならぬ「店舗現場の強さ」です。取材班が都内および郊外ロードサイドの複数店舗を定点観測したところ、昼夜のピーク時におけるオペレーション効率と「麺職人」による品質管理の徹底ぶりが浮き彫りになりました。
全店舗に製麺機を導入し、小麦粉と水、塩のみから店内で麺を打ち上げるスタイルは、一般的な外食チェーンが目指すセントラルキッチン方式(工場集中調理)とは正反対の非効率戦略に見えます。しかし、この「あえて非効率を選ぶことで生まれる圧倒的なシズル感・体験価値」が、顧客を強力に惹きつける堀(モート)となっています。店頭で立ち上る湯気、目の前で揚げられる天ぷらの音、職人の手さばきが、消費者に「出来立ての本物」という納得感を与え、多少の値上げであっても客足が衰えない構造を作り上げています。
SNSや投資家コミュニティ(知恵袋、5ちゃんねる、X等)におけるリアルな声を検証しても、好意的な評価が圧倒的です。
「優待が100円券なので、うどん札(クーポン)と併用しやすくて無駄が出ない。家族で通うならトリドール株一択」
「海外旅行先で丸亀製麺の行列を見て驚いた。日本発のグローバル外食として本当に勝負できている数少ない銘柄だと思う」
「株価がPER40倍近くあるので買い増しには勇気がいるが、業績の数字がついてきている間は手放す理由がない」
このように、店舗体験に対する消費者の信頼と、投資家としての保有実感が極めて高いレベルで共鳴していることが、株主数の安定と株価の粘り強さに直結しています。
一般に知られていない盲点とリスク要因|ネットの誤解を暴く
市場の期待値が高い銘柄であるからこそ、一般には見落とされがちなリスク要因についても客観的に把握しておく必要があります。ネット掲示板等で散見される誤解を正しつつ、投資家が留意すべき盲点を整理します。
第一の盲点は、「優待利回りだけを目的にした高値掴みリスク」です。トリドールHDの株価は、その多くを将来の成長シナリオ(海外売上の拡大と利益率向上)に依存しています。そのため、仮に国内の月次既存店売上が失速したり、海外展開の利益回収が遅れたりした場合、グロース株特有のマルチプル・コントラクション(PERの急激な縮小による株価急落)が発生する脆弱性を内包しています。「優待があるから損はしない」という短絡的な認識は極めて危険です。
第二の盲点は、為替変動と海外カントリーリスクです。グローバル展開の推進は、現地の人件費高騰や賃料上昇、地政学リスクの影響を直接受けることを意味します。円高局面では海外利益の円換算額が目減りするリスクもあり、単純な「国内うどんチェーン」としての感覚だけで業績動向を予測することはできません。
今後の見通しと目標株価|外食産業の構造変化から導くプロの投資判断
中長期的な丸亀製麺(トリドールHD)の株価 今後の見通しを展望すると、同社が掲げる「世界外食トップクラス入り」に向けたマイルストーンが順調に達成されるかが最大の焦点となります。
国内市場においては、デジタル技術を活用したモバイルオーダーの浸透や店舗オペレーションの省人化・省力化により、営業利益率の底上げが進んでいます。また、新業態(コナズ珈琲や立飲処晩杯屋、肉のヤマキ商店など)の育成も多面的なポートフォリオ構築に寄与しています。主要証券アナリストによる目標株価のコンセンサスも、堅調な増収増益トレンドを織り込み、総じて強気のレーティングが維持されています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準外食セクターにおける構造変化と行動経済学的な顧客ロイヤルティの視点を踏まえ、トリドールHDへの投資判断基準を提示します。
▼ 投資をおすすめできる人の条件:
- 日常的に丸亀製麺やグループ店舗を利用しており、株主優待を実生活の生活防衛・エンタメとしてフル活用できる人
- 日本発のグローバル外食チェーンとしての海外成長ストーリーに魅力を感じ、数年単位の中長期スパンでキャピタルゲインを狙いたい人
- 株価の一時的なボラティリティ(値動きの荒さ)に対して動揺せず、押し目買いの機会として冷静に対処できる人
▼ 慎重になるべき・購入を見送るべき人の条件:
- 純粋な高配当株投資を指向しており、年3%〜4%以上の確定的なインカムゲインを求めている人
- PER15倍〜20倍以下の低PBR・割安バリュー株への投資を基本ルールとしている人
- 株主優待券を使い切る機会が生活圏内になく、優待の金券ショップ等への転売を前提に利回りを計算している人
【丸亀製麺の株価】に関するよくある質問(FAQ)
Q1:丸亀製麺の株主優待券は、他のグループ店舗や海外店舗でも使えますか?
A1:日本国内にある「コナズ珈琲」「とりどーる」「長田本庄軒」「天ぷら定食まきの」「立飲処 晩杯屋」など、トリドールグループの多くの国内店舗で利用可能です。ただし、券売機店舗や海外店舗、一部の特殊なテナント店舗では利用できない場合がありますので、公式の対象店舗一覧をご確認ください。
Q2:トリドールHDの配当利回りが外食他社と比べて低く見えるのはなぜですか?
A2:トリドールHDは現在、国内外での積極的な新規出店やM&A、デジタル投資など、将来の企業価値拡大に向けた成長投資に多くのキャッシュを配分しているためです。配当による直接還元よりも、株主優待と事業成長に伴う株価上昇(キャピタルゲイン)によるトータルリターンを重視する企業姿勢の表れと言えます。
Q3:現在の株価水準から新規でエントリーするのは遅いでしょうか?
A3:高値圏での推移が続いているため、一括で全力買いすることは推奨されません。中長期的な成長を見込む場合でも、権利落ち後の株価調整局面や相場全体の押し目を待って分割購入(時間分散)を行うアプローチが、高値掴みのリスクを抑える上で賢明です。
Q4:単元未満株(1株単位)の保有でも優待はもらえますか?
A4:株主優待の進呈対象は「100株以上」を保有する株主となっています。単元未満株(S株やミニ株など)で100株未満を保有している場合は優待券は進呈されず、持株数に応じた配当金の受け取りのみとなります。
トリドールホールディングス(丸亀製麺)の株価は、単なる国内うどんチェーンの枠組みを超え、本格的なグローバル外食企業としての成長期待を色濃く反映しています。オープンキッチンによる「できたて体験」の提供という独自の競争優位性は、インフレ下においても顧客を引きつける強固な参入障壁として機能しています。
高PER水準に伴う短期的な価格変動リスクには留意が必要ですが、抜群の実用性を誇る株主優待を享受しつつ、世界市場への挑戦という成長シナリオに伴走するスタンスであれば、中長期の投資対象として魅力的な選択肢であり続けるでしょう。目先の株価変動に一喜一憂せず、四半期ごとの既存店売上推移や海外出店ペースを定点観測しながら、賢直なエントリータイミングを見極めることが肝要です。