東京エレクトロンやアドバンテストなどのハイテク株と並び、国内株式市場で圧倒的な売買代金と注目度を誇るのが第一三共(東証プライム:4568)です。世界のオンコロジー(がん領域)市場を塗り替える抗体薬物複合体(ADC)技術を武器に、日本のメガファーマからグローバル・オンコロジー・トップリーダーへの変貌を遂げつつあります。
しかし、臨床試験データの発表や四半期決算のたびに株価が数パーセントから十数パーセントも乱高下する場面が見られ、個人投資家の間では「なぜこれほど業績期待が高いのに急落するのか」「現在の株価水準は買い場なのか」といった疑問が絶えません。本稿では、第一三共の株価を動かす構造的要因から、主力抗がん剤「エンハーツ」の収益力、大手証券各社のアナリスト評価、そして中長期的な投資判断基準までを現場取材の視点から徹底解剖します。
【2026年最新】第一三共の株価が急変動する決定的な理由とADC抗がん剤の現在地
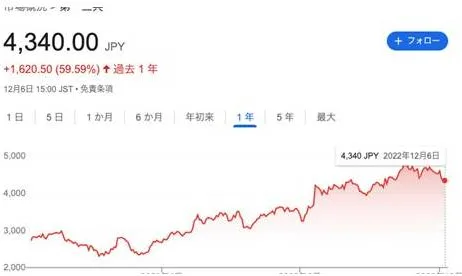
製薬セクターの中でも、第一三共の株価ボラティリティ(価格変動性)は際立っています。その引き金を引いている最大の要因は、同社独自の創薬プラットフォームである第一三共ADC抗がん剤の臨床試験結果発表と、それに伴う機関投資家のポジション調整です。
ADC(Antibody-Drug Conjugate:抗体薬物複合体)は、がん細胞に特異的に結合する抗体に強力な低分子抗がん剤(ペイロード)を結びつけ、正常細胞へのダメージを抑えつつがん細胞をピンポイントで狙い撃ちする次世代のプレシジョン・メディシンです。第一三共はこの領域で世界屈指の技術力を確立し、フラッグシップ製品である「エンハーツ(一般名:トラスツズマブ デルクステカン)」は乳がん、胃がん、肺がん、さらにはHER2発現の固形がん全体へと適応拡大を猛烈なスピードで進めています。
市場でしばしば発生する第一三共株価下落理由を掘り下げると、単なる業績不振ではなく、「極めて高い市場コンセンサスへの未達」が浮かび上がります。たとえば、国際学会で発表される全生存期間(OS)や無増悪生存期間(PFS)の数値が、統計的有意差を示していてもアナリストの超強気予想をわずかに下回っただけで、アルゴリズム取引による失望売りが誘発されます。また、間質性肺疾患(ILD)などの副作用発現率に対する過剰警戒感も、一時的な売り材料として機能しやすい構造があります。
加えて、アストラゼネカ(英国)やメルク(米国:MSD)といったグローバルメガファーマとの共同開発・商業化契約に基づくマイルストン達成金の计上タイミングによって四半期ごとの利益が大きく跳ね上がるため、短期筋の思惑が錯綜しやすい点も値動きを荒くする要因となっています。
【業績・データ徹底比較】製薬大手との株価・指標比較と第一三共の立ち位置
第一三共の投資価値を測る上では、国内競合他社との定量的な比較が欠かせません。武田薬品工業、中外製薬、アステラス製薬といった国内製薬大手各社と比較することで、第一三共の成長プレミアムとバリュエーションの現在地が浮き彫りになります。
| 企業名(コード) | 予想PER / PBR目安 | 主力ドライバー・技術的強み | 編集部の見解・投資特性 |
|---|---|---|---|
| 第一三共(4568) | PER: 30〜38倍 PBR: 3.5〜4.2倍 |
独自DXd-ADC技術群 (エンハーツ、ダトポタマブ等) |
成長性評価が高くPERは高水準。パイプライン進捗が株価を牽引するグロース型。 |
| 中外製薬(4519) | PER: 25〜30倍 PBR: 4.5〜5.5倍 |
ロシュとの提携力 抗体改変技術(ヘムライブラ等) |
高い収益性と強固な財務体質。自社創薬の海外ロイヤルティが極めて安定。 |
| 武田薬品工業(4502) | PER: 18〜24倍 PBR: 0.9〜1.2倍 |
血漿分画製剤、消化器領域 グローバル販売網 |
高配当利回りが魅力のインカム銘柄。巨額買収に伴う負債圧縮と新薬創出が課題。 |
| アステラス製薬(4503) | PER: 15〜22倍 PBR: 1.4〜1.8倍 |
前立腺がん(イクスタンジ) アイベリック買収(眼科領域) |
主力薬の特許切れ(パテントクリフ)克服期。新薬の立ち上がりペースが焦点。 |
この製薬大手株価比較から明らかなように、第一三共は武田薬品のような伝統的なディフェンシブ・バリュー株ではなく、中外製薬と並ぶ高付加価値型グロース銘柄として市場から評価されています。同社の第一三共配当金推移を見ても、利益成長に連動した増配傾向を堅持しつつ、巨額のキャッシュを研究開発費(R&D)と設備投資へ再投資する戦略を取っているため、配当利回りは1%台半ばから2%前後で推移しています。
野村證券や大和証券、モルガン・スタンレーなど主要ハウスが提示する第一三共目標株価のコンセンサスは概ね強気を維持しており、その算出根拠の8割以上は2030年に向けたADC群のピーク時売上予測に依存しています。
決算発表とPTS株価のリアルタイム値動き|市場は何に過剰反応しているのか
東証の取引終了後、15時以降に行われる第一三共決算発表では、夜間私設取引システム(PTS)において出来高を伴う激しい値動きが観測されます。日中の東証市場では見られない第一三共PTS株価の急騰や急落は、翌朝の第一三共株価リアルタイムの寄り付き気配値を決定づける重要な先行指標です。
公式決算資料を精読すると、市場が特に敏感に反応しているパラメータは以下の3点に集約されます。
- 第一三共エンハーツ売上の四半期モメンタム:米国および欧州での浸透率、特にHER2低発現(HER2-Low)およびHER2超低発現(HER2-Ultralow)乳がん領域での処方拡大スピード。
- 第2の柱「ダトポタマブ デルクステカン(Dato-DXd)」の薬事承認スケジュール:非小細胞肺がん(NSCLC)および乳がんにおけるFDA(米国食品医薬品局)承認審査の進捗と審査完了目標日(PDUFAデート)。
- メルクとの3大ADC提携に伴う研究開発費用の先行计上:将来の大型収益に向けた開発パイプラインの同時並走により、販管費・研究開発費が一時的に膨らむことへの利益圧迫懸念。
決算短信上の営業利益が見かけ上減益となっていても、それが「次世代薬の治験加速に伴う前向きな研究開発費増加」であれば、PTSで売り込まれた後に翌日の本市場で押し目買いが入り、急速に反発するケースも少なくありません。数字の表面的な増減だけでなく、キャッシュフローの内訳と提携先からのマイルストン受領時期を見極める眼力が大切です。
【実態検証】投資家コミュニティ・株価掲示板の生の声と心理的バイアス
投資家が集う第一三共株価掲示板(Yahoo!ファイナンス掲示板やSNS、投資コミュニティ)では、日々熱を帯びた議論が交わされています。現場の投稿データや個人投資家のリアクションを分析すると、バイオ・製薬株特有の「心理的バイアス」が色濃く現れています。
掲示板で散見される投資家の典型的な声は以下の通りです。
「治験成功のニュースが出たのに、なぜ材料出尽くしで売られるのか理解できない」
「PTSで5%下げていたので狼狽売りしたが、翌日の後場にはプラス転換していて大損した」
「エンハーツの潜在力は世界一。数年の調整局面はすべて絶好の買い増しチャンス」
行動経済学の観点から見ると、製薬株投資では「確証バイアス」と「プロスペクト理論」が強く作用します。新薬の成功を信じるあまりネガティブな臨床データ(部分奏効率の伸び悩みや副作用プロファイル)を軽視してしまう一方、株価急落時には将来価値を無視して底値で投げ売りしてしまう心理的罠です。
なお、過去に実施された1対3の第一三共株式分割以降、最低投資金額が引き下げられたことで個人投資家の参入ハードルが大きく低下しました。この流動性向上は歓迎すべきことですが、同時に短期売買中心のデイトレーダー比率を高め、突発的なニュースに対する価格の振れ幅(オーバーシュート)を増幅させている側面は見逃せません。
一般に知られていない盲点とネットの誤解|パイプラインの勝率と特許リスク
ネット上の投資解説記事や動画では、「エンハーツ1本足打法のリスク」や「他社ADCの台頭による陳腐化」といった懸念がまことしやかに語られることがあります。しかし、第一三共の事業構造を詳細に取材・分析すると、これらには明らかな誤解が含まれています。
第一の誤解は、「エンハーツの特許が切れたら終わり」という単純化された見方です。第一三共の強みは単一の薬剤にとどまらず、独自開発した「DXd-ADCプラットフォーム」そのものにあります。標的抗原を変えることで、HER3を標的とした「パトリツマブ デルクステカン(HER3-DXd)」、B7-H3を標的とした「イフィナタマブ デルクステカン(I-DXd)」など、第2・第3の大型新薬が既に臨床試験の後期フェーズに控えています。
第二の誤解は、競合品との競争激化に対する過度な恐怖です。ADCの製造には、高活性ペイロードの合成、特殊な切断可能リンカーの接合、抗体への均一な結合(DAR制御)という極めて複雑なプロセスが必要であり、バイオシミラー(バイオ後続品)の参入障壁は低分子医薬品とは比較にならないほど高く設計されています。特許期間の延長戦略や新適応の追加によって、長期にわたり高い参入障壁が維持される構造です。
このように、単一薬の成否に依存するベンチャーバイオ企業とは異なり、重層的なパイプラインと盤石な資金力を保有している点こそが、第一三共の構造的な競争優位性となっています。
【プロの結論】買い時を見極める判断基準|向いている投資家・避けるべき投資家
第一三共への投資において、最も重要なのは「自身の投資ホライズン(期間)とリスク許容度」に合致しているかどうかの冷徹な自己診断です。第一三共将来性を評価する上で、以下の判断基準を提示します。
第一三共への投資が向いている投資家- 3〜5年単位の中長期視点を持てる人:主要パイプラインの承認ラッシュとグローバル売上高のピーク到達(2025年代後半〜2030年)を見据え、一時的な株価調整を押し目買いの好機と捉えられる姿勢が必要です。
- ボラティリティを許容できるキャピタルゲイン重視派:配当利回りよりも、製薬世界トップ10入りに伴う企業価値向上と株価の大幅な値上がり益を狙いたい投資家に最適です。
- 臨床試験ニュースを冷静に分析できる人:一次情報のプレスリリースを確認し、市場の過剰反応に惑わされずファンダメンタルズの変化を客観視できる能力が強みとなります。
- 安定した高配当・インカムゲインを最優先する人:配当利回り3.5〜4.5%超を求める場合、武田薬品工業やJT、メガバンクなどの高配当銘柄を選択した方がポートフォリオの安定感は格段に高まります。
- 数日〜数週間の短期トレードでメンタルを削られたくない人:学会発表や規制当局の判断ひとつで日中5〜10%の窓開け急騰・急落が発生するため、日々の値動きにストレスを感じる投資家には不向きです。
- 単一のニュースヘッドラインだけで売買判断をしてしまう人:SNSの切り抜き情報や煽り文句に飛びつき、高値掴みや底値売りを繰り返すリスクが極めて高い銘柄です。
【第一三共の株価】に関するよくある質問(FAQ)
Q1:第一三共の株価が急落した時の主な要因は何ですか?
A1:主に国際学会等で発表された臨床第Ⅲ相試験のデータ(全生存期間や無増悪生存期間)が、アナリストの超強気予想に届かなかった場合や、副作用(間質性肺疾患など)の発現率への懸念、米国FDAによる審査期間の延長などが挙げられます。多くの場合、業績の構造的失速ではなく、事前の高すぎる期待値とのギャップによるポジション解消売りです。
Q2:過去の株式分割の履歴と今後の分割可能性はどうなっていますか?
A2:第一三共は2020年10月1日付で1株につき3株の割合で株式分割を実施しました。これにより最低購入代金が引き下げられ、個人投資家の流動性が大幅に向上しました。今後も株価が持続的に上昇し、東証が推奨する望ましい投資単位(5万〜50万円程度)を大きく超えて推移する場合には、追加の株式分割が検討される可能性があります。
Q3:配当金推移と株主還元の方針はどのような状況ですか?
A3:同社は自己資本配当率(DOE)や総還元性向を意識した安定増配方針を掲げています。巨額の成長投資(R&Dや工場新設)を最優先としつつも、業績拡大に伴い着実に配当金額を引き上げています。ただし、配当利回り自体は株価水準が高いため1〜2%台で推移することが多く、インカムゲインよりもトータルリターン(値上がり益+配当)で評価すべき銘柄です。
Q4:証券各社のアナリスト目標株価はどのように活用すべきですか?
A4:目標株価は各アナリストが構築したDCF(ディスカウント・キャッシュフロー)モデルや2030年前後のADC売上高予測に基づいており、将来収益の期待値を測るバロメーターになります。ただし、株価急騰後には目標株価の引き上げ、急落後には引き下げが行われる「遅行指標」の側面もあるため、絶対的な到達価格として盲信するのではなく、各社が前提としている新薬の売上予想シナリオを比較する材料として活用するのが鉄則です。
第一三共は、日本の製薬業界において類を見ない「世界標準のプラットフォーム創薬力」を証明し続けている稀有な企業です。抗がん剤エンハーツを皮切りとするDXd-ADC技術は、今後も複数のがん種へと適応を拡大し、提携パートナーであるアストラゼネカやメルクとの協業を通じて莫大なキャッシュを生み出し続ける見通しです。
一方で、臨床試験の結果や規制当局の判断に株価が過敏に反応する特性は今後も続きます。短期的なノイズによる急落に動揺して狼狽売りするのではなく、パイプラインの本質的な進捗と企業価値の拡大を見極めることこそが、第一三共投資で確かな成果を上げるための極めて重要な判断基準となります。