数千万円という大金を投じ、長年の住宅ローンを組んで手に入れた「自分名義の城」。それにもかかわらず、毎年春になると容赦なく送られてくるのが固定資産税の納税通知書です。「購入代金を全額支払った持ち家なのに、なぜ毎年数十万円もの税金を市町村に納め続けなければならないのか」「これでは一生、国や自治体に家賃を払い続けているのと変わらないではないか」という強い理不尽さや怒りを抱く人は少なくありません。
総務省が公表する地方税に関する統計データを見ても、固定資産税は市町村税収入の約4割を占める基幹税目であり、自治体の財政基盤を支える最大の財源です。本記事では、購入した持ち家なのに課税される根源的な論理をはじめ、税金の具体的な使い道、滞納した場合に待ち受ける過酷な法的手続き、そして合法的に負担を抑える軽減措置の実態まで、徹底的な調査報道の視点から解き明かしていきます。
【疑問の真相】なぜ自分の持ち家なのに税金を払い続ける必要があるのか?
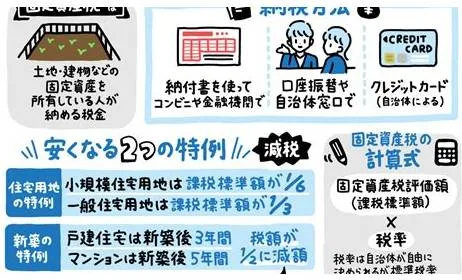
個人が私有財産として正当に取得した不動産に対して、保有し続けているだけで税金が課される仕組みには、直感的な納得感を阻む大きな壁があります。所得税のように「利益が出た瞬間」に課税されるわけでも、消費税のように「物を購入した取引」に対して課税されるわけでもありません。資産を「持っているだけ」で毎年課税されるこの仕組みの根底には、日本の税制が採用している「応益原則(おうえきげんそく)」という考え方が横たわっています。
仮に、周囲に道路がなく、上下水道も通っておらず、火災が発生しても消防車が来ず、ゴミ回収も行われない孤立した原野に家を建てたとします。その土地や建物に、現代の居住環境としての資産価値はほとんど存在しません。私たちが所有する住宅の価値は、市町村が公費を投じて整備・維持しているインフラ設備や治安、行政サービスが存在することで初めて保証されています。つまり、「行政サービスから多大な恩恵(利益)を受けている度合いに応じて、その維持管理費用を公平に分担すべきである」というのが、持ち家なのに課税される決定的な理由です。
地方自治の観点からも、固定資産税は土地や家屋という動かせない資産を課税客体とするため、税収が景気の波に左右されにくく、極めて安定した税源となります。市町村が住民票の発行から道路の舗装、地域の防災体制までを継続的に運営するために、不動産所有者に一定の負担を求める仕組みが制度的に確立されているのです。
【データ徹底比較】固定資産税の使い道と都市計画税との違い
納税者が感じる不満の多くは、「徴収された多額の税金が何に使われているのか実感が湧かない」点に起因します。固定資産税は、使途が特定の事業に限定されない「普通税」であり、自治体の一般財源に組み込まれます。一方、納税通知書で同時に請求されることが多い都市計画税は、都市計画事業や土地区画整理事業に充当される「目的税」という明確な法的位置づけの違いがあります。
| 項目 | 固定資産税 | 都市計画税 | 編集部の見解・分析 |
|---|---|---|---|
| 税の性質・分類 | 普通税(使途の制限なし) | 目的税(都市整備に限定) | 固定資産税は日々の生活維持費、都市計画税は未来のインフラ投資という棲み分け。 |
| 標準税率 | 標準税率 1.4%(自治体により変動可) | 上限税率 0.3%(制限税率) | 合算すると課税標準額に対して約1.7%の負担となるため、家計へのインパクトが大きい。 |
| 課税対象エリア | 日本国内の全市町村(全域) | 市街化区域内の土地・家屋 | 市街化調整区域などの郊外や農村部では、都市計画税が非課税になるケースが多い。 |
| 主な使途・配分実績 | 福祉、保健衛生、消防、学校教育、清掃、一般道路整備 | 街路・幹線道路事業、下水道整備、都市公園整備、土地区画整理 | ゴミステーションの管理や地域の防犯・消防など、普段「空気」のように享受している機能の原資。 |
総務省の地方財政白書によると、市町村の一般財源における固定資産税の使途内訳では、高齢者や子育て支援を支える「民生費」や、地域の安全を担保する「消防費・土木費」に手厚く配分されています。日常生活において道路の陥没が速やかに修繕され、蛇口をひねれば衛生的な水道水が供給され、夜間に火災が発生しても数分で消防車が駆けつける環境そのものが、固定資産税という対価によって買い支えられている現実があります。
【実態検証】「固定資産税が納得いかない」SNS・住民の不満と心理的メカニズム
どれほど制度上の正当性を説明されても、SNSやQ&Aサイト上では「どうしても納得がいかない」という悲痛な叫びが絶えません。ネットコミュニティや住民座談会で散見される声を分析すると、納税者の心理には根深い不満のメカニズムが存在しています。
「35年の住宅ローンを必死に節約して完済したのに、翌年も同じように通知書が届いて愕然とした」「賃貸の家賃から解放されたと思ったら、自治体に永遠に更新料を払い続けているような気分になる」といった声は、まさに所有権の絶対性を信じてマイホームを購入した個人の素直な心情です。
固定資産税が納得いかない理由として、心理面・制度面から以下の3点が挙げられます。
- 実質的な「生涯コスト」としての負担感:住宅ローンを払い終えても、固定資産税は所有者が死亡するか売却・解体するまで一生涯発生し続けます。老後資金の不安を抱える層にとって、毎年の確実な現金支出は極めて重い心理的負荷となります。
- 評価額の算出プロセスに対する不透明感:税額の基準となる固定資産評価額の仕組みは、総務省が定める固定資産評価基準に基づき自治体の評価員が算定しますが、計算式が極めて複雑です。「市場で売れる実勢価格とかけ離れている」「なぜ築20年を過ぎても税額がほとんど下がらないのか」というブラックボックス感が、制度への不信感を助長しています。
- 受益と負担の乖離感:独身世帯や子どものいない世帯からは、「地域の小中学校や公園を一切利用していないのに、なぜ子育て世帯と同じ比率で課税されるのか」という声も上がります。行政サービスは個別利用の多寡に関わらず一律に提供されるため、直接的な恩恵を実感しづらい構造があります。
【法的現実】固定資産税を払わないとどうなるか?滞納から差押えまでの残酷なタイムライン
「納得がいかないから支払わない」「抗議のために納付書を破棄した」という行動を取った場合、待っているのは行政による極めて強権的な法的制裁です。固定資産税をはじめとする地方税の徴収権限は、民間ローンの債権回収とは比較にならないほど強大に設計されています。
地方税法第331条では、「督促状を発した日から起算して10日を経過した日までにその督促に係る徴収金を完納しないときは、市町村の徴税吏員は、財産を差し押さえなければならない」と規定されています。裁判所の判決や支払督促を経ることなく、行政の判断のみで即座に強制執行へ移行できる「自力執行権」が認められているのです。
実際の現場における滞納から差押えまでのタイムラインは、一般的に次の手順で進行します。
- 納期限経過と延滞金の加算(1日〜30日後):納期限を過ぎると、年8%を超える高い割合の延滞金が日割りで加算され始めます。
- 督促状の送付(納期限後20日前後):法律上、督促状の発送は必須の手続きです。この通知を無視すると、法的にはいつ差押えられても文句が言えない段階に入ります。
- 催告書と財産調査(1カ月〜3カ月後):「最終通告」としての催告書が届くのと並行して、行政は金融機関、勤務先、取引先へ一斉に照会をかけ、口座残高、給与額、生命保険の解約返戻金などを綿密に調査します。この段階で勤務先に滞納の事実が知られるリスクが跳ね上がります。
- 財産の差押え執行(3カ月〜6カ月後):最も換価しやすい銀行預金や給与が最優先で差し押さえられます。給与の場合は手取り額から一定の生活維持費を差し引いた全額が毎月強制徴収されます。
- 不動産の差押え登記と公売処分:それでも税額が回収できない場合、土地や家屋に「差押」の登記が打たれ、最終的には官公庁オークション等で公売にかけられ、強制的に住まいを失う結末を迎えます。
病気や失業、災害など真にやむを得ない事情がある場合は、放置せず直ちに役所の収税課に相談すれば、法令に基づく「徴収猶予」や「換価の猶予」、分割納付の相談に応じてもらえます。最悪の選択肢は「連絡を無視して放置すること」です。
【2026年最新対策】固定資産税を安くする方法と知られざる軽減措置
固定資産税は言われるがままに払い続けるしかないものと思われがちですが、法令で定められた軽減特例を正しく理解し、適用状況を点検することで税負担を合法的に抑えることが可能です。知っておくべき代表的な減額の仕組みと防衛策を整理します。
最も強烈なインパクトを持つのが、居住用建物の敷地に適用される「住宅用地の特例措置」です。土地に対する固定資産税は、人が住むための家が建っているだけで大幅に減額されます。
- 小規模住宅用地(住宅1戸あたり200㎡以下の部分):課税標準額が価格の6分の1に圧縮(都市計画税は3分の1)
- 一般住宅用地(200㎡を超える部分):課税標準額が価格の3分の1に圧縮(都市計画税は3分の2)
加えて、新築住宅を取得した場合には新築住宅の固定資産税減額措置が適用されます。居住部分の床面積が50㎡以上280㎡以下などの要件を満たす場合、120㎡相当分までの建物固定資産税が3年間(3階建て以上の耐火・準耐火建築物は5年間)にわたり2分の1に半減されます。なお、長期優良住宅の認定を受けている場合は減額期間がそれぞれ5年間、7年間に延長されます。
既存住宅であっても、一定の要件を満たす耐震改修工事、バリアフリー改修工事、省エネ(断熱・窓改修)工事を実施し、工事完了から3カ月以内に市町村へ申告することで、翌年度の建物固定資産税が減額される特例が存在します。
多くの納税者が見落としている盲点が、毎年送られてくる「課税明細書」のチェックです。総務省の調査でも過去に全国各地の自治体で評価額の算出ミスが発覚しています。土地の地目が「宅地」になっているか、住宅用地特例が正しく適用されているか、増築していない古い離れが図面台帳に残ったままになっていないかを確認し、疑問があれば資産税課の窓口で閲覧制度を活用して説明を求めることが自衛の第一歩となります。
一般に知られていない盲点とネットの誤解|「更地にすれば安くなる」は大嘘
不動産の維持費に関して、インターネットや一部の噂話で信じられている誤解の代表格が「古い空き家を取り壊して更地にすれば、建物分の固定資産税が浮いて節約になる」という言説です。これは制度の仕組みを根本から見落とした非常に危険な誤認です。
確かに建物を取り壊せば、家屋に対する固定資産税はゼロになります。しかし、建物を解体した瞬間に前述した「住宅用地の特例措置」の適用対象から外れ、敷地が更地(非住宅用地)へと転落します。その結果、土地の課税標準額の6分の1という強力な圧縮ルールが失われ、土地にかかる税負担が一気に3倍から最大6倍に跳ね上がる事態に直面します。
近年では法改正により「管理不全空き家」や「特定空き家」に指定され、自治体からの改善勧告を受けると、建物が建っていても住宅用地特例が解除される厳しいルールが全国で運用されています。安易な解体も放置も、どちらも致命的な大増税を招くリスクを孕んでいます。
また、「固定資産税はいつまで払い続けるのか」という疑問に対し、「木造住宅は22年で法定耐用年数が切れるから税金もゼロになる」と誤解しているケースも散見されます。税務上の減価償却と固定資産税の評価は別物です。建物の固定資産評価基準には「経年減点補正率の下限(通常は新築時の20%)」が設けられており、どれほど老朽化して築50年が経過した家屋であっても、屋根や壁が存在して建物として存続している限り、新築時の2割程度の評価額に対する課税が永続的に続きます。
【プロの結論】持ち家購入に向いている人・慎重になるべき人の判断基準固定資産税という制度の本質を見据えたとき、不動産の所有には「目に見えない永久管理コスト」が不可避的に付随します。持ち家という資産選択で後悔しないための明確な判断基準は以下の通りです。
【持ち家に向いている人】
向いているのは、税金を「地域インフラを共同購入するための会費」と割り切り、ローン完済後も修繕積立金と合わせて年間20万〜30万円程度のランニングコストを生涯計画に織り込める人です。また、住宅用地特例や省エネ減額などの優遇税制を主体的に理解し、自身のライフステージに合わせて自治体の制度を最大限に活用できるリテラシーを持つ世帯には、持ち家が強固な生活基盤となります。
【持ち家を慎重に検討すべき・見送るべき人】
一方で、「家賃がもったいないから」という単純な動機だけで購入を考え、完済すれば住居費がタダになると盲信している人は極めて危険です。将来的な収入の減少が予測される中でギリギリの返済比率を組んでいる場合、新築特例が切れる4年目(または6年目)の税額急増に耐えられなくなります。また、将来実家を相続する見込みがあっても活用予定がなく、更地リスクや空き家特例解除の法制度を知らないまま抱え込んでしまう恐れがある人は、不動産を所有すること自体を極めて慎重に再考すべきです。
【固定資産税 なぜ払う】に関するよくある質問(FAQ)
Q1:購入した自分の土地と家なのに、なぜ毎年税金を取られるのですか?
A1:日本の税制における「応益原則」に基づいているためです。道路、上下水道、ゴミ処理、警察、消防といった市町村の行政サービスによって不動産の住環境や資産価値が支えられており、その恩恵を享受する対価として、所有者に公平な費用分担が大切です。
Q2:新築から4年目に突然固定資産税が高くなったのはなぜですか?
A2:新築住宅に適用されていた「建物固定資産税の2分の1減額措置」の期限が切れたためです。一般の木造戸建て住宅などは新築から3年間(マンション等は5年間)税額が半減されていますが、4年目(マンションは6年目)から本来の正規税額に戻るため、増税されたように感じられます。
Q3:誰も住んでいないボロボロの空き家でも税金は払い続けなければなりませんか?
A3:原則として払い続ける必要があります。登記の有無に関わらず、現地に屋根と周壁があり建物としての実体がある限り、経年減価の下限(通常2割)で評価され課税されます。完全に課税を止めるには、建物を解体して自治体に滅失の届出を行う必要がありますが、更地にすると今度は土地側の住宅用地特例が外れて土地の税額が上がる点に注意が必要です。
「持ち家なのになぜ固定資産税を払うのか」という問いの根底には、個人が獲得した私有財産への愛着と、地域社会を維持するための公的コストとの間にある避けがたい摩擦が存在します。固定資産税は、単なる自治体からの搾取ではなく、日々の平穏な生活インフラを担保するための共同体への維持費用です。
2026年以降の人口減少局面において、インフラ維持コストの増大や空き家対策の厳罰化はさらに加速していきます。制度を情緒的に批判するのではなく、応益原則のロジックを客観的に受け止めた上で、住宅用地特例の適否確認や各種改修工事に伴う軽減措置を漏れなく活用する現実的な姿勢こそが、個人の大切な財産を防衛するための最も確実な道筋です。