給油機のメーターが跳ね上がるたび、多くのドライバーの脳裏をよぎるのは「なぜガソリンはここまで高いのか」という拭いきれない不満です。2026年現在も高止まりを続ける燃料価格に対し、SNSや街頭インタビューでは「暫定税率をいい加減に廃止してほしい」「税金に消費税がかかる二重課税はおかしい」という怒りの声が日常的に飛び交っています。
1974年に「一時的な特例」として導入されたはずの暫定税率は、半世紀を経た今も形を変えて徴収され続けています。本稿では、野党や自動車関連団体が声を大にして訴える「ガソリン税の暫定税率廃止」がなぜ常に見送られてきたのか、その決定的な理由と財政の構造的闇、そして今後のガソリン価格の現実的な見通しについて、国会審議や財務省の公式見解、地方財政の現場取材を基に解説します。
【徹底解剖】ガソリン税「本則税率」と「暫定税率」の違いと道路特定財源の経緯
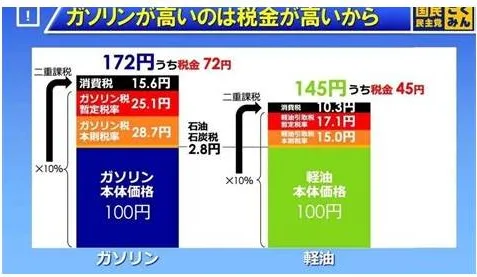
ガソリン税という通称で呼ばれる税金は、法的には「揮発油税」と「地方揮発油税」を合算したものです。ガソリン1リットルあたりに課されている税金の内訳を紐解くと、法律上の基準である本則税率28.7円(揮発油税24.3円+地方揮発油税4.4円)に対し、暫定税率25.1円(揮発油税23.8円+地方揮発油税1.3円)が上乗せされ、合計で53.8円/Lもの税金が徴収されています。
この暫定税率が導入された歴史的背景には、田中角栄内閣時代の1974年に遡る「道路特定財源」の経緯が存在します。高度経済成長期、急速に普及するモータリゼーションに対して高速道路や一般道の舗装・拡幅工事が追いつかず、道路整備の財源を確保するための「5年限りの暫定的な措置」として税率が上乗せされました。しかし、5年が経過するたびに延長が繰り返され、一度も本来の税率に戻ることなく既得権益化していったのです。
大きな転換点となったのは2009年の政権交代でした。民主党政権はマニフェストに掲げた「ガソリン税暫定税率の廃止」を実行しようとしましたが、財源不足に直面。結果として道路特定財源の「一般財源化」が図られ、2010年度の税制改正において「暫定税率」という看板を下ろし、租税特別措置法に基づく「当分の間税率」という極めて曖昧な名称にすり替えられました。「道路を作るための目的税」という大義名分を失いながらも、税収そのものは一般財源として確保され続けるという、制度的な欺瞞が現在もなお続いています。
なぜ廃止されないのか?ガソリン税の暫定税率が見送られ続ける決定的な理由
国会やメディアで度々取り上げられながら、なぜガソリン税の暫定税率廃止は頑なに見送られ続けるのでしょうか。取材を進めると、財務省が抱える財源問題、地方自治体との利害関係、そして脱炭素政策との矛盾という「3つの分厚い壁」が浮かび上がってきます。
第1の壁は、年間およそ2.5兆円規模に達する巨額の税収不足です。仮に暫定税率(当分の間税率)を即座に撤廃した場合、国と地方を合わせて約2.5兆円の財源が一瞬で消失します。社会保障費が年々膨張し、防衛費の増額や少子化対策の予算確保に追われる国家財政において、この大穴を埋める代替財源は見当たらないというのが財務省の一貫した主張です。財務官僚にとって、一度手放した巨大な基幹財源を再び確保することは至難の業であり、何としても死守すべき防衛ラインとなっています。
第2の壁は、地方自治体による強力な反発です。暫定税率のうち約7,000億円は「地方揮発油譲与税」などを通じて地方自治体に配分されています。公共交通機関が乏しく、自家用車が生活必需品である地方ほど道路の維持補修や除雪費用がかさみます。全国知事会や市長会は「代替財源なき暫定税率の廃止は、地方インフラの崩壊を招く」として、政府・与党に対して幾度となく廃止反対の要望書を提出してきました。
第3の壁は、地球温暖化対策およびGX(グリーントランスフォーメーション)推進との政策的齟齬です。化石燃料への課税を引き下げることは、二酸化炭素排出削減や電気自動車(EV)への移行を遅らせるという環境省や有識者からの批判を招きます。「環境負荷の高い燃料を安くすることは時代の逆行である」というロジックが、減税議論を封じ込める免罪符として機能しているのです。
トリガー条項の凍結解除とガソリン補助金(激変緩和措置)の功罪
暫定税率の完全廃止が困難であるならば、既存の法律に組み込まれている安全装置を動かすべきではないか――。そうした議論の中心にあるのがトリガー条項の凍結解除です。国民民主党をはじめとする野党勢力が強く主張し続けているこの制度は、レギュラーガソリンの全国平均価格が3ヶ月連続で160円/Lを超えた場合に暫定税率分の25.1円を自動的に減税し、3ヶ月連続で130円/Lを下回れば元に戻すという仕組みです。
しかし、このトリガー条項は2011年の東日本大震災直後に制定された「震災特例法」第44条によって、復興財源の確保や流通の混乱回避を名目に凍結されたまま現在に至ります。政府がこの凍結解除を拒絶し続ける表向きの理由は、流通現場における実務上の混乱です。
減税が発動される直前には激しい「買い控え」が起き、解除される直前には「駆け込み需要」が殺到します。全国約2万7,000カ所のガソリンスタンドでは、すでに暫定税率込みで仕入れた地下タンクの在庫に対して還付手続きを行わねばならず、スタンド経営者の事務負担と資金繰り悪化は計り知れません。経済産業省関係者も「スタンド現場をパンクさせずに税率を変動させる仕組みを構築するのは極めて困難」と証言しています。
その結果として政府が選択し続けているのが、石油元売り会社に財政資金を注入するガソリン補助金(激変緩和措置)です。流通現場に直接的な税制変更の混乱を持ち込最初に、卸売価格を抑えることで小売価格をコントロールできる利点がある一方、これまでに投じられた公金は累計で数兆円に達しています。恒久減税を先送りし、巨額の税金を元売り各社に投じ続ける対症療法に対しては、「制度の延命に過ぎず、出口戦略を欠いている」との批判が絶えません。
税金に税金がかかる理不尽|ガソリン税「二重課税」の真相と財務省の論理
ドライバーの納得感を著しく損ねているもう一つの元凶が、いわゆる二重課税(タックス・オン・タックス)問題です。ガソリンを購入する際、私たちはガソリン本体価格にガソリン税(53.8円/L)および石油石炭税(2.8円/L)が上乗せされた総額に対して、さらに10%の消費税を支払わされています。
例えば、店頭価格が175円/Lの場合、そこに含まれる税金はガソリン税53.8円、石油石炭税2.8円、そして消費税約15.9円となり、実に支払額の4割以上(約72.5円)が税金で占められています。加えて、その消費税のうち約5.6円は「税金に対して課された消費税」という奇妙な構造です。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 本則税率(揮発油税等) | 28.7円/L | 地方税含む恒久的な基本税率 | 法令上の土台であり、削減論争の対象外。 |
| 暫定税率(当分の間税率) | 25.1円/L | 1974年特例導入、年約2.5兆円規模 | 実質的な恒久財源化しており、廃止への抵抗が極めて強い。 |
| 石油石炭税(温暖化特例含) | 2.8円/L | 原油採取・輸入時に課される環境関連税 | 地球温暖化対策税が上乗せされており、段階的増税の歴史あり。 |
| 二重課税分(消費税10%) | 約5.6円/L相当 | 個別間接税部分に課される消費税 | 法的には製造原価扱いとされるが、納税者の納得感は皆無。 |
| 年間走行1万kmの税負担(15km/L試算) | 約4万8,000円 | 燃料消費量約667Lに対する総税額 | 地方のマイカー通勤者にとって第二の自動車税と化している。 |
なぜこのような二重課税が法的にまかり通っているのか。財務省や国税庁の法理的説明はこうです。「揮発油税はガソリンの製造者(石油精製会社)に課される個別間接税であり、製造原価の一部を構成する。小売段階で消費者に転嫁される際には『商品の代金』となるため、その全額に消費税が課されるのは消費税法の建前上、何ら矛盾しない」。
一方、軽油に課される「軽油引取税」(32.1円/L)には消費税がかかりません。軽油引取税は消費者が直接納める「地方税の直接課税」という形式を取っているため、本体価格のみに消費税が課されるからです。同じスタンドで給油しながら、ガソリンは二重課税され、軽油は二重課税されないという制度の不整合に対し、法学者や税理士会からも「単なる徴税便宜主義的な屁理屈に過ぎない」との厳しい指摘が寄せられています。
【現場検証】ドライバーとGS経営者の生の声|地方格差と心理的防衛
大手ネット掲示板やSNS上では、連日のように地方住民の悲鳴が可視化されています。「車がなければ仕事にも買い物にも行けない地方では、ガソリン税の暫定税率は実質的な『移動税』であり『地方税制の不公平』そのもの」「公共交通機関が発達した都市部の官僚が制度を決めているから、地方の生活実態がまるで理解されていない」という書き込みには、数万件単位の共感が集まります。
群馬県内で給油所を営む中小ガソリンスタンド経営者は、複雑な胸中を打ち明けます。
「トリガー条項の凍結解除や暫定税率の急な廃止を言われると、正直現場はパニックになります。地下タンクに数千万円分の高い仕入れ値のガソリンが入っている状態で、明日から25円下げろと言われても差額の補填が即座に行われなければ一瞬で黒字倒産してしまう。減税には大賛成ですが、卸値の差額補填ルールが緻密に設計されない限り、現場の中小GSは恐ろしくて賛成できないのが本音です」
社会心理学的に分析すれば、ドライバーたちが感じているのは単なる金銭的負担への不満にとどまりません。約束された期限を破り「当分の間」と言い換えながら半世紀も徴税を続ける国家権力に対する「制度的剥奪感」と、不透明な政策決定プロセスに対する深い不信感です。どれほど節約しても回避できない固定費としての重圧が、現役世代の消費マインドを根底から冷え込ませています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準ガソリン税制の議論は、日々の家計管理や将来のライフプランニングに直結しています。減税の行方にどう向き合うべきか、個人の属性に応じた明確な判断基準を提示します。
- 即座に行動(自衛策の導入)が向いている人:
地方在住で月間走行距離が1,000kmを超える世帯や個人事業主。暫定税率の廃止やトリガー条項の解除を待つのではなく、ハイブリッド車・高効率PHEVへの買い替え、元売り系クレジットカードの割引枠の最大活用など、現行制度下での自律的な固定費削減を進めるべきです。政治の決定を待つ時間は機会損失につながります。 - 政策変更のニュースに一喜一憂すべきでない人:
都市部在住の週末ドライバーや、公共交通機関での通勤がメインの人。月間の給油量が30〜50L程度であれば、暫定税率廃止による恩恵は月額750円〜1,250円程度にとどまります。税制議論の報道に振り回されて買い控えや駆け込み給油に時間を費やすよりも、通信費や保険料など他の固定費削減にリソースを割く方が家計防衛としての費用対効果は圧倒的に高くなります。
【ガソリン税暫定税率廃止】に関するよくある質問(FAQ)
Q1:ガソリン税の暫定税率はいつ廃止される可能性が高いですか?
A1:短期間での完全廃止が実現する可能性は極めて低いのが実情です。年間約2.5兆円の代替財源(消費税換算で約1%分)を見出す合意形成ができておらず、地方自治体の反対も根強いためです。ただし、国会における与野党の勢力図や選挙の動向によっては、「当分の間税率」の税率引き下げや、トリガー条項の発動要件見直しといった妥協案が現実的な選択肢として浮上する余地は残されています。
Q2:なぜ政府はトリガー条項の凍結解除ではなく補助金にこだわるのですか?
A2:補助金(激変緩和措置)であれば、石油元売り会社数十社に予算を投じるだけで小売価格を間接的に誘導でき、ガソリンスタンド現場のシステム改修や在庫還付の混乱を回避できるためです。また、補助金であれば予算規模や終了時期を政府・財務省がコントロールしやすく、恒久的な税率改定を回避できるという財政当局の強い思惑が背景にあります。
Q3:二重課税(Tax-on-Tax)は法律上違法ではないのですか?
A3:現在の司法判断および税制上は「合法」と解釈されています。揮発油税は「石油精製業者が納める税金であり、製品の製造原価に含まれる」と定義されているため、小売価格全体に消費税を課すことは形式上二重課税に当たらないという法理構成をとっているためです。しかし、実質的には消費者が税を全額負担していることから、道義的・実質的な不公正として国会でも長年追及されています。
ガソリン税の暫定税率は、高度経済成長期の道路整備という明確な使命を終えた後も、巨額の税収という既得権益と財政赤字の盾として「当分の間税率」の名のもとに温存され続けてきました。トリガー条項の凍結解除や二重課税の撤廃が見送られ続ける本質的な理由は、単なる手続きの困難さではなく、国家と地方自治体がガソリン税収なしでは立ち行かない構造的依存に陥っているからです。
今後も原油価格の国際的変動や為替レートの推移に応じ、補助金の増減や限定的な見直し論議は繰り返される見通しです。しかし、政治主導による抜本的な税制改革のハードルは依然として高く、劇的な値下げが明日明後日に訪れることは期待できません。生活防衛の観点からは、税制改正の吉報を待つ受け身の姿勢を捨て、給油割引サービスの徹底活用やエコドライブの励行、燃費性能に優れた車両へのシフトなど、自衛の手段を講じることが最も確実な選択肢となります。