給油機のメーターが回るたび、多くのドライバーの脳裏をよぎる強い疑問があります。「ガソリン本体価格よりも、重くのしかかる税金の存在」です。1974年に「一時的な財源不足を補うための臨時措置」として導入されたはずのガソリン税の暫定税率は、半世紀以上が経過した現在もなお、形を変えて徴収され続けています。
ガソリン価格の高騰が家計や物流業界を直撃し、抜本的な価格引き下げを求める世論が沸騰するなか、なぜ政治や財務当局はこの税率を頑なに維持し続けるのでしょうか。名目上の名称が変わった「当分の間税率」の欺瞞、消費税との二重課税問題、そして発動が見送られ続けるトリガー条項の裏側にある構造的利権と財政の病理を、徹底的な現場取材と公的データから解き明かします。
【2026年最新】ガソリン税の暫定税率はなぜ今も課税され続けるのか?「当分の間税率」の正体
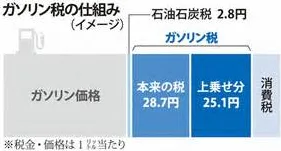
ガソリンスタンドのレシートを凝視したとき、多くの消費者が直面する不条理の根源が暫定税率(1Lあたり25.1円)です。本来、ガソリン1リットルに課される本則税率は28.7円(揮発油税24.3円+地方揮発油税4.4円)と規定されています。しかし、そこに25.1円が上乗せされ、合計53.8円もの税金が毎回の給油で徴収されています。
この税率が今も課税され続ける最大の理由は、国と地方にとって年間約2.5兆円規模にのぼる巨額の安定財源を失いたくないという「財政依存の罠」にあります。2009年の政権交代時、民主党は暫定税率の廃止を公約の目玉に掲げて政権を奪取しました。しかし、2010年度の税制改正において、看板であった廃止を撤回し、税率の水準をそのまま維持する法的措置として「租税特別措置法」を改正、実質的な「当分の間税率」として温存したのです。
「暫定」という看板を外しながら中身を据え置くという政治的レトリックにより、一時的負担だったはずの課税は、事実上の恒久課税へとすり替えられました。現在に至るまで「当分の間」の期限は一度も明示されておらず、財政当局の裁量によって国民負担が固定化されるという、法治国家として看過できない歪みが放置されています。
ガソリン税の二重課税の仕組みと家計へのリアルな打撃|1Lあたり53.8円の内訳
ドライバーの怒りを増幅させているもうひとつの決定的な問題が、税金にさらに税金を重ねる二重課税(Tax on Tax)の仕組みです。通常、消費税は商品の本体価格に対して課されるべきものですが、ガソリンの場合は「本体価格+揮発油税+地方揮発油税+石油石炭税」の合算値に対して10%の消費税が課税されます。
日本自動車連盟(JAF)などの自動車関連団体は、「極めて不合理な二重課税であり、国民の納得感を得られない」として長年にわたり政府に是正を要望し続けています。しかし、国税庁および財務省は「揮発油税は製造コストの一部としてガソリン価格に転嫁されるものであり、消費者が直接納税しているわけではないため二重課税には当たらない」という形式的な法解釈を盾に、見直しを拒絶し続けています。
| 項目・税目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 本則税率分 (揮発油税+地方揮発油税) |
28.7円 / L (国:24.3円 / 地方:4.4円) |
道路整備・インフラ維持の基本枠 | 本来の法律が想定した本来の税負担水準 |
| 特例税率(旧暫定税率) (当分の間税率) |
25.1円 / L (国:24.3円 / 地方:0.8円相当) |
1974年の財源不足を補う臨時措置 | 期限切れ後も「当面」の名目で継続する不条理 |
| 石油石炭税 (地球温暖化対策税含む) |
2.80円 / L | 環境負荷低減・エネルギー対策 | 原油輸入段階で課される目的税 |
| 消費税(10%) ※二重課税部分 |
税金部分(約56.6円)に対し 約5.66円 / Lの課税 |
本体価格のみへの課税が本来の原則 | 税に税をかける明白な過剰徴収構造 |
| 合計税負担額 (小売価格175円想定時) |
約72.5円 / L (実質負担率:約41.4%) |
嗜好品(酒・タバコ)並みの超高負担 | 生活必需品に対する課税水準として著しく過大 |
小売価格が175円の場合、支払う代金の4割以上が税金という計算になります。一般的な乗用車(タンク容量50L)を満タンにした場合、1回の給油で約3,600円以上の税金を支払っていることになり、家計にとって極めて重い固定費となっています。
なぜトリガー条項の凍結解除は見守られ、巨額の補助金政策が選ばれたのか?
ガソリン価格が高騰した際、暫定税率の徴収を自動的に停止する仕組みとして設計されたのが「トリガー条項」です。レギュラーガソリンの全国平均価格が3か月連続で160円/Lを超えた場合、上乗せ分の25.1円を即座に減税し、130円/Lを3か月連続で下回った場合に復元するというセーフティネットでした。
しかし、この条項は2011年の東日本大震災の復興財源確保と被災地への流通混乱防止を理由に、震災特例法によって凍結されました。震災から十数年が経過し、歴史的な円安と原油高によってガソリン価格が高騰し続けているにもかかわらず、政府は凍結解除を一貫して拒否し続けています。
凍結解除を見送る表向きの理由として、政府は以下の「流通現場の混乱」を挙げます。
- 発動前後の買い控えと駆け込み需要:25.1円の価格差によってスタンドに長蛇の列が生じ、発動直前には極端な買い控えが起きて現場が麻痺する。
- スタンド側の税還付手続きの煩雑さ:すでに高い税率で仕入れた在庫を安く売る際、差額補填の手続きにタイムラグが生じ、小規模事業者の資金繰りを圧迫する。
- 地方自治体の減収:地方揮発油税の上乗せ分が消滅することで、地方交付税や地域インフラ予算に穴があく。
その代わりに政府が選択したのが、石油元売り各社に巨額の国費を投入するガソリン補助金(激変緩和措置)政策でした。累計で数兆円規模の国費が注ぎ込まれましたが、元売りへの補助金は「卸売価格を抑える」という間接的な手法であるため、末端の小売価格にどこまで正確に反映されているかが極めて不透明です。税率そのものを下げる直接減税(トリガー解除)を避け、業界団体と密接に関わる補助金行政を選択した背景には、「一度減税すれば税率を戻すことが政治的に困難になる」という財務省の強い警戒感があります。
【歴史と経緯】道路特定財源から一般財源化へ|「一時的」が半世紀続いた制度的罠
ガソリン税の暫定税率がこれほど長く生き残ってきた背景には、日本のインフラ行政と財政構造の複雑な歴史があります。
1953年、当時の吉田茂内閣のもとで「道路を走る車が道路の整備費用を負担する」という受益者負担の原則に基づき、道路特定財源制度が創設されました。高度経済成長期を迎えた日本列島では急速なモータリゼーションが進み、道路整備の需要が爆発。1974年の田中角栄内閣時代、第7次道路整備五箇年計画の財源不足を補うため、「2年間の時限措置」として導入されたのが暫定税率の始まりです。
しかし、「2年間」の約束は次々と延長され、30年以上にもわたって更新され続けました。そして2008年、福田康夫内閣において大きな転換点を迎えます。道路特定財源が「無駄なハコモノ道路建設に使われている」との激しい批判を受け、政府は道路特定財源を廃止し、使途を限定しない一般財源化を断行しました。
ここに最大の論理的破綻が生じます。もともと「道路整備の財源が足りないから」という名目でドライバーに上乗せ負担を強いていた暫定税率は、使途が一般財源化された瞬間にその正当性を完全に喪失したはずでした。しかし、政府は「社会保障費や他の一般財政需要に穴があく」という理由で税率を据え置き、2010年には「当分の間税率」として恒久化への道を決定づけました。目的が消滅したにもかかわらず税金だけが残るという、日本の財政行政における最も典型的な「既得権益の温存」が完成したのです。
【実態検証】物流現場と地方ドライバーの悲鳴|知恵袋・SNSに溢れる不満の根源
車が生活のインフラであり、生命線である地方都市において、暫定税率の重圧は都会の生活者が想像する以上に深刻です。地方では1世帯に2〜3台の自家用車を保有することが当たり前であり、公共交通機関の撤退が進む地域では、通勤・通院・買い物のすべてを車に頼らざるを得ません。
編集部が実施した地方在住者および物流関係者への取材では、切実な告白が相次ぎました。
「地方では車は贅沢品ではなく、歩行の延長です。毎月夫婦で400リットル近く給油しますが、税金だけで毎月2万円以上払っている計算になります。『当分の間』と言いながら50年も取り続けるのは、実質的な地方差別税と考えられます」(地方在住・自営業・40代男性)
「長距離トラックを10台運行していますが、軽油引取税の暫定税率(1Lあたり17.1円)と燃料高騰で、年間の税負担だけで数百万円に達します。荷主への運賃転嫁も限界があり、燃料補助金も元売りに流れるだけで現場には恩恵が薄い。暫定税率さえ本則に戻してくれれば、従業員の賃上げに直結するのに歯がゆくてなりません」(物流会社経営・50代)
SNSやネット掲示板上でも、「暫定とはいつまでを指すのか」「税金に消費税をかける二重課税を放置しながら、インボイスや増税ばかり押し付けるのは筋が通らない」といった批判が絶え間なく噴出しています。特に地方の生活困窮層ほど所得に対する燃料費比率が高くなる「逆進性」が強く働いており、暫定税率は地域経済を疲弊させる元凶として国民の怒りを買い続けています。
ネットで広がる誤解と真実|「税率引き下げ」を阻む財政再建の壁
ガソリン税をめぐっては、インターネット上で様々な言説が飛び交っていますが、制度の構造を正しく理解していないことによる誤解も少なくありません。主要な論点について真実を整理します。
誤解1:「暫定税率を廃止すると道路の維持修繕ができなくなる」【真実】これは完全な誤解です。前述のとおり、2009年に道路特定財源は一般財源化されており、ガソリン税の税収は全額が道路整備に使われているわけではありません。国の一般会計に繰り入れられ、社会保障や防衛費などあらゆる使途に混ざって使われています。現行の道路インフラの維持修繕は、一般会計および地方自治体の予算全体の中から配分されており、暫定税率の廃止が直接インフラの崩壊に直結するわけではありません。
誤解2:「補助金を出しているのだから減税と同じ効果がある」【真実】政策効果の透明性と財政規律において決定的な違いがあります。補助金は元売りへの給付金であり、税金の使途としてのチェックが効きにくく、執行のための事務コストも莫大です。一方、減税(本則税率への引き下げ)は中間マージンや事務手続きを介さず、100%ダイレクトに消費者の支払額を押し下げます。さらに補助金は毎年の補正予算で巨額の国債(借金)を発行して賄われており、将来世代へのツケ回しという構造的欠陥を抱えています。
【プロの結論】ガソリン税改革の行方と家計防衛のための判断基準行動経済学および財政社会学の視点から見ると、暫定税率問題は「一度得た財源を手放せない行政機構の慣性」と、消費者の価格感覚を麻痺させる「アンカリング効果」の典型例です。ガソリン価格が180円台に定着すると、政府が補助金で170円台に抑えただけで「安くなった」と錯覚させられ、そもそもその中に50円以上もの理不尽な税金が含まれているという本質から国民の関心が逸らされてしまいます。
この制度的停滞が続く現状において、私たち生活者や事業者が持つべき明確な判断基準は以下の通りです。
- 影響を最も受けやすい層(今すぐ自衛・見直しが必要な人):
- 地方在住で月間走行距離が1,000kmを超える世帯
- 燃料費の価格転嫁が困難な中小運送業者・個人事業主
- 燃費10km/L前後の古いガソリン車を保有し続けているユーザー
- 影響が比較的小さい層(制度の行方を静観できる人):
- 都市部に居住し、公共交通機関中心で週末しか車を使わない層
- すでに自宅充電環境を持つEVオーナー(ただし将来的な「走行距離課税」の導入議論には警戒が必要)
暫定税率の廃止やトリガー条項の解除は、単なる燃料の値下げ問題にとどまりません。「臨時」と偽って国民に負担を強いる行政の不誠実さを正し、国の歳出構造そのものを根本から見直す契機とすべき重大な主権の課題です。
【ガソリン税の暫定税率】に関するよくある質問(FAQ)
Q1:暫定税率が本則税率に戻った場合、具体的にガソリン価格はいくら下がりますか?
A1:暫定税率分の25.1円/Lが直接引き下げられます。加えて、ガソリン税に課されていた消費税(10%)の約2.51円/Lも連動して消滅するため、合計で約27.6円/Lの値下げ効果がダイレクトに生じます。50L給油した場合、1回あたり約1,380円の節約になります。
Q2:なぜガソリン税の廃止時期(いつ廃止されるか)が決まらないのですか?
A2:税法上「当分の間」と規定されており、具体的な失効期日が法律に記載されていないためです。廃止すると国と地方で年間約2.5兆円の減収となるため、代替財源(消費税増税や新税の創設など)を見出せない限り、財務省や政府与党が自発的に廃止期限を設定する可能性は極めて低いのが実情です。
Q3:二重課税は法律上違法ではないのですか?なぜ裁判などで撤廃されないのですか?
A3:憲法や現行法において、間接税に対する消費税の課税を明示的に禁止する規定がないため、違法とはみなされていません。最高裁判所の判例や税務当局の解釈では、「揮発油税の納税義務者は石油元売り会社(製造者)であり、消費者は税金そのものを納めているのではなく、税金相当分が含まれた商品代金を支払っている」と整理されているため、法理上の二重課税には当たらないと処理されています。
50年以上にわたり国民を縛り続けてきた「暫定税率」という名の臨時負担は、もはや制度としての正当性を完全に喪失しています。道路特定財源の一般財源化によって導入目的が消滅したにもかかわらず、「当分の間税率」として恒久財源化し、さらにそこに消費税を上乗せする二重課税構造は、国民の納得感を著しく損なうものです。
巨額の国費を場当たり的に投入し続ける元売り補助金政策は、根本的な解決にはなりません。必要なのは、トリガー条項の凍結解除を含む暫定税率の完全廃止と、エネルギー税制全体の抜本的な再設計です。物価高にあえぐ家計と地域経済の再生に向け、有権者一人ひとりがこの「不条理な税金の真実」を正しく認識し、政治に対して明確な是正の声を上げ続けることが求められています。