年末が近づくと勤務先から一斉に配布される「給与所得者の扶養控除等(異動)申告書」。手元に届いた用紙を眺めながら、「養う家族がいない自分には関係ない」「独身だから空欄で出せばいいのか、そもそも提出不要なのでは」と疑問を抱く方は少なくありません。
しかし、この書類を「扶養家族がいないから」と放置してしまうと、翌年からの手取り給与が大幅に削られるという深刻な落とし穴が存在します。2026年現在の最新税制に合わせた手続きの変更点や、マイナンバーの記入ルール、国税庁の様式に沿ったパターン別の書き方まで、損をしないための重要知識を網羅して解説します。
【疑問を解明】独身・扶養なしでも提出は必須?出さないと手取りが減る噂の真相
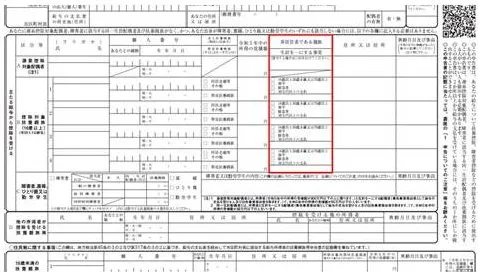
「扶養する配偶者や子供がいないのに、なぜ『扶養控除等申告書』を出さなければならないのか」という疑問は、SNSや相談窓口でも毎年のように話題にのぼります。結論から言えば、独身者や扶養親族が一切いない人であっても提出は法律上必須です。
この申告書は、単に家族を扶養するための控除を申請するだけでなく、勤務先に対して「私のメインの給与支払元として、一般的な税率(甲欄)で源泉徴収してください」と意思表示するための公的書類だからです。
もし期日までに提出しなかった場合、勤務先は給与計算の税区分を「甲欄」から極めて税率の高い「乙欄」へと切り替えざるを得なくなります。国税庁の「源泉徴収税額表」において、乙欄は主たる勤務先ではない副業などの従たる給与に適用される区分であり、基礎控除や給与所得控除を前提としない高率な源泉徴収が行われます。
例えば、月収30万円の独身者が申告書を出した場合(甲欄適用)、源泉徴収される所得税額は約8,400円程度で済みますが、未提出で乙欄が適用されると税額は約5万円前後にまで跳ね上がります。給与から差し引かれる税金が数倍に膨らみ、翌月の手取り額がいきなり数万円単位で目減りしてしまうのが「手取りが減る噂」の正体です。
加えて、書類を提出しないと勤務先で年末調整そのものを受けられなくなります。払いすぎた税金を取り戻すためには、年明けに自分で確定申告書を作成して税務署へ提出しなければならず、多大な労力と時間を浪費することになります。
【2026年最新】扶養控除等申告書の変更点と手続きの現在地
税制改正や行政手続きのデジタル化に伴い、給与所得者の税務申告は年々アップデートされています。2026年における最新の変更点と、実務上の運用ルールを整理しておきましょう。
最も大きな実務上の変化は、「前年の申告内容から異動がない場合の簡易化」です。前年の申告内容と氏名・住所・扶養状況などに一切変更がない場合、国税庁が定めた簡略様式または電磁的方法(社内ポータル等)により、「前年から変更なし」にチェックを入れるだけで大半の記入を省略できるようになりました。
また、従業員から懸念の声が多い「マイナンバー(個人番号)記入不要の条件と理由」についても明確なルールが定着しています。勤務先がすでに従業員やその扶養親族のマイナンバーを取得・保管し、法定要件を満たす帳簿を備えている場合、申告書へのマイナンバー記入を省略することが認められています。勤務先から「マイナンバー記載不要」とアナウンスされている場合は、安全管理上の観点から空欄のまま提出するのが原則です。
なお、書面で提出する予定があり原本を紛失した場合は、国税庁の公式サイトから「給与所得者の扶養控除等(異動)申告書」のPDFデータを誰でもダウンロードして印刷利用が可能です。
【書き方見本】パターン別に見る扶養控除等申告書の記入例
申告書の様式は項目が多く複雑に見えますが、自身の世帯状況に応じた記入箇所を把握すれば難しくありません。代表的な3つのパターンに分けて書き方のポイントを解説します。
| 対象者区分 | 必須記入エリア | 控除対象欄の記載 | 編集部の見解・注意点 |
|---|---|---|---|
| 独身・単身者 (扶養親族なし) |
上部の基本情報欄 (氏名、住所、生年月日、世帯主名等) |
すべて空欄 (斜線不要) |
基本情報だけを書いて出すのが正解。空欄が多いからと不安になる必要はない。 |
| パート・アルバイト (本業として勤務) |
上部の基本情報欄 | 自身が誰かの扶養に入っていても本人は空欄 | 親や配偶者の扶養内であっても、甲欄適用を受けるために本人の提出が必要。 |
| 配偶者・扶養親族あり (家族を養う世帯主) |
上部の基本情報欄 | A欄〜C欄 (配偶者、16歳以上親族、障害者等) |
16歳未満の子供は住民税に関する事項(最下段)に記入。控除漏れに注意。 |
扶養家族がいない独身者の場合、記入が必要なのは最上部の「基本情報欄」のみです。勤務先名、所轄税務署長名(通常は会社が印字)、本人の氏名・フリガナ、マイナンバー(会社指示に従う)、生年月日、現住所、世帯主の氏名および続柄を正確に記入します。世帯主が本人の場合は、続柄に「本人」と記載します。中央の「主たる給与から控除を受ける配偶者」「控除対象扶養親族」などの欄は一切記入せず、空欄のまま提出します。
2. パート・アルバイトの場合の記入例主たる勤務先として働いているパート・アルバイトの方も、独身者の記入例と同様に基本情報欄を埋めて提出します。よくある誤解として「自分は夫(または親)の扶養に入っているから、夫の情報を書くのでは」と配偶者欄に記入してしまうケースがありますが、この用紙は「自分が養っている家族」を書く欄です。自分が扶養されている側であれば、扶養親族欄は空欄で提出するのが正しい処理です。
3. 扶養親族等の状況欄の書き方16歳以上の子供や70歳以上の父母などを養っている場合は、「控除対象扶養親族(B欄)」に氏名、続柄、生年月日、所得の見積額を記入します。ここで注意すべきは、16歳未満の子供(年少扶養親族)は国の所得税控除の対象外である点です。ただし、地方税(住民税の非課税限度額判定)に関わるため、申告書の一番下にある「住民税に関する事項」欄に忘れず記入してください。
配偶者控除等申告書との違いと2か所給与(副業)の注意点
年末調整の書類で混同しやすいのが「扶養控除等申告書」と「配偶者控除等申告書(基・配・所控除申告書)」の違いです。両者の法的な役割と使い分けを把握しておくことが重要です。
扶養控除等申告書における「源泉控除対象配偶者」とは、給与所得者本人の年収が900万円以下(所得900万円以下)で、かつ配偶者の年収が150万円以下(所得95万円以下)の場合に、毎月の給与計算の段階から源泉徴収税額を軽減するために申告するものです。一方、年末調整で最終的な配偶者控除・配偶者特別控除の税額控除を確定させるためには、別紙である「配偶者控除等申告書」で本人と配偶者の年間確定所得を計算して提出します。
また、近年増えている副業やダブルワークを行っている方には、「2か所給与の乙欄適用ルール」が厳格に適用されます。扶養控除等申告書は、所得税法上「1つの勤務先」にしか提出できません。最も収入の多い本業の会社にのみ提出し、副業先の会社には提出してはならないのが鉄則です。もし誤って2社同時に提出してしまうと、両方で甲欄が適用されて税金が過少に徴収され、後から税務署から追徴課税(延滞税などのペナルティ)を受けるリスクが生じます。
提出期限に関しては、国税庁の規定上「その年の最初の給与支払日の前日(実務上は前年の年末調整時)」と定められています。多くの企業では社内処理の都合上、11月中旬から11月下旬を社内提出期限として設定しているため、通知を見落とさず迅速に対応することが大切です。
【実態検証】現場で多発するトラブルと書類提出の心理的ハードル
人事労務の現場やオンラインコミュニティにおいて、年末調整の時期に毎年噴出するのが「会社にどこまでプライバシーを開示すべきか」という心理的な抵抗感です。
例えば、「副業をしていることを本業の会社に知られたくない」「別居している親を扶養に入れている事実を上司に詮索されたくない」といった懸念から、申告書の提出をためらうケースが見受けられます。しかし、扶養控除等申告書に記載された個人情報は、労働安全衛生法や個人情報保護法、税法に基づき厳格な守秘義務のもとで管理されています。社内の一般社員や上司が勝手に閲覧することは制度上禁止されており、労務担当者のみが税務処理に使用します。
また、現場の労務担当者への取材によると、最も多い不備は「家族の年間所得見積額の計算ミス」です。配偶者や子供のアルバイト収入に関して、「手取り額」と「額面年収(給与支払金額)」を混同して記入し、年明けに税務署からの指摘で控除のやり直しが発生する事例が後を絶ちません。見積額は必ず「社会保険料や税金が引かれる前の総支給額」を基準に計算する必要があります。
【プロの結論】税務申告を正しく活用するための判断基準税務手続きは単なる事務作業ではなく、自分自身の手取りと資産を守るための基本的な防衛策です。以下の基準に沿って適切なアクションを取りましょう。
【必ず本業の勤務先に提出すべき人】
・会社員、公務員、本業として勤務するパート・アルバイト(独身・扶養なしを含む全員)
・毎月の手取りを正常な税率(甲欄)で維持し、年末調整で税金の過不足を精算したい人
【提出先や記入内容に慎重な確認が必要な人】
・副業・ダブルワークをしている人(副業先には絶対に提出せず、副業分は翌年2〜3月に確定申告を行う)
・年内の途中で家族の就職・結婚・離職など扶養状況の変動があった人(異動内容を速やかに反映させて再提出する)
【扶養 控除 等 申告 書】に関するよくある質問(FAQ)
Q1:パートやアルバイトで年収103万円以下ですが、提出は必要ですか?
A1:提出が必要です。年収103万円以下であっても、申告書を提出して「甲欄」を適用させておかなければ、毎月の給与額に応じて乙欄の高い税率で源泉徴収されてしまいます。不要な天引きを防ぎ、手取りを満額受け取るために必ず提出してください。
Q2:申告書を出すのを忘れて期限を過ぎてしまった場合はどうなりますか?
A2:社内締め切り直後であれば、すぐに勤務先の総務・労務担当者に連絡すれば年末調整に間に合わせてもらえる場合があります。すでに会社の年末調整処理が完了してしまっていた場合は、翌年の1月以降に会社から発行される「源泉徴収票」を使って、2月16日〜3月15日の期間に自身で確定申告を行えば過払い分の税金は全額還付されます。
Q3:引っ越しをして住民票の住所と現住所が異なる場合、どちらを書くべきですか?
A3:申告書を提出する時点の「実際に居住している住所(現住所)」を記入します。税法上の住民税課税は、翌年1月1日時点に実際に生活の拠点がある自治体で行われるため、住民票の異動手続き中であっても生活実態のある住所を記載するのが正しいルールです。
Q4:配偶者の年収が確定していない年末の段階では、所得見積額はどう書けばいいですか?
A4:1月1日から12月31日までの「見込み年収」から給与所得控除(最低55万円)を差し引いた金額を概算で記入します。多少の誤差があっても年末調整やその後の確定申告で精算可能ですが、大幅なズレが見込まれる場合はあらかじめ配偶者の給与明細を確認して見積もりを立ててください。
「給与所得者の扶養控除等申告書」は、独身か既婚か、扶養家族の有無にかかわらず、すべての給与所得者にとって手取り給与を守るための必須書類です。「自分には関係ない」と放置してしまうと、翌年の手取り激減や確定申告の手間という大きな不利益を被ることになります。
2026年現在は前年からの変更点がない場合の簡易申告やWeb申請など、手続き自体の負担は大幅に軽減されています。会社から配布された際は後回しにせず、自身の状況に合わせた正しい記入を行い、期日内に確実に提出を完了させましょう。