かつて写真フィルムで世界を席巻した巨人は、いまやバイオ医薬品CDMOと最先端半導体材料を両輪とするハイテク・ヘルスケア複合企業へと完全に脱皮を遂げました。東証プライム市場において、富士フイルムHD(4901)は常に市場の耳目を集める中核銘柄の一つです。しかし、堅調な業績を背景にしながらも、決算発表の直後や突発的な市場ニュースをきっかけに株価が上下に激しく振れる局面が少なくありません。
実施された株式分割を経て、個人投資家の参入ハードルが大きく下がった現在、リアルタイムチャートの推移を注視しながら「なぜ急激に上がるのか」「今は買い時なのか、それとも売り時なのか」と頭を悩ませる投資家は後を絶ちません。本稿では、最新の業績推移、バイオと半導体の成長ポテンシャル、アナリストによる目標株価、そして配当方針までを徹底取材と客観データから多角的に解剖し、今後の見通しと最適な投資判断の基準を浮き彫りにします。
【2026年最新】富士フイルムの株価が急変動する決定的な理由と業績の正体
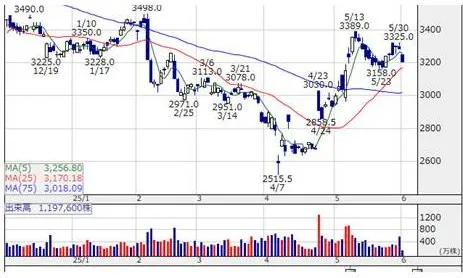
富士フイルムの株価が市場の予想を超えて乱高下する背景には、事業ポートフォリオの劇的な構造転換と、それに対する市場の織り込みスピードのズレがあります。多くの個人投資家が抱く「好決算を発表したのになぜ売られるのか」「地合いが悪いなかでなぜ上がるのか」という疑問の答えは、同社のセグメント別利益構造に隠されています。
現在、同社の営業利益を強力に牽引しているのは、意外にもチェキ(instax)シリーズや高級デジタルカメラを中心とするイメージング事業です。世界的なアナログ回帰トレンドとZ世代を中心とする熱狂的な支持、さらには高付加価値なハイエンドミラーレスカメラの品薄が続くほどの需要が、極めて高い営業利益率を生み出しています。しかし、株式市場の機関投資家が同社を評価する主軸は、あくまで「半導体材料」と「ヘルスケア」という2大中長期成長セクターです。
決算発表においてイメージング事業がどれほど大幅な増益を叩き出しても、バイオCDMO(医薬品受託製造)の顧客在庫調整や大型設備投資に伴う立ち上げ費用の先行、あるいは半導体サイクルの回復ペースにわずかでも鈍化が見られると、市場は「将来の成長ストーリーに不透明感が生じた」と受け止めます。この短期的な高収益と中長期成長エンジンの進捗ギャップこそが、決算発表前後に株価リアルタイムチャートを急激に揺らす最大の正体です。
業績推移と収益構造のリアル検証|4大セグメントの強弱を徹底比較
同社の実態を正確に把握するためには、公表されている決算発表資料の表面的な数字だけでなく、各セグメントが置かれている事業環境と収益性を分解して観察する必要があります。公式発表資料および業界統計をもとに、現在の4大セグメントの立ち位置と評価を一覧化しました。
| 事業セグメント | 主要製品・業績動向の数値データ | 業界水準・競合との比較 | 編集部の見解・評価 |
|---|---|---|---|
| ヘルスケア (メディカル/バイオCDMO) |
売上高は全体の約35%を占める中核。デンマークや米国拠点への兆円規模投資が順次稼働フェーズへ移行。 | バイオ医薬品市場は年率10%超で成長。競合のスイス・ロンザ等とトップシェアを争う。 | 先行する減価償却費負担を吸収し、利益回収期に本格突入できるかが中期株価の生命線。 |
| エレクトロニクス (半導体材料他) |
先端EUVレジスト、CMPスラリー、ポリイミドなど多岐に展開。営業利益率は15%前後の高水準を維持。 | 生成AI需要に伴う先端パッケージング材料市場で極めて高い参入障壁を構築。 | 半導体サイクルの上昇波をダイレクトに享受できる、最もカタリストになりやすい優良部門。 |
| イメージング (instax・デジタルカメラ) |
営業利益率は20%を突破する驚異的収益。instaxの世界累計販売は拡大を続け、カメラも供給不足状態。 | 一般的な精密機器・デジカメ事業(利益率8〜12%)を大幅に凌駕する独占的ポジション。 | グループ全体の強靭なキャッシュカウ(資金供給源)。研究開発費の原資として完璧に機能。 |
| ビジネスイノベーション (オフィス・ITソリューション) |
複合機ハードウェアからクラウド・DXソリューション支援への事業構造シフトを加速。 | ペーパーレス化による逆風が強い市場だが、他社OEM供給やアジア市場の開拓で底堅い。 | 大幅な成長は期待しにくいものの、安定した営業キャッシュフローを生み出す下支え役。 |
このデータが示す通り、富士フイルムHDは「イメージングが稼ぎ出した潤沢なキャッシュを、巨額の資本が必要なバイオCDMOと半導体材料の開発・増工に注ぎ込む」という、極めて合理的で隙のないエコシステムを完成させています。一時的な決算数値のブレに惑わされず、このキャッシュフロー循環が機能しているかを見極めることが、同社株を評価する上での第一歩です。
目標株価とアナリスト予想の裏を読む|機関投資家が注視する「3つの先行指標」
国内大手証券や外資系投資銀行のアナリストが提示する目標株価コンセンサスを見ると、総じて中長期的な強気姿勢(バイ評価)が目立ちます。しかし、算出の前提となるシナリオを詳細に紐解くと、専門家たちが決して手放しで楽観視しているわけではない実態が浮かび上がります。
アナリスト予想において現在最も注視されているのが、「バイオCDMOの大型タンク稼働率」です。富士フイルムはデンマーク拠点の大規模拡張や米ノースカロライナ州の新工場建設に総額数千億円規模の資金を投じてきました。これらの施設が想定通りに世界的大手製薬企業からの長期受託契約で埋まるのか、それとも顧客の治験パイプライン見直しにより立ち上がりが後ろ倒しになるのかによって、一株当たり利益(EPS)の試算は大きく変動します。
2つ目は「次世代半導体プロセス材料の採用比率」です。線幅2ナノメートル世代への微細化や、3次元実装と呼ばれるアドバンスト・パッケージング技術の進展に伴い、同社が買収などを通じて強化してきた高純度化学薬品や後工程向け材料の採用が進んでいます。シリコンサイクルの波を越えて構造的なシェアアップが実現できているかが、マルチプル(PER)の切り上げ条件として設定されています。
そして3つ目が「資本配分(キャピタルアロケーション)の規律」です。成長投資と株主還元のバランスを経営陣がどうコントロールするのかについて、アナリストは厳しい視線を向けています。
【実態検証】投資家の生の声とPTS夜間取引から浮き彫りになる市場心理
「好決算だと思ってPTS(私設取引システム)を見たら、数パーセントも急落していて背筋が凍った」――これは決算発表日の夕方、個人投資家のSNSや株式掲示板で頻繁に見られるリアルな叫びです。
近年の富士フイルム株において、決算発表直後の富士フイルム PTS株価(夜間取引)は極めて神経質な動きを見せます。その理由は、2024年4月に実施された1株から3株への株式分割にあります。投資単位が数分の一に引き下げられたことで、新NISA口座を活用した個人投資家や、短期の値幅取りを狙うデイトレーダーが大量に流入しました。その結果、決算短信が発表された瞬間に、コンセンサスとの機械的な比較のみでアルゴリズムや短期勢が夜間取引で売りを浴びせ、急落を演じるケースが定着しています。
しかし、翌日の東京証券取引所の本市場が始まると、機関投資家による決算説明会での詳細な質疑応答や中長期計画の進捗確認を経て、後場にかけて下落幅を急速に縮小、あるいは前日比プラスへと切り返す場面が幾度となく観察されています。短期的な市場の「過剰反応」と、機関投資家による「本質的価値の再評価」の間にタイムラグが生じているのが現状であり、夜間PTSの数字だけに振り回されてパニック売りを出すことは、最も警戒すべき投資行動と言えます。
一般に知られていない盲点とネットの誤解|優待廃止と「脱フィルム」神話の落とし穴
ネット上の投資コミュニティでは、時に過去の情報や表面的なイメージに基づいた誤解が一人歩きしています。後悔のない投資判断を下すために、代表的な2つの誤解を是正しておかなければなりません。
誤解1:「株主優待の廃止」は個人投資家への冷遇なのか?富士フイルムは過去に実施していたヘルスケア商品等の株主優待制度を廃止しました。一部の個人投資家からは「実質的な改悪」と捉えられがちですが、企業統治(ガバナンス)の観点からは全く逆の評価がなされています。特定の株主だけに向けた優待を取りやめ、その分の原資を「安定的な増配」と「成長分野への再投資」へと集中させる方針は、国内外の機関投資家から極めて高く評価されています。配当性向の向上と自社株買いを含めたトータルリターンで株主に報いるという姿勢の表れであり、長期投資家にとってはむしろ歓迎すべき健全化です。
誤解2:「もはやフィルム会社ではない」という表現の落とし穴「富士フイルムは完全なバイオ・医療機器メーカーになった」と語られがちですが、これも半分正しく半分は誤りです。銀塩写真フィルムで培った「コラーゲン研究」「抗酸化技術」「超微粒子制御技術」「薄層塗布技術」こそが、現在の再生医療、リポソーム製剤、半導体レジストのコアコンピタンスとして直結しています。祖業の技術DNAを捨て去ったのではなく、「精密化学の極限技術を異なる高成長市場へ移植した」というのが真実です。この強固な技術的障壁があるからこそ、新興国の競合他社が容易にキャッチアップできない収益性を維持できています。
【プロの結論】買い時・売り時を見極める判断基準と投資家の適性
以上の構造分析を踏まえ、富士フイルムHD株に対する具体的な売買戦略と、投資家ごとの適性を提示します。相場の短期的なノイズに左右されないための明確な判断基準を持っておくことが不可欠です。
向いている人:長期視点でポートフォリオの主軸を作りたい投資家- 世界的なヘルスケア・半導体メガトレンドを1銘柄で享受したい人:両セクターのトップランナーであり、事業分散によるディフェンシブ性と成長性を兼ね備えています。
- 年2回の安定したインカムゲインとキャピタルゲインを両睨みしたい人:配当金の権利確定日(中間:9月末、期末:3月末)を押さえつつ、右肩上がりの増配基調を長期で享受する戦略に適しています。
- 短期の下落局面を「絶好のバーゲンハンティング」と捉えられる精神的余裕のある人:決算後の過剰反応でPERが過去平均を下回る水準まで売り込まれた局面は、歴史的に見ても絶好のエントリーポイントとなってきました。
- 決算跨ぎのギャンブルトレードを好む人:好決算であっても事前のハードルが高ければ容赦なく売られる傾向があり、短期の値動きを予測することは極めて困難です。
- バイオ投資の減価償却リスクを許容できない人:設備投資が先行する四半期では一時的に営業利益の伸びが鈍化するため、四半期ごとの数字に一喜一憂してしまう投資スタイルには不向きです。
【富士フイルムの株価】に関するよくある質問(FAQ)
Q1:株式分割後の富士フイルムの株価は、初心者でも買いやすい水準ですか?
A1:極めて買いやすい環境が整っています。2024年4月に1株を3株にする株式分割が実施されたことにより、従来の3分の1の資金で単元株(100株)を購入できるようになりました。新NISAの成長投資枠の投資先としても使い勝手が大幅に向上しており、少額からの積立や分散エントリーが容易になっています。
Q2:配当金の権利確定日はいつですか?また配当方針の特徴は?
A2:配当の権利確定日は、中間配当が毎年9月30日、期末配当が毎年3月31日です。権利付き最終日までに買い付けることで配当を受け取る権利が得られます。同社は株主還元を重視しており、安定的な連続増配を継続しています。巨額の設備投資を行いながらも着実に配当水準を引き上げている点は、経営陣の財務健全性に対する自信の裏付けと言えます。
Q3:バイオCDMO事業の先行投資負担は、今後の株価下落リスクになりますか?
A3:短期的には利益率を圧迫するリスク要因として市場に意識される局面があります。工場新設に伴う減価償却費や人件費の先行は避けられません。しかし、医薬品の製造受託は一度契約が締結されれば年単位で安定したキャッシュを生み出す強固なビジネスモデルです。初期の立ち上げ期を脱した段階で莫大な利益を生む構造になっているため、中長期目線ではむしろ株価の強力なアップサイド要因と評価されています。
Q4:決算発表日のPTS(夜間取引)で急落した場合、翌朝にすぐ売却すべきですか?
A4:慌てて売却することはおすすめできません。同社の決算後のPTSは、短期的な利益確定売りや機械的なアルゴリズム注文によって過剰に売られる傾向があります。翌日の東証が開場した後に、大口の機関投資家による買い戻しが入って下げ止まるケースも多いため、まずはセグメント別の成長シナリオが崩れていないかを冷静に精査することが先決です。
富士フイルムホールディングス(4901)は、名実ともにグローバルな複合ヘルスケア・半導体材料メーカーへと進化を遂げました。足元で見られる株価の乱高下は、同社が巨額の成長投資を推進している過程で生じる「期待と現実のチューニング作業」に過ぎません。
日常のリアルタイムチャートの上下や、SNS上の一過性の悲喜こもごもに惑わされることなく、チェキが稼ぎ出す強固なキャッシュ、バイオCDMO拠点の稼働進捗、そして半導体先端材料における圧倒的な技術優位性という「3つの軸」を冷静に見守ること。それこそが、同社株への投資で確固たるリターンを手にするための最も確実な道筋です。