会計・税務の最高峰として並び称される「公認会計士」と「税理士」。どちらも社会的なステータスが高く、専門職としての確固たる地位を築ける国家資格ですが、両者が果たす社会的役割や実務内容、キャリアの展開力には根本的な違いが存在します。
「試験難易度や勉強時間はどう違うのか」「独立しやすいのはどちらか」「自分にはどちらの適性があるのか」など、進路の選択で頭を悩ませる受験生や社会人は後を絶ちません。2026年現在の最新データや試験制度の動向、業界関係者の証言をもとに、公認会計士と税理士の決定的な違いを余すところなく解き明かします。
【決定的な違い】監査と税務|独占業務とクライアント層の根本的相違
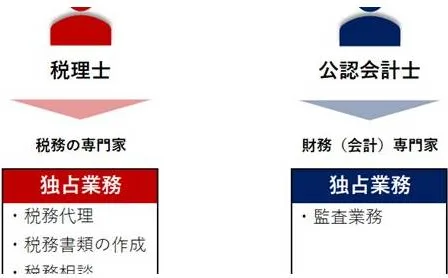
公認会計士と税理士の最も根本的な違いは、法律によって定められた独占業務の違いと、日々向き合うクライアントの属性にあります。
公認会計士の唯一無二の独占業務は財務諸表監査です。上場企業などが作成した決算書(財務諸表)が、会計基準に則って正しく作成されているかを第三者の立場から検証し、意見を表明します。クライアントは主に上場企業や大企業、学校法人、金融機関などであり、監査の目的は「投資家や債権者をはじめとする資本市場全体の信頼性を担保すること」に置かれます。
一方、税理士の独占業務は税務代理業務、税務書類の作成、税務相談の3つです。個人事業主や中小企業、富裕層を主な顧客とし、日々の記帳代行から確定申告、法人税の申告、事業承継や相続税対策まで、納税者の権利を守り適正な納税をサポートする「味方」としての立ち位置が大切です。
主な就職先にもその差は色濃く表れています。公認会計士試験の合格者の大半は、PwC、EY、デロイト、KPMGに代表される大手監査法人(Big4)へ進み、グローバル企業の監査チームの一員としてキャリアをスタートさせます。これに対して税理士試験の合格者は、全国の税理士法人や会計事務所に所属し、早い段階から経営者と直に対峙しながら実務経験を積むケースが一般的です。
【データで徹底比較】平均年収・試験難易度・合格率・必要勉強時間の差
公認会計士と税理士の試験制度、合格率、学習負担、そして獲得できる報酬水準を、厚生労働省の賃金構造基本統計調査や各試験実施団体の最新公表データから比較・整理しました。
| 比較項目 | 公認会計士 | 税理士 | 編集部の見解・評価 |
|---|---|---|---|
| 主たる独占業務 | 財務諸表監査(監査業務) | 税務代理・書類作成・相談 | 公認会計士は「批判的検証」、税理士は「伴走型支援」が基本姿勢 |
| 平均年収の比較 | 約950万〜1,100万円 (監査法人シニア〜マネージャー層) |
約700万〜900万円 (独立成功者は1,500万円超も多数) |
初任給・勤務時代のベースは会計士が優位。税理士は独立後の伸び幅が大きい |
| 試験難易度と合格率 | 総合合格率:約7〜10% (短答式+論文式の総力戦) |
科目合格率:各科目10〜15% (5科目官報合格率は約2〜3%) |
会計士は短期間の全科目網羅力、税理士は年単位の持久力が試される |
| 必要勉強時間の差 | 約3,000〜4,000時間 (2〜3年間の専念型が中心) |
約3,000〜5,000時間以上 (3〜5年以上かけて1科目ずつ取得) |
専念できる学生等は会計士、働きながら目指す社会人は税理士が適する |
| 受験資格の有無 | 受験資格なし(学歴・年齢不問) | 会計科目は撤廃、税法科目は学歴・職歴等の要件あり | 会計士は誰でも挑戦可能。税理士も制度緩和で門戸が広がっている |
試験制度の仕組みにおいて、公認会計士は短答式試験(マークシート)と論文式試験(記述)を一気に突破する設計となっています。科目免除の制度はあるものの、基本的には2〜3年の間に全科目を高い完成度に仕上げる集中力が不可欠です。
対する税理士試験は「科目合格制」を採用しており、一度合格した科目は生涯有効です。必須科目(簿記論・財務諸表論)と選択必修・選択科目(法人税法、所得税法、消費税法、相続税法など)から合計5科目を揃えることで最終合格となります。1年に1〜2科目ずつ合格を積み上げられるため、社会人が働きながら合格を狙うルートとして強固に定着しています。
【実態検証】現場のプロが語る「公認会計士の税理士登録」と独立開業のしやすさ
資格制度上の大きな特徴として、公認会計士の税理士登録制度が存在します。公認会計士法および税理士法の規定により、公認会計士試験に合格し登録を完了した者は、税理士試験を受けずとも所轄の税理士会に登録することで、税理士業務を行う権利を取得できます。
この制度について、SNSや専門職コミュニティでは「会計士を持っていれば税理士資格は不要」「会計士の完全上位互換である」といった論調がしばしば見られます。しかし、実務現場の最前線を取材すると、単純な上下関係ではないシビアな現実が浮き彫りになります。
大手監査法人から独立した公認会計士の証言によると、「公認会計士は資格上税理士を名乗れるが、監査法人で培った会計知識と、中小企業が求める泥臭い税務実務・節税ノウハウは別物」と語られます。監査法人の業務は大企業の財務諸表をチェックすることであり、中小企業の税務申告書を一から作成したり、経営者の個人的な相続・資金繰りの相談に乗ったりする経験は積めません。
そのため、独立開業のしやすさという観点においては、最初から地域の中小企業や個人事業主をターゲットに実務を積み上げてきた税理士に分があります。監査業務は法律上、複数人の監査チーム(監査法人)で行うことが義務付けられているケースが多く、公認会計士が個人事務所として監査業務だけで独立することは極めて困難です。会計士が独立する場合は、コンサルティング業務へ舵を切るか、後天的に税務実務を必死にキャッチアップして税理士事務所を開業するのが典型的なルートとなっています。
一般に知られていない盲点とネットの誤解|「上位資格論」の罠
Web上や資格予備校の広告で見落とされがちな盲点のひとつが、「試験の総合難易度」と「実務適性」の混同です。
確かに、全科目を一括して合格水準に引き上げる公認会計士試験は、短期間における学習密度の面で国内最難関クラスのハードルを誇ります。しかし、税理士試験の各税法科目(特に法人税法や消費税法、相続税法)における暗記量と緻密な計算力、そして合格率10〜15%の競争を5回勝ち抜かなければならない精神的消耗度は、会計士試験とは質の異なる過酷さを持っています。
また、「大手監査法人に入れば一生安泰」という認識も変化しています。近年の監査現場では、AIによる仕訳チェックの自動化や監査ツールの高度化が進んでおり、単に数字の整合性を追うだけの作業は急速に淘汰されつつあります。組織に残り続けるにせよ、事業会社のCFO(最高財務責任者)へ転身するにせよ、あるいは税理士業務で独立するにせよ、「財務データを武器に経営陣へどう提言できるか」というビジネススキルが問われる時代に入っています。
【プロの結論】どっちを目指すべきか?キャリア選択の心理・適性判断基準
両資格のどちらを目指すべきかという問いに対する答えは、現在の生活環境と、将来描く働き方の価値観によって明確に分かれます。
公認会計士を目指すべき人の条件- 20代前半〜学生、または1〜2年以上の学習専念期間を確保できる人
- グローバル企業や上場大企業を相手に、スケールの大きなビジネスに携わりたい人
- 将来的にはスタートアップのCFO、財務コンサルタント、ファンド等、幅広いキャリアへ挑戦したい人
- 若手の段階から年収800万〜1,000万円前後の高水準な報酬レンジを狙いたい人
- 社会人として働きながら、数年計画で着実に国家資格を取得したい人
- 中小企業の経営者や個人事業主の身近な相談相手として、伴走型の支援をしたい人
- 地元や地方都市で自分の城(独立事務所)を構え、定年なく生涯現役で働きたい人
- 事業承継、相続、資産税など、特定の税務分野に特化したスペシャリストを目指したい人
職業心理学の観点からも、公認会計士は「組織の規律を守り、客観的な基準で評価を下す論理的・分析的思考」を持つ人物に向いており、税理士は「相手の懐に飛び込み、経営者の悩みを深く汲み取って解決へ導く共感力・対人関係構築力」を持つ人物に向いています。自身の適性とライフプランを照らし合わせることが、後悔のない選択への第一歩です。
【公認会計士と税理士の違い】に関するよくある質問(FAQ)
Q1:公認会計士を持っていれば税理士の仕事もすべて完璧にこなせますか?
A1:資格の上では無試験で税理士登録が可能ですが、実務は別物です。公認会計士の主業務である監査と、税理士の主業務である税務申告・節税対策では求められる専門知識が異なります。会計士が税務を行う場合は、税理士法人で実務経験を積むか、税法を改めて学び直す必要があります。
Q2:社会人が働きながら合格を目指すなら、どちらが現実的ですか?
A2:税理士試験が現実的です。税理士試験は「科目合格制」が採用されており、1年間に1科目ずつ合格を積み上げることができます。一方、公認会計士試験は短期間で全科目を網羅する必要があるため、仕事をしながらの突破は極めて学習負担が大きくなります。
Q3:AIの普及によって将来性が脅かされるのはどちらですか?
A3:どちらの資格も、単なる記帳や単純な突合作業は自動化の影響を受けます。しかし、公認会計士の「監査意見の表明(企業の社会的信認の付与)」や、税理士の「経営者に対する高度な税務コンサルティングや資産承継相談」といった、高度な判断と人間関係を伴うコア業務の需要は揺るぎません。AIを道具として使いこなす専門職としての価値が高まっています。
公認会計士と税理士は、どちらも一生涯の武器となる最高峰の国家資格でありながら、その専門性と歩むキャリアの道筋は明確に異なります。
資本市場の番人としてグローバルな大企業を支える公認会計士か、中小企業や納税者の最も頼れるパートナーとして地域と経営に根ざす税理士か。目先の難易度や噂にとらわれず、自分がどのような相手と、どのような関係性で価値を提供したいのかを基準に、最適な道を選択してください。