マイホームや土地の購入を検討し始めたとき、契約の初期段階で必ず登場するのが「手付金(てつけきん)」です。数千万円規模の取引となる不動産売買において、契約時に数百万円単位の現金を用意するよう求められ、「頭金とは何が違うのか」「万が一キャンセルしたらどうなるのか」と不安を抱く方は少なくありません。
手付金は単なる前払い金ではなく、民法や宅地建物取引業法に基づいた法的な役割と強い拘束力を持っています。その仕組みや解除ルールを正しく把握していないと、想定外の金銭的損失や契約トラブルに発展しかねません。本記事では、手付金の基礎知識から頭金・申込金との違い、相場目安、解除時の返還ルール、さらには手付金が用意できない場合の現実的な対処法までを徹底的に解明します。
手付金の基本定義と不動産売買で支払う理由|頭金・申込金との決定的な違い
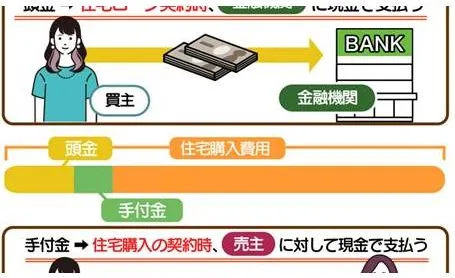
不動産売買契約を結ぶ際、買主から売主に対して交付される金銭が「手付金」です。日常の買い物とは異なり、数千万円の不動産取引では契約締結から実際の引き渡し(物件の鍵を受け取り、残代金を全額支払う日)までに数週間から数カ月のタイムラグが生じます。この期間中、双方の契約意思を強固につなぎとめ、安易な契約破棄を防ぐための法的担保として手付金が機能します。
多くの方が混同しやすいのが「手付金」「頭金」「申込金(申込証拠金)」の違いです。これらは支払うタイミングや法的な拘束力がまったく異なります。
不動産購入の第一歩として支払う「申込金(申込証拠金)」は、購入の意思表示として不動産会社へ一時的に預ける1万円〜10万円程度のお金です。契約前であれば理由を問わず全額返還されます。一方、「手付金」は売買契約の締結と同時に授受されるものであり、原則として契約成立後は無条件での返還は認められません。
また、「頭金」は物件購入代金のうち、住宅ローンなどの借入金に頼らず自己資金で充当する総額を指します。手付金は契約成立後に売買代金の一部へと充当されるため、結果的に頭金の一部となりますが、「契約締結時に現金で支払う担保金」という点で頭金そのものとは概念が明確に区別されます。
手付金が持つ3つの法的性質|解約手付・証約手付・違約手付の仕組み
民法上、手付金には大きく分けて3つの種類が存在します。日本の不動産取引実務において、契約書に特別な取り決めがない限り、手付金は民法第557条に規定される「解約手付」と推定されます。
1つ目は証約手付(しょうやくてつけ)です。これは売買契約が正式に成立したことの客観的な証拠として交付される手付金を指します。
2つ目が実務の中核となる解約手付(かいやくてつけ)です。契約締結後であっても、相手方が契約の「履行に着手」する前であれば、所定の金銭的負担を負うことで一方的に契約を解除できる権利(解約権)を留保する性質を持ちます。
買主側から契約を白紙に戻したい場合は、支払った手付金を放棄すること(手付流し)で契約を解除できます。逆に売主側から契約を取り消したい場合は、受け取った手付金を買主に全額返還した上で、さらに同額の金銭を上乗せして支払う「手付金の倍返し」を行う必要があります。
3つ目は違約手付(いやくてつけ)です。契約違反(債務不履行)があった場合に、損害賠償額の予定または違約罰として没収・請求される手付金です。実際の不動産売買契約書では、手付解除期日を過ぎた後の契約違反に対して物件価格の10%〜20%程度の違約金条項が別途設定されるのが通例です。
【相場データ比較】物件種別ごとの手付金目安と諸費用のリアル
手付金の額は法律で一律に固定されているわけではありませんが、実務上の明確な相場が存在します。売主が宅地建物取引業者(不動産会社)で買主が個人の場合、宅地建物取引業法第39条により売買代金の20%を超える手付金を受け取ることは禁止されています。
物件の種別や取引形態によって異なる一般的な相場基準および実務データを下表にまとめました。
| 物件種別・取引態様 | 詳細・相場データ | 一般的な基準・上限 | 編集部の見解・実務上の注意点 |
|---|---|---|---|
| 新築分譲マンション (売主:不動産会社) |
物件価格の5%〜10% (5,000万円の場合:250万〜500万円) |
法定上限20%以内 (未完成物件は5%超で保全措置必須) |
大手デベロッパーでは一律10%提示が多いが、資金計画次第で5%や定額(100万円〜200万円等)への減額相談余地あり。 |
| 中古マンション・中古戸建 (売主:個人間仲介) |
物件価格の5%〜10% または定額100万〜200万円程度 |
双方合意で自由に決定可能 (法令上限規制なし) |
手付金が少なすぎると売主都合の「倍返し解除」リスクが高まり、多すぎると買主の自己都合解除時の損失が膨らむ。 |
| 土地・注文住宅建築 (土地先行購入時) |
土地代金の5%〜10%+工事請負契約時の着手金 | 土地は売買手付、建物は請負契約に基づく着手金 | ハウスメーカーへの着手金は「請負代金の前払い」であり、売買の手付金とは返金条件が異なるため約款精査が不可欠。 |
なお、手付金の支払いに際して発行される領収書の印紙税についても確認が必要です。売主が個人でマイホームを売却する場合(営業に関しない受取書)は印紙税法上「非課税」となるため収入印紙の貼付は不要ですが、売主が法人の場合は金額に応じた収入印紙の貼付が義務付けられています。
手付解除のタイムリミットと経緯|手付金返還トラブルを防ぐ「住宅ローン特約」
手付金を放棄して契約を解除できる期間には明確な期限が存在します。一般的には、契約書面において「契約締結日から〇日間」または「〇年〇月〇日まで」という形で手付解除期日が明確に設定されます。
手付解除期日を過ぎてしまうと、手付金を放棄するだけでは契約を解約できなくなり、契約違反として売買代金の10%〜20%に及ぶ違約金を請求されるリスクが生じます。民法上は「相手方が履行に着手するまで」と定められていますが、「履行の着手」の判断をめぐるトラブルが後を絶たないため、現代の実務契約では日付による確定的な期日設定が一般的です。
手付金が全額返還される極めて重要な例外規定が「住宅ローン特約(融資利用特約)」です。住宅ローンの本審査に万が一落ちてしまった場合、買主は何らペナルティを負うことなく契約を白紙解除でき、すでに支払った手付金も全額無利息で返還されます。
ただし、住宅ローン特約による返還をめぐるトラブルも現場では発生しています。以下のようなケースでは買主の帰責事由とみなされ、特約が適用されない危険があります。
- 虚偽の申告や意図的な不備書類の提出によって審査に落ちた場合
- 契約書に記載された金融機関とは全く異なる審査基準の銀行へ勝手に変更した場合
- 住宅ローン特約の解除期日までに正式な書面による解除通知を行わなかった場合
トラブルを未然に防ぐためには、重要事項説明書および契約書に記載された「金融機関名」「借入予定額」「特約解除期日」が現実的なスケジュールになっているかを必ず精査してください。
【実態検証】利用者の生の声と現場目線で見えたリアル
住宅購入の現場や各種相談プラットフォーム(SNS・不動産相談コミュニティ等)では、手付金に関するリアルな悩みや切実な声が数多く寄せられています。現場の取引実態を検証すると、主に2つの大きなボトルネックが浮かび上がります。
1つ目は、「気に入った物件が見つかったが、契約締結までに手元の流動資金が足りない」という悩みです。住宅ローンで諸費用や物件価格の全額(フルローン)を組む予定であっても、手付金だけは契約当日に現金(または指定口座への即時振込)で支払う必要があります。住宅ローンの融資金が実行されるのは最終的な引き渡し時であるため、手付金の段階ではローン資金を充当できません。
不動産業界の営業担当者へのヒアリングによると、手付金の自己資金が不足している顧客に対しては「手付金の減額交渉(例:300万円提示を100万円に減額)」を売主側と調整するケースが日常的に行われています。物件の引き渡し時に残代金を住宅ローンから一括清算する資金計画が明確であれば、減額交渉に応じる売主も少なくありません。
2つ目は、「家族の反対や近隣トラブルの発覚による直前キャンセル」の生々しい実態です。知恵袋等の相談窓口では「契約直後に親族から猛反対された」「契約後にハザードマップの浸水リスクに気づき、手付金200万円を放棄してでも解約すべきか悩んでいる」といった苦悩の告白が散見されます。手付金を支払った瞬間に法的拘束力が発生するため、少しでも迷いや確認不足がある段階での契約締結は絶対に避けなければなりません。
一般に知られていない盲点とネットの誤解
ネット上の情報やSNSの言説には、手付金に関する誤った認識が散見されます。資金計画を破綻させないために、以下の代表的な誤解を是正しておく必要があります。
誤解1:「手付金は購入費用とは別にかかる『掛け捨ての手数料』である」
手付金は手数料ではありません。契約が滞りなく進み、最終決済(引き渡し)を迎えた際には、全額が売買代金(物件価格)の一部に充当されます。別途没収されるコストではなく、前払い金として計算されます。
誤解2:「手付金が払えないなら、カードローンや消費者金融で借りればよい」
これは極めて危険な行為です。手付金を一時的に工面するためにカードローンやフリーローンを利用すると、その借入情報が個人信用情報機関(CICやJICC)に即座に登録されます。その結果、本審査中の住宅ローンが「他社借入の発生・過大債務」と判定され、住宅ローンの本審査に落ちる原因となります。手付金を用立てる際は、親族からの贈与・借入れ(贈与税非課税枠の活用)などを検討するのが安全策です。
誤解3:「手付金は安ければ安いほど買主にとって得である」
手付金を極端に低額(例:10万円や20万円)に設定した場合、買主側は気軽に解約できるメリットがありますが、同時に売主側もわずかな倍返し(10万〜20万円の負担)で簡単に契約を破棄できる状態になります。人気の高い物件で他に高値の買い手が見つかった場合、売主から一方的に契約を切られてしまうリスクが生じる点を見落としてはなりません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学において、人間はすでに支払った金銭や労力に執着して合理的な判断を下せなくなる「サンクコスト(埋没費用)効果」に陥りやすいとされています。不動産取引において、手付金はこのサンクコストの罠を最も誘発しやすい要素です。
手付金の支払い・契約締結に進むべき人と、一度立ち止まって再考すべき人の明確な判断基準を以下に示します。
【今すぐ手付金を支払って契約に進んでよい人】
- 物件の立地、ハザードマップ、管理状況、将来の資産価値を多角的に検証し終えている。
- 住宅ローンの事前審査(仮審査)を通過しており、勤続年数や年収の変動リスクが低い。
- 手付金を支払った後も、万が一の生活防衛資金(生活費3〜6カ月分)が手元に残る。
【契約を保留し、手付金の支払いを慎重に見直すべき人】
- 「他の人に買われてしまう」と不動産会社の営業トークに煽られ、十分な現地調査を行っていない。
- 手付金を支払うためにカードローンや消費者金融の利用を検討している。
- 転職直後や独立予定があり、住宅ローンの本審査承認に不安要素を抱えている。
手付金は「買主と売主の双方が誠実に契約を履行するための約束金」です。安易な気持ちで差し出すのではなく、資金繰りと購入意思が完全に固まった状態でのみ契約書に調印することが、不動産売買における鉄則です。
【手付金とは】に関するよくある質問(FAQ)
Q1:手付金は最終的にどうなりますか?戻ってくるのですか?
A1:契約が無事に完了した場合、手付金はそのまま「売買代金の一部」に充当されます。例えば5,000万円の物件で手付金300万円を支払っていた場合、最終決済時の残代金支払額は4,700万円となります。現金でそのまま戻ってくるわけではありませんが、物件代金から差し引かれます。
Q2:手付金の相場は値引き交渉できますか?
A2:交渉は可能です。手付金は法律で固定されているものではなく、当事者間の合意によって決定されます。特に新築マンションで「10%(500万円)」と提示された場合でも、自己資金の都合を誠実に説明することで「5%」や「定額200万円」等に減額してもらえるケースは珍しくありません。
Q3:手付金を支払った後、物件の欠陥が見つかった場合は返還されますか?
A3:契約締結後に物件に重大な隠れた欠陥(契約不適合)が見つかり、契約の目的を達成できない場合は、手付解除の枠組みではなく「契約解除および原状回復」として手付金の全額返還を請求できます。ただし、重要事項説明書に記載済みの既知事項については対象外となるため、契約時の重要事項説明の確認が不可欠です。
Q4:手付金領収書に収入印紙が貼られていませんでした。法的に問題ありませんか?
A4:売主が個人のマイホーム売却の場合、その領収書は営業目的ではないため印紙税法上「非課税」となり、収入印紙が貼られていなくても法律上まったく問題ありません。領収書としての法的効力も完全に有効です。
不動産売買における手付金は、契約の成立を証明し、取引の安全性を担保するための不可欠な仕組みです。頭金や申込金とは異なる明確な法的性質(解約手付)を持ち、買主の手付放棄や売主の倍返しによって契約解除の権利が担保されています。
相場は物件価格の5%〜10%が目安であり、住宅ローン実行前の「現金用意」が求められる点には事前の資金計画が欠かせません。万が一のローン否決に備える住宅ローン特約の期限や解除ルールを隅々まで確認し、納得のいく安全な不動産契約を結んでください。