国内製薬最大手である武田薬品工業(証券コード:4502)は、個人投資家から「高配当ディフェンシブ株の代表格」として絶大な支持を集める一方で、主要な投資コミュニティでは常に賛否両論の熱い火花が散っています。とりわけYahoo!ファイナンスの個別銘柄掲示板やSNS上では、決算発表のたびに株価の上下動や配当の持続性をめぐって激しい議論が巻き起こり、投資初心者から熟練のホルダーまでが固唾をのんで動向を見守っています。
株価が一定のボックス圏から抜け出せないもどかしさと、手堅いインカムゲインへの期待が交錯する背景には、一体どのような構造的要因があるのでしょうか。巨額買収に伴う有利子負債の返済進捗、主力薬の特許切れ(パテントクリフ)に立ち向かう新薬パイプラインの開発状況、そして市場が最も警戒する減配リスクの真偽まで、客観的な財務データとネット上のリアルな反応をもとに徹底解剖します。
【2026年最新】武田薬品の株価掲示板で個人投資家がざわつく理由と真の論点
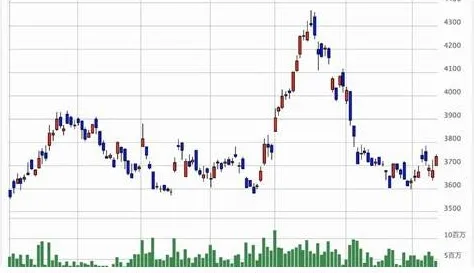
株式市場において、武田薬品工業ほど個人投資家の感情が交錯する銘柄は他に類を見ません。Yahoo!ファイナンスの4502掲示板を覗くと、日夜数多くの投稿が寄せられており、そこには「安定配当を受け取り続ける永久保有銘柄」と信じる長期保有派と、「成長性が乏しく株価が上がらない資金拘束銘柄」と警鐘を鳴らす慎重派の真っ向勝負が繰り広げられています。
個人投資家がこれほどまでにざわつく最大の理由は、「高水準の配当利回りを享受できる一方で、株価の値上がり益(キャピタルゲイン)が長期間にわたり抑制されている」というジレンマにあります。東証プライム市場の平均配当利回りを大きく上回る魅力的なインカムゲインを提供する反面、決算発表ごとに好悪材料が入り乱れ、節目となる株価水準を突破できずに押し戻される展開が繰り返されてきました。
加えて、掲示板内での議論を一層ヒートアップさせているのが、機関投資家による空売り残高の増減や、海外アナリストによる目標株価の乖離です。個人投資家の多くが「押し目買い」を入れて下値を支える一方、大口投資家による冷徹な売り圧力にさらされる構図が定着しており、掲示板上では「なぜこの好決算で売られるのか」「自社株買いや増配のアナウンスが足りないのではないか」といった悲痛な叫びと怒号が飛び交う要因となっています。
【客観データ比較】武田薬品の財務健全性と主要指標から見る実力値
感情論が先行しやすい掲示板の意見から一歩引き、公開されている財務データと市場指標から武田薬品工業の現在地を客観的に評価してみましょう。製薬セクターの競合他社や市場平均と比較することで、同社が抱えるリスクとリターンのバランスが浮き彫りになります。
| 主要指標・財務項目 | 武田薬品工業の実数値 | 医薬品セクター・プライム平均 | 編集部の見解・分析評価 |
|---|---|---|---|
| 予想配当利回り | 約4.2%〜4.8%前後(年間196円〜200円水準) | 約2.0%〜2.5% | プライム市場全体でも屈指の高水準。インカム重視層の強力な下値支持要因。 |
| 有利子負債 / 純有利子負債 | 純有利子負債/Core EBITDA倍率 約2倍台前半 | 実質無借金〜1倍未満(国内大手平均) | シャイアー買収時(約4倍超)から順調にデレバレッジが進み、財務規律は正常化へ。 |
| フリーキャッシュフロー(FCF) | 年間約5,000億〜7,000億円規模を維持 | 各社事業規模による | 営業利益の見かけ上の変動に対し、配当支払いと負債返済の原資は潤沢に創出。 |
| アナリストコンセンサス目標株価 | 4,500円〜5,200円(強気・中立が拮抗) | ー | 新薬の上市ペース次第で上値余地はあるが、特許切れリスクを織り込み慎重姿勢も残る。 |
公式決算資料や業界統計を検証すると、表面上の会計純利益が買収に伴うのれん・無形資産の償却費によって圧縮されている一方、事業が稼ぎ出す「実質的なキャッシュ(フリーキャッシュフロー)」は極めて強固であることが分かります。この「会計上の利益水準」と「実際のキャッシュ創出力」のギャップこそが、掲示板で強気派と弱気派の意見が噛み合わない根本的な原因となっています。
【実態検証】ネット掲示板のリアルな評判・投資家の本音と決算発表のギャップ
日々の株価形成において、掲示板やSNSに投稿される個人投資家の心理状態は無視できない先行指標となります。ネット上で観察される代表的な3つの投資家グループの生々しい声を整理しました。
① 長期ガチホ派(高配当・NISA活用層)の本音
「年4%以上の配当金を再投資し続けるのが正解。日々の株価の数パーセントのブレなど気にする必要はない」「新NISAの成長投資枠で武田薬品を買い増した。年金代わりの配当金マシーンとしてこれ以上ない信頼感がある」といった声が主流です。過去数十年間にわたり配当を維持・増配してきた実績(累進的配当方針)を強く信頼し、株価下落局面をむしろ買い場と捉える傾向が顕著です。
② 失望・損切り検討派(含み損ホルダー)の叫び
一方で、「TOPIXや日経平均が史上最高値を更新していくなか、武田薬品だけが取り残されて資産効率が悪すぎる」「好決算が出ても材料出尽くしで売られ、悪決算なら容赦なく叩き売られる。いつになったら買値の4,800円を超えるのか」といった苛立ちの声も目立ちます。他セクターの急騰銘柄と比較した際の「機会損失」に対するストレスが、掲示板のネガティブな書き込みを増幅させています。
③ 短期スイング・逆張り派の冷静な観察
「武田は3,800円〜4,000円近辺で拾い、4,300円〜4,500円で利確するだけのシンプルなレンジトレード銘柄」「配当権利落ち日の急落を狙って買い向かい、配当金以上のリバウンドを取るのが最も勝率が高い」という冷徹な意見も散見されます。ボックス相場を前提としたトレード戦略を取る層にとっては、ボラティリティが一定範囲に収まる現状は好都合な環境とみなされています。
噂の真偽を暴く|減配リスクの真相とシャイアー買収の負債返済ロードマップ
掲示板で定期的に再燃する最大のテーマが「武田薬品は減配に追い込まれるのではないか」という減配リスクの噂です。結論から言えば、現行の財務構造と経営陣のコミットメントを照らし合わせる限り、短期的な減配の可能性は極めて低いと判断できます。
武田薬品工業を率いるクリストフ・ウェバー代表取締役社長兼CEOは、記者会見やIR説明会の場において「一株当たり配当金の維持または増額(累進的な配当方針)」を最優先事項の一つとして繰り返し言明してきました。2019年のアイルランド製薬大手シャイアー買収(約6兆円規模)の直後、市場からは巨額の負債に対する懸念が噴出しましたが、ノンコア資産(大衆薬事業の武田コンシューマーヘルスケアなど)の売却と強固なキャッシュフロー創出力によって、デレバレッジ(有利子負債の圧縮)は計画以上のペースで進展しました。
一般的に日本企業で減配が実行されるのは、「フリーキャッシュフローが枯渇し、事業継続のための設備投資や借入返済が滞る局面」です。武田薬品の場合、会計上の当期純利益は一時的な買収関連費用や無形資産償却によって見かけ上大きく変動するものの、営業活動によるキャッシュフローは安定して高水準を維持しています。配当性向の数値だけを見て「利益以上の配当を出しているからタコ足配当で減配必至だ」と主張するネット上の言説は、IFRS(国際財務報告基準)に基づく非現金支出の性質を誤解した典型的な早合点と言えます。
今後の株価見通しと新薬パイプライン|アナリスト目標株価と成長シナリオ
今後の株価がボックス圏を力強くブレイクアウトし、持続的な上昇トレンドを描けるかどうかは、主力薬の特許切れを打ち消す「新薬パイプラインの収益化スピード」にかかっています。
製薬業界における最大の構造的課題は、屋台骨を支えてきた大型製品が特許満了を迎えると、安価な後発医薬品(ジェネリック)の参入によって売上が急減する「パテントクリフ」です。武田薬品もADHD治療薬「ビバンセ」や炎症性腸疾患治療薬「エンティビオ」などの主要製品において特許切れのプレッシャーに直面しています。
この特許の崖を乗り越えるため、同社は消化器系疾患、希少疾患、オンコロジー(がん)、神経精神疾患の重点領域において積極的な研究開発投資を継続しています。特にデング熱ワクチン「キューデンガ」のグローバル展開や、乾癬・炎症性疾患を対象としたTYK2阻害薬など、次世代のブロックバスター候補が順調にフェーズ3臨床試験および承認取得へと進んでいます。
大手証券会社のアナリストレポートを総合すると、「短期的には特許切れの影響による売上成長の鈍化が意識されるものの、2027年以降に向けたパイプラインの寄与によって中長期的な再成長カーブを描く」というシナリオがコンセンサスとなっています。アナリストの平均目標株価はおおむね4,600円〜5,000円のレンジに位置しており、現在の株価水準は特許切れの悪材料を相当程度織り込んだ「割安水準(ディスカウント状態)」にあるとの見方が有力です。
一般に知られていない盲点と行動経済学から見た「高配当トラップ」の罠
武田薬品への投資を検討する際、個人投資家が最も陥りやすい心理的トラップについて、行動経済学の観点から深掘りしておきましょう。
多くの個人投資家は「配当利回りが4%以上あれば、株価が多少下がっても配当金でカバーできる」と考えがちです。しかし、これは行動経済学でいう「メンタル・アカウンティング(心の会計)」の典型例です。投資家は無意識のうちに「配当金という確定利益」と「株価下落という含み損」を別の財布として評価してしまい、トータルリターンがマイナスになっている現実から目を背けてしまう傾向があります。
また、過去に高値掴みをしてしまった投資家が「配当をもらいながら買値に戻るまで待つ」と決意する心理には、「サンクコスト効果(埋没費用への執着)」が強く働いています。他の成長セクターやインデックス投資に資金をシフトしていれば得られたはずの超過リターンを逃し続ける「機会費用の損失」を客観的に認識することが極めて重要です。
【プロの結論】武田薬品が向いている投資家・おすすめできない人の判断基準以上の構造的要因とリスク・リターン特性を踏まえると、武田薬品への投資スタンスは明確に二分されます。
✅ 武田薬品への投資が向いている人:
- 日々の株価変動に一喜一憂せず、四半期ごとに振り込まれる安定した配当金を重視するインカムゲイン派
- 新NISA口座を活用し、非課税メリットを最大限に活かして10年単位の超長期で配当再投資を行う計画を持つ人
- すでにグロース株や海外インデックスを保有しており、資産ポートフォリオ全体のディフェンシブ性を高めたい人
❌ 武田薬品への投資をおすすめできない人:
- 1〜2年の短期間で株価が1.5倍〜2倍になるようなキャピタルゲインを期待している人
- 日経平均や半導体・ハイテク株が急騰する相場環境において、保有株が横ばい推移することに強い焦りやストレスを感じる人
- 製薬パイプラインの開発遅延や臨床試験の失敗による一時的な株価急落を許容できない人
【武田薬品 株価 掲示板】に関するよくある質問(FAQ)
Q1:武田薬品工業の配当金はいつもらえる?権利確定日はいつですか?
A1:武田薬品の配当金権利確定日は、中間配当が「9月末日」、期末配当が「3月末日」の年2回です。実際に口座へ配当金が入金される時期は、中間配当が12月上旬、期末配当が6月下旬となります。配当金を受け取るには、それぞれの権利付き最終日までに株式を保有している必要があります。
Q2:掲示板で「今は買い時」という声を見かけますが、実際のところどう判断すべきですか?
A2:テクニカル面では、予想配当利回りが4.5%を超える水準(概ね株価4,000円前後〜それ以下)は過去の推移から見ても下値が堅く、長期インカム狙いであれば有力な買い場と判断されます。ただし、一括で資金を投入するのではなく、決算発表前後のボラティリティを考慮しながら複数回に分けて時間分散でエントリーするのが最も安全な戦略です。
Q3:クリストフ・ウェバーCEOの経営手腕に対する評価はネット上でなぜ分かれているのですか?
A3:シャイアーの巨額買収によって武田薬品を世界トップ10のメガファーマへ押し上げ、グローバルな開発体制を構築した経営手腕を高く評価する声がある一方、買収に伴う巨額の有利子負債や国内事業の再編、伝統的な日本型経営からの脱却に対して懐疑的な古参ホルダーも存在するためです。現在はこのグローバル戦略の果実が新薬として実を結ぶかどうかの正念場を迎えています。
武田薬品工業(4502)の株価掲示板が連日賑わいを見せるのは、同社が日本を代表するグローバル製薬企業であり、個人投資家の資産形成において極めて重要なポジションを占めている証左でもあります。
掲示板に投稿される無数のノイズや極端な悲観論・楽観論に惑わされることなく、「強固なフリーキャッシュフローに基づく累進的配当の持続性」と「パテントクリフを乗り越える新薬パイプラインの進捗」という2つの本質的な評価軸に集中することが肝要です。ご自身の投資目的が「確実なキャッシュフローの獲得」なのか「市場平均を上回る資産拡大」なのかを再確認した上で、規律ある投資判断を下してください。