毎月の給与明細を見て「社会保険料が高すぎる」とため息をついた経験は、誰しも一度はあるはずです。しかし、日常会話やニュースで頻繁に耳にする「社会保険」と「社会保障」という2つの言葉が、具体的に何を指し、どのような包含関係にあるのかを正確に説明できる人は多くありません。
結論から言えば、「社会保障」という国の大きなセーフティネットの中に、「社会保険」という具体的な制度が組み込まれています。2026年現在、働き方の多様化や被用者保険のさらなる適用拡大が進む中、この2つの違いと給与天引きの仕組みを把握しておくことは、家計防衛と将来の生活設計において欠かせない教養となっています。損をしないために知っておくべき全体像と現場の実態を整理して解説します。
社会保険と社会保障の決定的な違い|全体像と「4つの柱」の仕組み
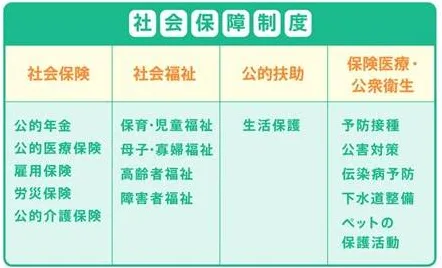
「社会保障」と「社会保険」は似た語感を持つため混同されがちですが、その関係性は明確な「全体と一部」の構造になっています。厚生労働省の定義や社会保障制度審議会の勧告に基づくと、社会保障制度の目的は「病気、怪我、高齢、障害、失業、貧困などの生活上のリスクから国民を守り、健康で文化的な最低限度の生活を保障すること」にあります。日本国憲法第25条が定める生存権を具体化するための国家システムそのものが社会保障です。
この広大な社会保障は、機能別に以下の社会保障の4つの柱で構築されています。社会保険はその筆頭に位置づけられる中核要素です。
1. 社会保険(相互扶助の仕組み)
国民が事前に保険料を出し合い、病気・高齢・失業などの事態が発生した際に給付を受ける制度です。自立と助け合い(共助)をベースにしており、社会保障給付費の大半を占めています。
2. 社会福祉(社会的弱者への支援)
児童、高齢者、母子家庭、身体・知的・精神に障害を持つ方など、特別な支援を必要とする人々に対して、施設サービスや手当の支給、自立支援を行う公的枠組みです。
3. 公的扶助と生活保護(最終的な救済)
資産や能力をすべて活用してもなお経済的に困窮し、最低限度の生活を維持できない国民に対し、国が税金を財源として必要な費用を支給し、自立を促す制度です。代表例が生活保護であり、共助でカバーできない領域を公助で救い上げます。
4. 公衆衛生(健康で安全な環境づくり)
感染症の予防接種、水質・食品衛生の管理、公害対策、定期健康診断の推進など、国民が病気にかからないための衛生的な生活環境を整える活動全般を指します。
給与明細の正体|暮らしを支える「社会保険の5種類」を完全解剖
社会保障という大枠を理解した上で、私たちが毎月の給与から天引きされている「社会保険」の内訳を見ていきます。日本の社会保険は、生活上の主要なリスクに対応するため社会保険の5種類(5大保険)に分かれています。
① 医療保険(健康保険と国民健康保険の違い)
病気や怪我の治療費負担を軽減する保険です。会社員や公務員が加入する「健康保険(被用者保険)」と、自営業やフリーランスが加入する「国民健康保険」に大別されます。健康保険は原則として会社と従業員で保険料を折半(労使折半)し、病気休業時の「傷病手当金」や「出産手当金」といった手厚い所得保障が付帯する点が国民健康保険との決定的な差異です。
② 年金保険(厚生年金保険と国民年金)
老後の生活費だけでなく、重い障害を負った際(障害年金)や、一家の大黒柱が亡くなった際(遺族年金)の生活を支えます。会社員は国民年金(基礎年金)に上乗せして厚生年金保険に加入し、保険料は会社と折半します。自営業者は国民年金のみ(第1号被保険者)となります。
③ 介護保険制度
加齢に伴い介護が必要となった際、デイサービスや施設入所、訪問介護などの費用を1〜3割の自己負担で利用できるようにする仕組みです。40歳に達した月から加入が義務付けられ、保険料の支払いが開始されます。
④ 雇用保険
労働者が失業した際の「基本手当(いわゆる失業保険)」の支給や、育児休業給付金、再就職を支援するリスキリングのための教育訓練給付などを担います。保険料は労働者と事業主の双方が負担しますが、事業主負担割合の方がやや高く設定されています。
⑤ 労災保険(労働者災害補償保険)
業務中や通勤途中に発生した事故・怪我・病気に対して医療費や休業補償を全額支給する制度です。保険料は全額会社負担(従業員の自己負担はゼロ)であるため、個人の給与明細の控除欄には記載されません。
【比較表】社会保障の全体像と各種制度の負担・対象者一覧
社会保障を構成する4つの柱と、社会保険の主要項目における実務上の違いを一覧で整理しました。
| 区分・制度名 | 主な財源 | 対象者・受給条件 | 現場の機能・メリット |
|---|---|---|---|
| 社会保険(広義) | 被保険者の保険料+事業主負担+公費 | すべての加入者(会社員・自営業者等) | 病気、加齢、失業、要介護時の経済的損失を事前に分散・補填する。 |
| 社会福祉 | 全額公費(税金)+一部利用料 | 高齢者、障害者、児童、ひとり親世帯 | 自立支援手当の給付や専門施設でのケアを提供し格差を是正。 |
| 公的扶助(生活保護) | 全額公費(国75%・地方25%の税金) | 困窮し最低限度の生活を営めない全世帯 | 最後のセーフティネットとして衣食住・医療費・教育費等を給付。 |
| 公衆衛生 | 全額公費(税金) | 地域住民・国民全体 | 感染症予防、上下水道管理、検診などを通じた予防的健康維持。 |
【2026年最新制度改正】社会保険扶養の条件と手取りへの影響
働く現場で最も直接的な関心を集めているのが、2026年最新制度改正を巡るパート・アルバイトの社会保険適用拡大と、それに伴う「年収の壁」の現場対応です。
会社員の配偶者などの扶養に入っている場合、一定基準を超えると自身で社会保険に加入する義務が生じます。これまでは企業規模要件(従業員数)によって加入義務の有無が分かれていましたが、法改正の段階的施行により小規模企業へと対象が拡大しています。
現在適用されている社会保険扶養の条件(勤務先での社会保険加入要件)の基本ラインは以下の通りです。
- 週の所定労働時間が20時間以上であること
- 月額賃金が8万8,000円以上(年収換算で約106万円以上)であること
- 2か月を超える雇用の見込みがあること
- 学生でないこと(休学中や夜間学生等を除く)
給料から控除される社会保険料の計算方法は、基本給だけでなく残業代や通勤手当、各種諸手当を含めた4月〜6月の総支給額をベースに決定される「標準報酬月額」に所定の保険料率を乗じて算出されます。健康保険・厚生年金保険・介護保険を合わせると合計約30%前後に達し、その半分(約15%)を従業員が自己負担します。
SNSや相談現場では「106万円を超えて社会保険に入ると手取りが一時的に減る(手取り逆転現象)」という声が多く聞かれます。これに対し政府は「年収の壁・支援強化パッケージ」による手当支給や助成金措置を講じていますが、一時的な対症療法にとどまらず、根本的な保険料の負担感と将来給付のバランスをどう設計するかが問われています。
一般に知られていない盲点とネットの誤解|「払うだけ損」論を検証する
インターネット上の掲示板やSNSでは「社会保険料は取られるだけで掛け捨てに近い」「払うだけ損だから扶養内ぎりぎりで抑えるのが正解」といった論調が散見されます。しかし、社会保険を民間保険の金融商品と同列に捉えることには大きな見落としがあります。
誤解①:厚生年金保険は老後の小遣い稼ぎに過ぎない?
厚生年金の真の強みは「老後給付」だけではありません。万が一の病気や大事故で高度障害が残った場合、国民年金のみの加入者よりも格段に手厚い「障害厚生年金」が終身で支給されます。また、自身が死亡した際には配偶者や子に「遺族厚生年金」が給付されます。民間保険で同等の保障をすべて賄おうとすれば、月々の保険料は社会保険料の自己負担額を大きく上回るのが実情です。
誤解②:傷病手当金の存在を知らずに有休を使い果たす
会社員の健康保険には、業務外の病気や怪我で連続3日以上仕事を休んだ際、4日目から最長1年6か月にわたり給与の約3分の2(直近12か月の標準報酬月額平均の3分の2)が非課税で支給される「傷病手当金」があります。これは国民健康保険には存在しない被用者保険特有の強固な所得補償です。
誤解③:会社の「折半負担」という見えない資産
健康保険料と厚生年金保険料は、給与から引かれている金額と同額を会社が裏で負担して国に納付しています。つまり、月額3万円の天引きであれば、実質的には毎月6万円相当の積立と保障を会社と共同で形成していることになります。自営業者が国民年金と国民健康保険を全額自己負担することと比較すると、被雇用者としての社会保険加入は制度的に優遇されたセーフティネットと言えます。
【プロの結論】働き方とライフステージに応じた社会保険の賢い選び方
「社会保険料を抑えるために働く時間を制限すべきか、それとも加入して稼ぐべきか」という問いに対する判断基準は、単年の手取り金額だけでなく、中長期的なキャリアとリスクヘッジの観点から下す必要があります。
被用者保険(社会保険)への積極加入をおすすめできる人- 将来の年金額を増やし、老後の生活資金の柱を固めたい人(厚生年金加入により将来受給額が恒久的に底上げされる)
- 万が一の長期休業や病気・死亡リスクに対して手厚い保障を確保したい人(傷病手当金・障害厚生年金・遺族厚生年金の対象となる)
- 将来的にフルタイム勤務やキャリアアップを見据えている人(労働時間を伸ばし、年収130万〜150万円以上のゾーンを突破すれば手取りは確実に増加する)
- 育児や親の介護などの家庭環境により、どうしても週20時間以上の労働時間を確保できない人
- 学生などで本業の学業に専念する必要があり、一時的な収入減を許容できる状況にある人
- 配偶者の会社の福利厚生(家族手当等)が厳格な年収制限を設けており、トータル世帯年収が著しく目減りする特殊な条件下にある人
【社会保険と社会保障の違い】に関するよくある質問(FAQ)
Q1:社会保険と社会保障の最も簡単な覚え方はありますか?
A1:「社会保障」は国が国民を守るための仕組み全体の名称(傘)であり、「社会保険」はその傘を支える最も太い骨組み(医療・年金・介護・雇用・労災の5つの保険)です。社会保障という広い枠組みの中に社会保険が含まれています。
Q2:公務員の社会保険は会社員と何が違うのですか?
A2:制度の一元化が進んだため、基本的な骨格は会社員と同じです。年金は厚生年金に統合され、医療保険は健康保険組合の代わりに各自治体や国家公務員の「共済組合」に加入しますが、労使折半や給付水準の基本的な仕組みに大きな違いはありません。
Q3:なぜ労災保険は給与明細に引かれていないのですか?
A3:労働者災害補償保険法により、労災保険の保険料は全額を事業主(会社)が負担することが法律で義務付けられているためです。労働者自身の給与から控除されることは一切ありません。
Q4:2026年以降、扶養から外れて社会保険に入ると手取りはどのくらい減りますか?
A4:標準的なケースでは、月収約8万8,000円(年収約106万円)で加入した場合、健康保険・厚生年金・雇用保険を合わせて月額約1万2,000円〜1万4,000円程度が天引きされます。ただし、将来の年金受給額の増加や傷病手当金などのセーフティネットが付与されるメリットが同時に発生します。
「社会保障」は国民の生活を生涯にわたって下支えする国の基本方針であり、その中核として機能しているのが保険料と公費で支え合う「社会保険」です。給与天引きの数字だけを見ると負担ばかりが目につきますが、その背景には病気・失業・障害・介護・老後という人生の5大リスクに対する強力な補償が組み込まれています。
2026年の制度改革が進む今、単なる「税金のような取られ損」という思い込みを捨て、各保険が持つ保障内容と計算構造を正しく把握が必要です。自身のライフステージや働き方に合わせ、社会保障制度を賢く活用する視点を持って日々のマネープランを組み立てていきましょう。