毎年の年末調整シーズンになると、多くの会社員やパート・アルバイト勤務者を悩ませるのが「給与所得者の基礎控除申告書」などに並ぶ「所得金額」の記入欄です。手元の給与明細や源泉徴収見込み額を見ながら、「額面の収入と何が違うのか」「どこから数値を引けばよいのか」とペンを止めてしまうケースは後を絶ちません。
税制改正の議論や「年収の壁」見直しが話題となるなか、正しい計算手順を押さえておかなければ、配偶者控除や扶養控除の適用から外れて思わぬ追徴課税が発生したり、本来受けられるはずの還付金を取りこぼしたりするリスクがあります。国税庁が公表する最新の算式データと早見表をもとに、つまずきやすい所得計算の全体像をわかりやすく解明します。
【基礎知識】「年収」と「所得」の決定的な違いと給与所得控除の計算ルール
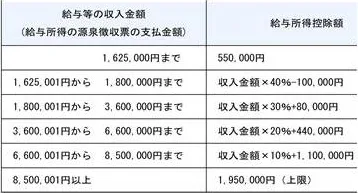
年末調整の書類を作成する際、最も多くの人が混同するのが「収入金額(年収)」と「所得金額」の区別です。税金の計算を行ううえで、この2つの概念を正しく切り分けることがすべての基本となります。
「収入金額」とは、基本給に各種手当(残業手当、役職手当、住宅手当など)やボーナスを合算した、いわゆる「総支給額(額面)」を指します。非課税枠内の通勤手当はここに含まれません。一方、「所得金額」は、自営業者でいう「売上から経費を引いた儲け」に相当するものです。会社員には個別の経費領収書を使った控除が原則認められていない代わりに、法律で定められた概算経費である「給与所得控除」を一律で差し引く仕組みが採用されています。
給与所得控除の計算方法は、年間の給与収入額に応じて段階的に定められています。例えば、年収300万円の場合、給与所得控除額は「収入金額×30%+8万円」で計算され、98万円となります。その結果、差し引き後の給与所得金額は「300万円-98万円=202万円」と算出されます。基礎控除申告書などに記入するのは、この「202万円」という所得金額の数値です。銀行口座に振り込まれる「手取り額」を書いてしまうミスが多発しているため、十分な注意が必要です。
【一発算出】給与収入から所得金額を導く早見表と計算比較
年末調整の実務において、複雑な端数処理や掛け算を電卓で手作業で行う必要はありません。国税庁が提示する算出基準に沿った早見表を参照することで、自身の給与所得を一目で導き出せます。以下の比較表で、年収ごとの給与所得控除額と最終的な所得金額の目安を確認してください。
| 給与等の収入金額(年収) | 給与所得控除の計算式 | 給与所得控除額(概算) | 算出される給与所得金額 |
|---|---|---|---|
| 〜1,625,000円 | 一律(下限額適用) | 550,000円 | 収入金額 − 55万円 |
| 1,625,001円〜1,799,999円 | 収入金額 × 40% − 10万円 | 550,000円〜620,000円 | 1,075,000円〜1,180,000円 |
| 1,800,000円〜3,599,999円 | 収入金額 × 30% + 8万円 | 620,000円〜1,160,000円 | 1,180,000円〜2,440,000円 |
| 3,600,000円〜6,599,999円 | 収入金額 × 20% + 44万円 | 1,160,000円〜1,760,000円 | 2,440,000円〜4,840,000円 |
| 6,600,000円〜8,499,999円 | 収入金額 × 10% + 110万円 | 1,760,000円〜1,950,000円 | 4,840,000円〜6,550,000円 |
| 8,500,000円超 | 上限適用(固定) | 1,950,000円 | 収入金額 − 195万円 |
※国税庁が配布する「年末調整のしかた」における端数計算(収入金額を所定の区分に当てはめて計算する方式)により、実際の申告書裏面早見表では細かな千円未満の調整が行われます。勤務先のWeb申請システムや国税庁の「年末調整計算シート」を利用すると、額面年収を入力するだけで所得金額が自動計算されます。
基礎控除申告書の正しい書き方と所得金額調整控除の適用判定
年末調整で提出する重要書類の一つが「給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 所得金額調整控除申告書」です。3つの申告書が1枚にまとまっているため、記入欄の因果関係を把握して順番に埋めていく必要があります。
記入の第1ステップは、申告書左上の「あなたの本年中の合計所得金額の見積額」エリアです。「給与所得」欄の「収入金額」に1年間の総支給見込み額を記入し、裏面の速算表をもとに算出した「所得金額」を右隣に記載します。副業や不動産収入、暗号資産の取引益などがある場合は「給与所得以外の所得の合計額」に記入し、両者を足し合わせて「控除額の計算を使って判定した区分」を導き出します。合計所得金額が2,400万円以下であれば、満額の基礎控除48万円(控除区分A)が適用されます。
見落としがちなのが「所得金額調整控除」の存在です。これは、給与等の収入金額が850万円を超える給与所得者で、以下のいずれかに該当する場合に税負担を緩和する制度です。
- 本人が特別障害者に該当する
- 23歳未満の扶養親族を有する
- 特別障害者である同一生計配偶者または扶養親族を有する
計算式は「(給与等の収入金額 − 850万円)× 10%」となり、最大で15万円が給与所得の金額から直接控除されます。例えば高校生や大学生の子どもを育てる年収950万円の世帯主であれば、10万円の控除が上乗せされるため、該当者は申告書右下の要件チェック欄を忘れずに埋めなければなりません。
【実態検証】配偶者・扶養親族の所得要件と現場で多発する誤解の真相
大手企業の労務担当者や税務署への取材、SNS上の相談投稿を調査すると、年末調整で最も修正依頼が多いのは「配偶者控除・配偶者特別控除」および「扶養控除」に関する所得見積もりの誤りです。
配偶者控除を満額(38万円控除)受けるための要件は、「納税者本人の合計所得金額が900万円以下(年収1,095万円以下)」かつ「配偶者の合計所得金額が48万円以下(給与年収103万円以下)」です。配偶者の年収が103万円を超えても、合計所得金額が133万円以下(給与年収約201.6万円未満)であれば「配偶者特別控除」が段階的に適用されます。
しかし現場では、「103万円の壁」や国会等で議論が活発化した「年収の壁見直し議論(178万円への引き上げ検討など)」に関する報道が先行し、「すでに基礎控除の枠が大幅に上がったと思い込んで申告してしまう」という錯覚が散見されます。現行の税制ルール上、所得税の基礎控除額・給与所得控除額は法律の施行期日に従って厳格に判定されます。確定した現行税法に基づく基準値(配偶者・扶養の所得要件48万円=年収103万円基準)で正しく申告しなければ、後の税務署による突合調査で控除否認の通知を受けることになります。
【シミュレーション】年末調整の還付金はいくら戻る?計算構造を解説
「年末調整で実際にいくらお金が戻ってくるのか(あるいは追加徴収されるのか)」という疑問の真相は、毎月の給料から天引きされている「源泉徴収税額の合計」と「1年間の確定税額」の差額にあります。
会社は毎月の給与計算時、国税庁の「源泉徴収税額表」を用いて概算の所得税を天引きしています。この月々の天引き段階では、生命保険料控除、地震保険料控除、住宅ローン控除(初年度を除く)、正確な配偶者控除などは反映されていません。年末調整のタイミングでこれらすべての控除を適用して年間の最終所得税額を再計算するため、大半の給与所得者は払い過ぎた税金が還付金として12月または翌年1月の給与で戻ってきます。
| モデルケース(年収) | 適用される主な控除 | 概算年税額と源泉徴収額の差 | 一般的な還付金の目安 |
|---|---|---|---|
| 単身・年収400万円 | 基礎控除、社会保険料控除、生命保険料控除(旧生保5万円) | 生命保険料控除分(所得控除約3.5万円)の税率分が過払い | 約5,000円〜15,000円 |
| 既婚・年収600万円 (配偶者専業主婦、子1人) |
配偶者控除(38万円)、扶養控除(特定扶養63万円)、生命・地震保険料 | 扶養親族の異動や年末提出の控除証明書により課税所得が大幅減 | 約50,000円〜120,000円 |
| 住宅ローン利用・年収500万円 (ローン残高2,500万円) |
住宅借入金等特別控除(税額控除:残高×0.7%=17.5万円) | 算出税額から直接ローン控除枠を差し引くため源泉税の大半が還付 | 約100,000円〜150,000円 (上限は算出所得税額まで) |
手元に届く「給与所得の源泉徴収票」を確認する際は、「支払金額(年収)」、「給与所得控除後の金額(所得)」、「所得控除の額の合計額」、そして「源泉徴収税額」の並びを照合することで、どのような計算プロセスで還付額が導かれたのかを完全に把握できます。
一般に知られていない盲点と金額を間違えた時の修正手順
年末調整の書類提出後に「12月の残業代が予想より多く年収見積もりがズレた」「生命保険料控除証明書の添付を忘れていた」と気づいた場合でも、過度に焦る必要はありません。税務実務上、明確な救済・修正ルートが確立されています。
会社が翌年1月下旬に税務署や市区町村へ「給与支払報告書」や「法定調書」を提出する前(通常は12月下旬から1月上旬頃)であれば、勤務先の経理・労務担当者に申し出ることで「年末調整の再計算(再年調)」を行ってもらえます。
すでに会社の処理期限が過ぎてしまい、源泉徴収票が確定・交付された後の場合は、翌年2月16日から3月15日までの期間に自身で「確定申告」を行うことでリカバリーが可能です。確定申告書を作成し、会社から受け取った源泉徴収票の数値と、修正したい正しい所得金額や控除証明書を反映させて提出すれば、正しい税額に基づいて差額が還付または追納されます。マイナンバーカードとスマートフォンを利用した「e-Tax」を使えば、税務署窓口に出向くことなく自宅から数分で修正申告が完了します。
【プロの結論】自分で年末調整を完結できる人・確定申告へ回るべき人の判断基準年末調整の所得計算において、会社側でスムーズに処理できるケースと、最初から確定申告を前提として整理すべきケースには明確な境界線が存在します。
【勤務先の年末調整で完結できる人】
- 給与の支払先が1社のみで、年間給与総額が2,000万円以下の人
- 副業収入(業務委託・雑所得など)の年間所得が20万円以下の人
- 適用する控除が「基礎控除」「配偶者(特別)控除」「扶養控除」「生命保険料控除」「地震保険料控除」「住宅ローン控除(2年目以降)」に収まっている人
【年末調整を待たず・あるいは併用して確定申告が必要な人】
- 年の途中で2社以上から給与を受け取り、前職分の源泉徴収票を合算提出していない人
- 給与収入が年間2,000万円を超える人(年末調整の対象外)
- 年間10万円(または総所得の5%)を超える医療費を支払った「医療費控除」を利用する人
- ふるさと納税のワンストップ特例を利用せず、6自治体以上に寄付を行った、または寄付金控除を申告する人
- 住宅ローン控除を初めて受ける初年度の人(初年度は確定申告が義務)
【年末調整 所得金額 計算】に関するよくある質問(FAQ)
Q1:年末調整書類を書く時点では12月の給与が確定していません。収入や所得金額はどう書けばいいですか?
A1:年末調整書類に記入する金額は、あくまで提出時点での「1年間の見積額」で問題ありません。1月〜10月頃までの確定給与実績に、11月・12月の支給予定額(基本給や見込み残業手当、冬のボーナスなど)を足し合わせて収入見込み額を算出します。最終的な厳密な税額計算は、12月の給与が確定した段階で会社の給与計算システムが自動で正しく再計算します。
Q2:給与所得の他にメルカリやポイ活、副業Webライターの収入があります。基礎控除申告書にはどう書きますか?
A2:副業による売上から必要経費を差し引いた「副業所得」が年間20万円以下の場合、所得税の確定申告義務はありませんが、年末調整の基礎控除申告書における「給与所得以外の所得の合計額」欄には見積もり額を含めて記入するのが本来のルールです。ただし、副業分を含めても本人の合計所得金額が基礎控除の上限(2,400万円)を大幅に下回る一般的な会社員の場合、基礎控除区分や控除額(48万円)の判定結果自体は変わりません。
Q3:パート勤務の妻の年収が103万円を少し超えてしまいそうです。夫の控除はどうなりますか?
A3:年収が103万円(合計所得金額48万円)を超えても、150万円(合計所得金額95万円)までであれば「配偶者特別控除」が適用され、夫側の所得控除額は満額の38万円のまま維持されます(夫の合計所得が900万円以下の場合)。150万円を超えた後も約201.6万円未満までは段階的に控除が受けられますので、「103万円を数千円超えたからといって突然控除がゼロになる」という心配はありません。
Q4:給与所得控除後の金額を計算する際、交通費(通勤手当)は年収に含めるべきですか?
A4:非課税限度額(公共交通機関の場合は1か月あたり最高15万円など)の範囲内で支給されている通勤手当は、年収(給与等の収入金額)に含める必要はありません。給与明細の総支給額から非課税交通費を引いた「課税支給額」をベースに収入金額および所得金額の計算を行ってください。
年末調整における「所得金額の計算」は、一見すると専門的な計算式が並び難解に思えますが、「額面年収から給与所得控除を引く」というシンプルな原則さえ掴んでしまえば迷うことはありません。
早見表を活用して正しい数値を申告書に落とし込み、配偶者控除や所得金額調整控除などの各種特例を漏れなく適用することが、無駄な税金の支払いを防ぐ最大の防衛策となります。万が一記入後に誤りが見つかった場合でも、会社での再年調やe-Taxによる確定申告という確実な修正手順が用意されています。まずは手元の給与明細や源泉徴収の見込み数値を確認し、落ち着いて正しい申告書類を仕上げましょう。