公的年金の受給が始まると、多くのシニアが「年金振込通知書」を見て違和感を覚えます。事前に試算していた年金額面よりも、実際に指定口座へ振り込まれる手取り金額が数万円単位で少なくなっているためです。「なぜこんなに引かれているのか」「計算が間違っているのではないか」と年金事務所や自治体窓口に問い合わせるケースは後を絶ちません。
会社員時代の給与と同じく、公的年金からも税金や社会保険料が自動的に差し引かれます。手取り額は受給額面のおよそ85%〜90%程度(所得水準や居住地域によって75%〜95%まで変動)になるのが一般的です。知っておくべき天引きの全項目と、手取り額が想定より減る決定的な仕組みを紐解いていきます。
【2026年最新】年金から引かれるもの全4項目と手取りが減る決定的な理由
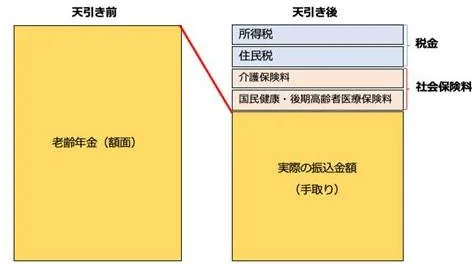
公的年金から差し引かれる項目は、大きく分けて「社会保険料」と「税金」の2大カテゴリー、計4種類に分類されます。これらは受給者の意思で拒否することはできず、原則として年金支給時に直接天引き(特別徴収)されます。
「振込金額が少ない」と感じる最大の理由は、現役時代には会社が半分負担(労使折半)してくれていた健康保険や厚生年金とは異なり、定年後は地域ごとの保険料率に基づいた実質的な負担がダイレクトに反映される点にあります。年金から引かれる具体的な4つの項目は以下の通りです。
1. 介護保険料(65歳以上)
65歳に達すると全員が介護保険の「第1号被保険者」となり、市区町村から個別に保険料が請求されます。年金受給額が年間18万円以上の場合、原則として年金からの天引きが義務付けられています。保険料額は自治体の介護サービス利用状況や本人の所得段階によって厳格に分かれており、同じ年金収入でも自治体によって年額数万円の差が生じます。
2. 国民健康保険料 または 後期高齢者医療保険料
65歳から74歳までは市区町村の国民健康保険(または会社の健康保険の任意継続)、75歳以上になると全員が「後期高齢者医療制度」に移行します。こちらも介護保険料と同様に、年金額が年18万円以上かつ介護保険料との合算額が年金額の2分の1を超えない場合、自動的に年金天引きとなります。
3. 所得税および復興特別所得税
公的年金は「雑所得」として課税対象になります。年金額から「公的年金等控除」や「基礎控除」などの各種控除を差し引いた後の金額に対して所得税が発生し、偶数月の支給ごとに源泉徴収されます。
4. 個人住民税(市区町村民税・都道府県民税)
前年の所得に対して課税される地方税です。前年に一定以上の所得(年金収入や再雇用給与など)があった場合、翌年6月以降の年金から均等割・所得割が天引きされます。
額面と手取りはどう違う?年金手取り計算の仕組みと公的年金等控除のリアル
年金受給者が手にする実際の手取り額は、どのような計算ステップで算出されているのでしょうか。額面手取り差額の根幹にあるのが「公的年金等控除」と課税所得の算出構造です。
日本の税制では、年金収入の全額に直接税金がかかるわけではありません。高齢者の生活実態に配慮し、一定額までは無税扱いとする控除枠が設けられています。特に65歳を境に控除額が大きく拡大する仕組みが採用されています。
具体的には、65歳以上で年金以外の合計所得金額が1,000万円以下の場合、65歳以上の年金控除額は最低110万円(年金収入330万円以下の場合)と定められています。一方、65歳未満の場合は最低控除額が60万円にとどまります。
手取り計算の基本的な流れは次の3段階です:
ステップ1:雑所得の計算
【年金受給額(額面)】 − 【公的年金等控除(65歳以上は原則110万円)】 = 年金に係る雑所得金額
ステップ2:課税所得の計算
【雑所得金額】 − 【各種所得控除(基礎控除48万円、社会保険料控除、配偶者控除、生命保険料控除など)】 = 課税所得金額
ステップ3:税額および保険料の天引きと手取り算出
課税所得に税率を掛け合わせて「所得税」「住民税」を算出し、さらに自治体ごとに定められた「介護保険料」「国民健康保険料」を加算。これら4つの合計額を額面から差し引いた残りが「実際の手取り振込額」となります。
【年金手取り早見表】受給額ごとの天引き額と手取り割合を徹底比較
単身世帯(65歳以上・年金収入のみ・扶養なし)をモデルケースとし、年金額面に対する社会保険料・税金の概算天引き額および実際の手取り額を一覧にまとめました。
| 年間年金受給額(額面) | 天引き合計額(概算年額) | 年間手取り額(振込額) | 手取り割合(目安) | 編集部の解説・税務区分 |
|---|---|---|---|---|
| 100万円(月約8.3万) | 約4万円〜6万円 | 約94万〜96万円 | 約95% | 住民税非課税世帯。税金は0円で介護・国保の最低限の均等割のみ引かれる水準。 |
| 150万円(月約12.5万) | 約12万円〜16万円 | 約134万〜138万円 | 約90% | 所得税はほぼ非課税。自治体基準により住民税非課税世帯の境界線となるゾーン。 |
| 200万円(月約16.6万) | 約24万円〜30万円 | 約170万〜176万円 | 約86% | 標準的な元会社員の受給層。所得税・住民税・介護・国保の4項目すべてが本格的に天引き。 |
| 250万円(月約20.8万) | 約36万円〜45万円 | 約205万〜214万円 | 約83% | 所得割額が跳ね上がる。月額換算で約3万円以上が引かれ、額面との乖離を強く実感する領域。 |
| 300万円(月約25.0万) | 約50万円〜62万円 | 約238万〜250万円 | 約80% | 高所得層に該当。税率の上昇と社会保険料の所得割上限近くまで負担が重層化する。 |
※上記データは東京都区部在住・単身世帯の基準による概算試算です。お住まいの自治体条例、扶養親族の有無、医療費控除等の適用状況により実際の金額は前後します。
【実態検証】「こんなに引かれるの?」シニア世代の生の声と特別徴収・普通徴収の落とし穴
退職直後や年金受給開始時にネットのQ&AサイトやSNSで最も多く投稿されるのが、「年金の手取りが少なすぎる」「年金から引かれているのに自宅へ納付書が届いた」という混乱の声です。
「月18万円の年金を楽しみにしていたが、実際の振込額は15万円台前半だった。光熱費や食費を差し引くと貯蓄を取り崩さざるを得ない」といった切実な声が数多く見られます。ここで大きなトラブルになりやすいのが特別徴収(年金天引き)と普通徴収(納付書や口座振替での直接支払い)の違いです。
年金受給が始まっても、最初からすぐにすべての保険料や住民税が天引きされるわけではありません。市区町村と日本年金機構とのデータ連携には数ヶ月のタイムラグが発生します。そのため、65歳になった当初の半年〜1年程度は「年金からは引かれず、自宅に直接納付書が届く(普通徴収)」という時期が生じます。
その後、手続きが完了すると自動的に「特別徴収(年金天引き)」へと切り替わります。この切り替わりのタイミングで「急に年金の振込額が減った」と勘違いし、二重払いではないかとパニックに陥る受給者が毎年後を絶ちません。制度移行の過渡期における支払方法の違いを把握しておくことが精神的な平穏につながります。
一般に知られていない盲点とネットの誤解|「繰下げ増額」に潜む税・社会保険料の罠
年金に関する情報の中で、近年特に推奨されているのが「年金の繰下げ受給」です。65歳で受け取らずに70歳まで繰り下げれば42%、75歳まで繰り下げれば84%も受給額面が増加するという制度です。
しかし、ネット上の単純な試算を鵜呑みにするのは危険です。見落とされがちな盲点として、「年金額面が84%増えても、実際の手取り額は84%増えない」という構造的な事実があります。
日本の税金や国民健康保険料・介護保険料は累進制や所得割が組み込まれています。額面年金額が増加すると、公的年金等控除を差し引いた後の「課税所得」が急拡大し、所得税率や住民税率、さらには健康保険料の所得割が加速度的に跳ね上がります。
さらに深刻なのが「住民税非課税世帯」の枠から外れてしまう影響です。年金収入が一定基準(単身で年約155万円以下など)に収まっていれば、住民税非課税世帯として高額療養費の自己負担上限額が大幅に引き下げられるほか、介護保険料の基準額が減免されるなどの手厚いセーフティネットを享受できます。
年金を無理に繰り下げて額面を増やした結果、非課税世帯のボーダーを超えてしまい、医療費や介護費用の自己負担が2倍〜3倍に膨らんでトータルの手残りがほとんど増えなかったという事例も実在します。額面だけでなく「引かれるものの増加幅」と「行政サービスの自己負担増」まで含めた総合的な損益計算が欠かせません。
【プロの結論】繰下げに向いている人・慎重になるべき人の判断基準額面と手取りの乖離を踏まえた上で、どのような受給戦略をとるべきかの判断基準を整理しました。
▼年金繰下げ(額面増加)が向いている人:
・十分な預貯金や不動産収入があり、70歳以降も生活費に困らない人
・長寿リスクに備え、生涯にわたる確定キャッシュフローを最大化したい人
・現役並みの高額所得が継続しており、もともと非課税世帯の恩恵対象外である人
▼繰下げ受給を慎重に検討すべき人:
・受給額がちょうど住民税非課税世帯の境界線(年金150万〜160万円前後)に位置している人
・持病があり、将来的に医療費や介護サービスの高額利用が見込まれる人
・配偶者との年齢差が大きく、「加給年金」の受給権利を喪失するリスクがある人
【年金から引かれるもの】に関するよくある質問(FAQ)
Q1:年金振込通知書の金額が、年金証書に書いてある金額より少ないのはなぜですか?
A1:年金証書に記載されているのは税金や社会保険料が引かれる前の「額面年金額」です。一方、実際に振り込まれる金額は、そこから介護保険料、国民健康保険料(後期高齢者医療保険料)、所得税、個人住民税の合計4項目があらかじめ天引きされた後の「手取り金額」となるためです。
Q2:年金生活で「住民税非課税世帯」になる年金収入の目安はいくらですか?
A2:65歳以上の単身者の場合、年金収入が年間約155万円以下(東京都23区など1級地の場合)であれば住民税非課税となります。配偶者を扶養している夫婦2人世帯の場合は、年間年金収入が約211万円以下が目安となります。お住まいの市区町村の級地区分によって数万円程度の差が生じます。
Q3:65歳になった最初の支給日に、社会保険料が引かれていなかったのはなぜですか?
A3:年金からの天引き(特別徴収)を開始するには、日本年金機構と各自治体の間でデータ連携処理を行う必要があり、通常6ヶ月から1年程度の準備期間がかかります。天引きが開始されるまでの間は、自治体から送付される納付書や口座振替を使って直接支払う「普通徴収」となります。
Q4:確定申告をすれば、年金から引かれた所得税は戻ってきますか?
A4:年金受給額が400万円以下であれば「確定申告不要制度」の対象ですが、多額の医療費を支払った場合(医療費控除)や、生命保険料控除、ふるさと納税(寄附金控除)などを申告することで、天引きされた所得税が還付される可能性があります。また、住民税の申告を行うことで翌年の住民税や保険料負担が軽減されるケースもあります。
「公的年金の額面=そのまま口座に入る金額」ではありません。年金受給世代においても、介護保険料・健康保険料・所得税・住民税の4項目が確実に天引きされ、手取り額は額面の概ね8割から9割程度になります。
老後の生活設計を立てる際は、ねんきん定期便などに記載された額面数字だけを見るのではなく、あらかじめ10%〜15%程度の控除を見込んだ「リアルな手取り額」で家計収支を試算することが極めて重要です。天引きのルールと控除の仕組みを正しく把握し、制度に振り回されない堅実なシニアライフを築いていきましょう。