【2026年最新】学生納付特例の申請期間はいつからいつまで?基本サイクルを整理
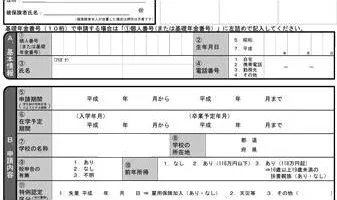
新しく20歳を迎える方の場合、20歳到達時の年金手続きとして誕生日の前日(法律上の到達日)から申請が可能です。たとえば5月生まれの方であれば5月から翌年3月分までの申請を行い、翌年4月になったら再び新年度分の申請書類を提出する形になります。
現在では窓口へ行かずとも、スマートフォンとマイナンバーカードを用いたマイナポータル電子申請が定着しています。24時間いつでもオンラインで申請を完結できるため、講義やアルバイトで役所に行けない学生でも即座に手続きを完了させることが可能です。
期限切れでも諦めない!過去2年1カ月前まで可能な「遡り申請」の救済メカニズム
「20歳の通知を無視したまま大学3年生になってしまった」「手続きを忘れて1年分の納付書が溜まっている」という場合でも、法的に用意された救済策があります。国民年金法に基づき、学生納付特例の遡り申請は「申請書を受理した月から2年1カ月前」まで有効と定められています。 たとえば、2026年5月に申請手続きを行った場合、2年1カ月前にあたる2024年4月分の保険料まで遡って猶予の承認を受けることができます。この申請期限切れの対処法を知らずに「もう手遅れだから」と放置するのが最も危険な選択です。年金機構から届く催告状を無視し続けると、記録上は単なる「未納(滞納)」として処理されてしまいます。
日本年金機構の窓口またはマイナポータルから遡り申請書を提出すれば、過去の未納月がすべて「正規の猶予期間」へと書き換えられ、督促も停止します。心当たりがある場合は、1日でも早く遡り手続きを行ってください。
【条件と必要書類】学生本人の所得基準と対象校のクリア条件
学生納付特例は、世帯主(親)の年収に関係なく、学生本人の前年所得基準だけで審査が行われる点が一般的な免除制度と大きく異なります。親が高所得であっても、学生本人の所得が基準内であれば問題なく承認されます。 所得基準の計算式は以下の通りです。所得基準額 = 128万円 +(扶養親族等の数 × 38万円)+ 社会保険料控除等
アルバイト収入(給与所得)のみの場合、給与所得控除(55万円)を差し引く前の「年収ベース」に換算すると年間アルバイト収入183万円以下であれば全額猶予の対象となります。大半の学生はこの基準に収まります。
また、対象となる教育機関は学生納付特例の対象校一覧として定められており、大学・大学院・短大・高等専門学校・専修学校はもちろん、修業年限が1年以上の各種学校(私塾や一部の海外大学日本校等を除く)も幅広く含まれます。
手続きに必要な学生証や在学証明書の必要書類は以下の通りです。
- 学生証のコピー(両面。有効期限や学年が明記されているもの)
- または在学証明書の原本(申請年度に発行されたもの)
- 基礎年金番号通知書またはマイナンバーカード
【制度比較表】未納・特例猶予・全額免除・通常納付の違いと将来の差
学生納付特例を利用した場合、通常の納付や未納と比べて将来の年金受給や万が一の保障にどのような違いが出るのか、客観的データで比較します。| 区分 | 将来の老齢年金額への反映 | 障害・遺族年金の受給資格 | 編集部の見解・実務上の位置づけ |
|---|---|---|---|
| 通常納付 | 満額反映(100%支給) | 完全付与 | 資金に余裕がある親が立て替えて納付し、親側の社会保険料控除に使うのが税制上もっとも有利。 |
| 学生納付特例 | 反映されない(追納しない限り0円) | 完全付与(受給資格期間に算入) | 学生本人の防衛策として必須。追納猶予が10年間確保されるため、最優先で行うべき基本手続き。 |
| 一般の全額免除 | 国庫負担分(1/2)が自動反映 | 完全付与 | 世帯主(親)の年収審査があるため、親と同居・扶養されている学生は原則利用不可。 |
| 未納(放置) | 一切反映されない(0円) | 喪失(受給できないリスク大) | 百害あって一利なし。事故時の障害年金が受給できず人生設計が崩壊する最大のリスク。 |
【実態検証】「未納放置」で人生が狂う現場のリアルとSNSの悲痛な告白
ネット上やSNSでは「年金なんて将来もらえるかわからないから払わない」「通知を無視して放置している」という声が散見されます。しかし、年金制度の現場を取材すると、この無知が取り返しのつかない悲劇を生んでいる実態が浮き彫りになります。 国民年金は老後のためだけの制度ではありません。若年層にとって最大の恩恵は「障害基礎年金の受給資格」です。20代の若者が交通事故に遭ったり、重度のうつ病や難病を発症して重い障害(1級・2級など)を負った場合、学生納付特例の手続きを行っていれば、生涯にわたって年間約80万〜100万円以上の非課税年金が給付されます。しかし、初診日の前日時点で保険料が「未納」のままだと、国からの給付金は1円も支払われません。
知恵袋や相談窓口に寄せられる手記には、「大学生のときに手続きをサボったせいで、バイク事故で車椅子生活になっても障害年金が下りず、親に介護と経済的負担をかけ続けている」という悲痛な告白が実際に存在します。特例申請は、掛け金ゼロで加入できる「公的生命・障害保険の有効化手続き」そのものです。
一般に知られていない盲点と学生納付特例のデメリット
学生納付特例は万能に見えますが、制度上のデメリットや見落とされがちな落とし穴も存在します。正しく理解しておかないと、将来受け取る老齢年金の額面を見て愕然とすることになります。 最大の盲点は、「受給資格期間(年金をもらうための年数)には加算されるが、将来もらえる年金額の計算には1円も反映されない」という点です。大学4年間のうち20歳から22歳までの約3年間(36カ月)特例を利用して一度も追納しなかった場合、将来受け取る老齢基礎年金は満額から年間約6万〜7万円程度生涯減額され続ける計算になります。
この不足を補うために用意されているのが追納できる10年の猶予期間です。ただし、ここにも注意すべきルールがあります。
特例を受けた年度から3年度目以降に追納する場合、当時の保険料に一定の「国民年金保険料の追納加算額」が上乗せされます。猶予期間は10年あるものの、経済的に余裕ができたら2年度以内に追納するのが最も金銭的負担を抑える賢い方法です。
社会人になった後の追納は「最大の節税ツール」になる一方で、社会人になって収入を得てから自力で追納を行うと、追納した保険料の全額がその年の「社会保険料控除」の対象になります。所得税や住民税が大幅に軽減されるため、手取り額を増やしながら将来の年金を回復させることが可能です。
【プロの結論】特例を申請すべき人・親が払うべき人の判断基準
学生本人の資金状況や家庭の税務状況によって、学生納付特例を利用すべきか、それとも親が立替納付すべきかの最適解は分かれます。 学生納付特例の申請を今すぐ行うべき人- アルバイト収入が生活費で消え、月々の保険料支払いが困難な学生
- 親からの経済的援助が期待できない、または独立して生計を立てている学生
- 就職後に自分の給与から追納して、所得税・住民税の控除(節税)を受けたい人
- とにかく未納状態を解消し、障害年金のセーフティネットを確保したい人
- 家計に余力があり、親が高い所得税率(課税所得が高い)を課されている家庭
- 将来の追納手続きや加算額の発生を面倒だと感じる家庭
親が子どもの国民年金を支払った場合、親の確定申告や年末調整で全額が社会保険料控除として適用されます。たとえば親の所得税・住民税率が合計30%の場合、年間約20万円の保険料を払うと約6万円の税金が戻ってくる計算になり、世帯全体として大きな節税メリットを享受できます。
【年金 学生 納付 特例 申請 期間】に関するよくある質問(FAQ)
Q1:20歳の誕生日を迎える前ですが、いつから申請できますか?
A1:誕生日の前日(法律上20歳に到達する日)から申請可能です。20歳になる誕生月の上旬に日本年金機構から「国民年金加入のお知らせ」や申請書が届くため、届き次第すぐにマイナポータルまたは郵送・窓口で提出してください。
Q2:卒業後に申請を忘れていた期間があることに気づきました。社会人になってからでも学生納付特例の申請はできますか?
A2:過去2年1カ月以内の期間であれば、すでに卒業して社会人になっていても、当時の学生証や在学証明書を用意することで「過去の学生期間」に対する遡り特例申請が可能です。承認されれば過去の未納が猶予に切り替わり、後から追納できるようになります。
Q3:国民年金の追納期限である10年を過ぎてしまったらどうなりますか?
A3:10年を経過した過去の猶予期間は一切追納できなくなり、将来の老齢基礎年金が減額された状態で確定します。ただし、60歳以降に「国民年金の任意加入制度」を利用して保険料を納めることで、満額に近づける救済措置は残されています。