国策としての防衛力強化や電力逼迫を背景とした原発再稼働・次世代炉開発、さらには大型ロケット「H3」の本格運用まで、日本の重工業界を牽引する三菱重工業(7011)。株式分割を経て個人投資家のすそ野が大きく広がった現在、市場の関心は「この力強い株価上昇トレンドはどこまで続くのか」「今からエントリーしても高値掴みにならないのか」という点に集まっています。
生成AIの爆発的普及に伴うデータセンター向け電力需要の急増、地政学リスクの高まりに伴う防衛予算の執行加速など、同社を取り巻く外部環境は過去十数年で見られなかった劇的な転換期を迎えています。本稿では、大手証券会社のアナリストによる最新の目標株価や決算データ、事業別の収益構造を徹底的に解剖し、投資家が最も知りたい「買い時の見極め方」と「潜む下落リスク」を客観的なデータに基づいて深掘り解説します。
【2026年最新】防衛・原子力・宇宙の「国策3本柱」が牽引する上昇構造
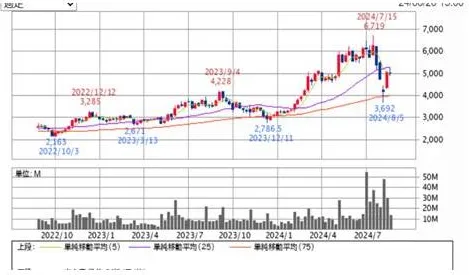
三菱重工業の業績と株価を押し上げている最大のエンジンは、時代が要請する3つの巨大テーマ――すなわち「防衛関連」「原子力プラント」「航空宇宙(H3ロケット)」です。これらは単なる一時的なブームではなく、国家安全保障とエネルギー安全保障に直結する長期プロジェクトであり、数年先まで極めて高い収益の可視性をもたらしています。
まず防衛分野においては、政府が掲げる防衛力抜本的強化計画(5年間で約43兆円規模)に基づき、スタンドオフ・ミサイル(長射程誘導弾)の量産やイージス・システム搭載艦、次期戦闘機(GCAP)の開発など、中核的プロジェクトの受注が三菱重工に集中しています。防衛省向け事業の営業利益率が見直され、適正なマージンが確保できる契約体系へと制度変更が進んだことも、同事業の収益性を劇的に改善させました。
エネルギー分野では、脱炭素化と電力不足の同時解決策として原子力への再評価が加速しています。既存原発の再稼働工事支援や特定重大事故等対処施設(特重施設)の建設にとどまらず、関西電力など電力各社と共同開発を進める革新軽水炉「SRZ-1200」の商用化に向けた動きが本格化。加えて、脱炭素電源としての次世代高温ガス炉や高速炉開発でも主導的立場を維持しています。これに加え、同社が世界シェアトップクラスを誇るGTCC(ガスタービン・コンバインドサイクル)事業も、高効率化と水素混焼技術の実装によって高収益なサービス事業(長期保守契約:LTSA)とともに強固なキャッシュフローを生み出し続けています。
航空宇宙分野では、日本の基幹ロケット「H3」の連続打ち上げ成功を受け、商業衛星打ち上げ市場への本格参入が進んでいます。長年培った宇宙輸送技術の信頼性が確立されたことで、国内外からの衛星コンステレーション構築需要を取り込み、宇宙ビジネスを長期的な収益の柱へ育てる道筋が整いつつあります。
株式分割後の推移と業績動向|高水準な受注残高が支える成長力
三菱重工は、投資単位当たりの金額を引き下げて流動性を高めるため、1株を10株に分割する株式分割を実施しました。この施策は新NISAの成長投資枠を活用する個人投資家の需要と完璧に合致し、株主層の大幅な拡大と出来高の増加を呼び込みました。
一部で懸念された「分割後の売り圧力による株価低迷」は一時的なものにとどまり、強固な決算発表を契機に底堅い推移を継続。その原動力となっているのが、過去最高水準を更新し続ける受注残高です。製造業において受注残高の積み上がりは「将来の確定売上」を意味しており、数年にわたる業績の下支えが約束されている状態といえます。
直近の決算発表資料および業績予想を確認すると、売上収益・事業利益ともに順調な拡大基調にあり、特にエナジーセグメントと防衛・宇宙セグメントの伸びが全体の利益率を押し上げています。資材価格の高騰や人件費上昇といったインフレ圧力に対しても、契約価格への適切な転嫁とサプライチェーンの再構築によって対応しており、営業利益率の構造的な向上が確認できます。
【徹底データ比較】主要指標・アナリスト目標株価・配当推移の現在地
株式市場における三菱重工の立ち位置と割安・割高感を把握するため、各種財務指標、アナリストコンセンサス、競合重工メーカーとの数値を一覧表で比較・検証します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 予想PER(株価収益率) | 約20〜24倍前後 | 東証プライム平均:約15〜16倍 | 市場平均よりプレミアムが付与。国策成長株としてのプレミアム評価を反映。 |
| PBR(株価純資産倍率) | 約2.2〜2.6倍 | 製造業平均:約1.0〜1.5倍 | 東証の低PBR是正要請を大きくクリアし、資本効率(ROE)改善が高く評価されている。 |
| 配当利回り・配当推移 | 約1.5〜2.2%(増配基調) | プライム全銘柄平均:約2.0〜2.5% | 株価急騰により利回り自体は控えめだが、1株あたり配当金の実額は着実に増配を継続。 |
| アナリスト目標株価(平均) | 主要証券各社:強気(買い)優勢 | 株価レンジに応じて段階的に引き上げ | 防衛・原子力事業の長期受注残を織り込み、目標株価コンセンサスは上昇トレンド。 |
| 受注残高の規模 | 6〜7兆円規模(過去最高水準) | 売上高の約1.5〜2年分に相当 | 景気後退期でも売上が急減しない圧倒的なディフェンシブ性を証明。 |
株価はどこまで上がるのか?アナリスト目標株価と最新見通し
投資家が最も注目する「株価はどこまで上がるのか」という問いに対し、国内外の主要リサーチハウス(野村證券、大和証券、SMBC日興証券、モルガン・スタンレー、ゴールドマン・サックスなど)のアナリストレポートを総合すると、「強気(アウトパフォーム/バイ)」のレーティング維持が主流を占めています。
目標株価の算出根拠として重視されているのは、以下の2点です。
- 防衛事業のマージン改善と長期受注の確実性:政府契約における適正利益率の付与が定着し、かつてのような「防衛は名誉職で儲からない」という構図が完全に払拭された点。
- データセンター需要によるガスタービン(GTCC)と原子力プラントの複合的伸長:世界的なAIインフラ投資に伴い、安定したベースロード電源の供給能力を持つ三菱重工の技術がプレミアム評価されている点。
アナリストのコンセンサス予想では、今後数年間のEPS(1株当たり当期純利益)の年平均成長率は2桁台を維持できると試算されています。短期的には市場全体の調整局面で株価が下振れする場面があるものの、中長期的な株価見通しとしては、堅調な業績拡大に連動した右肩上がりのアップサイドシナリオが有力視されています。
ネットの評判と潜む下落リスク|「高値掴み」を避けるための盲点検証
株式市場やSNS、投資コミュニティ(5ちゃんねる、Yahoo!ファイナンス掲示板、Xなど)における投資家の評判を検証すると、「国策銘柄だから持っておけば安心」「NISAで永久保有する」という極めて楽観的な声が多数を占めています。しかし、ジャーナリスティックな視点に立てば、過度の楽観論の裏にある3つの下落リスクを見落としてはなりません。
1. 急激な円高進行による業績目減りリスク三菱重工は海外売上高比率が5割を超えるグローバル企業です。GTCCをはじめとするプラント設備や航空機コンポーネントは為替感応度が高く、想定為替レートよりも大幅な円高・ドル安が進んだ場合、円建て換算の売上収益や事業利益が圧迫されるリスクがあります。
2. 防衛予算の執行遅延・財源議論の不透明感国策である防衛力強化自体は確定路線であるものの、国の財源確保を巡る政治的駆け引きや税制議論の停滞によって、装備品調達の契約時期が期ズレを起こす可能性があります。防衛関連株としての期待値が先行している分、予算執行の遅延報道が出た際には短期的な売り材料になりやすい点に注意が必要です。
3. 大型開発プロジェクトにおけるコスト超過・品質管理リスクかつての客船事業やスペースジェット開発で見られたように、巨大プラントや革新炉、宇宙ロケットなどのメガプロジェクトには開発遅延や予期せぬ部材コスト高騰がつきまといます。現在進められている次世代軽水炉や次期戦闘機の共同開発において、開発マイルストーンの遅れが生じた場合、業績予想の下方修正要因となり得ます。
【プロの結論】いま三菱重工は買い時か?向いている投資家・慎重になるべき人の判断基準
客観的な事実とリスク要因を総合的に勘案した結果、現在の三菱重工に対する投資判断は「目的と投資期間によって明確に分かれる」というのがプロの結論です。
向いている投資家(積極的に買いを検討できる層)- 3〜5年以上のスパンで保有できる中長期投資家:防衛3文書の予算執行や原発再稼働・革新炉建設の成果が本格的に売上・利益へ反映されるのは数年先であり、期間中の配当を受け取りながら長期の成長を享受できる。
- 新NISAの成長投資枠を活用したい個人投資家:株式分割によって単元未満株でなくとも10万円〜数十万円台での購入が可能となり、日本の国策成長セクターへのコア資産としてポートフォリオに組み込みやすい。
- 押し目を冷静に待てる投資家:地政学イベントや全体相場の急落、為替の円高局面などで一時的に売られた「押し目」を狙って段階的に買い増す戦略が有効。
- 数週間〜数ヶ月でのキャピタルゲインを狙う短期トレーダー:すでに株価は好材料を一定程度織り込んでおり、直近のPER水準からも短期間で株価が数倍になるようなボラティリティは期待しにくい。
- 高配当利回りのみを重視するインカムゲイン投資家:増配傾向にはあるものの、株価の上昇により配当利回りは1%台後半〜2%前後で推移しており、純粋な高配当株(3〜4%台)を求める場合は適していない。
【三菱 重工 株価 今後】に関するよくある質問(FAQ)
Q1:株式分割後に株価が買いやすくなりましたが、少額からでも投資できますか?
A1:はい。1株を10株に分割したことにより、1単元(100株)あたりの必要投資資金が大幅に引き下げられました。さらに単元未満株(ミニ株・S株)サービスを取り扱う証券会社を利用すれば、数千円単位から三菱重工の株主になることが可能です。
Q2:配当金は今後も増配が期待できますか?
A2:同社は株主還元方針として業績連動とともに安定的・継続的な増配を掲げています。受注残高に裏付けられた事業利益の成長が見込まれるため、業績拡大に伴う配当金の引き上げ(増配)シナリオは極めて濃厚と評価されています。
Q3:防衛関連株としての投資はESG投資の観点で問題になりませんか?
A3:ウクライナ情勢以降、欧州をはじめとする世界の機関投資家の間で「国家の安全保障や平和維持のための防衛産業は持続可能性の基盤である」という再定義が進んでいます。かつてのような一方的な投資除外(ネガティブ・スクリーニング)の動きは後退しており、国内ファンドによる組み入れも活発化しています。
Q4:買い時のベストなタイミングはいつですか?
A4:決算発表前後の市場の過剰反応による下落時や、外国為替市場での急激な円高進行局面、全体相場(日経平均)の調整局面などで、移動平均線(25日線や75日線)まで調整したタイミングが最もリスクリワードの優れた買い場となります。
三菱重工業を取り巻く事業環境は、エネルギー転換、安全保障の強化、宇宙開発という時代の大きな潮流に乗っており、中長期的なファンダメンタルズは極めて強固です。過去最高水準の受注残高と収益性改善への取り組みは、今後の業績と株価の持続的な支えとなります。
ただし、相場に「一本調子の上昇」は存在しません。短気な急騰局面での飛びつき買いを避け、市場全体の波乱による調整局面を待って段階的にエントリーする「時間分散」「押し目買い」の姿勢を徹底することが、三菱重工の長期成長を最大限に享受するための最も賢明な投資戦略です。