マイカーの購入や買い替えを検討する際、真っ先に候補へ挙がるのがメガバンクの代表格である三菱UFJ銀行の「ネットDEマイカーローン」です。ディーラーが提示するオートローンの金利負担を抑えたい層を中心に根強い人気を誇る一方、SNSや口コミ掲示板では「審査基準が厳しい」「仮審査は通ったのに本審査で落ちた」といった不安の声も散見されます。
新車・中古車価格の高騰が続く2026年現在、金利差による総支払額の乖離は数十万円規模に膨らむケースも珍しくありません。本稿では、取材データや金融現場の動向を踏まえ、三菱UFJ銀行カーローンの実際の金利水準、本審査の難易度、審査落ちを回避する実践的アプローチまで徹底的に解剖します。
【2026年最新】三菱UFJ銀行「ネットDEマイカーローン」の基本スペックと金利引き下げ条件
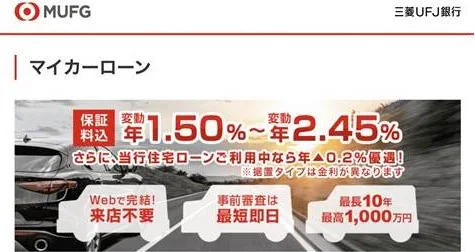
三菱UFJ銀行が提供する「ネットDEマイカーローン」は、申し込みから契約まで一度も来店することなく完了するネット完結契約の流れを確立した利便性の高い金融商品です。借入金額は最高1,000万円、借入期間は最長10年まで設定可能となっており、大型SUVや輸入車の購入、長期返済による月々の負担軽減など多様なライフプランに対応しています。
特筆すべきは、金利設定の明瞭さと付帯コストの低さです。一般的な地方銀行や信販会社では金利とは別に年0.5%〜1.5%程度の保証料が上乗せされるケースがありますが、本ローンは保証料手数料無料(金利に含まれる形式)であり、インターネットバンキング経由での一部繰上返済手数料も0円に抑えられています。
さらに見逃せないのがマイカーローン金利引き下げ条件です。同行で住宅ローンを利用している契約者などを対象に年0.2%程度の優遇金利が適用されるキャンペーンやプログラムが定期的に展開されています。借入額が300万円〜500万円規模になると、わずかコンマ数パーセントの金利差が数万〜十数万円の差額を生むため、既存の取引状況を事前に確認しておく価値は大いにあります。
【徹底比較】ディーラーローンvs三菱UFJ銀行|総支払額で見る決定的な差
自動車販売店で勧められるディーラーローン(信販系オートローン)と、三菱UFJ銀行のマイカーローンでは、金利相場および契約形態に決定的な違いが存在します。ディーラーローンは手続きの手軽さや審査スピードに強みがある反面、金利設定は実質年率4.0%〜8.0%前後と高めに設定されていることが通例です。
以下の比較表は、350万円の新車を借入期間5年(60回払い・ボーナス払いなし)で購入した場合の試算データです。
| 比較項目 | 三菱UFJ銀行「ネットDEマイカーローン」 | 一般的な信販系ディーラーローン | 編集部の見解・評価 |
|---|---|---|---|
| 適用金利(目安) | 変動金利 年1.50%〜2.97% | 固定/変動 年4.50%〜7.98% | 銀行系が圧倒的に低利。利息総額に大きな開きが生じる。 |
| 返済額シミュレーション(総利息) | 約18万円〜30万円(年2.2%試算) | 約55万円〜80万円(年6.0%試算) | 利息差だけで30万〜50万円以上の節約が可能になる。 |
| 車の所有権留保 | 購入者本人名義 | ディーラーまたは信販会社名義 | 銀行ローンなら返済途中での自由な売却や譲渡が容易。 |
| 保証料・繰上返済手数料 | 無料(ネット手続き時) | 一部有料または手続きが煩雑 | 繰り上げ返済を計画している人ほど銀行側の利点が際立つ。 |
ディーラーローン金利比較において最大の論点となるのは、表面的な値引き交渉と金利負担の相殺関係です。店頭で「本体価格から10万円引き」と提示されても、年率6%台の信販ローンを組んでしまえば、数年で数十万円の利息を余分に支払う計算になります。資金計画の透明性を確保する観点からも、自ら銀行ローンを調達する意義は極めて大きいと言えます。
「本審査が厳しい」は本当か?仮審査とのギャップと審査落ちを防ぐ決定策
ネット上の口コミで頻繁に目にするのが「本審査厳しい理由とは何か」「仮審査に通ったのに本審査で落とされた」という疑問です。この現象の背景には、銀行ローンの厳格な与信審査メカニズムが存在します。
最初に、Webから申し込む仮審査(事前審査)は、入力された自己申告情報に基づき、指定信用情報機関(CICやJICC)のクレジットスコアを参照して機械的なスコアリングを行う仕組みです。これに対し、仮審査結果の日数は最短即日〜翌営業日とスピーディーに判明します。
一方の本審査では、アップロードされた源泉徴収票や確定申告書などの公的証明書類と申告内容の照合が行われます。ここで不一致や矛盾が発覚すると、容赦なく否決判定が下されます。代表的な審査落ちの原因と対策は以下の通りです。
第一に「返済負担率(年間返済比率)の超過」です。住宅ローン、クレジットカードのキャッシング・ショッピングリボ残高、他社のカードローンや携帯端末の分割代金など、すべての借入返済額を合計した額が、年収の30%〜35%を超えると審査通過は困難になります。直近で不要なクレジットカードの解約やリボ残高の完済を行っておくことが実質的な防衛策となります。
第二に「勤務形態や勤続年数の要件」です。三菱UFJ銀行の規定では「前年度の税込年収が200万円以上」「勤続年数1年以上」などの安定継続収入が大切です。転職直後や独立直後で収入証明の裏付けが弱いタイミングは避けるのが賢明です。
据置型クレジット(残クレ)からの乗り換えや中古車・バイク購入時の活用法
三菱UFJ銀行「ネットDEマイカーローン」の大きな強みは、資金使途の幅広さにあります。新車の購入費用にとどまらず、以下のような多様なニーズを網羅しています。
近年、特に利用者が増加しているのが据置型クレジット乗り換えです。自動車メーカー各社が推奨する「残価設定型クレジット(残クレ)」は、3年〜5年後の最終回支払時に「車両返却」「新車乗り換え」「残価の一括清算または再分割」の選択を迫られます。しかし、ディーラーで再分割(再ローン)を組むと年4.0%〜6.0%超の高金利が再適用されるケースが多く、総支払額が跳ね上がります。この最終回据置分を三菱UFJ銀行の低金利ローンへ借り換えることで、愛車を手放すことなく月々の返済負担を劇的に圧縮できます。
また、中古車バイク購入対応も万全です。個人売買を除き、中古車販売店や正規ディーラーでの購入はもちろん、大型自動二輪(バイク)の購入資金、車検費用、修理費用、運転免許の取得費用、さらには自宅へのEV(電気自動車)充電設備・カーポート設置費用まで、車に関わる付帯費用を一本化して借り入れることが可能です。
【実態検証】利用者のリアルな口コミ評判と現場で見えたメリット・デメリット
金融メディアやSNS、知恵袋等に投稿されたリアルな口コミ評判まとめを分析すると、メガバンクならではの安心感とオンライン手続きの快適さが評価される一方、銀行特有の厳格さに戸惑う利用者の実態が浮かび上がってきます。
【肯定的な口コミ・評判】
「ディーラーで提示された金利が5.8%だったため、三菱UFJ銀行のネットDEマイカーローンに申し込んだところ、2%前後の金利で承認。総利息が40万円近く浮いて家族旅行の予算に回せた。」(30代・会社員)
「口座を持っていれば書類提出から契約までアプリとWebで完結した。土日を挟んでも1週間強で販売店へ直接振り込んでもらえたので納車スケジュールにも影響がなかった。」(40代・公務員)
【慎重・否定的な口コミ・評判】
「仮審査が即日OKだったため安心していたら、本審査で直近のスマホ割賦金滞納履歴を指摘されて否決された。ディーラーローンなら通ったかもしれないが、銀行のチェックはやはり厳しい。」(20代・自営業)
「車の注文書(見積書)に記載されている支払期日と、銀行側の振込実行日のすり合わせにやや神経を使った。ディーラーの営業担当者に銀行ローンを使う旨を早めに伝えておく必要がある。」(50代・会社役員)
現場検証から見えてくるのは、信用情報に一切の瑕疵がなく、計画的に書類を準備できる層にとっては最高峰の選択肢である一方、過去に延滞履歴がある層や書類準備を後回しにしがちな層には心理的ハードルが高いという明確な二極化です。
【プロの結論】申し込むべき人・避けるべき人の判断基準と金融行動の落とし穴
行動経済学や消費者金融行動の観点から見ると、自動車ディーラーの商談現場には「アンカリング効果」と「決定疲れ」という心理的な落とし穴が潜んでいます。数時間に及ぶ商談でオプション装備や値引き交渉にエネルギーを使い果たした買い手は、最後に提示される「月々わずか〇万円」という信販ローンの分割払いに無批判でサインしてしまいがちです。
しかし、自動車の購入とは「モノの購入」と「金融商品の契約」という2つの独立した意思決定の組み合わせです。金融リテラシーを高め、適切なローンを選択することが家計防衛の鉄則となります。
三菱UFJ銀行カーローンを選ぶべき人年収200万円以上で勤続1年以上が経過しており、過去数年間にクレジットカードや携帯電話代の滞納がない安定収入層には、これ以上の選択肢はほぼありません。また、すでに三菱UFJ銀行で口座や住宅ローンを保有している人、利息負担を最小限に抑えたい堅実派、車の所有権を最初から自分名義にしておきたい人には最適解となります。
ディーラーローンや他社を検討すべき人一方、納車まで数日しかなく銀行審査を待つ猶予がない人、過去に信用情報に傷(異動情報)がある人、あるいは個人事業主で開業間もなく公的所得証明が揃わない人は、金利が高くとも審査通過率を重視した信販系ローンや自社ローンを視野に入れる必要があります。
【三菱 ufj 銀行 カー ローン】に関するよくある質問(FAQ)
Q1:仮審査の結果が出た後、キャンセルすることは可能ですか?
A1:はい、本契約を結ぶ前であれば手数料なしで自由にキャンセルが可能です。購入車種や最終的な借入金額が確定する前の「予算枠の確保」として、商談前に仮審査だけを通しておく使い方が賢明です。
Q2:三菱UFJ銀行の口座を持っていなくても申し込みできますか?
A2:仮審査の申し込み自体は口座がなくても可能です。ただし、本審査通過後の最終的な融資実行(契約)までには、三菱UFJ銀行の普通預金口座の開設とインターネットバンキング(三菱UFJダイレクト)の利用登録が必要となります。口座開設もアプリから即日〜数日で完了します。
Q3:融資金は自分の口座に振り込まれますか?それとも販売店へ直接振り込まれますか?
A3:原則として、銀行から自動車販売会社やディーラーの指定口座へ直接振り込まれる形式(振込代行)が採られます。これにより、資金の目的外流用を防ぎ、低金利が維持されています。
三菱UFJ銀行の「ネットDEマイカーローン」は、メガバンクならではの低金利、保証料無料、来店不要のWeb完結という三拍子が揃った極めて完成度の高い自動車ローンです。本審査の厳しさは「適正な返済能力を持つ優良顧客に低金利を提供する」という金融機関の健全性の裏返しでもあります。
車の購入商談を進める前に、まずは現在の他社借入状況を整理し、Webから仮審査を済ませておくことが、ディーラーとの値引き交渉を有利に進め、無駄な利息を削ぎ落とすための最短ルートとなります。