外国為替市場で「今日1ドル何円なのか」という問いへの関心がかつてないほど高まっています。海外旅行の計画や日々の食料品・エネルギー価格の高騰、さらには新NISAなどを通じた米国株投資の損益に至るまで、為替レートの変動は私たちの生活と資産形成に直結する死活問題となりました。
現在、外国為替市場におけるドル円為替レート現在の水準は、日米の金融政策の綱引きや突発的なマクロ経済指標の発表によって1日に数円単位で乱高下する緊迫した局面を迎えています。本稿では、最新のリアルタイム相場データをもとに、急激な為替変動をもたらしている決定的な構造要因、日米の中央銀行が仕掛ける金融戦略の深層、そして2026年の相場シナリオを多角的な視点から解説します。
【速報】今日1ドル何円?リアルタイム為替レートと急変動の決定打
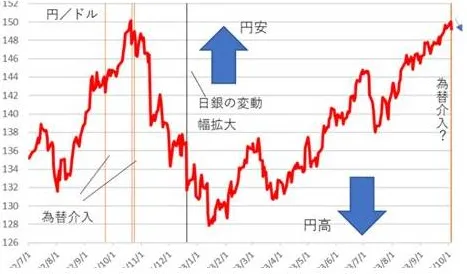
外国為替市場のインターバンク取引において、ドル円為替レート現在は1ドル=150円台半ばから155円台のレンジを中心とした極めてボラティリティ(変動率)の高い推移を見せています。東京市場のオープンからロンドン、ニューヨーク市場へとバトンが渡る過程で、分単位でレートが書き換わる展開が常態化しています。
相場を瞬時に動かすトリガーとなっているのが、日本時間夜間に発表される米国の経済指標です。とりわけ米国雇用統計影響や消費者物価指数(CPI)の発表直後には、アルゴリズム取引によって数秒間で1ドルあたり1円以上の急伸・急落が引き起こされるケースが珍しくありません。個人投資家がFXドル円リアルタイムでチャートを注視する中、一瞬の指標乖離がストップロス(損切り)を巻き込み、トレンドを加速させています。
現在の相場水準を把握する上で欠かせないのが、リアルタイム為替チャートの形状です。日足ベースでは高値圏での保ち合いを形成しつつも、短期的な移動平均線が激しく上下に交差しており、市場参加者の迷いと緊張感が如実に表れています。今日の取引レンジを形成する直接の原動力は、後述する日米の政策決定者たちによる発言と、それを受けた金利スワップ市場の織り込み度の変化にあります。
なぜ今この水準なのか?円安理由の最新ニュースと日米金利差の力学
長引く円安環境に対し、「なぜここまで円が売られ続けるのか」という疑問を持つ読者は少なくありません。円安理由最新ニュースのヘッドラインを読み解くと、その根幹には3つの明確な構造的要因が存在します。
第一の要因は、圧倒的な日米金利差の残存です。日銀はマイナス金利の解除以降、緩やかな利上げ路線を歩んでいるものの、日本の政策金利は依然として低水準にとどまります。対する米国の政策金利は、インフレ抑制のために高水準を維持した後の引き下げ局面にあるとはいえ、両国の絶対的な金利差は依然として数パーセント規模で開いています。この差格差に着目した「円キャリートレード(低金利の円を借りて高金利のドルで運用する取引)」の巻き戻しと再構築が、相場の潮目を複雑にしています。
第二の要因は、日銀金融政策決定会合と米連邦準備制度理事会(FRB)の金融政策スタンスのギャップです。日銀の植田総裁が追加利上げのタイミングを慎重に見極める姿勢を示すたびに、市場では「利上げのテンポは想定以上に遅い」との受け止めが広がり、円が売られやすくなります。一方で、パウエル議長率いる米FRBの政策方針において、インフレの粘着性からFRB利下げ見通しが後ずれする観測が浮上すると、即座にドル買い圧力が再燃します。
第三の要因として見逃せないのが、日本の「構造的円売り」です。財務省の貿易統計や国際収支統計が示す通り、エネルギーや食料の輸入超過に加え、海外IT巨大企業へのクラウド利用料や広告費の支払いに伴う「デジタル赤字」が年間数兆円規模に拡大しています。この実需に基づく円売り・ドル買いフローは、日米金利差が縮小に向かったとしても容易には消えない頑強な円安圧力となっています。
さらに市場の神経を尖らせているのが、財務省・日銀による為替介入警戒感です。要人による「過度な変動にはあらゆる手段を排除せず適切に対応する」といった口先介入が発せられる水準(一般的に155円〜160円近傍)では、実弾介入(為替平衡操作)への恐怖心から上値追いのドル買いが一時的に手控えられるなど、心理的な防波堤としての攻防が激化しています。
【客観データ比較】為替決定要因の推移と市場シナリオ
為替市場の現在地を正確に測るためには、過去数年間の政策金利、経済指標、相場レンジの推移を客観的なデータで比較検証することが不可欠です。以下は、近年の主要指標と市場環境の推移をまとめた比較表です。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 米政策金利(FFレート) | 4.00%〜4.75%前後で推移 | 中立金利(2.5%〜3.0%想定) | インフレ沈静化のペース次第で年内利下げ余地を探る展開 |
| 日本政策金利(無担保コール) | 0.50%〜0.75%水準へ段階的引き上げ | 過去10年以上のゼロ・マイナス金利 | 歴史的な金融正常化が進むも、絶対的な金利水準は世界的に極低水準 |
| 日米短期金利差 | 約3.5%〜4.0%ポイントの開き | 歴史的適正水準(1.5%〜2.0%程度) | ドル保有に伴うスワップポイント需要が依然強く、円の戻りを鈍らせる要因 |
| ドル円年間ボラティリティ | 年間変動幅 15円〜25円程度 | 平時の平均変動幅(8円〜12円程度) | 地政学リスクや経済指標のブレに過敏に反応する高緊張相場が定着 |
| 日本の貿易・サービス収支 | 構造的な赤字基調(デジタル赤字拡大) | かつての貿易黒字大国モデル | 実需のドル買いが下値を強烈にサポートし、極端な円高への復帰を阻む |
【実態検証】利用者の生の声と現場目線で見えたリアル
為替相場の変動は、単なる金融市場の数値にとどまらず、人々の行動様式や心理に劇的な変化をもたらしています。SNSや投資コミュニティ、現場の消費動向を取材・分析すると、極端な相場環境に対する生々しい実態が浮き彫りになります。
ネット上のコミュニティ(Xや知恵袋、投資系掲示板)では、円安の長期化に対する戸惑いと適応の双方が見られます。「数年前に1ドル110円台で米国株の積立を始めたが、円換算の評価額が大きく膨らんだ一方で、今から追加購入するのに心理的抵抗がある」「海外出張や旅行時の現地の物価高と為替のダブルパンチで、ランチ1回に4,000円近くかかる現実に直面した」といった声が頻出しています。
行動経済学の観点からこの現象を分析すると、人間には一度定着した過去の基準値に判断を拘束される「アンカリング効果」と、利益を得る喜びよりも同額の損失を被る痛みを強く恐れる「損失回避バイアス」が存在します。「1ドル=100円〜110円が正常な日本の姿だ」という過去数十年間のアンカーに縛られている投資家は、現在の150円台の水準を「異常な高値」と判断してドルの買い時を逃し続ける傾向があります。一方で、相場の急変局面でレバレッジを効かせたFX取引に手を出し、金利差スワップを狙ったものの急激なポジション調整の波に呑まれてロスカットを余儀なくされるケースも後を絶ちません。
現場目線で観察される最も確かな事実は、為替レートを「予測して当てるギャンブル」として捉える層が疲弊する一方で、ドルコスト平均法による長期分散投資を冷静に継続している層が、為替リスクを平準化しながら堅実なリターンを享受しているという冷厳な現実です。
一般に知られていない盲点とネットの誤解|円高円安どっちに動く?
為替相場をめぐっては、メディアのセンセーショナルな見出しやSNS上の断片的な情報によって、多くの誤解が流布しています。相場の本質を見極めるために、広く信じられている誤謬(ごびゅう)を正す必要があります。
最大の誤解は、「米FRBが利下げを始めれば、即座に1ドル=120円や100円といった歴史的円高に戻る」という短絡的なシナリオです。確かに金利差縮小はドル安・円高要因になりますが、前述した通り日本の国際収支構造が過去10年で激変しています。クラウドサービス、半導体関連の海外ライセンス料、越境ECなどによる「恒常的なドル需要」が存在するため、金利差が多少縮小した程度では、かつてのような超円高水準への回帰は構造的に困難であるというのが国際金融の専門家の一致した見解です。
もう一つの誤解は、「政府の為替介入があればトレンドが完全に逆転する」という過信です。為替介入は相場の急激な変動速度(ボラティリティ)を抑える「スピードブレーカー」としての効果は絶大ですが、ファンダメンタルズ(基礎的経済条件)そのものを変える力はありません。過去の事例を検証しても、介入によって一時的に数円〜十数円の円高に振れた後、日米の金利差やマクロ環境に変化がなければ再び元の水準へと回帰していくパターンが繰り返されています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準こうした不透明な為替環境において、個人の資産配分や外貨取引における明確な判断基準は以下の通りです。
外貨建て資産の保有・積立を継続すべき人:
5年〜20年以上の長期投資を前提とし、世界経済全体の成長とインフレに対するヘッジ(資産防衛)を目的としている方。為替の短期的な乱高下に一喜一憂せず、毎月の定額積立によって購入レートを自動的に分散できる規律を持った投資スタイルには極めて適しています。
外貨ポジションの拡大に慎重になるべき人:
半年〜1年以内の短期間で使用する予定のある資金(教育費や住宅購入頭金など)を運用しようとしている方、または「今日1ドル何円か」の短期値幅取りのみを目的に高レバレッジFX取引を行おうとしている方。介入リスクや要人発言一発で証拠金の大半を失うリスクが高いため、厳格な資金管理と明確な撤退ルールを持たない参入は避けるべきです。
【プロの結論】ドル円今後の見通し2026と今日のドル相場予想
中長期的な視点からドル円今後の見通し2026を展望すると、相場は「急激な一方向のトレンド」から「政策金利の到達点を意識したボックス圏での神経質な攻防」へと移行していく可能性が濃厚です。
向こう数ヶ月から1年のメインシナリオとして想定されるのは、日銀の緩やかな追加利上げ(年内0.75%〜1.00%程度への接近)と、米FRBによる漸進的な利下げが相まって、日米金利差が3%前後の水準まで徐々に縮小していくプロセスです。このシナリオにおける想定レンジは、1ドル=140円台前半から150円台前半のレンジ推移となります。ドルの独歩高には歯止めがかかるものの、日本の実需の円売りが下支えとなり、極端な円高進行も阻まれるという「高止まりの均衡状態」です。
一方で、警戒すべきリスクシナリオも存在します。米国経済のリセッション(景気後退)懸念が急速に高まり、米FRBが緊急的な大幅利下げに追い込まれる「ハードランディング」が発生した場合、蓄積された円キャリートレードのアンワインド(解消)が一気に進み、1ドル=130円台前半に向けた急激な円高ショックが発生するリスクは完全には排除できません。
本日の短期的な相場展開(今日のドル相場予想)としては、欧米市場の主要経済指標発表や中央銀行関係者の発言待ちとなりやすく、基本的には150円台半ばを中心とした膠着状態から、発表数値をきっかけに上下どちらかへ1円〜2円程度ブレるシナリオを想定しておくのが極めて現実的です。一方的な方向感に賭けるのではなく、上下双方のリスクを想定した柔軟なポジション管理が大切です。
【今日 1 ドル 何 円】に関するよくある質問(FAQ)
Q1:今日1ドル何円か確認する最も早いリアルタイム為替チャートの見方は?
A1:最も迅速に確認するには、大手金融情報サイト(Yahoo!ファイナンス、Bloomberg、Reuters)のトップページや、FX会社が提供するリアルタイム為替レート表示ツールを活用するのが最適です。Google検索で「ドル円」と入力するだけでも概算値は把握できますが、分単位の急変動を追う場合はFX取引画面や専用為替アプリのインターバンク直結チャートを参照してください。
Q2:今後さらに円安が進むリスクと円高に反転するきっかけは?
A2:さらなる円安(160円方向)へのリスク要因は、米国のインフレ再加速によるFRBの利下げ停止、または中東情勢緊迫化等による原油高(日本の輸入赤字拡大)です。逆に円高(140円割れ方向)への決定打となるのは、日銀による積極的な利上げ姿勢の継続と、米国経済指標の急激な悪化に伴う大幅利下げの同時進行です。
Q3:為替介入はどの水準で発動される可能性が高いですか?
A3:政府・日銀は「特定の水準(レートそのもの)」ではなく「変動のスピードと過度な投機的動き」を基準に介入を判断すると公言しています。しかし市場では、過去の実績から1ドル=155円〜160円の心理的節目を越え、1日に2円以上の急激な円安が進む局面では実弾介入(ドル売り・円買い)の危険水準として強く警戒されています。
Q4:海外旅行の予定がありますが、外貨両替は今日すべきですか?
A4:為替相場の底値や天井を個人が完全に当てることは不可能です。旅行直前にまとめて全額を両替するのではなく、予定が決まった段階で必要額の半分を両替し、残りを旅行直前や現地でのクレジットカード決済に充てるなど、時期を分散して平均調達コストを平準化することが最も手堅い防衛策です。
為替相場は今、日米両国の金融政策の歴史的転換点と、世界的なマクロ経済の地殻変動が交差する重大な局面にあります。「今日1ドル何円か」という目先のレートに過度に振り回されるのではなく、その数値を形作っている日米金利差、中央銀行の政策スタンス、そして構造的な需給バランスを俯瞰して理解することが不可欠です。
個人における資産管理の要諦は、相場の方向性を決め打ちして過大なリスクを取ることではなく、円高・円安どちらに振れても生活基盤や長期投資計画が破綻しない強固なポートフォリオを構築することにあります。日々のリアルタイムレートを点として捉えるのではなく、長期的な経済構造の変化という線として捉え、冷静かつ合理的な金融行動を心がけてください。