秋口や昇給後の給与明細を見て、「基本給は変わっていないのに手取りが減っている」「厚生年金の天引き額が急に上がった」と困惑する会社員が後を絶ちません。物価高が続く2026年の家計において、毎月の手取り額が数千円から数万円単位で目減りする現象は、生活設計に直結する死活問題です。
実は、厚生年金保険料の「料率」そのものは2017年9月以降、18.3%(労使折半で個人負担は9.15%)で固定されています。それにもかかわらず、天引き額が増加して手取りが減った背景には、社会保険制度特有の算定ルールや給与改定のタイミングが深く関わっています。本稿では、厚生年金保険料が上がる根本的な仕組みから、受給額の最新改定動向、手取りを守るための現実的な対策まで、調査報道の知見をもとに解説します。
【真相解明】なぜ給与明細の厚生年金が上がったのか?手取りが減った決定的な原因
給与明細で社会保険料の欄を確認し、厚生年金保険料が上がった理由に頭を抱える人の多くは、「国の制度改定で保険料率が引き上げられたのではないか」と誤解しがちです。しかし、厚生労働省の公式規定通り、厚生年金保険料率は2017年に上限である18.3%に達して以来、引き上げは行われていません。
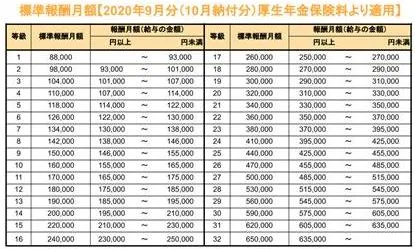
天引き額が増加した直接的な原因は、保険料の計算基準となる「標準報酬月額」の等級が上がったことにあります。日本の社会保険制度では、毎月の実際の給与額面そのものではなく、全32等級に区分された標準報酬月額に保険料率を掛けて計算します。
特に影響が大きいのが、毎年1回行われる「定時決定」です。これは4月・5月・6月に支払われた給与(基本給、残業手当、通勤手当、住宅手当などを含む総支給額)の平均値を算出し、その年の9月から翌年8月までの保険料等級を決定する仕組みです。春先に繁忙期を迎えて残業が多かったり、春闘による賃上げで昇給があったりした場合、その3カ月間の平均額が跳ね上がり、秋以降の厚生年金保険料が一段階または複数段階引き上げられる結果となります。
また、見落とされがちな要素として「非課税通勤手当」の存在が挙げられます。所得税の計算では非課税となる交通費も、社会保険の標準報酬月額の算定には全額合算されます。引っ越しで通勤手当が増えた場合や、定期代が改定された場合も、保険料等級の押し上げ要因となるため注意が必要です。
【仕組みと時期】厚生年金保険料はいつから変わる?定時決定と随時改定の全容
厚生年金保険料の変更タイミングは、法律で厳格に定められています。給与明細上で社会保険料が高くなったと感じる時期は、主に「秋(10月前後)」または「大幅な昇給・降給から4カ月後」の2パターンに分かれます。
第一のパターンは前述した「定時決定(算定基礎届)」です。4月〜6月の報酬を基準に日本年金機構が標準報酬月額を決定し、毎年9月分の保険料から改定されます。社会保険料は「当月分を翌月給与から天引きする(翌月控除)」企業が一般的であるため、多くの会社員は10月に支給される給与明細を見て初めて保険料の増額と手取りの減少に気付きます。自社が当月控除(9月支給給与から反映)か翌月控除(10月支給給与から反映)かは、就業規則や賃金規程によって異なります。
第二のパターンは、年度の途中で基本給や固定手当が変動した際に行われる「随時改定(月額変更届)」です。以下の3つの条件をすべて満たした場合、定時決定を待たずに年の途中でも標準報酬月額が見直されます。
- 昇給や降給、役職手当の新設・廃止など、固定的賃金に変動があった。
- 変動があった月から引き続く3カ月間の給与平均を計算し、従来の標準報酬月額と比べて2等級以上の差が生じた。
- 3カ月とも支払基礎日数が17日(特定適用事業所の短時間労働者は11日)以上ある。
例えば、4月に基本給が大幅にベースアップし、残業代も含めて5月・6月・7月の支給額が高水準で推移した場合、8月分(通常9月支給給与)から随時改定によって厚生年金保険料が引き上げられます。基本給が上がったにもかかわらず、保険料と所得税・住民税の増加が昇給額を上回り、「昇給したのに手取りが減る」という逆転現象が起きる構造的要因がここにあります。
【データ比較】厚生年金等級表と手取りへの影響一覧
標準報酬月額の等級が1ランク変動することで、毎月の天引き額と年間の手取りにどれほどのインパクトが生じるのかを客観的データで可視化しました。下表は、会社員に最も多い中位〜上位等級周辺の抜粋データです(2026年時点の保険料率18.3%、個人負担9.15%で試算)。
| 等級(標準報酬月額) | 報酬月額の範囲 | 毎月の個人負担額(折半後) | 前等級からの年間手取り影響 |
|---|---|---|---|
| 第18等級(26万円) | 250,000円 〜 270,000円 | 23,790円 | 基準値 |
| 第19等級(28万円) | 270,000円 〜 290,000円 | 25,620円 | 年間21,960円の手取り減 |
| 第20等級(30万円) | 290,000円 〜 310,000円 | 27,450円 | 年間21,960円の手取り減 |
| 第22等級(34万円) | 330,000円 〜 350,000円 | 31,110円 | 第20等級比で年43,920円減 |
| 第24等級(38万円) | 370,000円 〜 395,000円 | 34,770円 | 第22等級比で年43,920円減 |
健康保険料や介護保険料(40歳以上)も標準報酬月額に連動して同時に上昇するため、等級が2ランク上がった場合の実際の手取り減少額は、上記厚生年金の数値の約1.5倍から1.8倍規模に拡大します。数千円の基本給アップや一時的な残業代が、年間の固定支出増として跳ね返ってくる構図がデータからも明確に読み取れます。
【実態検証】「4〜6月の残業」でどれだけ損をする?現場のリアルな声と試算
SNSやネット掲示板、Q&Aサイトでは、秋口になると毎年のように「4月に残業を詰め込んだら10月の手取りが激減して後悔した」「春の残業代が社会保険料に消えた」という切実な投稿が急増します。大手企業の現場担当者やIT・物流業界の従事者への聞き取り調査でも、春先の業務集中が年間の可処分所得を圧迫している実態が浮き彫りになっています。
具体的なシミュレーションで検証してみましょう。基本給30万円(第20等級)の会社員が、繁忙期のため4月・5月・6月の3カ月間だけ月40時間の残業を行い、毎月約8万円の残業代を受け取ったとします。
- 通常時(残業なし):総支給30万円 → 第20等級(標準報酬月額30万円)/厚生年金保険料月額 27,450円
- 4〜6月繁忙期(残業あり):総支給平均38万円 → 第24等級(標準報酬月額38万円)/厚生年金保険料月額 34,770円
この場合、9月分給与(10月支給)から毎月の厚生年金保険料が7,320円増加します。健康保険・介護保険の増額分を加えると、毎月約1万1,000円、年間で約13万円以上もの社会保険料負担増が確定します。7月以降に残業がゼロに戻ったとしても、原則として翌年8月まで高い保険料が天引きされ続けるため、「残業代の支給は終わったのに、天引き額だけが高止まりして家計が苦しい」という心理的・経済的ギャップが生じるのです。
一般に知られていない盲点とネットの誤解
「4〜6月に残業すると社会保険料で大損するから絶対に定時退社すべきだ」という言説がネット上で広く拡散されていますが、これには制度の本質を見落とした重大な誤解が含まれています。厚生年金保険料の増加は、単なる「コストの流出」ではなく、将来受け取る給付の増額と直結しているからです。
第一の盲点は、「将来の老齢厚生年金額の増加」です。厚生年金の報酬比例部分は、現役時代の標準報酬月額の平均値に比例して計算されます。高い保険料を納めた実績は確実に将来の受給権に反映され、生涯にわたる年金額を押し上げます。加えて、会社員の場合は納付額と同額を企業側が負担しているため、支払った個人負担分の2倍の原資が年金積立金として運用される構造になっています。
第二の盲点は、「病気や休職時の公的保障の強化」です。万が一の病気やケガで働けなくなった際に支給される「傷病手当金」や、産休期間中の「出産手当金」は、直近12カ月間の標準報酬月額の平均額をベースに「3分の2」が日額として支給されます。標準報酬月額が高く設定されている時期に休職や出産を迎えた場合、受け取れる手当金の額も手厚くなります。
目先の手取り最大化だけを追求して無理な残業抑制を行うと、総収入自体が減るだけでなく、万一の際の所得補償水準を下げるリスクがある点を見極める必要があります。
【二つの意味を整理】公的年金支給額の最新ニュースと「受給額が増額」の真実
「厚生年金が上がった」という話題には、現役世代の「保険料の天引き額が増えた」という意味のほかに、年金受給世代における「毎月の年金支給額(受給額)が増額改定された」という文脈が存在します。この両者を混同すると、年金制度の全体像を見誤る原因になります。
公的年金の支給額は、物価や賃金の変動率に応じて毎年度見直されます。近年の高インフレと賃上げの波を受け、厚生年金の受給額はプラス改定(増額)が続いています。しかし、ここには「マクロ経済スライド」という制度的な調整弁が働いています。
マクロ経済スライドとは、少子高齢化に伴う現役世代の減少と平均余命の伸びに合わせて、年金額の伸びを物価や賃金の伸びよりも低く抑える仕組みです。例えば、物価が3.0%上昇したとしても、マクロ経済スライドによる調整率(▲0.5%など)が差し引かれ、実際の年金改定率は2.5%の増額にとどまります。名目上の受給額は「上がった」ように見えても、物価上昇のスピードには追いついておらず、実質的な購買力は目減りしているのが近年の公的年金支給額の実態です。
【プロの結論】手取り防衛と将来の資産形成|おすすめできる人・慎重になるべき人の判断基準
社会保険料の負担増に対して、現役世代はどのように向き合い、家計を防衛すべきなのでしょうか。単に残業を抑えるだけでなく、制度を戦略的に活用する視点が不可欠です。
社会保険料控除を活用した手取り防衛策厚生年金保険料が高くなった場合、支払った社会保険料は全額が「社会保険料控除」として所得から差し引かれます。これにより、所得税や翌年の住民税を軽減する効果が自動的に働きます。さらに能動的な節税策として、掛け金の全額が所得控除となる「iDeCo(個人型確定拠出年金)」の活用や、自己負担2,000円で返礼品を受け取りつつ住民税控除を受けられる「ふるさと納税」を組み合わせることで、社会保険料増による手取りの目減りを効果的に相殺することが可能です。
【判断基準】4〜6月の働き方をコントロールすべき人・そうでない人- 4〜6月の残業を抑えるべき人:
- 単身者や共働きで当面のキャッシュフロー(生活防衛資金)を最優先したい人
- 副業収入があり、本業の手取り減少が家計の資金繰りに直結する人
- 春先だけの一時的な繁忙で、年間を通じた昇給が見込めない職種の人
- 4〜6月の残業を無理に抑える必要がない人:
- 近い将来(1〜2年以内)に出産・育児休業や計画的な手術・休職を控えている人(給付金が増加)
- 将来の老齢厚生年金を確実に増やし、長期的な老後不安を軽減したい人
- 残業代による年間の純収入増が、社会保険料の増額分を大幅に上回っている人
【厚生年金が上がった理由】に関するよくある質問(FAQ)
Q1:基本給が変わっていないのに10月から厚生年金が上がったのはなぜですか?
A1:4月・5月・6月に支給された給与の平均額が高かったことが原因です。残業手当や通勤手当、住宅手当などを含んだ総額で「標準報酬月額」が再計算(定時決定)され、9月分(多くの企業で10月給与)から新たな保険料が適用されたためです。
Q2:4〜6月に残業をしなければ、年間を通じて手取りは増えますか?
A2:社会保険料の等級が上がらないため天引き額は抑えられますが、残業代そのものが支給されないため、年間の「総収入」は減少します。手取り率(割合)は高くなりますが、手取りの「絶対額」が増えるわけではない点に留意が必要です。
Q3:厚生年金保険料が上がった分、将来もらえる年金は本当に増えますか?
A3:はい、確実に増えます。厚生年金受給額の「報酬比例部分」は、現役時代に納めた標準報酬月額の平均値に比例して計算されます。また、会社が同額を負担しているため、納めた保険料以上の資産価値となって将来給付されます。
Q4:一度上がってしまった厚生年金保険料は、途中で下げることはできますか?
A4:原則として翌年8月まで変更できません。ただし、基本給や役職手当などの「固定的賃金」が大幅に下がり、引き続く3カ月間の平均給与が従来の等級から2等級以上下がった場合は、「随時改定(月変)」によって年の途中でも保険料が引き下げられます。
給与明細を見て「厚生年金が上がった」と感じる背景には、料率の変更ではなく、4〜6月の給与実績に基づく「標準報酬月額」の改定という明確な制度的要因が存在します。手取りが減る現象は短期的には家計のストレスとなりますが、将来の受給額増や休職時の保障強化という確実なリターンも内包しています。
春先の働き方や残業時間のコントロール、iDeCoや各種控除を活用した税制面の防衛策を適切に組み合わせることで、制度のメリットを享受しながら手取りの目減りを最小限に抑えることが可能です。給与明細の数字を単なる天引きとして放置せず、自身のライフステージとキャリア設計に合わせた最適な働き方を選択してください。