65歳以上の定年退職や再雇用満了を迎えるにあたり、絶対に押さえておくべき雇用保険の制度が高年齢求職者給付金です。現役世代が受け取る一般的な失業保険(基本手当)とは異なり、一時金として支給されるだけでなく、老齢年金を満額もらいながらダブル受給できるという極めて強力なメリットを持っています。
しかし、退職する日付がたった1日ずれるだけで受給できる制度が変わり、生涯の手取り額に数十万円以上の差が生じるケースも珍しくありません。制度の全体像から受給条件、金額の具体的な計算方法、ハローワークでの申請手続き、そして何回でも受給できる仕組みまで、損をしないための最新知識を詳しく解説します。
【決定的な違い】基本手当と高年齢求職者給付金の比較と年金併給のカラクリ
定年退職前後のシニア層が最も混乱しやすいのが、65歳未満で退職した際にもらう「基本手当(いわゆる失業保険)」と、65歳以降に退職した際にもらう高年齢求職者給付金の相違点です。この2つの制度は、受給形態や支給日数だけでなく、老齢厚生年金との併給(ダブル受給)ができるかどうかという根本的なルールが決定的に異なります。
65歳未満で退職して基本手当を受給する場合、受給中は国のルールにより老齢厚生年金の支給が全額停止(併給調整)されてしまいます。一方で、65歳以降に退職して高年齢被保険者として高年齢求職者給付金を受け取る場合、年金は1円も削られることなく全額受け取れる仕組みになっています。この違いを理解することが、賢い退職設計の第一歩となります。
| 比較項目 | 基本手当(65歳未満の退職) | 高年齢求職者給付金(65歳以上の退職) | 編集部の見解・判断基準 |
|---|---|---|---|
| 支給形態 | 4週間に1回(分割支給) | 一括でまとまって支給(一時金) | 一時金受給の高年齢給付金は認定手続が1回で済む手軽さがある |
| 老齢年金との併給 | 併給不可(年金は全額支給停止) | 完全併給可能(年金も満額受給) | 年金受給権がある65歳以降は併給可能な高年齢給付金が極めて有利 |
| 支給日数上限 | 90日〜150日(自己都合等の場合) | 30日または50日分 | 日数は基本手当が多いが、年金停止リスクとのトータル損得計算が必須 |
| 税金・確定申告 | 非課税(申告不要) | 非課税(申告不要) | どちらも所得税・住民税は非課税。翌年の税金や保険料に影響しない |
知らなきゃ大損!65歳の「退職タイミング」で受給額が激変する法律の壁
雇用保険法において、被保険者の区分が「一般被保険者」から「高年齢被保険者」へ切り替わるタイミングは65歳に達した日です。ここで法律上の重要な落とし穴となるのが、日本の民法・年齢計算ニ関スル法律で定められた「人は誕生日の前日に1歳年をとる」という厳格なルールです。
例えば、4月1日生まれの人の場合、法律上65歳に到達するのは3月31日となります。この法律上の年齢到達日を基準に、退職日をいつにするかで受け取れる給付の種類が完全に分かれます。
- 65歳到達日の前日(誕生日の前々日)までに退職した場合:一般被保険者としての離職となり、基本手当(失業保険)の対象。支給日数は多くなるものの、年金は全額ストップします。
- 65歳到達日(誕生日の前日)以降に退職した場合:高年齢被保険者としての離職となり、高年齢求職者給付金の対象。一時金(最大50日分)とともに年金も満額受け取れます。
公的年金の受給額が月額15万円〜20万円程度あるシニアの場合、基本手当の総額よりも「年金を満額もらいつつ、高年齢求職者給付金を一時金で受給する」ほうがトータルの手取り額で数十万円以上プラスになるケースが大半を占めます。会社側と退職日を調整する際は、誕生日の前日以降に退職日を設定することが鉄則です。
高年齢求職者給付金の受給条件と支給金額の計算シミュレーション
高年齢求職者給付金を受け取るためには、雇用保険の制度上定められた3つの受給条件をクリアする必要があります。
- 条件1:退職日時点で65歳以上の「高年齢被保険者」であること。
- 条件2:離職日以前の1年間に、雇用保険の被保険者期間が通算して6か月以上あること(各月に11日以上または80時間以上勤務した月)。
- 条件3:現在、働く意欲と能力があり、ハローワークで求職の申込みを行っていること。
給付金の総支給額は、「基本手当日額 × 支給日数」で算出されます。支給日数は、雇用保険に加入していた期間(算定基礎期間)によって明確に2パターンに分かれます。
- 被保険者期間が1年未満:30日分
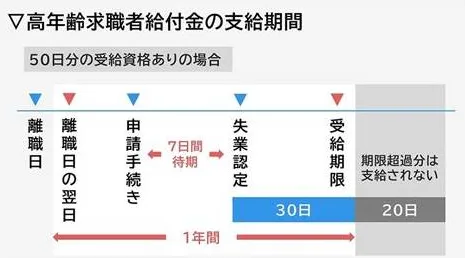
- 被保険者期間が1年以上:50日分(一括支給)
基本手当日額は、退職前6か月間に支払われた給与(賞与を除く総支給額)の合計を180で割った「賃金日額」に、所定の給付率(50%〜80%)を掛けて算出されます。65歳以上の場合、基本手当日額には厚生労働省が定める上限額(2025年〜2026年改定基準で約7,200円前後)と下限額が設定されています。
例えば、過去1年以上雇用保険に加入し、上限額に近い基本手当日額(7,000円)が適用される場合、「7,000円 × 50日分 = 35万円」が非課税の一時金として指定口座に一括で振り込まれます。夫婦ともに65歳以降で退職し条件を満たせば、世帯で約70万円の一時金を手にする計算となります。
なお、自己都合退職の場合は原則として1か月〜2か月の給付制限期間が設けられますが、定年退職や契約期間満了(更新上限による雇い止め等)による離職であれば、特定理由離職者等として給付制限なし(7日間の待期期間経過後すぐ)で受給できます。
【実態検証】何回も受給できる?非課税や確定申告をめぐる誤解を是正
インターネット上の相談窓口やSNSでは、高年齢求職者給付金に関して「一生に一度しか使えない」「税金が高額になる」といった事実無根の誤った情報が散見されます。現場の実態と法令に基づき、代表的な誤解を是正します。
誤解1:「一生に1回しかもらえない給付金である」これは完全な誤解です。高年齢求職者給付金は、条件を満たせば何回でも繰り返し受給することが可能です。例えば、65歳で退職して1回目の給付金を受け取った後、別の企業へ再就職し、そこで週20時間以上の雇用保険に再び6か月以上加入して退職すれば、2回目の高年齢求職者給付金(50日分)を受給できます。シニアワーカーが短期・有期契約の職場でキャリアを繋ぎながら受給を重ねることは、制度上完全に認められた正当な権利です。
誤解2:「一時金をもらったら確定申告で税金を払わなければならない」雇用保険法第10条の規定により、雇用保険から支給される求職者給付は完全な非課税所得です。所得税も住民税も一切課税されません。そのため、受給した給付金について確定申告を行う必要は全くなく、翌年度の国民健康保険料や介護保険料の算定基準額に加算されて保険料が跳ね上がる心配もありません。
誤解3:「ハローワークに行けば求職活動をしなくても自動的にお金がもらえる」あくまで「求職者のための給付金」であるため、完全に仕事をリタイアして「もう二度と働く気はない」「重い病気で一切働けない」という状態では受給要件を満たしません。ハローワークの窓口で求職申込みを行い、パート・嘱託・短時間勤務などを含めて「就労する意欲と環境」があることを示す必要があります。
ハローワークでの申請手続きガイド|必要書類から初回支給日までの流れ
高年齢求職者給付金を漏れなく受け取るためには、退職後の段取りを把握しておくことが重要です。受給資格の有効期限は「離職した日の翌日から起算して1年間」と定められており、手続きが遅れると受給日数が残っていても給付を受け取れなくなります。
申請に必要な書類一覧- 雇用保険被保険者離職票(離職票-1 および 離職票-2):退職後に勤務先から郵送等で交付される書類。
- 個人番号確認書類:マイナンバーカード(通知カードや住民票記載事項証明書でも可)。
- 本人確認書類:運転免許証、マイナンバーカード、パスポートなど。
- 本人名義の預金通帳またはキャッシュカード:一時金の振込先口座。
- 写真2枚(縦3.0cm × 横2.4cm):最近3か月以内に撮影された正面上半身写真(マイナンバーカード提示により省略可能な場合あり)。
- 求職申込み書類:ハローワーク窓口またはオンラインで記入。
- ハローワークへの来所・求職申込み:離職票などの書類を持参し、管轄のハローワークで受給資格の決定を受けます。この日から7日間の待期期間(一切就労できない期間)がスタートします。
- 失業等認定日の来所:指定された認定日(待期期間終了後、または自己都合による給付制限期間終了後)にハローワークへ行き、失業の認定を受けます。基本手当と異なり、高年齢求職者給付金はこの1回の認定のみで手続きが完了します。
- 一時金の振込:認定を受けた日から概ね4営業日〜1週間程度で、指定した金融機関の口座に一時金全額が振り込まれます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
高年齢求職者給付金は、シニア世代の再就職活動を支える優れたセーフティネットですが、すべての人にとって一律でベストな選択肢とは限りません。自身の年金受給状況や就労スタイルに合わせて、最適な判断を下す必要があります。
高年齢求職者給付金を積極的に活用すべき人- 65歳以降もパートや契約社員、アルバイトなどで無理のないペースで働き続けたい人
- 老齢厚生年金・老齢基礎年金をすでに受給しており、年金の減額・停止を絶対に避けたい人
- ハローワークへの定期的な通所(4週間に1回)の手間を省き、一時金としてまとまった手元資金を確保したい人
- 65歳以降に短いスパンで再就職と離職を繰り返す可能性があるアクティブシニア
- 60歳〜64歳で特別支給の老齢厚生年金をもらっておらず、雇用保険の加入期間が極めて長い人:65歳未満で退職して基本手当(90日〜150日分)を受給したほうが総支給額で上回る可能性があります。
- 退職後、一切の労働を行わず完全な隠居生活に入る予定の人(求職要件を満たさないため受給不可)。
【高年齢求職者給付金】に関するよくある質問(FAQ)
Q1:65歳を過ぎて退職した場合、年金と同時に全額受給できますか?
A1:はい、完全に併給可能です。65歳未満の基本手当とは異なり、高年齢求職者給付金を受給しても老齢基礎年金や老齢厚生年金が支給停止されることは一切ありません。両方を満額受け取ることができます。
Q2:自己都合退職の場合、申請してからいつ頃にお金が振り込まれますか?
A2:自己都合退職の場合、7日間の待期期間に加えて1か月〜2か月の給付制限期間が発生します。そのため、ハローワークで申請してから実際に口座へ振り込まれるまでは、およそ2か月〜2か月半後が目安となります。会社都合や定年・契約満了の場合は待期期間(7日)終了後の認定を経て、申請から約1か月以内に支給されます。
Q3:パートやアルバイトとして働いていた場合でも受給できますか?
A3:雇用形態にかかわらず受給できます。週20時間以上勤務し、31日以上の雇用見込みがあって雇用保険(高年齢被保険者)に加入しており、離職前1年間に通算6か月以上の被保険者期間があれば、正社員と同様に給付対象となります。
Q4:受給した給付金は確定申告が必要ですか?
A4:確定申告は不要です。高年齢求職者給付金は法律により非課税所得と定められているため、所得税・住民税の課税対象外です。税務署への申告や源泉徴収の手続きは一切発生しません。
Q5:再就職が決まった後にまた退職した場合、2回目の受給は可能ですか?
A5:可能です。受給回数に制限はありません。再就職先で新たに雇用保険に加入し、退職前1年間に通算6か月以上の被保険者期間を満たせば、何回でも高年齢求職者給付金を申請して受給できます。
高年齢求職者給付金は、65歳以降も意欲を持って働き続けたいシニアワーカーにとって、経済的な安心感をもたらす極めて有益な公的制度です。年金との満額併給が可能であり、非課税の一時金として最大50日分が支給されるメリットは、セカンドキャリアへの移行期における大きな支えとなります。
成否を分ける最大の要点は、「65歳の誕生日の前日以降に退職日を設定すること」と「離職票が届いたら速やかにハローワークで手続きを行うこと」の2点に集約されます。制度のルールを正しく理解し、綿密なスケジュール管理を行って、豊かなセカンドライフの第一歩を踏み出してください。