2026年、新NISA制度の浸透とともに、給与以外の定期的な現金収入を目的とした「高配当株投資」への関心は一段と熱を帯びています。しかし、大手ポータルサイトや証券会社の配当利回りランキング上位に並ぶ銘柄へ無思慮に資金を投じるのは極めて危険です。表面利回りの高さだけに目を奪われ、業績悪化に伴う株価急落や減配という手痛い打撃を受ける個人投資家が後を絶ちません。
高配当銘柄の中には、本業の衰退を一時的な特別配当で覆い隠している企業や、業績悪化で株価が下落した結果として「見かけ上の利回りが跳ね上がっている」だけの銘柄が数多く混ざり合っています。本稿では、単なる表面利回りランキングの盲点を暴き、2026年相場において本当に資産を託すべき強靭な財務と増配力を備えた企業を、取材データと一次資料をもとに徹底分析します。
【2026年最新】高配当株ランキングの真実|表面利回り上位に潜む「罠銘柄」の見極め方
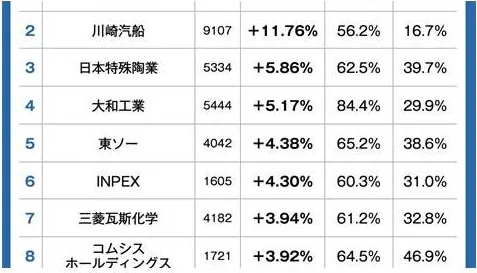
各種スクリーニングツールで日本株を検索すると、配当利回り5%〜7%台を叩き出す企業が容易に見つかります。しかし、これらを上位から順に購入する手法は、機関投資家の間では「自ら地雷原を踏み抜く行為」と見なされています。高配当株投資で資産を減らす最大の要因は、配当金を得る権利と引き換えに、それ以上の元本毀損を被る減配リスクと株価暴落の連鎖です。
減配が発生する根本的な理由は明快です。企業の純利益が縮小しているにもかかわらず、過去の配当水準を無理に維持しようとして財務体力が限界に達するためです。株式市場は業績悪化をいち早く察知して株価を売り崩すため、「株価が急落した結果、配当利回りの計算式(1株当たり配当金÷株価)の見かけの数値が異常値まで急上昇する」という倒錯した現象が生じます。これこそが、初心者が最も陥りやすい高配当株の罠銘柄の構造です。
危険な罠銘柄をスクリーニング段階で排除するには、以下の客観的指標をフィルターとして適用する必要があります。
- 配当性向の目安:当期純利益のうち何%を配当に回しているかを示す指標。30%〜50%前後が持続可能性の高い安全圏であり、70%〜80%を超えている企業や、100%を超えて「タコ足配当」に陥っている企業は減配確率が跳ね上がります。
- 財務健全性と自己資本比率:企業の倒産耐性や内部留保の厚みを示す自己資本比率は、一般製造業であれば40%以上、安全性を最優先するなら50%以上が一つの防壁となります(※巨額の負債をテコにする銀行・金融セクターを除く)。
- フリーキャッシュフローの推移:営業活動で稼ぎ出した現金から設備投資等を差し引いた手元資金が、複数期にわたってマイナスに沈んでいないかを確認します。
- 特別利益による一時的配当の有無:本社ビルの売却や保有株の放出など、本業外の一時利益による記念配当・特別配当で利回りが跳ね上がっている銘柄は、翌期に大幅減配となる宿命にあります。
【徹底比較】本当に買うべき日本株の安定高配当・連続増配銘柄データ
2026年現在の東京証券取引所プライム上場企業の中から、財務基盤が極めて堅牢であり、なおかつ株主還元姿勢を明確に打ち出している代表的な優良銘柄を抽出しました。単なる配当利回りの絶対値ではなく、企業の稼ぐ力と資本配分方針を照らし合わせた比較データです。
| 企業名・コード | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 三菱HCキャピタル (8593) | 予想利回り:約3.7%〜4.0% 連続増配:26期以上 配当性向:約40% |
連続増配年数:日本株トップクラス 国内平均利回り:約2.1% |
リース・資産運用で安定利益。配当政策に対するコミットメントが極めて高く、ポートフォリオの守備固めとして最有力。 |
| 三井住友フィナンシャルG (8316) | 予想利回り:約3.6%〜4.1% 方針:累進配当を基本明記 配当性向目安:40%目標 |
銀行業の平均自己資本比率は一般業種と異なる(BIS規制準拠) | 日銀の金利政策変更に伴う利ざや改善の恩恵を受ける。累進配当を掲げており、中長期での増配余力が極めて高い。 |
| 三菱商事 (8058) | 予想利回り:約3.3%〜3.8% 方針:累進配当継続 自己資本比率:約35%前後 |
総合商社平均利回り:約3.5%前後 | 資源価格の変動耐性を非資源分野で強化。巨額の自社株買いを機動的に実施し、総還元性向の高さは国内屈指。 |
| KDDI (9433) | 予想利回り:約3.2%〜3.6% 連続増配:23期以上 自己資本比率:約45%超 |
通信セクター平均:ディフェンシブ銘柄群の代表 | 通信インフラという解約率の低いストックビジネスを展開。不況耐性が極めて強く、新NISAの長期積立枠に適格。 |
新NISA成長投資枠でおすすめしたい「鉄壁の累進配当株」とセクター分散戦略
新NISAの成長投資枠(年間240万円、最大1,200万円枠)を活用した個別株投資において、絶対に押さえておくべき概念が「累進配当(るいしんはいとう)」です。累進配当とは、減配をせず、少なくとも前期の配当を維持するか、業績成長に合わせて増配を行う配当政策を指します。
東証による「資本コストや株価を意識した経営」の要請以降、中期経営計画において公式に累進配当を宣言する企業群が急増しました。代表格としては三菱商事や伊藤忠商事といった総合商社、三井住友フィナンシャルグループやみずほフィナンシャルグループなどのメガバンク、さらには武田薬品工業、東京海上ホールディングスなどが挙げられます。こうした企業は、万が一の業績低迷期でも内部留保を取り崩して配当を維持する方針を機関投資家に確約しているため、個人の長期保有における予測可能性が飛躍的に高まります。
ただし、累進配当を掲げる企業であっても、特定セクターへの偏重は致命傷になりかねません。例えば、配当利回りが高いからといって銀行株や商社株だけでポートフォリオを埋め尽くすと、世界的な景気後退や急激な為替変動に見舞われた際、全銘柄の株価が連動して急落します。以下のようなセクター分散比率を意識することが防波堤となります。
- 景気敏感セクター(30%〜40%):総合商社(三菱商事・三井物産)、メガバンク(三井住友FG)、リース(三菱HCキャピタル)。好況時の大幅増配とキャピタルゲインを狙うエンジン役。
- ディフェンシブセクター(40%〜50%):通信(KDDI・NTT・ソフトバンク)、医薬品、食品、インフラ(沖縄電力などの地域電力は財務精査要)。不況時でもキャッシュを稼ぎ続け、配当の土台を支えるアンカー役。
- 製造・システム開発セクター(15%〜20%):強固なニッチトップシェアを持つ素材・機械メーカーや、高利益率を誇るITインフラ企業を組み入れ、全体の収益性を補強。
【実態検証】「配当金生活で月10万円」に必要な元本と個人投資家のリアルな現場
投資コミュニティやSNS上では「高配当株投資で早期リタイア」「配当金生活で月10万円の不労所得」という目標が頻繁に語られます。しかし、現場の生々しい運用データを紐解くと、机上の空論と現実の間には大きなギャップが存在します。
月10万円(年間120万円)の配当金を手取りで確保するために必要な元本は、投資環境によって明確に分かれます。
- 特定口座(課税口座)の場合:配当金には所得税・住民税合わせて20.315%が課税されます。税引き前で年間約150万6,000円が必要となるため、平均配当利回りを現実的な3.8%と仮定した場合、必要な投資元本は約3,963万円に達します。
- 新NISA成長投資枠(完全非課税)の場合:配当金が非課税となるため、そのまま年120万円の手取りとなります。同じく利回り3.8%で計算すると、必要な元本は約3,158万円まで圧縮されます。
投資家のリアルな体験手記やコミュニティの検証から見えてくるのは、「最初から高利回りばかりを追い求めて失敗した」という痛切な教訓です。ある50代の個人投資家は、過去の取材において次のように振り返っています。「かつて利回り7%を超えていた海運株やJTに集中投資したが、市況悪化による株価暴落に怯え、精神的に耐えられなくなって損切りした。結局、利益を安定して生み出し続けている通信株やリース株を年2回〜3回に分けてコツコツ買い増したポートフォリオのほうが、株価のブレも小さく、トータルリターンで圧倒的に勝っている」。
また、実務上の運用において見落としてはならないのが「権利確定日と配当金の振込時期」のタイムラグです。日本企業の多くは3月期・9月期決算を採用しています。3月末の権利確定日に株を保有していた場合、実際に証券口座や銀行口座に着金するのは6月下旬、9月末の権利分は12月上旬となります。配当金は毎月均等に振り込まれるわけではないため、生活費の足しにするためには、年間の受取スケジュールを逆算した資金管理が欠かせません。
一般に知られていない盲点とネットの誤解|「高利回り=お得」という心理的トラップ
インターネット上の掲示板や知恵袋などでは、「配当利回りが高ければ高いほど、投資効率が良い優良株である」という致命的な誤解が今なお散見されます。この思考停止は、行動経済学で言うところの「アンカリング効果(最初に提示された高利回りという数字に判断が縛られる現象)」と「目先のキャッシュフローへの過度な執着」が生み出す罠です。
第1の盲点は、トータルリターンの視点の欠落です。仮に配当利回りが6%あったとしても、年間で株価が10%下落して減配が発表されれば、トータル資産はマイナスに沈みます。一方で、配当利回りは3.2%にとどまるものの、毎年5%ずつ増配を続け、株価も年率4%上昇している優良企業を保有した場合、数年後には投下元本に対する配当利回り(YOC:Yield on Cost)でもトータル資産でも、前者を圧倒します。
第2の盲点は、自社株買いとのバランスを無視することです。優秀な経営陣は、配当金を過剰に払い出すことだけが株主還元ではないと理解しています。自社の株価が割安であると判断すれば、市場から自社株を買い戻して消却し、1株当たり利益(EPS)を高める選択肢を採ります。表面利回りが3%台半ばであっても、巨額の自社株買いを継続している企業は、表面利回り5%で自社株買いを一切行わない企業よりも遥かに株主価値の向上に本気であると言えます。
ネット上の情報発信者は、クリック数を稼ぎやすい「利回りランキングBEST10」のような極端な切り口を好みます。しかし、真のプロフェッショナルが着目するのは、現在の利回りではなく「5年後、10年後にもその配当を支払い続け、さらに増やせる事業構造があるか」という一点に尽きます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準高配当株投資は、すべての投資家にとっての万能薬ではありません。個人のリスク許容度や資産形成のステージに応じて、明確に向き不向きが存在します。
- 高配当株投資をおすすめできる人の条件:
- 資産形成期だけでなく、現在の生活において「目に見える現金収入(お小遣いや固定費の補填)」を得て精神的ゆとりを実感したい人。
- 市場の暴落時でもパニックにならず、「優良株がバーゲンセールになった」と捉えて淡々と買い増しができる規律を持った人。
- 資産全体のポートフォリオにおいて、全世界株式インデックスなどのコア資産を既に構築しており、サテライト枠として新NISA成長投資枠を活用したい人。
- 高配当株投資を避けるべき・慎重になるべき人の条件:
- 20代〜30代で運用期間が20年以上確保でき、複利効果を最大化して資産総額の最大化だけを目指したい人(※この場合は配当課税や再投資の手間を考慮し、配当を出さずに社内で再投資する優良インデックス投信のほうが合理的)。
- 保有銘柄の決算短信や有価証券報告書を年1回もチェックする時間がなく、完全なほったらかし運用を望む人。
- 短期で資産を2倍、3倍に急拡大させたいと考えている人。
【高配当株ランキング】に関するよくある質問(FAQ)
Q1:配当金は権利確定日からいつ頃、どのように支払われますか?
A1:一般的な日本企業の場合、権利確定日から約2か月半〜3か月後に支払われます。例えば、3月末決算の企業であれば6月下旬、9月末の中間決算であれば12月上旬が受取時期です。新NISAの成長投資枠で配当金を非課税で受け取るには、証券会社の受取方法設定で「株式数比例配分方式」を必ず選択してください。銀行振込や郵便局受取を選択すると課税されてしまいます。
Q2:配当性向は何%を目安に判断すれば安全ですか?
A2:業種によって異なりますが、一般的には30%〜50%が最も健全な目安です。配当性向が70%を超えてくると、業績が少し悪化しただけで利益が配当額を下回り、減配のリスクが急上昇します。逆に配当性向が20%以下と極端に低い場合は、財務の安全性は高いものの株主還元に消極的であるか、成長分野へ大規模投資を行っている成長株であるケースが多いため、スクリーニング時の目的意識が問われます。
Q3:海運株や鉄鋼株など、利回り6%〜8%を超える銘柄は買ってはいけませんか?
A3:決して買ってはいけないわけではありませんが、「長期保有を前提とした安定配当狙い」には適していません。海運や鉄鋼、化学などのセクターは世界景気や商品市況の波をダイレクトに受ける典型的な「シクリカル銘柄(景気敏感株)」です。好況時の数年間は驚異的な高配当を出しますが、不況期に入ると利益が蒸発し、大幅減配とともに株価が半値以下に叩き落とされる歴史を繰り返しています。これらをポートフォリオの中核に据えるのは避け、景気の底打ちを確認して短期〜中期で売買できる上級者向けの投資対象と認識すべきです。
高配当株投資の本質は、目先の利回り競争に勝つことではなく、「持続可能な現金を長期間にわたって受け取り続けること」にあります。どれほど高い利回りを誇っていても、減配によって利回りが低下し、元本まで削られてしまっては元も子もありません。
2026年における最善の投資戦略は、三菱HCキャピタルやKDDIのように過去四半世紀にわたって増配を貫いてきた実績あるディフェンシブ企業と、三井住友FGや三菱商事のように明文化された累進配当を掲げる優良企業をバランスよく組み合わせることです。そして、単一セクターへの依存を避け、景気後退局面でもブレないキャッシュフロー基盤を作り上げることが大切です。
数字の表面だけをなぞるスクリーニングを卒業し、企業の稼ぐ力と資本政策を精査する眼を養うことこそが、失敗しない高配当株投資への確固たる第一歩となります。