突然の病気や不慮の事故により、入院や手術で多額の医療費を請求されたらどうすべきでしょうか。日本の公的医療保険には、どれほど医療費が高額になっても、個人の家計を守るために毎月の自己負担額を一定の上限までに抑えるセーフティネットが存在します。それが「高額療養費制度」です。
医療費の窓口負担が原則3割(現役世代の場合)であっても、総額が100万円単位に膨らめば家計への打撃は深刻です。しかし、この制度の仕組みと申請手順を正確に知っていれば、実際の支払額を数万円から十数万円程度に圧縮できます。マイナ保険証の普及や2026年の制度見直し議論が進む現在、知っておくべき計算式や申請のコツ、見落としがちな落とし穴まで分かりやすく解説します。
【基本解説】高額療養費制度とは?医療費の自己負担を抑える公的セーフティネット
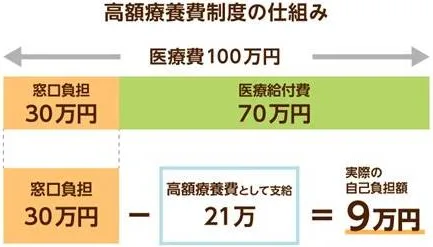
高額療養費制度とは、医療機関や薬局の窓口で支払った医療費の合計額が、1か月(毎月1日〜末日)の間に一定の「自己負担限度額」を超えた場合、その超えた金額が後から払い戻される公的医療保険の給付制度です。
日本の国民皆保険制度のもとでは、会社員が入る「協会けんぽ」や「健康保険組合」、公務員の「共済組合」、自営業やフリーランスが加入する「国民健康保険」、75歳以上が対象の「後期高齢者医療制度」など、いずれの保険に加入していても等しく利用権利があります。
たとえば、年収約500万円の会社員が大きな手術を受けて総医療費が100万円かかったとします。通常の3割負担であれば窓口での支払いは30万円になりますが、高額療養費制度を適用すると、実際の自己負担額は約8万7,430円まで抑えられます。差額の約21万2,570円は公的医療保険から支給されるため、破産的な出費を防ぐことができるのです。
【2026年最新】自己負担限度額の計算方法|年収区分と70歳以上の判定基準
自己負担限度額は一律ではなく、患者の「年齢(69歳以下か70歳以上か)」と「所得水準(年収や標準報酬月額)」によって細かく区分されています。
特に70歳以上の区分判定では、現役並み所得者(3割負担)から一般・低所得者(1〜2割負担)に分かれ、外来診療だけの上限額(個人ごと)と、入院を含めた世帯全体の上限額という2段階のセーフティネットが敷かれています。
| 適用区分(69歳以下) | 年収・所得の目安 | 自己負担限度額(月額・計算式) | 多数回該当(4ヶ月目以降) |
|---|---|---|---|
| 区分ア | 年収 約1,160万円〜 (標準報酬月額83万円以上) |
252,600円 +(総医療費 − 842,000円)× 1% | 140,100円 |
| 区分イ | 年収 約770万〜1,160万円 (標準報酬月額53万〜79万円) |
167,400円 +(総医療費 − 558,000円)× 1% | 93,000円 |
| 区分ウ (※標準的な中間層) |
年収 約370万〜770万円 (標準報酬月額28万〜50万円) |
80,100円 +(総医療費 − 267,000円)× 1% | 44,400円 |
| 区分エ | 年収 〜約370万円 (標準報酬月額26万円以下) |
57,600円(定額) | 44,400円 |
| 区分オ | 住民税非課税世帯 | 35,400円(定額) | 24,600円 |
計算式に含まれる「総医療費」とは、窓口で支払う3割負担の金額ではなく、保険適用前の10割全額を指す点に注意が必要です。また、過去12か月以内に同一世帯で3回以上高額療養費の上限に達した場合、4回目からは「多数回該当」として上限額がさらに引き下げられます。
【現場の実態】マイナ保険証と限度額適用認定証の手続き|窓口で慌てないための完全手順
高額療養費の恩恵を受ける方法には、「後から払い戻しを受ける方法」と「窓口支払いを最初から上限額に抑える方法」の2通りがあります。以前は数十万円の一時的な立替払いが発生していましたが、現在は手続きの選択肢が広がっています。
1. マイナ保険証を利用する(最もスムーズな方法)医療機関の受付にある顔認証付きカードリーダーでマイナ保険証を読み取り、「高額療養費制度の利用(限度額情報の提供)」に同意するだけで手続きが完了します。事前の書類申請や認定証の持参が一切不要となり、窓口での支払いが自動的に自己負担限度額までとなります。
2. 「限度額適用認定証」を事前申請する(従来の保険証を利用する場合)マイナ保険証を利用しない場合や、受診先がオンライン資格確認に対応していない場合は、加入している保険者(協会けんぽ、各健康保険組合、市区町村の国民健康保険窓口など)へ「限度額適用認定証」の事前申請を行います。交付された認定証を医療機関の窓口に提示すれば、マイナ保険証と同様に窓口支払いを限度額までに抑えられます。
3. 退院後に「高額療養費支給申請書」を提出して精算する急な入院で認定証の用意が間に合わず、窓口で3割負担分を全額支払った場合でも、後から申請すれば超過分が返金されます。加入中の健康保険窓口へ「高額療養費支給申請書」と領収書を添えて提出します。
なお、高額療養費の申請期限は診療を受けた翌月の1日から2年間です。消滅時効を迎える前であれば、過去の医療費についてもさかのぼって請求が可能です。
【見落とし厳禁】制度の恩恵を最大化する「世帯合算」と「多数回該当」の条件
高額療養費制度は、1人・1回の受診だけで上限額に届かない場合でも、複数の医療費を合算して上限を超えさせる「世帯合算」という強力な仕組みを備えています。
世帯合算を適用するには、以下の明確な条件を満たす必要があります。
- 同一の公的医療保険に加入していること:同じ世帯であっても、夫が会社の健康保険、妻が自営業で国民健康保険というように保険者が分かれている場合は合算できません。被扶養者や同一保険の加入者同士である必要があります。
- 69歳以下は「1レセプトあたり21,000円以上」であること:同一月内に同じ医療機関(医科・歯科別、入院・通院別)で支払った自己負担額が21,000円以上のものだけが合算対象となります。複数の医療費を合算して世帯全体の限度額を超えれば、超過分が支給されます。
- 70歳以上は全額合算が可能:70歳以上の方は21,000円という足切り基準がなく、少額の外来受診費用であってもすべて合算できます。
加えて、医療だけでなく介護保険の自己負担も重なっている世帯向けに、毎年8月1日から翌年7月31日までの1年間の自己負担合計額が所定の上限を超えた場合に支給される「高額医療・高額介護合算療養費制度」も用意されています。長期療養や在宅介護が続く家庭では必ず確認しておきたい制度です。
【盲点と誤解】高額療養費の対象外項目と「医療費控除」との決定的な違い
現場で最もトラブルや勘違いが多いのが、「病院で支払ったお金すべてが高額療養費の対象になるわけではない」という点です。
高額療養費の「対象外」となる費用全額自己負担となる以下の項目は、高額療養費の計算に一切含めることができません。
- 差額ベッド代(特別療養環境室料):個室や少人数部屋を希望した際にかかる費用。
- 入院時食事療養費(食事代の標準負担額):入院中の1食あたりの自己負担分(1食490円等)。
- 先進医療の技術料や自由診療:公的医療保険が適用されない特殊な治療費。
- 文書料・診断書代・日用品代・衣類レンタル費用など。
「高額な入院費を請求されたが、大半が差額ベッド代だったため高額療養費がほとんど戻らなかった」という事例は後を絶ちません。不要な差額ベッド代の支払いを避けるためには、同意書への署名時に条件を厳密に確認する姿勢が不可欠です。
「医療費控除」と「高額療養費」の違い両者は混同されがちですが、根拠となる制度も管轄も全く異なります。
- 高額療養費:「公的医療保険」から、毎月の限度額を超えた医療費そのものが現金で給付(払い戻し)される仕組み。
- 医療費控除:「税金(所得税・住民税)」の制度。1年間(1月〜12月)に支払った医療費の総額から、高額療養費や民間の保険金で補填された金額を差し引いた実質自己負担額が10万円(総所得200万円未満は総所得の5%)を超えた場合に、確定申告によって所得控除を受ける仕組み。
確定申告で医療費控除を申告する際は、高額療養費で支給された金額を差し引いて計算しなければ「過少申告加算税」などのペナルティ対象となるため注意してください。
【2026年最新動向】負担上限見直し論議と私たちが取るべき生活防衛策
少子高齢化に伴う社会保障給付費の増大を背景に、政府・厚生労働省では高額療養費制度の自己負担限度額の見直しに関する議論が進められています。現役世代の保険料負担を緩和するため、一定以上の高所得層における限度額引き上げや、資産保有状況を考慮した負担のあり方が論点となっています。
【プロの結論】公的保障を前提にした民間保険と貯蓄のバランス高額療養費制度が存在するため、一般的な現役世代であれば、1か月の純粋な保険適用医療費が数百万円単位で自己負担になるリスクはほぼゼロです。したがって、「医療費破産を防ぐために手厚すぎる民間医療保険に毎月何万円も掛ける」というアプローチは合理的とは言えません。
生活防衛の観点から最も堅実な戦略は以下の通りです。
- 生活防衛資金の確保:高額療養費の多数回該当(月額約4.4万〜9.3万円)や対象外となる食事代・雑費を考慮し、最低でも50万〜100万円程度の流動性預金を常に確保しておく。
- 民間保険の限定的活用:民間保険は「差額ベッド代」「先進医療特約」「がん罹患時の一時金」「長期就労不能時の収入保障」など、公的保険でカバーしきれない領域に絞って割安に加入する。
- 手続きの事前準備:いざという時に手続きで困惑しないよう、マイナ保険証の利用登録や健康保険組合の付加給付(限度額をさらに引き下げる独自の優遇制度)の有無を確認しておく。
【高額療養費制度】に関するよくある質問(FAQ)
Q1:退院して数か月経ってから制度を知りました。今からでも払い戻しを受けられますか?
A1:問題なく受けられます。高額療養費の消滅時効は「診療を受けた翌月の1日」から2年間です。病院の領収書を準備し、加入している健康保険組合や市区町村の国民健康保険窓口に「高額療養費支給申請書」を提出してください。
Q2:夫が会社員(協会けんぽ)、妻がパート先の社会保険に単独加入しています。医療費は世帯合算できますか?
A2:合算できません。世帯合算は「同一世帯」かつ「同一の医療保険(同一の被保険者証)」に加入していることが条件です。夫婦が別々の健康保険に加入している場合は、それぞれの保険ごとに個別に自己負担限度額を計算します。
Q3:マイナ保険証を使えば「限度額適用認定証」は絶対に発行不要ですか?
A3:原則として不要です。医療機関の顔認証リーダーで情報提供に同意すれば自動で適用されます。ただし、受診先のクリニックがオンライン資格確認に対応していない場合や、システム障害などの例外的なケースでは、従来の紙の認定証が必要になることがあります。
Q4:大部屋が空いていないという理由で個室に入院させられました。差額ベッド代を支払う必要がありますか?
A4:患者側の希望ではなく、病院側の都合(大部屋の満床や治療上の必要性など)で個室に入った場合、厚生労働省の通知に基づき、病院側は患者に同意なく差額ベッド代を請求することはできません。納得できない場合は、同意書に署名する前に「大部屋を希望している旨」を明確に伝え、医療ソーシャルワーカー等に相談してください。
高額療養費制度は、日本に暮らす私たちが安心して医療を受けられる最強のセーフティネットです。万一の病気やケガに直面した際、制度の全体像と申請手順を知っているだけで、金銭的な不安や心理的ストレスを大幅に軽減できます。
マイナ保険証による窓口手続きの簡素化が進む一方、差額ベッド代などの対象外項目や世帯合算のルールなど、利用者自身が能動的に把握しておくべき知識も少なくありません。いざという時に慌てず冷静に対処できるよう、公的保障の基本を正しく整理し、バランスの良い生活防衛体制を整えておきましょう。