急な病気やケガで高額な医療費の請求を受けた際、家計の強い味方となるのが「高額療養費制度」です。しかし、いざ利用しようとしたときに最も多くの人が直面する疑問が、「申請はいったいどこで行えばいいのか」という初歩的かつ決定的な問題です。「とりあえず市役所に行けばいいのか」「勤務先の総務に相談すべきなのか」と迷う声は後を絶ちません。
結論から言うと、高額医療費の申請窓口はお住まいの自治体ではなく、あなたが加入している公的医療保険の種類によって完全に分かれています。提出先を誤ると書類が差し戻され、支給までに余計な時間がかかるばかりか、所定の期間を過ぎると払い戻しを受けられなくなるリスクすら存在します。2026年現在の最新運用状況を踏まえ、保険者別の提出先から必要書類、損をしないための申請手順までを詳しく解き明かします。
【どこで申請?】加入保険別の高額療養費制度の申請窓口一覧と提出先
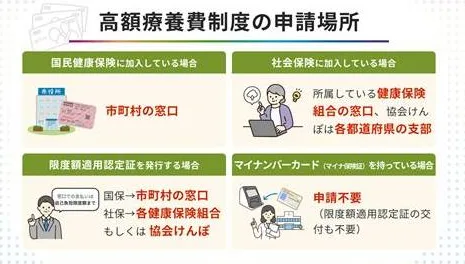
高額医療費の払い戻しや事前手続きを行う際、真っ先に確認すべきはお手元の健康保険証やマイナ保険証に記載されている「保険者名称」です。公的医療保険は加入者の雇用形態や年齢に応じて細かく分かれており、それぞれ管轄する組織が異なります。
「医療費の手続き=市役所」と思い込んで市役所の窓口へ足を運んでも、大企業にお勤めの方や協会けんぽ加入者の場合は「当窓口では受け付けできません」と案内されてしまいます。自身の健康保険組合の申請場所の違いを正しく把握することが、無駄足を踏まないための第一歩です。
| 加入している保険の種類 | 対象者の目安 | 高額療養費制度の申請窓口 | 申請方法・備考 |
|---|---|---|---|
| 全国健康保険協会(協会けんぽ) | 中小企業の従業員とその扶養家族 | 各都道府県の協会けんぽ支部 | 郵送での提出が基本。会社の総務部を経由して提出できる場合も多い。 |
| 健康保険組合(組合健保) | 大企業の従業員とその扶養家族 | 勤務先が属する各健康保険組合 | 社内イントラネットや総務窓口、組合専用のWeb申請ポータルを活用。 |
| 国民健康保険(国保) | 自営業・フリーランス・無職など | 居住地の市区町村役場(国保担当窓口) | 市役所・区役所・町村役場の窓口直接提出、または郵送申請。 |
| 後期高齢者医療制度 | 原則75歳以上の方(一定の障害認定者は65歳以上) | 居住地の市区町村窓口(後期高齢者医療窓口) | 後期高齢者医療制度の高額療養費窓口は役所にあり、初回申請後は自動振込となる自治体が多い。 |
| 共済組合 | 公務員・私立学校教職員 | 所属する各共済組合の支部・共済担当窓口 | 勤務先の庶務課・福利厚生担当部署を通じて書類を提出。 |
このように、国民健康保険の高額療養費は市役所で受け付けますが、被用者保険(会社員や公務員)は保険者支部や勤務先が提出先です。まずは手元の保険証の「保険者名称」「所在地」欄を確認してください。
【事前と事後】申請方法は2通り|マイナ保険証と従来手続きの違い
高額療養費制度を利用するルートには、大きく分けて「事前の窓口支払いを抑える方法」と「後から払い戻しを受ける方法(還付申請)」の2種類があります。
1. 事前に支払いを上限額に抑えるルートあらかじめ高額な入院や手術が決まっている場合は、医療機関の窓口で上限額を超える支払いを防ぐ手続きが合理的です。
- マイナ保険証を利用する場合: 医療機関の顔認証付きカードリーダーで「限度額情報の提供に同意する」を選択するだけで、事前の紙の証明書なしに窓口負担が自動的に自己負担限度額まで抑えられます。マイナ保険証の高額療養費手続きは、オンライン資格確認を通じてその場で完了するため、保険者への事前申請自体が不要です。
- 従来の健康保険証・資格確認書を利用する場合: あらかじめ加入中の保険者へ限度額適用認定証の申請方法に従って申請書を郵送またはWeb提出し、紙の「限度額適用認定証」の交付を受ける必要があります。これを受診時に医療機関の窓口へ提示します。
「急な入院で事前の手続きが間に合わなかった」「マイナ保険証の同意ができなかった」「同一月内に複数の病院にかかり合算が必要になった」という場合は、一旦3割などの自己負担分を全額支払い、後から高額医療費の還付申請の流れに沿って手続きを行います。
この場合、加入先の保険者から「高額療養費支給申請書」を取り寄せ(各保険者のホームページからダウンロード可能)、必要事項を記入のうえ領収書や振込先口座情報を添えて申請窓口へ提出します。
【自己負担限度額の計算】年収区分ごとの上限額と知っておくべき特例
高額療養費制度で実際に戻ってくる金額は、年齢(70歳未満か70歳以上か)および加入者の「所得区分(標準報酬月額や住民税課税所得)」によって決まります。基準となる高額療養費の自己負担限度額の計算は、以下の算定式に基づきます。
| 所得区分(70歳未満の例) | ひと月の自己負担限度額の計算式 | 多数回該当(4回目以降) |
|---|---|---|
| 年収約1,160万円〜(標準報酬月額83万円以上) | 252,600円 +(総医療費 - 842,000円)× 1% | 140,100円 |
| 年収約770万〜約1,160万円(標準報酬月額53万〜79万円) | 167,400円 +(総医療費 - 558,000円)× 1% | 93,000円 |
| 年収約370万〜約770万円(一般的な中間層) | 80,100円 +(総医療費 - 267,000円)× 1% | 44,400円 |
| 〜年収約370万円(標準報酬月額26万円以下) | 57,600円(定額) | 44,400円 |
| 住民税非課税世帯 | 35,400円(定額) | 24,600円 |
例えば、一般的な年収区分(年収約370万〜770万円)の方がひと月の総医療費100万円(窓口3割負担で30万円支払い)となった場合、自己負担限度額は「80,100円 +(1,000,000円 - 267,000円)× 1% = 87,430円」となります。窓口で支払った30万円との差額である212,570円が、申請によって還付されます。
加えて、過去12か月以内に同一世帯で3回以上上限に達している場合は4回目から「多数回該当」となり、上限額が44,400円まで大幅に引き下げられます。
【必要書類と振込時期】領収書は必須?いつ戻るのか現場のリアル
事後還付を申請する際、準備すべき書類や実際の振込スケジュールについて把握しておくことが大切です。
申請に必要な書類チェックリスト- 高額療養費支給申請書:協会けんぽであれば「協会けんぽの高額医療費支給申請書」をWebサイトから印刷、または支部へ請求します。
- 医療機関発行の領収書(原本):「高額療養費の必要書類として領収書」の添付が求められるケースが一般的です。紛失した場合は再発行が難しいため、保管を徹底してください(一部の国保や電子申請対応保険者では提出省略が可能な場合もあります)。
- 振込先口座が確認できる通帳やキャッシュカードのコピー
- 被保険者本人の本人確認書類およびマイナンバー確認書類
申請書を提出してから指定口座へお金が振り込まれるまでの期間は、おおむね申請受付から3か月〜4か月後です。「なぜそんなに時間がかかるのか」と疑問を持つ方も多いですが、これには医療保険の審査請求の構造が関係しています。
医療機関から審査支払機関(社会保険診療報酬支払基金や国民健康保険団体連合会)を経由して保険者へ「レセプト(診療報酬明細書)」が届くまでにおよそ2か月を要します。保険者はレセプトの確定額と受診者が提出した領収額を突き合わせて最終的な支給決定を行うため、最短でも3か月強のタイムラグが生じる仕組みです。
高額医療費の申請期限は「2年」|消滅時効の数え方請求を忘れていた場合でも、高額医療費の申請期限は2年と法律(健康保険法第193条など)で定められています。
時効の起算日は「診療を受けた月の翌月1日」(窓口負担の支払いが翌月以降になった場合は「支払った日の翌日」)です。例えば2026年1月に受診した分の申請期限は、2028年2月1日までとなります。2年を1日でも過ぎると請求権が消滅するため、領収書が見つかったら速やかに窓口へ提出してください。
【実態検証】利用者の生の声に見る「申請漏れ」とトラブルの実情
医療費の現場やSNS、知恵袋などの相談窓口では、高額療養費の仕組みを誤認していたことによる後悔の声が頻繁に見られます。
現場で多発する3大トラブル- 「会社が勝手に手続きしてくれる」という思い込み: 組合健保の一部では「自動払い戻し(自動給付)」を採用しているところもありますが、協会けんぽや国民健康保険では原則として被保険者自身による申請が必須です。放置していたために何十万円もの還付金を長期間受け取れていなかった例が散見されます。
- 月をまたいだ入院による上限割れ: 高額療養費の算定期間は「毎月1日〜末日までの1か月単位」です。例えば7月25日から8月10日まで入院し、総額20万円の自己負担が発生した場合でも、7月分が10万円・8月分が10万円と分散すると、それぞれの月で限度額(約8.7万円など)をわずかしか超えず、思ったほど還付金が出ないケースがあります。
- 保険外費用の混同によるトラブル: 病院の請求書全体が高額であっても、その中に含まれる「差額ベッド代(個室料)」「入院時食事療養費の標準負担額」「先進医療の技術料」「文書料(診断書代)」などは全額自己負担であり、高額療養費の計算対象外です。
一般に知られていない盲点とネットの誤解
ネット上の情報には、制度の断片的な解釈による誤解も少なくありません。特に見落とされがちな重要ルールを整理します。
世帯合算の「21,000円ルール」(70歳未満)1人・1回あたりの支払いが自己負担限度額に届かない場合でも、同一世帯で同じ公的医療保険に加入している家族の支払いを合算できる「世帯合算」という仕組みがあります。ただし、70歳未満の方の合算には「1つの医療機関(医科・歯科別、入院・外来別)で同月内の窓口負担が21,000円以上であること」という足切りラインが存在します。少額の領収書をいくらかき集めても合算できない点に注意が必要です。
「医療費控除」と「高額療養費」の決定的な違い確定申告で行う「医療費控除(税金の還付)」と、公的医療保険の「高額療養費(医療費そのものの払い戻し)」は全く別の制度です。医療費控除を申告する際は、実際に支払った医療費の総額から高額療養費として補填された金額を差し引いて計算しなければなりません。これを差し引かずに申告すると、税務署から過少申告を指摘され追徴課税の対象となります。
【プロの結論】事前限度額適用を選ぶべき人と事後還付に向く人の判断基準医療費の支払いに直面した際、どちらの手続きルートを選択すべきかは患者の状況によって明確に分かれます。
- 事前手続き(マイナ保険証利用・限度額適用認定証)を選ぶべき人: 入院や計画手術が決まっているすべての方。窓口での一時的なまとまった現金持ち出しを防ぎ、家計のキャッシュフローを圧迫させない最大の防御策となります。2026年現在はマイナ保険証の利用同意が最も簡便で確実です。
- 事後還付申請を行わざるを得ない・適している人: 救急搬送など緊急入院で事前手続きが不可能だった方、マイナンバーカードを持参していなかった方、あるいは複数の医療機関にかかって合算対象(21,000円以上)が発生した世帯。手元に領収書が揃い次第、自身の保険窓口へ早急に支給申請書を提出してください。
【高額 医療 費 申請 どこで】に関するよくある質問(FAQ)
Q1:会社を退職して無職になった直後の入院です。申請窓口はどこになりますか?
A1:入院日・受診日時点で加入していた公的医療保険の窓口へ申請します。退職後に任意継続健康保険に入っている場合はその健康保険組合や協会けんぽ、すでに国民健康保険への切り替え手続きを済ませている場合はお住まいの市区町村役場の国保窓口となります。
Q2:75歳以上の親が高額な治療を受けました。手続きはどこに行けばいいですか?
A2:75歳以上の方は「後期高齢者医療制度」の対象です。申請窓口はお住まいの市区町村役場の後期高齢者医療担当窓口となります。多くの自治体では、基準額を超えた場合に自動的に申請書が郵送され、一度振込口座を登録すれば次回以降は自動で還付金が振り込まれる方式が採用されています。
Q3:病院の領収書を紛失してしまった場合、後からの申請は諦めるしかありませんか?
A3:諦める必要はありません。まずは加入している保険者(協会けんぽや健康保険組合、市役所国保窓口)に相談してください。医療機関が発行する「領収証明書(有料の場合あり)」の提出で代替できる場合や、レセプトデータの突合によって領収書原本なしで審査を受け付ける運用を行っている保険者もあります。
高額医療費の申請先は、自治体一律ではなく「自分が加入している健康保険の保険者」です。自営業や無職の方は市区町村役場の国保窓口、会社員やその扶養家族は協会けんぽ支部や各企業の健康保険組合が正式な窓口となります。
2026年現在の医療現場では、マイナ保険証を利用することで窓口での限度額を超える支払いをその場でストップさせることが標準化されています。万が一、窓口で高額な支払いを行った場合でも、2年の申請期限内であれば還付請求が可能です。お手元の保険証や資格確認書に記載された保険者窓口を確認し、漏れのない確実な手続きを行ってください。