相次ぐ食品価格の値上げや電気・ガス料金の高止まりが続くなか、「毎月の出費が多すぎて貯金ができない」「我が家の使い方は平均より多いのではないか」と頭を抱える子育て世帯は少なくありません。夫婦と子ども2人の標準的な家庭において、周りがどれくらいの支出でやりくりしているのかは、最も気になりつつも周囲には聞きにくい話題の一つです。
総務省統計局の「家計調査報告」や民間FP(ファイナンシャルプランナー)の最新試算データを分析すると、2026年における4人家族の生活費は月額平均34万〜38万円前後(住居費・保険料等を含む総支出)が一つの目安となっています。実質賃金の伸び悩みとインフレが重なる現環境下で、手取り収入に合わせた適正配分と確実な家計防衛術を詳しく解き明かしていきます。
【2026年最新データ】4人家族の生活費平均とリアルな内訳一覧
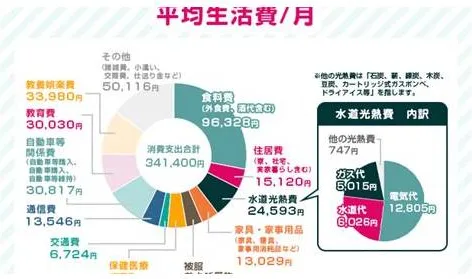
総務省統計局の家計調査データおよび民間シンクタンクの調査を総合すると、二人以上世帯のうち「有子4人世帯(夫婦+子ども2人)」の4人家族生活費平均は、月額約35万円前後で推移しています。ただし、この数値には住宅ローンの元金返済額が一部集計方法によって除外されているケースもあるため、実際の支出実感としては34万〜38万円程度を見積もるのが現実的です。
家計の健全性を測るためには、各費目が占める割合を可視化し、FPが推奨する「家計簿黄金比率4人家族」モデルと比較することが不可欠です。以下に、一般的な支出実績と理想的な配分割合を整理しました。
| 項目 | 詳細・数値データ(平均実額) | 一般的な基準・相場(黄金比率) | 編集部の見解・評価 |
|---|---|---|---|
| 住居費 | 75,000円〜110,000円 | 手取りの20〜25%以内 | 持家(住宅ローン)か賃貸、都市部か地方かで最大格差が出る項目。25%超は家計硬直化のリスク大。 |
| 食費(外食含む) | 85,000円〜98,000円 | 手取りの15〜18%以内 | 原材料費高騰の直撃を受け4人家族食費平均は上昇。子どもが食べ盛りの場合は10万円前後が実勢値。 |
| 水道光熱費 | 26,000円〜32,000円 | 手取りの5〜7% | 季節変動が大きい。4人家族光熱費水道代平均は夏冬の冷暖房ピーク時に3.5万円を超えるケースも。 |
| 通信費(スマホ・Wi-Fi) | 12,000円〜18,000円 | 手取りの3〜5% | 格安SIM導入の有無で月1万円以上の開き。夫婦2台+固定回線で1.5万円以内が適正水準。 |
| 教育費・教養娯楽費 | 35,000円〜65,000円 | 手取りの10〜15% | 未就学児と中高生で最も金額差が出る費目。塾通いや習い事が本格化すると8万円を超える場合も。 |
| 保険・日用品・雑費・小遣い | 50,000円〜70,000円 | 手取りの15〜20% | 民間保険の重複加入や不要なサブスクリプションを削ることで、即効性のある削減が可能。 |
このように家族4人生活費内訳を詳細に分解すると、世帯によって「どこにお金をかけているか」の偏りが見えてきます。平均値から大幅に突出している項目がある場合、そこが真っ先に見直すべきボトルネックです。
手取り30万円・40万円別のリアルな家計シミュレーション
生活費の議論で最も重要なのは、「世帯の手取り月収に対していくら使っているか」という収支バランスです。ここでは、子育て世帯に多い「手取り30万円」と「手取り40万円」の2つのケースについて、現実的な配分シミュレーションを提示します。
【手取り30万円】4人家族の生活費配分モデル4人家族生活費手取り30万円の家計は、無駄遣いをしていなくても毎月がギリギリになりやすい警戒水域です。突発的な出費に耐えられるよう、固定費の徹底的な引き下げが大切です。
- 住居費(家賃・住宅ローン):70,000円(手取りの23.3%)
- 食費(外食含む):70,000円(手取りの23.3%)
- 水道光熱費:24,000円
- 通信費:10,000円(格安プラン必須)
- 教育費・習い事:25,000円
- 日用品・消耗品:12,000円
- 生命保険・医療保険:12,000円(共済・ネット生保中心)
- 小遣い・雑費・被服費:27,000円
- 貯蓄・予備費:20,000円〜50,000円(児童手当を活用して確保)
手取り30万円の場合、児童手当(第1子・第2子で各月1万円〜1.5万円程度)を日々の生活費に溶かさず、全額貯蓄に回せるかどうかが将来の教育資金を左右します。
【手取り40万円】4人家族の生活費配分モデル4人家族生活費手取り40万円の世帯は、生活に一定のゆとりが生まれる反面、生活水準を不用意に上げてしまい「なぜか手元にお金が残らない」という使途不明金問題に陥りやすい傾向があります。
- 住居費:95,000円(手取りの23.8%)
- 食費:85,000円(手取りの21.3%)
- 水道光熱費:28,000円
- 通信費:14,000円
- 教育費・習い事:45,000円(塾・英語など複数受講可能)
- 日用品・交通費:18,000円
- 生命保険・車両維持費等:25,000円
- 夫婦小遣い・レジャー費:40,000円
- 先取り貯蓄・投資:50,000円(手取りの12.5%以上を確実に資産形成へ)
家族4人貯金額シミュレーションを行うと、手取り40万円の世帯が毎月5万円+ボーナス年間40万円を貯蓄・新NISA等へ拠出できれば、年間100万円、10年間で1,000万円以上の資産形成が現実的な視野に入ります。
子どもの成長で激変する「教育費の壁」と住居費の理想バランス
4人家族の生活費を計画する上で最大の変動要因となるのが「子どもの年齢」です。未就学児期から大学卒業までの約20年間にわたり、支出構造は劇的に変化します。
特に意識すべきなのが子ども2人教育費目安の推移です。文部科学省の「子供の学習費調査」等をベースに試算すると、幼稚園から大学卒業までに必要な子ども2人分の教育費総額は、すべて公立ルートでも約1,600万〜2,000万円、高校や大学で私立文系・理系を選択した場合は2,500万〜3,500万円以上に跳ね上がります。
| 子どものステージ | 月間生活費の目安 | 家計の特徴と最大の注意点 |
|---|---|---|
| 未就学児期(0〜5歳) | 約28万〜32万円 | 幼児教育無償化の恩恵がある最大の「貯め期」。ここでどれだけ先取り貯蓄できるかが後を左右する。 |
| 小学生期(6〜12歳) | 約32万〜36万円 | 食費や被服費が増加し始める。中学受験を検討する場合は小4以降に塾代が月5万〜10万円単位で加算。 |
| 中・高校生期(13〜18歳) | 約38万〜45万円 | 「支出の第1ピーク」。高校授業料無償化等の制度を活用しつつも、部活動費や大学受験対策費が膨張。 |
| 大学生期(19〜22歳) | 約45万〜55万円超 | 「支出の最大ピーク」。学費に加え、一人暮らしの場合は仕送り(月7万〜10万円)が重くのしかかる。 |
教育費の増大に耐えるための鍵となるのが4人家族住居費理想バランスです。教育費のピーク時に住宅ローンの返済負担が重すぎると家計は破綻します。住居費は購入時の一時的な審査基準ではなく、「将来子ども2人が高校・大学に通う時期でも手取りの20〜25%以内に収まるか」を基準に設計しなければなりません。
【実態検証】「我が家は使いすぎ?」SNSや家計相談現場に見るリアルな苦悩
家計診断の現場やSNS上のコミュニティでは、「節約本に書いてあるような『4人家族で食費月5万円』なんて絶対に無理」「毎月赤字ギリギリで精神的に追い詰められている」といった切実な声が数多く寄せられています。
大手コミュニティや相談現場での声を検証すると、現代の4人家族が直面しているリアルな実情が浮き彫りになります。
「子どもが中学生と小学生になり、食べる量が大人の2倍に。お米は月20kg以上消費し、特売品を選んで自炊しても食費は月9万円を余裕で突破します。SNSの節約自慢を見ると我が家が浪費しているのかと落ち込んでいました」(40代・パート主婦の相談事例)
「冬場の電気・ガス代の明細を見て震えました。エアコンと浴室暖房、給湯器を普通に使っただけで光熱費が3万8,000円。寒さを我慢させて子どもに風邪を引かせるわけにもいかず、削りどころがなくて途方に暮れています」(30代・会社員男性の証言)
現場取材とデータ分析が示す結論は明確です。「子ども2人の4人家族で食費8万〜10万円、水道光熱費3万円前後」は決して浪費ではなく、2026年の物価水準における極めて健全かつ標準的な数値です。非現実的なネット上の極端な節約レシピに惑わされ、罪悪感を抱く必要はありません。
一般に知られていない盲点とネットの誤解
家計改善に取り組む際、多くの家庭が陥りがちな「典型的な失敗パターン」と誤解が存在します。間違ったアプローチは家計を圧迫するだけでなく、家族関係の悪化を招く要因にもなります。
誤解1:「食費や日用品を1円単位で切り詰めるのが一番の近道」スーパーのハシゴや特売品の買い溜めなど、日々の変動費を過度に削る行為は、労力に対するコスト削減効果が極めて低い手法です。買い出しの手間や献立作成ストレスによるメンタル疲弊を招き、反動で高額な外食や無駄な買い物をしてしまう「リバウンド現象」を引き起こします。
誤解2:「学資保険に入っていれば教育費の準備は万全」昭和・平成期に主流だった「学資保険一本足打法」は、現在のインフレ局面では目減りリスクを抱えています。現在の低金利環境下では、元本固定型の保険商品だけではインフレ(物価上昇)スピードに追いつかない恐れがあります。児童手当の着実な貯蓄に加え、新NISAのつみたて投資枠を組み合わせた「ハイブリッド型の資産形成」が必須の選択肢となっています。
誤解3:「手取りが増えれば自然と貯金できるようになる」「パーキンソンの法則(支出の額は、収入の額に達するまで膨張する)」が示す通り、仕組みを作らずに昇給や転職で手取りを増やしても、住居のグレードアップや外食頻度の増加によって支出が同等にスライドするケースが大半です。貯蓄体質を作る唯一の解は、「収入の多さ」ではなく「先取り貯蓄の強制力」にあります。
2026年最新物価高対策|4人家族の固定費削減と無理のない支出見直し術
物価高が家計を圧迫するいま、確実かつ持続可能な効果を出すための2026年最新物価高対策は、変動費ではなく「固定費の聖域なき見直し」から着手することです。一度手続きを完了すれば、毎月自動的に数万円単位の浮いたお金を捻出できます。
4人家族固定費削減見直しにおいて即効性の高い3大アクションは以下の通りです。
- 大手キャリアから格安SIM・サブブランドへの完全移行
夫婦2人で月16,000円程度支払っている場合、格安プラン(月20GB〜30GBで2,000円〜3,000円台)へ乗り換えることで、通信品質を落とさずに月額8,000円〜10,000円(年間約10万〜12万円)の削減が可能です。 - 民間保険の保障重複をカット
日本の公的医療保険(高額療養費制度など)は極めて手厚く設計されています。過剰な特約付き医療保険や高額な積立型保険を整理し、掛け捨てのシンプルな定期死亡保険や共済に見直すことで、月額10,000円〜20,000円の固定費圧縮が実現します。 - 拡充された公的支援・給付金制度の徹底活用
児童手当の所得制限撤廃や高校生年代までの支給期間延長、自治体独自の給食費無償化や子ども医療費助成など、最新の制度変更を正確に把握し、家計の算定基準に組み込むことが重要です。
家族社会学および家計心理学の視点から多数の家庭を分析すると、家計改善の成否を分ける根本的な要因は「支出の多寡」ではなく、夫婦間の情報共有と心理的バウンダリー(境界線)の設計にあります。
家計が崩壊しやすい家庭では、どちらか一方に家計管理を丸投げし、もう一方が実態を知らない「ブラックボックス化」や、「なぜこんなに使ったのか」とお互いを責め立てる感情的な対立が頻発します。過度な管理はお互いの自由を奪い、共依存的なストレス関係を固定化させます。
家計防衛を成功させるための実践的な判断基準は次の通りです。
- 家計防衛に向いている人のアプローチ:
- 「先取り貯蓄」の金額を夫婦で合意し、残りの生活費の使い道には細かく干渉しない。
- 家計簿アプリ等を用いて金融資産と毎月の総支出を「見える化」し、月1回の客観的な振り返りを行う。
- 精神論の我慢ではなく、契約変更や制度利用といった「仕組み」でコストを削る。
- 家計改善で慎重になるべき・見直しが必要なアプローチ:
- 100円単位のレシートチェックに毎日何十分も費やし、家族に細かな節約を強制する。
- お小遣いや趣味の費用をゼロに近づけ、生活の潤いや精神的ゆとりを削り落とす。
- 将来の不安から教育費を過大に見積もりすぎて、現在の家族の健康や体験機会を犠牲にする。
家族の生活費最適化とは、単にお金を残すことだけが目的ではありません。家族全員が心身ともに健康で、笑顔で暮らすための「予算配分の最適化」であることを忘れてはなりません。
【家族 4 人 生活費】に関するよくある質問(FAQ)
Q1:4人家族で毎月いくら貯金できれば合格ラインですか?
A1:子どもの年齢や手取り額によって異なりますが、手取り月収の10〜15%(手取り35万円なら月3.5万〜5万円)+ボーナスの大半を貯金・投資に回せていれば合格ラインです。子どもが未就学児の時期は手取りの20%以上を目指し、最もお金がかかる中・高・大学生の時期は「貯金を取り崩さず収支トントンで乗り切る」ことを目標に設定するのが現実的です。
Q2:手取り30万円で子ども2人を育てるのは厳しいですか?
A2:決して不可能ではありませんが、無計画な支出を続けると教育費ピーク時に資金ショートを起こすリスクがあります。住居費を7万円前後に抑える、車を所有しないか軽自動車・中古車で維持費を下げる、通信費や保険を格安プランにするなど、固定費の徹底的な最適化が前提となります。また、児童手当の全額貯蓄と公的支援のフル活用が不可欠です。
Q3:食費を無理なく8万円台に抑えるための具体的なコツはありますか?
A3:日々の買い出し頻度を「週1〜2回のまとめ買い」に限定し、無駄なついで買いを防ぐことが最も効果的です。また、外食やデリバリーの予算(例:月1.5万円)をあらかじめ枠組みとして設定し、冷凍野菜や鶏むね肉・豚こま肉・豆腐・卵などの高コスパ食材を定番化することで、栄養バランスを保ちながら8万円前後に着地させることができます。
2026年における4人家族の生活費は、物価上昇や社会保険料負担の影響を受け、平均して月額34万〜38万円が必要となるのが偽らざる現実です。ネット上の極端な節約術や「食費数万円」といった情報に過剰に振り回される必要はありません。
家計の安定を守るための最善手は、「住居費を手取りの20〜25%以内に抑える」「通信費・保険料の固定費を徹底的にスリム化する」「先取り貯蓄の仕組みを構築する」という基本原則の徹底に尽きます。現在の支出内訳を家族で冷静に棚卸しし、家族の未来を守る持続可能な家計バランスを今日から整えていきましょう。 (出典: 家族 4 人生活費(Yahoo!ニュース))