関西経済の大動脈を担う西日本旅客鉄道(JR西日本)。北陸新幹線の敦賀延伸や大阪駅周辺の「うめきた」再開発など、大型プロジェクトが次々と実を結ぶなか、株式市場における評価はどのように変化しているのでしょうか。東海道・山陽新幹線を軸とする本業の回復度合いや、不動産・流通など非鉄道事業の成長性、さらには株主還元方針の転換に対し、個人投資家から機関投資家まで熱い視線が注がれています。
本記事では、2026年現在のJR西日本の株価を取り巻く最新環境を、財務データ、競合他社との比較、現場の利用実態、そしてネット上のリアルな評価から徹底的に解剖します。不透明な市場環境を乗り越え、賢明な投資判断を下すための客観的な判断材料を提示します。
【2026年最新情報】JR西日本の株価動向と業績を読み解く決定打
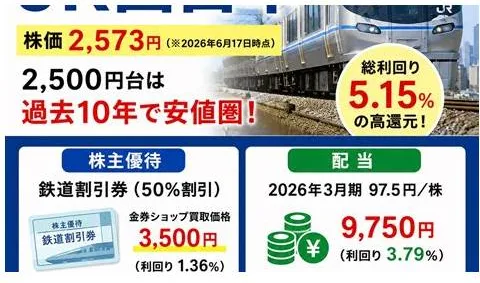
投資家が最も注目しているJR西日本の株価に関する最新情報と詳細な解説をお届けします。2026年現在の業績トレンドを見ると、山陽新幹線および在来線特急のビジネス・観光利用が極めて堅調に推移しており、コロナ禍以降に進められた固定費削減の構造改革が利益率の向上として明確に表れています。
公式決算資料および開示データを分析すると、売上高・営業利益ともに力強い回復基調を維持しています。特にけん引役となっているのが、以下の3つの収益ドライバーです。
- 山陽・北陸新幹線の高水準な稼働率:訪日外国人旅行者のゴールデンルート周遊や北陸エリアへの観光客流入が定着し、旅客単価が向上。
- 非鉄道事業(不動産・流通・ホテル)の飛躍:「グラングリーン大阪」をはじめとするうめきた2期開発の全面稼働に伴い、不動産賃貸収入およびホテル稼働率がグループ全体の利益を押し上げ。
- デジタル施策(WESTER経済圏)の浸透:移動と生活サービスを統合したポイントプラットフォームが定着し、顧客の囲い込みとリピート利用が加速。
市場では、鉄道事業特有の「重厚なインフラ維持コスト」を非鉄道事業の利益拡大で相殺するビジネスモデルの転換が高く評価されています。財務健全性の指標である自己資本比率も着実に改善しており、外部環境の急変に対する耐性も強固なものとなっています。
JR4社の財務と株価指標を徹底比較【データ検証】
JR西日本の投資妙味を客観的に測るためには、JR東日本(9020)、JR東海(9022)、JR九州(9142)との比較が欠かせません。各社の事業構造や市場評価の違いを浮き彫りにするため、主要指標を以下の比較表にまとめました。
| 項目 | 詳細・数値データ(JR西日本) | 一般的な基準・JR他社相場 | 編集部の見解・評価 |
|---|---|---|---|
| PBR(実績) | 約1.0〜1.1倍 | JR東日本:1.0倍前後 JR東海:0.8〜0.9倍 |
東証の改善要請を背景に1倍近辺を維持。過度な割安感は薄れたが妥当水準。 |
| 予想配当利回り | 約2.8%〜3.2% | JR東日本:約2.2% JR東海:約1.8% JR九州:約3.3% |
本州JR3社の中では頭一つ抜けた高利回り。配当性向目安の引き上げが寄与。 |
| 非鉄道事業売上比率 | 約35%〜40% | JR東日本:約30% JR九州:約60%超 |
JR九州に次ぐ多角化比率。都市部再開発の成果が収益のクッションに。 |
| 株主優待内容 | 鉄道割引券(片道5割引)等 | JR東日本:4割引 JR東海:1割引(複数枚可) |
5割引という割引率の高さは個人投資家に絶大な人気。金券市場でも高流動性。 |
データが示す通り、JR西日本はJR東海のような東海道新幹線の圧倒的利益率には及ばないものの、配当利回りと非鉄道事業の成長余力のバランスにおいてJR各社の中でも独自の立ち位置を確立しています。
噂の真相とネットの反応|過去の増資ショックや炎上の教訓とは?
株式市場やネット上の投資コミュニティ(5ちゃんねる、X、Yahoo!掲示板など)において、JR西日本の話題が出ると必ずと言っていいほど蒸し返されるのが、過去の大型公募増資を巡る議論です。当時の経緯と現在の状況を詳細まとめとして検証します。
同社はコロナ禍の2021年、財務基盤の悪化を防ぐため約2,700億円規模の公募増資を実施しました。この決定により株式価値の大幅な希薄化が懸念され、株価は急落。当時の個人投資家を中心に「既存株主軽視だ」として激しい炎上状態に陥りました。
この過去の経緯から、「また大規模な希薄化を伴う増資があるのではないか?」という噂の真相を気にする投資家が今なお散見されます。しかし、現行の中期経営計画および資本政策の推移を検証すると、再度の大型増資リスクは極めて低いと判断できます。理由は以下の通りです。
- キャッシュフローの自律的回復:営業キャッシュフローが順調に創出されており、設備投資資金を自己資金と健全な起債で賄える体制が整っている。
- 株主還元強化への明確な方針転換:会社側は資本効率(ROE)の向上を掲げ、増資どころか機動的な自己株式取得(自社株買い)と増配を継続的に実施している。
- 市場対話の深化:IR部門による投資家向け説明会や情報開示の質が向上し、市場の信認を取り戻すプロセスが定着している。
ネット上のネガティブな言説の多くは過去のトラウマに基づく感情的な反応であり、現在のファンダメンタルズとは乖離しているのが実態です。
【実態検証】利用者の生の声と現場目線で見えたJR西日本のリアル
企業の収益力を測る上で、数字と同じくらい重要なのが「利用者の現場体験」です。関西圏の現場取材およびSNS上のリアルな利用実態を分析すると、JR西日本の強みと課題がより立体的に浮かび上がってきます。
まずポジティブな現場の声として目立つのは、特急や新幹線のチケットレスサービス「e5489」や「スマートEX」の使い勝手の向上です。「窓口に並ばずスマートフォンで直前変更できる利便性」は、ビジネス層のみならず一般観光客にも高く支持されています。また、大阪駅直結の商業施設やホテルは平日・休日を問わず高い集客力を誇り、リアルな商業空間の価値を証明しています。
一方で、現場から寄せられるシビアな意見も見逃せません。
- ダイヤ改正による減便・ワンマン化への不満:地方線区を中心に運行本数の見直しや無人駅化が進められており、地域住民からの反発や利便性低下を懸念する声。
- 自然災害時の運行判断:台風や大雪の際の計画運休は定着したものの、運行再開時の混雑対応や情報提供のスピードに対して改善を求める声。
- インバウンド集中による混雑:関西空港線「はるか」や京都エリアの在来線における車内・駅構内の混雑が、一般通勤客のストレス要因となっている側面。
利用者の生の声からは、効率化とサービス品質のバランスをどう維持するかが、同社のブランド価値と中長期的な顧客基盤を左右する重要な鍵であることが読み取れます。
一般に知られていない投資の盲点と構造的リスク
安定した優良銘柄に見えるJR西日本ですが、投資家が見落としてはならない構造的なリスク要因がいくつか存在します。「ディフェンシブ株だから放置で安心」という誤解を解くため、留意すべきポイントを整理します。
最大の懸念材料は、中国地方・近畿北部エリアにおける赤字ローカル線の維持問題です。沿線自治体との協議会では、バス転換(BRT含む)や費用負担を巡る議論が長期化しており、抜本的な解決には時間を要します。これらの線区が全体収益に与えるマイナス影響は限定的であるものの、政治的・社会的な合意形成コストは経営資源の一定割合を拘束し続けます。
加えて、今後の設備更新費用(リプレイス投資)の増大も無視できません。山陽新幹線のトンネル・橋梁等の土木構造物は建設から50年超が経過しており、大規模改修や延命化工事に向けた安全投資が将来にわたって継続します。労働力不足に対応するための自動運転技術の導入やデジタル保線システムの構築など、DX投資を先行させる必要がある点もキャッシュフロー管理上の留意点です。
【プロの結論】投資判断の分かれ道|買うべき人・見送るべき人の条件
以上の分析を踏まえ、JR西日本株へのアプローチについて専門的な見地から結論を導き出します。自身の投資スタイルや目的と照らし合わせ、以下の判断基準を参考にしてください。
✅ JR西日本の購入をおすすめできる人の条件- インカムゲインと株主優待を両立させたい長期投資家:3%前後の安定配当を享受しつつ、JR西日本管内の新幹線・特急を5割引で利用できる優待券を活用したい人。
- 関西・西日本経済の地力と再開発ポテンシャルを評価する人:大阪・関西万博後のインフラ遺産活用や、梅田・三ノ宮・広島など主要駅ビルの再開発による不動産収益拡大に期待する人。
- 中長期のディフェンシブ資産をポートフォリオに組み込みたい人:景気変動の波を受けつつも、最終的にインフラとしての独占的価値に回帰する大型安定株を好む人。
- 短期間での急激なキャピタルゲイン(株価数倍)を求める人:時価総額が大きく成熟産業であるため、ハイテク株や成長株のような急騰劇は期待しにくい。
- 人口減少リスクや地方線区の赤字問題に強い懸念を抱く人:沿線人口の自然減という不可逆なメガトレンドに対し、経営多角化のスピード感が物足りないと感じる人。
- 株主優待を自身で使用する機会が一切ない人:優待券を自ら使わない場合、金券ショップ等での売却・換金手間が発生し、実質的な総合利回りが目減りする。
【jr 西日本 の 株価】に関するよくある質問(FAQ)
Q1:JR西日本の株主優待割引券はどのように使うのが最もお得ですか?
A1:山陽新幹線(新大阪〜博多間)や北陸新幹線、在来線長距離特急の「みずほ」「のぞみ」「サンダーバード」などを片道利用する際に、運賃および指定席特急料金が5割引となります。長距離区間のグリーン車利用や繁忙期の移動で利用すると割引額が最大化され、非常に高いコストパフォーマンスを発揮します。
Q2:配当金の権利確定月と支払い時期はいつですか?
A2:権利確定月は「3月末(期末配当)」および「9月末(中間配当)」の年2回です。配当金はそれぞれ、中間配当が12月上旬頃、期末配当が株主総会終了後の6月下旬頃に支払われます。
Q3:今後の株価を左右する最大のカタリスト(変動要因)は何ですか?
A3:短期的には四半期ごとの新幹線輸送量とインバウンド消費の持続性、中長期的には「うめきた」をはじめとする大型再開発ビルのテナント稼働・賃料収入の推移、および東証のPBR要請に応じた追加の自社株買いや増配発表が株価を動かす主要因となります。
JR西日本の株式は、激動の事業環境を経て筋肉質な収益構造へと生まれ変わり、2026年現在において着実な安定感を取り戻しています。鉄道事業という堅固な基盤の上に、都市開発とデジタルプラットフォームという成長の柱を組み合わせる戦略は順調に成果を上げています。
投資にあたっては、日々の短期的なニュースや過去の増資にまつわる過度な風評に惑わされず、開示された決算数値や配当性向の推移、そして実際の駅空間や路線の利用動向といった「現場のファクト」を愚直に見極める姿勢が不可欠です。安定した配当と実用性の高い株主優待を享受しながら、中長期的な企業価値向上を見守るスタンスこそが、同社株と付き合う上での最善の選択肢と言えます。