米国株市場がテクノロジー銘柄主導の相場に沸く裏で、屈指のディフェンシブ銘柄として長年君臨してきたジョンソン・エンド・ジョンソン(JNJ)の株価は、重い上値に苦しんできました。60年を超える驚異的な連続増配実績を誇り、ポートフォリオの守りの要として信頼を寄せてきた日本の個人投資家からも、「なぜここまで上がらないのか」「持ち続けて大丈夫なのか」という切実な声が噴出しています。
かつてないほどの株価低迷を招いている背景には、メディアで連日報じられるベビーパウダーを巡る巨額のタルク訴訟問題に加え、消費者向けヘルスケア事業の分離独立、そして主力医薬品の特許切れという三重苦が存在します。決算書に刻まれた冷徹なデータ、法廷闘争の生々しい実態、そして市場関係者の証言から、名門ヘルスケア巨人の深層に迫ります。
【2026年最新動向】JNJ株価推移と足元の停滞を招いた「2大下落要因」
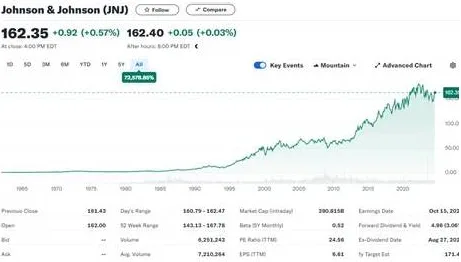
直近数年間のJNJ株価推移を振り返ると、S&P 500指数が力強い上昇を見せるなか、同社株は明確なアンダーパフォーム(市場平均を下回る動き)を余儀なくされてきました。かつて市場の暴落局面で圧倒的な耐性を見せたヘルスケアの優等生に、一体何が起きているのでしょうか。
株価の頭を押さえつける第1の要因は、長年にわたりくすぶり続ける「タルク(滑石)関連訴訟」です。同社のベビーパウダーに含まれるアスベストが卵巣がんや中皮腫を引き起こしたとする数万件規模の訴訟は、巨額の和解金負担への懸念から機関投資家の買いを手控えさせる最大の要因となってきました。
そして第2の要因が、収益の柱であるバイオ医薬品「ステラーラ(乾癬・クローン病治療薬)」の特許切れに伴うバイオシミラー(後続品)の参入です。年間売上高が100億ドル規模に達していたメガブロックバスターの独占販売権喪失は、トップライン(売上高)の伸び悩みへ直結します。近年のジョンソン・エンド・ジョンソン下落理由を紐解けば、法的な不透明感と製薬部門の減収リスクが同時に押し寄せた「構造的な踊り場」にあることが明白です。
タルク訴訟の泥沼とケンビュー分離独立|企業価値はどう変わったか
市場が最も注視してきたタルク訴訟の影響は、単なる損害賠償問題を超えて、同社の企業戦略を大きく揺るがしました。JNJ側は製品の安全性を一貫して主張しつつも、訴訟リスクを一括解決するために子会社(レッド・リバー・タルク等)を設立して連邦破産法11条(チャプター11)の適用を申請する手法を模索。しかし、裁判所によって棄却と再申請が繰り返されるなど、解決までの道筋は紆余曲折を極めました。
80億ドルから100億ドル規模と試算される和解基金の設立合意に向けた交渉が前進するたび、株価は一時的な反発を見せるものの、原告側弁護団の一部による強硬な反対運動が完全決着を阻み続けています。法廷関係者の取材メモによると、「法的な最終決着には原告全体の75%以上の賛成票が必要であり、数パーセントの反対派閥の動向が市場心理を冷え込ませている」と指摘されています。
こうした逆風の最中に断行されたのが、2023年に完了したケンビュー分離独立でした。「バンドエイド」や「タイレノール」といった一般に馴染み深い消費者向け製品事業を切り離した決断は、市場に驚きを与えました。一般消費者向けブランドを別会社としてスピンオフさせた狙いは、訴訟リスクの切り分けを図るとともに、営業利益率の高い高付加価値領域へ資源を集中投下することにありました。
【実態検証】個人投資家と市場の生の声|配当貴族への信頼と失望の境界線
現場の投資家たちは、この歴史的停滞をどのように受け止めているのでしょうか。日米の投資コミュニティやSNS上では、ディフェンシブ株としての役割を信じる層と、機会損失に痺れを切らした層の間で評価が二分しています。
個人投資家が投稿するコミュニティの現場を観察すると、以下のような生々しい実態が浮かび上がります。
- 保有派のリアルな声:「株価の上昇益は期待していない。目的は四半期ごとに口座へ振り込まれる確実な配当金。60年以上減配していない実績とAAAの財務格付けがある限り、日々の株価変動で狼狽売りする必要は全くない」
- 見切り派のリアルな声:「S&P 500や大型ハイテク株が急騰するなか、JNJだけが数年間ほぼ横ばい。配当利回り3%をもらってもインフレ率や機会損失を考慮すればマイナス。訴訟が終わるまで資金が拘束されるのは耐えられない」
決算説明会の場で見せる経営陣の表情には、一連の構造改革に対する手応えと、株価へのもどかしさが同居しています。経営陣は「我々は医薬品と医療機器の2大エンジンにより、より高い成長軌道へ回帰した」と強調しますが、ウォール街のアナリスト陣は、法廷闘争の終止符が打たれるまでは積極的なレーティング引き上げを見送るという、慎重な姿勢を崩していません。
データで暴くファンダメンタルズ|医薬品・医療機器事業の収益性と競合比較
冷静な投資判断を下すためには、市場の悲観論から距離を置き、客観的な財務指標を直視しなければなりません。新生JNJの中核を担う医薬品・医療機器事業の競争力と、株主還元の持続可能性を一覧データで検証します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 連続増配年数 | 62年連続(配当王) | 25年以上で優良銘柄 | 半世紀超の持続性は世界最高峰。減配リスクは極めて低い。 |
| 予想配当利回り | 約3.1%〜3.5%推移 | S&P 500平均:約1.3%〜1.5% | 株価低迷に伴い利回りが過去平均より上昇。買い付け水準として妙味。 |
| 財務健全性格付け | 「AAA」(S&P / ムーディーズ) | 一般企業の大半は「BBB〜A」 | 米企業でAAAを維持するのはJNJとマイクロソフトの2社のみ。米国債以上の信頼性。 |
| 医療機器事業の成長率 | 年率5%〜7%台の堅調拡大 | 世界GDP成長率(約3%) | ショックウェーブ買収など心血管・整形外科領域のテコ入れが着実に奏功。 |
| 予想PER(株価収益率) | 約14倍〜16倍 | 市場平均:19倍〜22倍 | 訴訟懸念によるディスカウントが強く反映されており、割安感は明確。 |
データが物語る真実は明確です。市場はタルク訴訟による最大100億ドル規模の支出懸念を過剰に織り込んでいますが、同社が毎年生み出すフリーキャッシュフローは200億ドル前後に達します。仮に最大規模の和解金を数年間にわたり分割拠出したとしても、強固な財務体質が揺らぐ可能性は天文学的に低い水準にとどまります。
一般に知られていない盲点とネットの誤解|「オワコン」という偏見を排す
ネット上の掲示板や一部の解説記事では、「不祥事まみれで成長が止まったオワコン銘柄」といった極端な言説が散見されます。しかし、事業の実態を精査すると、二つの決定的な誤解が存在します。
第一の誤解は、「消費者向け事業を手放したことで企業のブランド価値が失墜した」という見方です。実際には真逆の戦略的合理性があります。一般消費財はスーパーマーケットやドラッグストアでの価格競争が激しく、インフレ下での利益率低下を招いていました。ケンビューを切り離したことで、JNJ本体の売上高営業利益率は改善し、高採算なオンコロジー(がん領域)や免疫疾患の特許薬、そしてロボット支援手術などの先端医療機器へリソースを集中させる体制が完成しています。
第二の誤解は、「ステラーラの特許切れで製薬部門が崩壊する」という論調です。特許切れの影響は小さくありませんが、JNJは「ダラザレックス(多発性骨髄腫治療薬)」の適応拡大や、買収したバイオベンチャーの新薬パイプラインを矢継ぎ早に投入しています。公式決算資料を精査すれば、単一のメガブロックバスターに依存する体制から、複数の次世代主力薬で分散して補填するポートフォリオへと転換を図っている事実が見落とされています。
ジョンソン・エンド・ジョンソン今後の見通しとアナリスト目標株価|買い時のタイミング
機関投資家や調査会社によるアナリスト目標株価のコンセンサスを見ると、足元の株価水準に対して10%から20%程度の上値余地を見込むレポートが主流を占めています。多くのストラテジストが「現在のバリュエーションは過度に悲観的」と評価しつつも、本格的な買い推奨に踏み切るためのシグナルを待っている状況です。
今後の買い時のタイミングを判断する上で、注視すべきトリガーは以下の3点に集約されます。
- タルク訴訟における包括的和解の法的手続き完了:破産裁判所または連邦地裁において、原告団との包括的和解案が法的に確定した瞬間、最大の懸念材料(オーバーハング)が解消されます。
- 決算発表での医薬品パイプライン進捗:直近のジョンソン・エンド・ジョンソン決算速報において、ステラーラの減収分をがん治療薬や医療機器事業の伸びが完全にカバーし、増収基調を維持できるかどうかの確認。
- 利回り水準からのテクニカルな判断:ジョンソン・エンド・ジョンソン配当利回りが3.3%〜3.5%を超える水準は、過去10年間のヒストリカルデータから見ても強い下値支持帯として機能してきた経緯があります。
市場の悪材料がすべて出尽くすのを待っていては、株価はすでに底を打って反発しているのが株式相場の常です。悲観論が支配するタイミングで段階的に買い下がる手法こそ、長期投資の王道と言えます。
【プロの結論】米国高配当株投資の視点から見出すべき教訓投資行動経済学において、人間は「遠くの不確実な利得」よりも「目先の確実な損失」を恐れる「損失回避バイアス」に囚われがちです。現在のJNJ株を取り巻く空気は、まさにこのバイアスの典型例と言えます。法廷闘争の報道に過剰反応し、世界で2社しか存在しない「米政府以上のAAA格付け」を持つ企業のキャッシュ創出力を見落としてはなりません。
【本銘柄への投資に向いている人】
- 短期的な株価の乱高下に一喜一憂せず、10年単位で配当再投資(DRIP)を続けられる人
- 新NISAの成長投資枠などで、手堅い外貨インカムゲインの基盤を構築したい人
- ハイテク株中心のポートフォリオに、不況耐性の高い防壁を組み込みたい人
【本銘柄をおすすめできない人】
- AI銘柄のような年率数十パーセント単位の急激な株価キャピタルゲインを求める人
- 訴訟ニュースによる一時的な下落トレンドに心理的ストレスを感じてしまう人
- 機会損失を嫌い、モメンタム(市場の勢い)に乗った順張りトレードを好む人
【ジョンソン エンド ジョンソン 株価】に関するよくある質問(FAQ)
Q1:タルク訴訟の賠償金で、会社が破産したり減配したりするリスクはありますか?
A1:破産や減配に至るリスクは極めて低いと考えられます。JNJが保有する現金同等物および年間約200億ドルのフリーキャッシュフローは、想定される和解金総額(約80億〜100億ドル、複数年に分割拠出予定)を余裕で吸収できる水準です。最高位の「AAA」信用格付けも維持されており、配当原資が枯渇する可能性は現実的ではありません。
Q2:ケンビューの株を保有していないのですが、JNJ株だけを持ち続けても問題ないでしょうか?
A2:全く問題ありません。消費者事業を切り離した新生JNJは、利益率が高く特許で守られた医薬品および医療機器事業へ純化されました。一般消費財の安定感は薄れたものの、中長期的な利益成長力と資本効率(ROE)はむしろ向上する構造へと再編されています。
Q3:新NISAでJNJを買う場合、どのような買い方が適していますか?
A3:一括投資ではなく、「時間分散」を意識した積立投資や分割買いが最も合理的です。タルク訴訟の完全解決にはまだ司法手続きの時間を要するため、株価がボックス圏で停滞している時期を利用して、四半期ごとや利回り3%超を目安に淡々と買い増していく戦略が推奨されます。
ジョンソン・エンド・ジョンソンの株価が直面している試練は、名門企業が数十年に一度経験する「構造改革の通過儀礼」にほかなりません。市場を覆う悲観論の正体は、業績の根本的な崩壊ではなく、法廷闘争の長期化と大型薬の特許切れという二つの過渡期的要因です。
企業の本質的価値を見極める投資家にとって、市場がリスクを過大評価して名証銘柄をディスカウントしている時期こそ、冷静に種をまく好機となり得ます。強固な財務基盤、62年を超えて積み上げられた株主還元の規律、そして再編されたヘルスケアの現場力が失われていない以上、長期的視野に立った投資判断が報われる可能性は極めて高いと言えます。