【実態解明】「自己破産=人生終わり」の嘘と法的な最大メリット
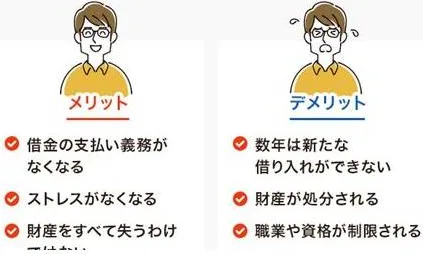
ネット上や巷の噂では「自己破産をすると全財産を奪われ、一生日陰の道を歩むことになる」といった極端な言説が散見されます。しかし、これは実態から大きく乖離した誤解です。自己破産の本質的な法的効力は、裁判所から「免責許可決定」を得ることで、法律上の支払い義務をゼロにすることにあります。
経済的に困窮し、毎月の利息返済すらままならない多重債務状態に陥った場合、自己破産 メリット デメリットを冷静に比較検討することが再生への第一歩となります。最大のメリットは、どれほど巨額の借金であっても、法的に帳消しとなり返済の督促が一切止まる点です。
加えて、すでに給料や預金口座が差し押さえられている場合でも、破産手続きの開始によって自己破産 給与差し押さえ 解除(中止および免責確定による失効)の手続きが進み、毎月の給与を満額受け取って生活費に充てられるようになります。これにより、精神的な圧迫感から解放され、生活基盤を劇的に立て直すことが可能になります。
ただし、すべての金銭義務が免除されるわけではありません。税金、国民健康保険料、養育費、悪意による不法行為の損害賠償金などは「非免責債権」として破産後も支払う義務が残るため、正確な内訳の把握が不可欠です。
【データ比較】自己破産の費用相場と手続き別の処分範囲・制限一覧
自己破産の手続きには、債務者の保有資産や免責不許可事由の有無に応じて「同時廃止」「管財事件」「少額管財」の3種類が存在します。手続きの種類によって、裁判所に納める予納金や弁護士費用の相場、および手続き期間が大きく異なります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 自己破産 費用相場(全体) | 弁護士費用:約30万〜50万円 裁判所予納金:1万〜50万円以上 |
同時廃止:総額30万〜40万円程度 少額管財:総額50万〜70万円程度 |
手持ち資金が不足していても、法テラスの立替制度や弁護士事務所の分割払いを活用することで依頼可能。 |
| 手元に残せる現金(自由財産) | 上限99万円までの現金 | 破産法第34条・民事執行法施行令 | 生活再建用の資金は法的に保護されており、無一文で路上に放り出される心配はない。 |
| 預貯金・個別資産の換価基準 | 各項目ごとに評価額20万円以下 | 裁判所の運用基準(東京地裁等) | 20万円以下の預貯金、生命保険の解約返戻金、中古車などは処分を免れるケースが多い。 |
| 自己破産 ブラックリスト 期間 | 免責確定から約5年〜7年間 | JICC・CIC:約5年 KSC(全国銀行個人信用情報センター):約7年 |
一定期間の借入制限はあるが、デビットカードやスマホ決済など代替手段が豊富なため実生活上の不便は限定的。 |
【財産と生活】持ち家・車・カードはどうなる?残せる境界線
破産申立を検討する際、最も関心が高いのが「今ある財産をどこまで手放さなければならないのか」という点です。処分対象となる財産と手元に残せる財産の境界線は、明確にルール化されています。
持ち家の処分と住まいの確保不動産を所有している場合、自己破産 持ち家 どうなるかという問題は避けられません。そのまま住み続けることは基本的に不可能です。
ただし、即座に追い出されるわけではなく、売却手続きが完了するまでの数ヶ月から半年程度の猶予期間があります。また、賃貸住宅に住んでいる場合は、家賃の滞納がない限り、自己破産を理由に賃貸借契約を強制解約されることは法律上ありません。破産後に公営住宅や新たな民間賃貸へ転居することも可能です。
マイカーを残せるかどうかの査定基準地方都市など車が不可欠な地域において、自己破産 車 残せるかは死活問題です。これには2つの判断基準があります。
最初に、オートローンが残っている場合は、ローン会社に「所有権留保」が設定されているため、車は引き揚げられます。一方、ローンを完済している場合、査定額(初年度登録からの年数や走行距離で判断)が20万円以下であれば、原則として処分されずに手元へ残せます。登録から年数が経過している大衆車や軽自動車は、そのまま保有できるケースが珍しくありません。
クレジットカードと信用情報機関への登録手続きに入ると、保有している自己破産 クレジットカードはすべて強制解約となります。信用情報機関に事故情報(いわゆるブラックリスト)が登録され、新規発行やローン契約が約5〜7年にわたって制限されます。
しかし、現在は銀行口座から即時引き落とされる「デビットカード」や、事前チャージ型の電子マネー、家族カードなどを活用することで、キャッシュレス決済を維持しながら不自由なく生活することが可能です。
【家族と仕事への影響】会社にバレる?資格制限の職業と官報掲載の現実
破産をためらう大きな要因として、「家族に迷惑がかかるのではないか」「職場に知られて解雇されるのではないか」という対人面・世間体への不安が挙げられます。
家族への影響の真実と保証人問題法的な原則として、個人の破産が家族に直接波及することはありません。自己破産 家族への影響について、配偶者や子供の財産が差し押さえられたり、家族の信用情報に傷がついたりすることは一切ありません。子供の進学や就職、結婚に法的な制限が生じることも皆無です。
ただし、決定的な例外が1つあります。それは「借金の連帯保証人・保証人に家族がなっている場合」です。主債務者が自己破産すると、債権者は保証人に対して残額の一括返済を請求します。そのため、家族が保証人になっている場合は、事前に家族側も同時に債務整理を行うなど、弁護士と綿密な連携を取る必要があります。
資格制限を受ける職業と復権のプロセス破産手続き中、一定の資格や職業に就くことが一時的に制限されます。これが自己破産 資格制限 職業の問題です。
主な対象職種には、弁護士・司法書士・税理士・公認会計士・行政書士などの士業、警備員、生命保険募集人(保険外交員)、宅地建物取引士、旅行業務取扱管理者、建設業の許可責任者などが含まれます。ただし、この制限は「破産手続開始決定から免責許可決定が確定するまで」の数ヶ月間に限定されます。免責が確定すれば「復権」し、再び同じ資格を使って就労することが可能です。また、一般的な会社員や公務員、パート、アルバイトなどには資格制限はなく、破産を理由とした解雇は労働契約法上無効とされています。
官報掲載から周囲にバレる可能性「自己破産 官報 バレるのではないか」と恐れる相談者は少なくありません。自己破産をすると、国が発行する唯一の機関紙「官報」に氏名や住所が掲載されます。しかし、官報を日常的にチェックしているのは金融機関の与信担当者や市区町村の税務担当者、一部の不動産業者などに限られます。一般の知人や職場の同僚、近隣住民が官報を見て破産を知る可能性は極めて低く、自ら口外しない限り周囲に露見することはほとんどありません。
【独自検証】免責不許可事由の壁と裁量免責の実態
「ギャンブルや過度な浪費で作った借金は破産できない」という話を耳にしたことがある可能性があります。破産法第252条第1項には、借入れの理由や経緯に問題がある場合を「免責不許可事由」として定めています。
免責不許可事由に該当する主な行為- 競馬、競輪、パチンコ、オンラインカジノなどのギャンブルによる過大な債務
- 身の丈に合わないブランド品購入や過度な飲食、ホスト・キャバクラ通いなどの浪費
- FX、暗号資産(仮想通貨)、株取引などの投機行為による損失
- クレジットカードの現金化や、破産直前の意図的な資産隠し
- 特定の債権者だけに優先して返済する偏頗弁済(へんぱべんさい)
では、これらの事由に該当すると絶対に免責されないのでしょうか。実務の現場では、破産法第252条第2項に基づく「裁量免責」という救済措置が存在します。債務者が反省の態度を示し、裁判所や破産管財人の調査に誠実に協力し、生活再建への意欲を見せている場合、裁判官の裁量によって免責が認められます。
最高裁判所が公表している司法統計データ等によると、日本国内における自己破産の免責許可率は例年約97%以上で推移しています。つまり、免責不許可事由に該当する事情があったとしても、初期段階で隠蔽せず、自己破産 弁護士 相談を通じて適切な申立方針を組み立てることで、大半のケースで免責を勝ち取ることが可能です。
【実態検証】体験者の証言と当事者コミュニティのリアル
債務整理の現場において、多くの相談者が共通して語るのが「相談する前の底知れぬ孤独と恐怖」です。SNSや知恵袋、当事者の手記などでは、連日の督促電話や郵便物に怯え、精神的に極限状態まで追い詰められていた生々しい声が散見されます。
ある40代男性の体験手記には、「毎月の給料日に返済口座へお金を移すだけで生活費が尽き、自転車操業で他社から借り入れる地獄が続いていた。弁護士に相談して受任通知を送ってもらったその日から電話が一切鳴り止み、何年かぶりに熟睡できた」と記されています。法律事務所が債権者に「受任通知」を発送した時点で、貸金業法第21条に基づき、本人に対する直接の取り立てや督促は即座に停止されます。
一方、コミュニティ内の声で注意すべき点として挙げられるのが、「手続き中の不誠実な対応によるトラブル」です。少額管財事件において管財人面談に遅刻したり、預金口座の履歴提出を渋ったりしたことで、手続きが長期化し費用が嵩んだ事例も報告されています。制度を正しく活用するためには、専門家に対して過去の借入履歴や家計状況を包み隠さず開示する誠実さが大切です。
【プロの結論】自己破産を選ぶべき人・慎重に回避すべき人の判断基準
債務整理には、自己破産のほかに「任意整理」や「個人再生」といった選択肢も存在します。個々の経済状況や保有資産、将来のキャリアプランに応じて、最適な手続きを選択が必要です。
自己破産が向いている人の条件- 返済能力が完全に失われている人:失業中、病気療養中、生活保護受給中など、今後安定した返済原資を確保できない場合。
- 債務総額が年収を大きく超過している人:金利をカットしても3〜5年以内の完済が客観的に不可能な規模の借金を抱えている場合。
- 手放したくない高額な資産(持ち家等)がない人:賃貸住宅住まいで、評価額20万円を超える財産を保有していない場合。
- 資格制限の対象外、または一時的な業務制限を受容できる人:一般雇用で資格制限の影響を受けない場合。
- 住宅ローンを支払中の持ち家を残したい人:「個人再生の住宅資金特別条項(住宅ローン特則)」を活用すれば、家を手放さずに他の借金を大幅減額できる可能性があります。
- 連帯保証人に家族や親族が設定されている人:破産によって保証人に一括請求が届き、共倒れになるリスクがあるため、任意整理による対象債権の選別などを検討すべきです。
- 警備員や士業など、資格制限が直近の生活維持に致命傷となる人:業務を停止できない場合は、資格制限のない任意整理や個人再生が有力な選択肢になります。
家族社会学や心理学の観点からも、借金問題における「家族間での無理な肩代わり」や「共依存関係」は事態を深刻化させる最大の要因とされています。家族が身銭を切って返済を肩代わりしても、根本的な浪費癖や収支の構造的欠陥が放置されれば、再び借金を重ねるケースが後を絶ちません。健全な「心理的バウンダリー(境界線)」を保ち、感情論ではなく法的な手続きによって根本的な解決を図ることが、家族全員の将来を守る最善の道です。
【自己破産したらどうなる】に関するよくある質問(FAQ)
Q1:自己破産をすると戸籍や住民票に記録が残りますか?
A1:一切残りません。戸籍や住民票に破産した旨が記載されることは法律上あり得ず、第三者が役所で公的書類を取得しても破産の事実を知ることは不可能です。
Q2:無職やパート、生活保護受給中でも自己破産はできますか?
A2:可能です。収入がないこと自体は破産の要件を妨げず、むしろ支払い不能状態として認められやすい要素となります。生活保護受給者の場合、法テラスの民事法律扶助制度を利用することで、弁護士費用等の自己負担が免除される仕組みが整備されています。
Q3:現在使っているスマートフォンや携帯電話は解約されますか?
A3:端末代金の分割払いが残っている場合は破産債権となり引き揚げや契約解除の対象になり得ますが、端末代金を完済しており月々の通信料のみを支払っている場合は、解約されることなくそのまま利用し続けられます。
Q4:年金や児童手当などの受給権はどうなりますか?
A4:国民年金、厚生年金、児童手当、障害年金などの受給権は法律によって差押禁止債権に指定されており、破産しても受給する権利を失うことはありません。口座に入金された後も生活費として利用できます。
自己破産に対する「人生の終わり」というイメージは、実態とかけ離れた誤った先入観です。生活に必要な最低限の現金や家財道具は保護され、家族の財産や将来に直接の悪影響が及ぶことも原則としてありません。法的手続きを通じて借金をリセットすることは、国民に認められた正当な権利です。
返済のために新たな借入れを繰り返す自転車操業に陥ると、状況は悪化の一途をたどります。自力での完済が困難だと感じた段階で、速やかに弁護士や法テラスなどの専門機関へ相談し、正確な知識に基づいた生活再建への確実な一歩を踏み出してください。