身内が亡くなり、相続税の申告や名義変更の手続きを進めるなかで「国税庁が配布している遺産分割協議書の公式ひな形を使いたい」と探している方は少なくありません。被相続人が遺言書を残していなかった場合、相続人全員で遺産の分け方を話し合い、その結果を証明する遺産分割協議書の作成が必須となります。しかし、税務署向けに作成する書類には、特有の税務上のルールや落とし穴が存在します。
国税庁のパンフレットや手引に掲載されているひな形はあくまで「標準的な記載例」であり、そのまま安易に書き写すだけでは、不動産の相続登記が法務局で却下されたり、小規模宅地等の特例や配偶者の税額軽減といった大きな減税制度の適用が認められなくなったりする危険があります。2026年現在の最新法改正と税制を踏まえ、国税庁のひな形の正しい入手・活用法から、損をしないための記載ノウハウ、失敗を防ぐ手続きの全貌を分かりやすく解説します。
【2026年最新】国税庁の遺産分割協議書ひな形はどこにある?入手方法と基本構造
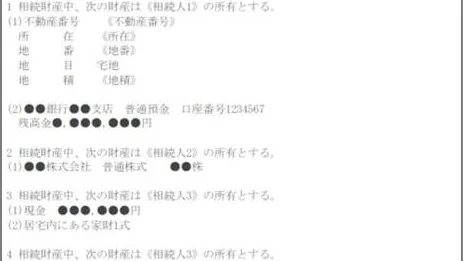
国税庁の公式サイトを探しても、「遺産分割協議書.docx」のような単体のWordファイルが目立つ場所に置かれているわけではありません。国税庁が公式に示しているひな形は、毎年更新される「相続税の申告のしかた」という手引PDFの巻末(参考記載例コーナー)に掲載されています。
国税庁が示す記載例は、相続税の申告書に添付することを主眼に置いた極めてシンプルかつ標準的な構成です。基本構造としては、以下の5つの柱で成り立っています。
① 被相続人の特定情報(氏名、最後の本籍、最後の住所、生年月日、死亡年月日)
② 相続人全員による合意の宣言文(「相続人全員で協議を行った結果、以下のとおり遺産を分割することに合意した」旨)
③ 財産ごとの取得者の明記(不動産、預貯金、有価証券などを具体的に誰が相続するか)
④ 後日判明した遺産の取り扱い条項(協議後に新たな遺産が見つかった場合の合意方法)
⑤ 協議成立年月日および相続人全員の署名・実印押印欄
国税庁のひな形はPDF形式で提供されているため、実際に作成する際はパソコンのワープロソフト(WordやGoogleドキュメントなど)に同様の形式を打ち込むか、信頼できる法務系ポータルサイト等から遺産分割協議書Word無料ダウンロードテンプレートを取得して編集するのが一般的です。手書きで作成しても法律上の効力に違いはありませんが、文字の誤読や修正の手間を防ぐため、現在はパソコン作成が主流となっています。
国税庁VS法務局|用途別の遺産分割協議書ひな形比較と必要書類
相続手続きを進めるうえで多くの方が混乱するのが、「税務署(国税庁)に提出する書類」と「法務局に提出する書類」の違いです。税務署は「誰がどの財産を取得して相続税額がいくらになるか」を確認し、法務局は「不動産の権利者が誰に移転するか」を厳格に登記審査します。提出先によって重視される記載精度が異なるため、双方の要件を完全に網羅した協議書を1通(または相続人の人数分)作成しておくことが手続きを二度手間にしない秘訣です。
| 比較項目 | 国税庁(税務署提出・相続税申告) | 法務局(登記所提出・相続登記) | 編集部の実務的アドバイス |
|---|---|---|---|
| 主目的 | 財産総額の確定と特例適用の証明 | 不動産所有権移転の公示と登記 | 両方で通用する「法務局基準」の厳格な記載で作成するのがベスト |
| 不動産の表記基準 | 所在地とおおよその地番で通ることもある | 登記事項証明書(登記簿謄本)の「一文字一句」通りの転記が必須 | 住居表示(〇番〇号)ではなく地番・家屋番号を登記簿通りに書く |
| 提出する形態 | 協議書の「写し(コピー)」で可 | 協議書の「原本」提出(原本還付手続き可能) | 原本は相続人全員分を作成して各自1通ずつ実印で保有する |
| 提出期限 | 相続開始を知った翌日から10か月以内 | 相続取得を知った日から3年以内(義務化) | 税務申告の10か月期限を最優先ターゲットに動く必要がある |
| 必要添付書類 | 印鑑証明書(コピー可)、申告書第11表等 | 印鑑証明書原本、被相続人の出生〜死亡の戸籍等 | 印鑑証明書は市役所で複数通取得しておくと手続きがスムーズ |
国税庁の国税庁相続税申告書様式(特に第11表「相続税がかかる財産の明細書」)を作成する際には、この協議書で確定した各人の取得金額を転記していきます。相続税申告遺産分割協議書添付は法令で義務付けられており、遺産分割協議書の写しがない状態では、税額軽減措置が適用されず、多額の暫定課税を強いられることになります。
【決定版】失敗しない遺産分割協議書書き方見本|不動産・預貯金の具体的記載例
実務でそのまま使える、標準的かつ法的トラブルを防止するための遺産分割協議書書き方見本を紹介します。特に記載ミスが発生しやすい「不動産」と「預貯金」の文面、そして特例適用に必要な文言のポイントを整理しました。
1. 基本文面と被相続人の表示冒頭には協議の趣旨と被相続人の特定情報を記載します。戸籍謄本および住民票の除票に記載された通りの正確な表記を用います。
「被相続人 〇〇〇〇(昭和〇年〇月〇日生、令和〇年〇月〇日死亡、最後の本籍:東京都〇〇区〇〇丁目〇番、最後の住所:東京都〇〇区〇〇丁目〇番〇号)の共同相続人全員は、被相続人の遺産について協議を行った結果、以下のとおり分割することに合意した。」
2. 遺産分割協議書不動産記載例不動産は、権利証や固定資産税の納税通知書ではなく、法務局で取得した登記事項証明書(登記簿謄本)の「表題部」の記載を一言一句違わずに転記します。共有持分がある場合は持分割合も明記します。
「第1条 相続人 相続 太郎 は、次の不動産を取得する。
(土地)
所在:東京都〇〇市〇〇町一丁目
地番:100番1
地目:宅地
地積:150.25平方メートル
(建物)
所在:東京都〇〇市〇〇町一丁目100番地1
家屋番号:100番1
種類:居宅
構造:木造瓦葺2階建
床面積:1階 65.00平方メートル、2階 50.00平方メートル」
銀行預金は、金融機関名、支店名、預金種目(普通・定期など)、口座番号を正確に特定します。解約手続きや名義変更を単独で行えるよう、文末に手続き権限の帰属を明記しておくのが実務上の定石です。
「第2条 相続人 相続 花子 は、次の預貯金を取得する。
〇〇銀行 〇〇支店
普通預金 口座番号:1234567
口座名義人:被相続人 〇〇〇〇
なお、当該預貯金にかかる既経過利息の受領権限および口座解約に伴う払戻請求権等の一切の権限は相続 花子 に帰属する。」
居住用宅地等の評価額を最大80%減額できる小規模宅地等の特例を利用する場合、申告期限(10か月)までに遺産分割協議が成立し、かつその宅地を特定の要件を満たす相続人(同居親族や配偶者など)が取得したことが協議書上ではっきりと確認できなければなりません。曖昧な共有状態にしたり、「将来売却して分ける」といった抽象的な記載にとどめたりすると、税務署から特例の適用要件を満たしていないと判断されるリスクがあります。
一般に知られていない盲点とネットの誤解
インターネット上で配布されている無料テンプレートや体験談には、税法上・民法上の重大なリスクが見落とされているケースが多々あります。専門家への相談で後を絶たない典型的な誤解を検証します。
誤解1:「国税庁のひな形通りに書けば登記も税務もすべて完璧」国税庁の手引にあるひな形は、税務申告に必要な課税財産の帰属を大まかに把握するための最小限の例示です。法務局が求める厳格な不動産表記(私道持分の記載漏れなど)や、金融機関が求める解約条項が含まれていないことがあります。そのまま使うと、税務申告は通っても銀行の口座解約や法務局の相続登記で「補正」や「再作成」を求められるケースがあります。
誤解2:「後から見つかった財産は、その時に適当に分ければいい」協議書を作成する際に最も重要な条項の一つが「清算条項・後日発見財産の帰属」です。協議後にタンス預金や休眠口座が見つかった場合の取り扱いを「本協議書に記載のない財産が新たに発見されたときは、相続人 〇〇〇〇 がこれを取得する」または「相続人全員で再度誠実に協議して分割する」と明記しておかないと、発見のたびに全員の実印と印鑑証明書を揃えて協議書を作り直す羽目になります。
誤解3:「被相続人の借金(債務)も協議書で1人に押し付けられる」「長男が借金全額を引き継ぐ」と遺産分割協議書に書いて相続人全員が署名押印しても、それは相続人間だけの内部的な取り決めに過ぎません。銀行などの債権者に対しては法定相続分に応じた請求権が残るため、債権者の承諾(重畳的債務引受や免責的債務引受の合意)がない限り、他の相続人も返済義務を免れることはできません。
ネットの誤解と落とし穴|遺産分割協議書が無効になるケースと署名押印ルール
苦労して作成した遺産分割協議書であっても、法律上の要件を欠いていれば無効となります。協議書が無効になると、税務署への申告や法務局での登記がすべてストップします。
1. 遺産分割協議書が無効になる決定的なケース- 一部の相続人を意図的・過失で除外して作成した場合:前妻の子や認知された子、行方不明の相続人を除外した協議は民法上当然に無効です。戸籍謄本を出生から死亡まで完全に遡って相続人を確定させる必要があります。
- 認知症などで意思能力を欠く相続人が直接署名押印した場合:判断能力が不十分な相続人がいる場合、家庭裁判所で「成年後見人」を選任して協議に参加させる必要があります。後見人を立てずに作成された協議書は無効リスクを抱えます。
- 強迫や詐欺、重大な錯誤(勘違い)によって合意した場合:財産隠しがあった場合などは、後から協議の取消しや無効を主張される原因になります。
遺産分割協議書には、相続人全員の署名押印ルールが厳格に適用されます。認印やゴム印は一切通用せず、市区町村に登録された実印(印鑑登録印)で鮮明に押印しなければなりません。また、以下の添付と製本ルールを守る必要があります。
・遺産分割協議書実印と印鑑証明書:押印した印鑑が本物であることを証明するため、相続人全員の市区町村発行の印鑑証明書を添付します。税務署提出用はコピーで受理される場合が多いですが、法務局や銀行は発行後3か月〜6か月以内の原本を求めます。
・契印(割印)の処理:協議書が2枚以上にわたる場合は、書類の連続性を証明するために全ページの綴じ目(見開きの中央または製本テープの境目)に全員の実印で「契印」を押します。
父が死亡した後に協議がまとまらないまま母も死亡した、というようなケースを数次相続と呼びます。この場合、母の相続人たる立場を子が承継するため、肩書に「被相続人〇〇の相続人兼被相続人〇〇の相続人」といった特殊な文面を記載する必要があります。通常の国税庁ひな形をそのまま適用することはできないため、専門的な書式を用いる必要があります。
【実態検証】税務調査や登記で跳ねられた現場のリアルな証言と落とし穴
大手税理士法人や司法書士事務所の相談現場、各種法務コミュニティで報告されている「自己流作成によるリアルな失敗例」を検証すると、共通する落とし穴が見えてきます。
現場の証言①:不動産の「私道持分」が丸ごと抜け落ちていた事例「自宅敷地(宅地)だけを登記事項証明書から書き写して満足していたところ、敷地に接する『私道の共有持分』の記載が漏れていた。税務申告の段階で税理士に指摘され、法務局でも私道だけ名義変更ができないと言われて、地方に散らばる親族5人にもう一度実印をもらい直すのに3か月以上かかり、申告期限ギリギリになって冷や汗をかいた」(50代・会社員)
現場の証言②:10か月の申告期限切れで特例が吹き飛んだ事例「国税庁のサイトを見ながら自力で協議書を作ろうとしたが、兄弟間で預貯金の端数配分をめぐって連絡が途絶えがちになった。国税庁の申告期限が『死亡を知った翌日から10か月』と知ってはいたものの、書類が揃わず放置。結果として小規模宅地等の特例や配偶者の税額軽減が期限内に使えず、一時的に数百万円の追徴課税(本税+延滞税)の通知が税務署から届いて青ざめた」(60代・自営業)
相続税法第19条の2および第69条の4に規定される各種特例は、「申告期限までに遺産分割が確定していること」が原則的な要件です。どうしても期限内にまとまらない場合は、申告期限内に「申告期限後3年以内の分割見込書」を税務署に提出しておくという法的手続きを踏まなければ、本来受けられるはずの数千万円規模の非課税枠が消滅してしまいます。
【プロの結論】自分で作成できる人・専門家に依頼すべき人の明確な判断基準
遺産分割協議書の作成を自力(国税庁ひな形ベース)で完結できるのか、それとも税理士や司法書士、弁護士といったプロに依頼すべきなのか。その判断基準を明確に示します。
自力作成で問題なく進められる人の条件- 相続人が配偶者と実子のみなど少数で、関係性が極めて良好である。
- 遺産総額が相続税の基礎控除額(3,000万円 + 600万円 × 法定相続人の数)以下であり、相続税申告自体が不要である。
- 財産構成がシンプル(自宅土地・建物と数か所の銀行預金のみ)で、登記事項証明書を自分で取得・確認できる。
- 遺産を誰がどのように分けるかについて、すでに全員の完全な合意が形成されている。
- 遺産総額が基礎控除を超えており、小規模宅地等の特例や配偶者の税額軽減を適用して納税額を0円または圧縮したい場合。
- 相続人の中に、代襲相続人(甥・姪)、前妻との間の子、行方不明者、認知症の高齢者が含まれている。
- 被相続人が亡くなった後に別の相続人も亡くなる「数次相続」が発生している。
- 非上場株式、未登記建物、多数の賃貸用不動産、借地権など、権利関係が複雑な財産がある。
- 相続人間のパワーバランスや長年の感情的対立があり、直接交渉すると感情的な泥沼化(争族)が予想される。
相続トラブルの本質は「金額の多寡」ではなく「家族関係における承認欲求や過去の感情の清算」であることが心理学的にも指摘されています。親の介護負担の偏り、生前の学費援助の格差(特別受益)、親の事業への貢献(寄与分)など、長年蓄積された不公平感は、白黒をつける遺産分割協議書の作成段階で一気に噴出します。
国税庁のひな形という客観的な法的手続きを利用しつつも、家族間の心理的境界線(バウンダリー)を守るためには、「なぜこの分け方にするのか」という合意形成のプロセスを丁寧に踏むことが不可欠です。感情的な対立が芽生えそうなときは、第三者である専門家を間に挟むことが、家族の絆を決定的に壊さないための最も合理的な防衛策となります。
【遺産分割協議書 ひな形 国税庁】に関するよくある質問(FAQ)
Q1:国税庁のひな形を使って作成した協議書は、法務局の不動産名義変更(相続登記)でも使えますか?
A1:使えますが、不動産の表示方法に注意が必要です。国税庁の手引にある簡易的な記載例ではなく、法務局の登記事項証明書(登記簿謄本)に記載された「所在・地番・地目・地積・家屋番号」などを一文字一句正確に転記して作成すれば、法務局・税務署・金融機関のすべてで共通して利用可能です。
Q2:国税庁の公式サイトからWord形式(ワード)のテンプレートを直接ダウンロードできますか?
A2:国税庁公式サイトで提供されている「相続税の申告のしかた」等の手引は主にPDF形式です。Word形式でそのまま文字入力したい場合は、法務局の「不動産登記の申請書様式」ページにある遺産分割協議書サンプル(Word形式)や、信頼できる士業事務所・ポータルサイトが無料配布しているテンプレートを活用するのがスムーズです。
Q3:相続税の申告期限(10か月)までに遺産分割協議がまとまらない場合はどうすればいいですか?
A3:申告期限までに法定相続分で仮計算した申告書を税務署へ提出し、納税を済ませる必要があります。その際、申告書に「申告期限後3年以内の分割見込書」を必ず添付してください。これを提出しておけば、3年以内に協議が整った段階で「更正の請求」を行い、特例を適用して払いすぎた税金の還付を受けることができます。
Q4:遺産分割協議書は何部作成すればよいですか?原本は誰が保管しますか?
A4:原則として「法定相続人の人数分」を同一内容で作成し、全員が実印を押印して各自が原本を1通ずつ大切に保管します。税務署へは原本の提示やカラーコピーの提出で済む場合が多いですが、不動産登記や銀行手続きでは原本の提示が大切です(法務局では原本還付の手続きを行えば原本が手元に戻ります)。
Q5:手書きで作成した遺産分割協議書でも税務署や法務局で受理されますか?
A5:法律上は手書きであっても完全に有効です。ただし、万が一の誤字脱字、判読不能な文字、訂正印の不備などによるリスクが高いため、実務上はパソコン(Word等)で印字し、署名押印欄のみを各相続人が自署して実印を押す方法が最も推奨されます。
国税庁の遺産分割協議書ひな形は、相続税申告における手続きの全体像を把握するための優れた道標です。しかし、実際の相続手続きでは、税務署だけでなく法務局の登記基準や各金融機関の審査基準をすべてクリアする正確性が大切です。
相続が開始したら、まずは戸籍謄本による正確な相続人の確定と、登記事項証明書・残高証明書による遺産の完全なリストアップを行いましょう。その上で、国税庁の手引や法務局の様式に沿った精緻な遺産分割協議書を作成し、相続開始を知った翌日から10か月以内という厳格なタイムリミットに間に合わせることが、税制上の優遇措置を漏れなく享受するための最大のポイントです。
少しでも分け方に争いがある場合や、特例の適用要件に不安がある場合は、自己判断で書類を提出して追徴課税を受ける前に、相続実務に精通した税理士や司法書士への早期相談を検討してください。正しい知識と確実な書面作成が、大切な資産と家族の安心を守る第一歩となります。