日本銀行による金融政策の歴史的な転換を経て、「金利のある世界」が日常へと定着した2026年。地銀各行が預金獲得に向けて激しい競争を繰り広げるなか、ひときわ積極的な金利攻勢で市場の耳目を集めているのが、ほくほくフィナンシャルグループの中核を担う北陸銀行です。
現在展開されている特別金利施策は、ネットバンキング専用の高利回りプランから、退職金受取者や年金受給者を対象とした手厚い優遇まで多岐にわたります。しかし、表面的な高金利の数字だけに目を奪われて預け入れると、満期後の落とし穴や厳しい付帯条件によって期待通りの恩恵を得られないケースも珍しくありません。本稿では、最新のキャンペーン情報、窓口とネットの決定的な格差、知っておくべき手続きのリアルまでを徹底検証します。
【2026年最新】北陸銀行の定期預金キャンペーン解説|特別金利と適用条件の全貌
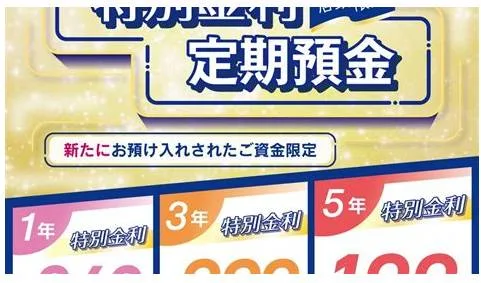
市場金利の上昇局面に呼応し、北陸銀行が打ち出す預金優遇策は段階的な引き上げを続けています。なかでも個人顧客の新規獲得を狙った施策は、メガバンクの水準を大きく上回る攻めの金利設定が特徴です。
目玉となっているのが、インターネットバンキングサービス「ほくぎんダイレクトA」の利用者を対象としたIBスタート定期(年2.00%・預入期間3か月等)です。新規にデジタルチャネルを開設した層に向けたウェルカムプランであり、極めて高い利回りが設定されています。短期間の運用ではあるものの、余剰資金を一時的にプールしながら確実なインカムを得る手段として、資産形成層の間で急速に支持を広げています。
加えて、まとまった資金を中長期で運用したい層に向けては「ほくぎん特別金利定期預金」が改定されました。日銀の追加利上げ観測と市場金利の動向を反映し、従来の水準から大幅に引き上げられ、1年物が年0.80%、5年物では年1.20%の好利回りが提示されています。給与振込や年金の受取口座指定、あるいは他行からの新規資金移動といった条件が付加されるケースが一般的ですが、メガバンクの同期間レートと比較しても明確な優位性を保っています。
北陸地域(富山・石川・福井)や北海道などの特定エリアに根ざした地域応援型のキャンペーンも随時投下されており、地元のインフラを支えながら資産を守りたい預金者の資金流入が続いています。
店頭窓口とネット申込の決定的格差|ほくぎんダイレクトA定期預金の実力とシミュレーション
北陸銀行で定期預金を組む際、最も避けるべきは「何も調べずに最寄りの店頭窓口へ赴き、言われるがままに預け入れること」です。現在の銀行経営において、窓口運営にかかる人件費・店舗コストは金利差として如実に反映されています。
同行のインターネットバンキングである「ほくぎんダイレクトA」を経由して預入を行うだけで、店頭表示金利に対して上乗せ優遇が適用される仕組みが常態化しています。窓口では0.20%前後の提示にとどまる期間であっても、ダイレクトA経由であれば前述の通りキャンペーン金利がダイレクトに享受できるため、手取り利息には数倍の開きが生じます。
具体的な数字でその格差を検証してみましょう。300万円を3年間預け入れた場合のシミュレーションを行うと、金利差がいかに資産形成の成否を分けるかが明白になります。
店頭窓口の通常金利(仮に年0.25%)で預け入れた場合、3年間の税引前利息は約22,500円にとどまります。一方、ネット限定キャンペーンや優遇金利が適用された年1.00%の定期預金を選択した場合、3年間の税引前利息は約90,000円(税引後でも約71,700円)に達します。スマートフォン画面で数分タップする手続きの手間を惜しむだけで、約67,000円もの純利益をみすみす逃す計算になります。
シミュレーションが示す冷徹な現実は、「情報の非対称性を受け入れた預金者が、デジタルに明るい預金者の高金利原資を実質的に負担している」という金融機関の収益構造そのものです。
【比較データ】北陸銀行の主要預金プランと利回り一覧
北陸銀行が展開する主要な定期預金商品および関連プランのスペックを体系的に整理しました。自身が満たせる条件とリスク許容度に照らし合わせ、最適な預け先を見極める基準として活用してください。
| 預金プラン名称 | 適用金利(年率・税引前) | 主な適用条件・対象者 | 編集部の見解・実質評価 |
|---|---|---|---|
| IBスタート定期 | 年 2.00%(3か月物等) | ダイレクトA新規契約・ネット申込限定、新規資金 | 短期運用ながらトップ水準の利回り。初期ブースト用として極めて優秀。 |
| ほくぎん特別金利定期預金 | 年 0.80% 〜 1.20%(1年〜5年) | 新規預入資金、給与・年金受取口座指定など条件あり | 利上げを反映した実用的な中長期預金。地方銀行のなかでも競争力が高い。 |
| 年金受取定期預金 | 店頭金利 + 年0.30%〜0.50% | 同行で公的年金を受け取っている個人、預入上限あり | 預入限度額(300万〜500万程度)の枠内であれば堅実な退職後インカムに。 |
| 退職金専用定期プラン | 年 1.50% 〜 2.50%(3か月物) | 退職金受取後1年〜2年以内、退職所得証明書の提示 | 超高金利だが期間は3か月に限定。満期後の資金移動計画が成否を分ける。 |
| 資産運用セットプラン | 年 3.00% 〜 5.00%(初回3か月) | 定期預金と同額以上の投資信託・ファンド同時購入が必須 | 投信の購入時手数料や信託報酬で定期の利息が相殺されるリスク大。慎重な精査必須。 |
| 店頭一般定期預金 | 基準店頭金利(0.15%〜0.35%水準) | 特になし(無条件窓口預入) | インフレ率を完全に下回るため、実質的な資産価値の目減りを招く選択肢。 |
退職金・年金受取プランの落とし穴|大口定期預金の利回りと資産運用セットのカラクリ
人生の節目で手元に入るまとまった資金の預け先として、北陸銀行の退職金専用プランや年金優遇プランは定番の選択肢となっています。しかし、これらシニア向け商品には巧妙な金融力学が働いており、構造的な理解が欠かせません。
退職金専用定期預金において提示される年1.50%〜2.50%といったインパクトのある数字は、原則として「当初3か月間」のみに適用されます。仮に2,000万円を年2.00%で3か月預け入れた場合、税引前の手取り利息は約10万円です。退職金の規模からすれば決して小さくない額ですが、年率換算の数字を1年分の利益と錯覚してしまう預金者が後を絶ちません。
さらに警戒すべきは、公式資料でも「定期預金と資産運用の同時スタートでおトクな金利」とアピールされる資産運用セットプランです。この商品は、例えば総額1,000万円のうち500万円を特別高金利(年4.00%など)の定期預金に入れ、残る500万円で同行指定の投資信託を購入することを義務付けられます。
ここで発生するコストを冷静に計算しなければなりません。購入する投資信託に1.5%〜2.0%の購入時手数料が設定されていた場合、500万円の投信購入だけで7万5,000円〜10万円の手数料が即座に差し引かれます。定期預金側で得られる3か月間の特別利息はほぼ帳消しになり、さらに投信の基準価額が下落すれば、元本全体が大きく毀損する構造です。安定的にお金を守るつもりが、実態としては高コストな金融商品を購入するための「呼び水」として定期預金が使われている現実に留意しなければなりません。
また、まとまった金額を安全に運用したい富裕層が検討する1,000万円以上の大口定期預金利回りについても、単に窓口で預けるだけでは優遇がつかないケースが増えています。ボーナスキャンペーン期などを狙い、新たな資金移動をトリガーとした特別金利キャンペーンの枠組みを適用させることが必須の交渉条件となります。
【実態検証】利用者の生の声と現場目線で見えたリアル
金融情報サイトやSNS、地元コミュニティにおける北陸銀行の定期預金に関する評判や口コミを多角的に分析すると、利便性と制度のギャップに対するリアルな本音が浮き彫りになります。
ポジティブな評価として目立つのは、やはりほくほくフィナンシャルグループの強固な経営基盤と、金利引き上げのスピード感です。「地銀のなかでは利上げ対応が早く、ダイレクトAを使えばネット専業銀行に近い水準まで金利が跳ね上がる」「富山・石川エリアでは支店網が圧倒的で、万が一の際に窓口へ行ける安心感を持ちながらネット並みの金利が得られる」といった声が寄せられています。
一方で、手厳しい指摘が集中しているのが「満期後の取り扱い」と「中途解約時の手続き負担」です。地元支店を長年利用する60代男性は次のように語っています。
「退職金キャンペーンで預けたが、3か月の満期を迎えた途端、何の通知もないまま超低金利の通常定期へ自動継続されていた。銀行員からは満期直前に投信や一時払終身保険の勧誘電話が頻繁にかかってくるようになり、断るのに精神的な労力を使った」
また、北陸銀行定期預金の解約満期手続きに関しても、ネット上で完結できる範囲と窓口出頭が必要なケースの切り分けが複雑だという声が散見されます。紙の通帳を発行している従来の総合口座定期はダイレクトA上ですぐに解約できる一方、相続資金や特定の大口プラン、紙の証書形式で作成した定期預金は、平日の日中に印鑑と本人確認書類を携えて窓口へ並ばなければ解約できない仕様が残っています。
「預けるときはアプリで一瞬だったのに、中途解約して他行へ資金を移そうとしたら窓口で理由を細かくヒアリングされ、手続き完了まで1時間以上待たされた」という口コミも確認されており、出口戦略における機動性の低さは事前に把握しておくべきリスク要因です。
一般に知られていない盲点とネットの誤解
高金利キャンペーンを検討する際、ネット上に流布する表面的な情報を鵜呑みにすると、思わぬ損失を被る罠が潜んでいます。特に注意すべき2大盲点を整理します。
1. 「自動継続」による金利急落の罠多くの預金者が陥る最大の失敗が、預入時に安易に「元利自動継続」を選択してしまうことです。キャンペーン定期の特別金利は、あくまで「初回預入期間のみ」に限定されています。満期が到来した翌日からは、その時点で銀行が定めている極めて低い基準店頭金利へと強制的に切り替わります。
つまり、当初1年間は0.80%で運用できていたとしても、満期を迎えて自動継続された瞬間に0.15%〜0.20%台へと急降下し、預金者が気付かないまま数年間放置されてしまう現象が頻発しています。キャンペーン定期を組む際は、満期日を手帳やカレンダーに記録し、自動解約(普通預金への入金)を選択するか、満期日に他行を含めた新たな運用先へ資金をリバランスする規律が不可欠です。
2. 中途解約利率のペナルティとネットの誤解「定期預金は元本保証だから、急にお金が必要になったら解約すれば利息が減るだけ」という認識は半分正しく、半分は危険な誤解です。中途解約しても預入元本自体が削られることは原則ありませんが、適用される金利はキャンペーン金利から「中途解約利率」へと差し戻されます。
北陸銀行の規定では、預入期間や解約のタイミングに応じて普通預金金利と同等、あるいはそれを下回る水準まで引き下げられるため、数か月〜数年預けていたとしても、得られる利息はほぼゼロに近くなります。加えて、セットプランで購入した投資信託は価格変動に晒されているため、定期を解約しても投信側の損失は補填されません。「使う予定が決まっていない資金」と「数年以内に動かす生活防衛資金」を曖昧に混同したまま長期定期に固定することは、流動性リスクの観点から明白な失策となります。
【プロの結論】行動経済学から導く「預けるべき人・慎重になるべき人」の判断基準
行動経済学には、人間が過去の習慣や馴染みのある選択肢に固執し、より合理的な選択肢への移行を無意識に避けてしまう「現状維持バイアス」という概念があります。メインバンクを変える手間を嫌い、「ずっと北陸銀行を使っているから」という理由だけで無条件に窓口の通常定期へ預け続ける行為は、まさにこのバイアスの典型例です。
物価上昇率が持続的に年2%前後で推移するインフレ環境下において、0.2%程度の超低金利に資産を放置することは、実質的な購買力の毀損——すなわち「静かなる資産喪失」を甘受していることと同義です。北陸銀行が提供するキャンペーンを道具として使い倒すための、客観的な適性基準を提示します。
北陸銀行のキャンペーン預金を積極的に選ぶべき人- 北陸・北海道エリアに生活基盤があり、給与振込やメイン口座を同行に集約している人:公共料金の引き落としや日常の決済と連動させながら、特別金利定期の条件(年0.80%〜1.20%)を容易にクリアできるため、最も効率的な恩恵を享受できます。
- ほくぎんダイレクトAの操作に抵抗がなく、満期管理ができる人:IBスタート定期(年2.00%)などの超短期高金利を的確に拾い、満期日に資金を動かす自己管理能力を持つ預金者にとっては、最高峰の余剰資金退避先となります。
- 公的年金の新規受取口座を検討しているシニア層:年金定期の金利上乗せ枠(預入上限内)は極めて手堅く、投信セットなどの誘導を毅然と断れる規律があれば、安全資産の置き場として機能します。
- スマートフォンの操作が苦手で、すべて店頭窓口で手続きを完結させたい人:窓口限定の預入れではキャンペーン金利の恩恵から除外されるケースが多く、手数料の高い投資信託や一時払保険のセールスターゲットになりやすいため推奨できません。
- 満期日を忘れて放置してしまいがちな人:初回満期後の通常金利への転落によって、数年単位の機会損失を招く可能性が極めて高くなります。
- 「定期預金の金利が年5%になるから」と資産運用セットプランを検討している人:前述の通り、投資信託の手数料と元本割れリスクが定期利息を上回る構造的矛盾を孕んでいます。預金は預金、投資は低コストなネット証券のインデックス投信と完全に切り分けて運用すべきです。
【北陸 銀行 定期 預金 キャンペーン】に関するよくある質問(FAQ)
Q1:北陸銀行の定期預金キャンペーンは、他県に住んでいても利用できますか?
A1:利用可能です。北陸銀行は富山・石川・福井・北海道を中心に東京・大阪・愛知などにも拠点を持ち、インターネットバンキング「ほくぎんダイレクトA」を使えば口座開設から定期預金の預入まで来店不要で完了します。ただし、一部の地域限定キャンペーンや、店舗窓口での面談が必須となるプラン(退職金専用の一部など)は対象外となる場合があるため、事前にウェブサイトの募集要項を確認してください。
Q2:特別金利キャンペーンで預けた定期預金は、満期後にどうなりますか?
A2:預入時に「元利自動継続」または「元金自動継続」を選択していた場合、満期日をもってその時点の店頭基準金利(通常金利)で自動的に継続されます。キャンペーンの特別金利は引き継がれません。金利の急落を防ぐためには、「満期自動解約」を選択して普通預金に戻すか、満期が近づいたタイミングでダイレクトAから解約予約手続きを行い、新たな預け先へシフトする運用が推奨されます。
Q3:定期預金を途中で解約した場合、預けた元本は減ってしまいますか?
A3:定期預金単体であれば、中途解約しても預入元本が割り込むことはありません。ただし、当初約束されていたキャンペーン特別金利は適用されず、所定の低い「中途解約利率」で計算された利息しか受け取れなくなります。なお、投資信託とセットになったプランの投信部分については、市場環境によって元本割れのリスクがあります。
Q4:定期預金で得られる利息には、どれくらいの税金がかかりますか?
A4:定期預金の受取利息には、一律で20.315%(所得税15%、復興特別所得税0.315%、地方税5%)の源泉分離課税が適用されます。例えば税引前の利息が10,000円の場合、実際に口座へ入金される手取り利息は約7,968円となります。シミュレーションを行う際は、常に税引後の実質利回りベースで試算することが肝要です。
長らく続いたゼロ金利・マイナス金利の時代が終わり、金融機関を自らの意志で選び分ける時代が本格的に到来しました。北陸銀行が展開する定期預金キャンペーンは、ネットバンキング「ほくぎんダイレクトA」の積極活用や、新規資金の投入といった条件をスマートに組み合わせることで、地方銀行トップクラスの好利回りを享受できる有力な選択肢です。
しかし、金融機関が提示する「特別高金利」の看板には、初回満期後の通常金利スライドや、資産運用商品へのクロスセルという明確なビジネス意図が存在します。感情や慣習で預け先を決めるのではなく、「金利の適用期間」「満期後の資金ルート」「不要なリスク商品との抱き合わせがないか」を冷徹に精査する姿勢こそが、金利ある世界において資産価値を防衛するための決定的な分岐点となります。